محضر FOMC يشير إلى موقف متشدد: هل يشهد ديسمبر رفعًا بمقدار 50 نقطة أساس؟ نظرة مستقبلية للدولار الأمريكي والذهب ومؤشر الأسهم
هل يعني توقف الاحتياطي الفيدرالي مؤقتًا عن رفع نسب الفائدة أن دورة التشديد تقترب من نهايتها؟ وفقًا للتقرير المقدَّم بشأن محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC) في أكتوبر، قد تكون الإجابة عكس ذلك تمامًا.
يشير التقرير إلى أن «جميع» المشاركين تقريبًا رأوا أن مواصلة رفع نسب الفائدة خلال الأشهر المقبلة قد تكون مناسبة إذا تطورت التقلبات السعرية وسوق العمل بما يتماشى مع توقعاتهم الأساسية. كما أشار مشاركان إلى أنه إذا جاءت بيانات التقلبات السعرية اللاحقة غير مواتية، فقد يستدعي الاجتماع المقبل رفع نسبة الفائدة بأكثر من 25 نقطة أساس.
بالنسبة لمتداولي عقود الفروقات (CFD)، لا تقتصر المسألة الأساسية على ما إذا كان الاحتياطي الفيدرالي سيرفع نسب الفائدة، بل تشمل أيضًا الفجوة بين نتيجة قرار السياسة النقدية وما كانت الأسواق قد سعّرته بالفعل. وقد تصبح هذه الفجوة عاملًا محفزًا مهمًا للتقلبات السعرية في الدولار الأمريكي والذهب ومؤشرات الأسهم الأمريكية.
التوقف المؤقت لا يعني تغيير المسار: خفض التقلبات السعرية يظل أولوية
وفقًا للمادة المقدَّمة، أبقت اللجنة الفيدرالية للسوق المفتوحة (FOMC) النطاق المستهدف لنسبة الفائدة على الأموال الفيدرالية دون تغيير عند 3.75%-4.00% في اجتماعها يومي 27 و28 أكتوبر. وأيّدت عضوة مجلس المحافظين ليزا كوك ورئيسة الاحتياطي الفيدرالي في كليفلاند بيث هاماك زيادة بمقدار 25 نقطة أساس.
لا يعني تثبيت نسب الفائدة أن المسؤولين خلصوا إلى أن السياسة الحالية كافية لإعادة التقلبات السعرية إلى 2%. بل استند قرار التوقف المؤقت بدرجة أكبر إلى جمع معلومات إضافية لتقييم آثار السياسة الحالية والتغيرات في الاقتصاد.
ويبرز ذلك تمييزًا مهمًا: الاتفاق الواسع على ضرورة مواصلة التشديد لا يعني وجود توافق بشأن توقيت رفع نسبة الفائدة أو حجمه في الاجتماع المقبل.
إضافةً إلى ذلك، يشمل «المشاركون» المذكورون في محضر الاجتماع رؤساء بنوك الاحتياطي الفيدرالي الإقليمية الذين لا يتمتعون بحقوق التصويت في ذلك العام. ولذلك، لا ينبغي تفسير آرائهم على أنها مؤشر مباشر على التصويت المقبل بشأن السياسة النقدية.
رفع بمقدار 50 نقطة أساس في ديسمبر؟ لا يزال سيناريو مخاطر مشروطًا
من أكثر النقاط التي حظيت باهتمام في التقرير إشارة مسؤولين اثنين إلى أن الاجتماع المقبل قد يتطلب رفع نسبة الفائدة بأكثر من 25 نقطة أساس. ويتيح ذلك مناقشة زيادة بمقدار 50 نقطة أساس، لكنه لا يعني أن اللجنة الفيدرالية للسوق المفتوحة (FOMC) اتخذت قرارًا بذلك.
والأهم أن هذا الرأي يرتبط بشرط واضح: أن تأخذ بيانات التقلبات السعرية اللاحقة منحى غير مواتٍ.
يمكن للمتداولين التركيز على المؤشرات التالية:
-
مؤشر أسعار المستهلك الأساسي ومؤشر نفقات الاستهلاك الشخصي الأساسي: ما إذا كانت ضغوط الأسعار ستستمر أو تمتد إلى فئات إضافية.
-
التوظيف والأجور: ما إذا كان الطلب على العمالة سيظل قويًا، وما إذا كان نمو الأجور سيدعم استمرار الإنفاق الاستهلاكي.
-
توقعات التقلبات السعرية: ما إذا كانت الشركات والأسر ستبدأ في توقع زيادات أسرع في الأسعار على المدى الطويل.
-
تسعير العقود الآجلة لنسب الفائدة: ما إذا كانت الأسواق قد سعّرت بالفعل مخاطر رفع نسبة الفائدة بمقدار أكبر.
حتى إذا رفع الاحتياطي الفيدرالي نسب الفائدة في نهاية المطاف بمقدار 50 نقطة أساس، فلا يوجد ضمان لحدوث حركة سوقية جديدة في اتجاه واحد. فإذا كان القرار قد سُعّر بالكامل بالفعل، فقد يعقبه جني للأرباح بدلًا من ذلك.
طفرة الاستثمار في الذكاء الاصطناعي: محرك للنمو ومصدر لمخاطر التقلبات السعرية والتمويل
يشير التقرير المقدَّم أيضًا إلى أن المسؤولين يراقبون آثار الطلب المرتبط بالذكاء الاصطناعي في التقلبات السعرية والاستقرار المالي.
على المدى القصير، قد يؤدي تزايد بناء مراكز البيانات وشراء الرقائق والطلب على الكهرباء إلى ارتفاع بعض تكاليف المعدات والطاقة والإنشاءات. لكن على المدى المتوسط إلى الطويل، قد تؤدي مكاسب الإنتاجية الكبيرة الناتجة عن الذكاء الاصطناعي إلى خفض تكاليف الوحدة وتخفيف بعض ضغوط الأسعار.
لذلك، لا يسير تأثير الذكاء الاصطناعي في التقلبات السعرية في اتجاه واحد. فهو يعتمد على مدى سرعة نمو الطلب مقارنةً بتحسن الإنتاجية.
تمثل هياكل التمويل خطرًا آخر. فإذا اعتمد الاستثمار في الذكاء الاصطناعي بدرجة كبيرة على الديون أو الالتزامات خارج الميزانية أو ترتيبات المعاملات المعقدة، فقد تؤدي العوائد التي تقل عن التوقعات إلى تفاقم ضغوط إعادة التمويل والتدفقات النقدية في بيئة تتسم بارتفاع نسب الفائدة. وبالنسبة لمتداولي عقود الفروقات (CFD) على مؤشرات أسهم التكنولوجيا، يعني ذلك ضرورة النظر إلى ما هو أبعد من نمو الإيرادات، ليشمل الإنفاق الرأسمالي للشركات والديون والتدفقات النقدية الحرة.
تحليل سوق عقود الفروقات (CFD): كيف قد يتفاعل الدولار الأمريكي والذهب والأسهم الأمريكية؟
الدولار الأمريكي: دعم من نسب الفائدة بالتزامن مع المخاطر الاقتصادية
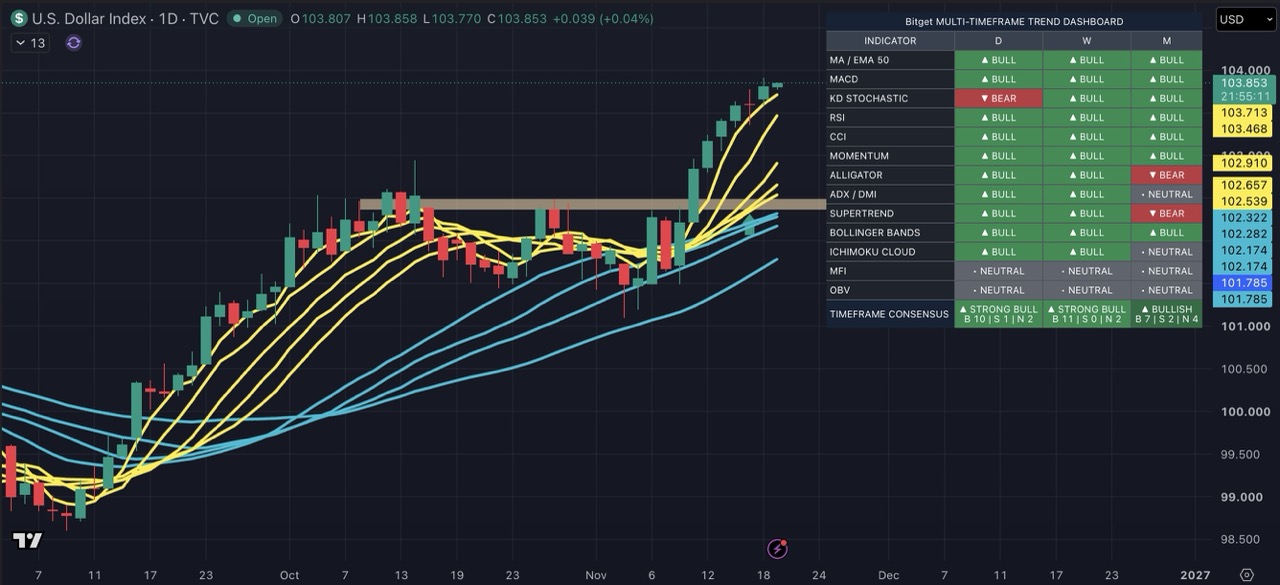
يحظى الدولار الأمريكي عمومًا بالدعم عندما ترتفع توقعات نسب الفائدة الأمريكية مقارنةً بتوقعات الاقتصادات الكبرى الأخرى. لكن أسعار الصرف تعكس المسارات النسبية للسياسات النقدية، لا قرارات بنك مركزي واحد.
إذا تبنّت بنوك مركزية أخرى أيضًا موقفًا أكثر تشددًا، أو بدأت الأسواق تشعر بالقلق من التشديد المفرط في الولايات المتحدة، فقد تكون مكاسب الدولار محدودة.
الذهب: نسب الفائدة الحقيقية مهمة، لكن الطلب على الملاذ الآمن قد يعوّض الضغوط
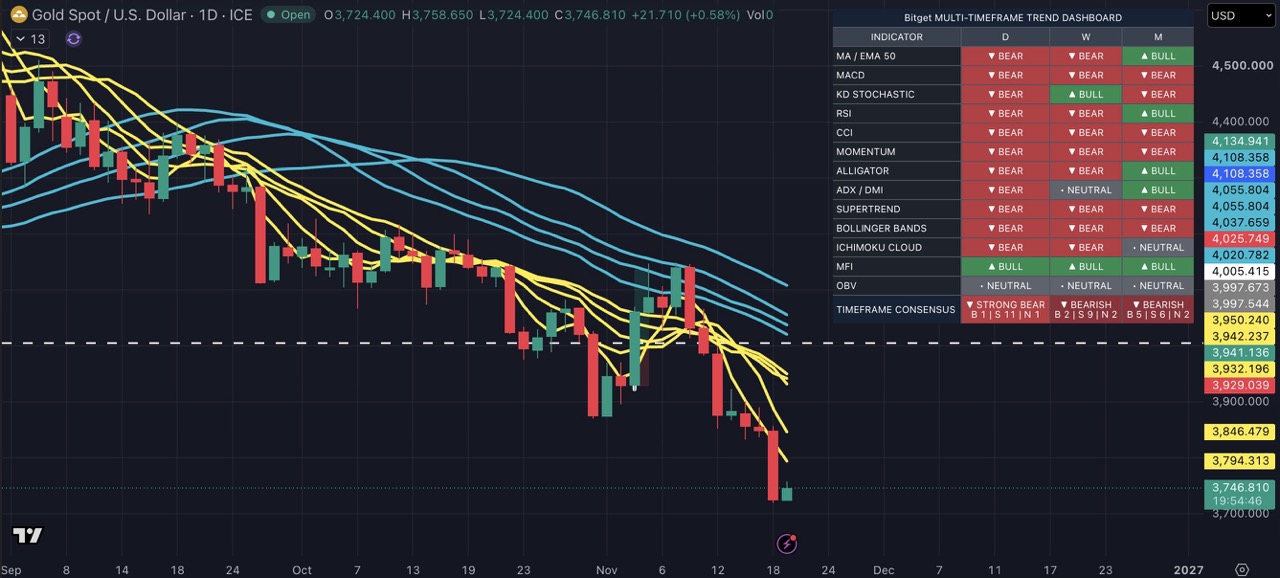
تزيد نسب الفائدة الحقيقية المرتفعة عمومًا تكلفة الفرصة البديلة للاحتفاظ بالذهب الذي لا يدر عائدًا. كما يميل ارتفاع الدولار إلى الضغط على أسعار الذهب المقوّمة بالدولار.
لكن إذا أدى تشديد السياسة النقدية أيضًا إلى توترات في الأسواق المالية، فقد يعوّض الطلب على الملاذ الآمن بعض هذه العوامل المعاكسة. ولذلك، فإن القول إن «رفع نسب الفائدة يدفع الذهب دائمًا إلى الانخفاض» لا يمثل قاعدة تداول موثوقة.
مؤشرات الأسهم الأمريكية: التقييمات والأرباح أمام اختبار مزدوج
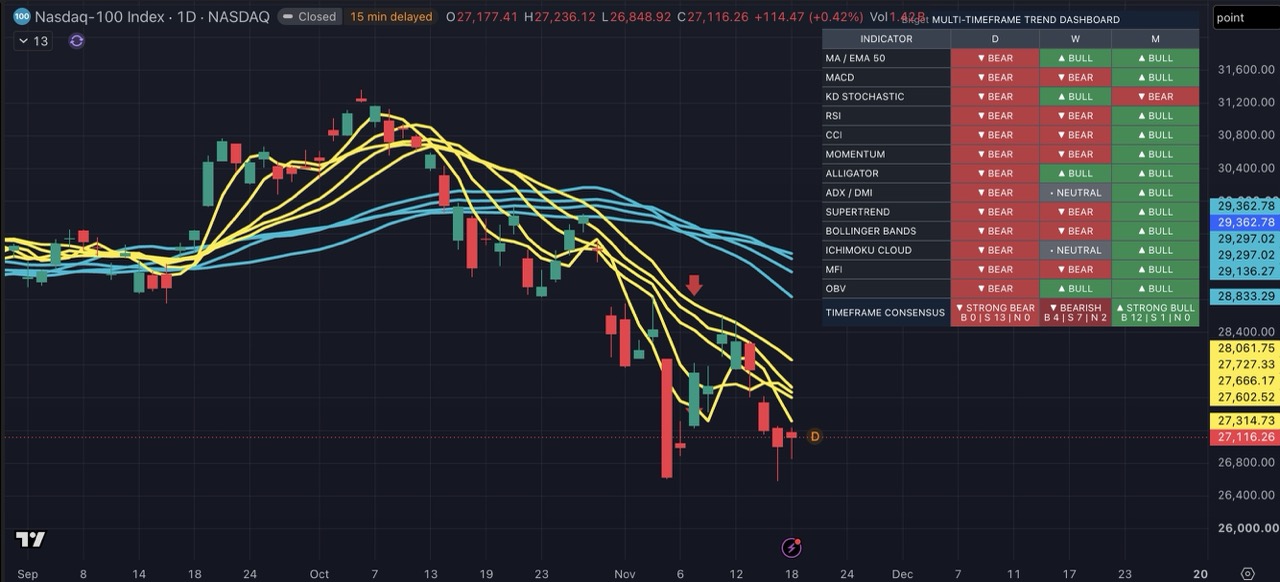
قد تضغط نسب الفائدة المرتفعة على تقييمات الأسهم، ولا سيما أسهم النمو التي تعتمد قيمتها بدرجة كبيرة على الأرباح المتوقعة في المستقبل البعيد. وإذا ارتفعت تكاليف تمويل الشركات في الوقت نفسه، فقد تتعرض توقعات الأرباح أيضًا للضغوط.
ومع ذلك، إذا ظل الاقتصاد وأرباح الشركات صامدين، فقد تتمكن الأسواق من استيعاب نسب الفائدة المرتفعة. لذلك، يتطلب تقييم أسهم التكنولوجيا مراعاة نسب الفائدة وعوائد الاستثمار في الذكاء الاصطناعي وتوقعات الشركات لأرباحها، وليس الاكتفاء بصياغة الاحتياطي الفيدرالي.
أولويات التداول: إدارة فجوات التوقعات والرافعة المالية معًا
قبيل قرارات اللجنة الفيدرالية للسوق المفتوحة (FOMC) وصدور بيانات التقلبات السعرية الرئيسية، ينبغي لمتداولي عقود الفروقات (CFD) وضع سيناريوهات مختلفة بدلًا من اعتبار نتيجة واحدة أمرًا حتميًا:
| سيناريو السياسة النقدية والبيانات |
رد فعل السوق المحتمل |
| تجاوز التقلبات السعرية للتوقعات، ما يدفع الأسواق إلى تسعير مزيد من التشديد |
قد يحظى الدولار بالدعم، بينما قد يتعرض الذهب والأسهم ذات التقييمات المرتفعة للضغوط |
| تراجع التقلبات السعرية وانحسار توقعات التشديد |
قد يضعف الدولار، بينما قد يحظى الذهب ومؤشرات الأسهم بالدعم |
| بقاء التقلبات السعرية مرتفعة مع ضعف الاقتصاد بدرجة كبيرة |
قد يتباين أداء الأصول، مع ارتفاع مخاطر التحركات الحادة في كلا الاتجاهين |
الخلاصة: ما تتوقعه الأسواق أهم من حجم الزيادة وحده
تتمثل الرسالة الأساسية للتقرير في أن التوقف المؤقت عن رفع نسب الفائدة لا يشير بالضرورة إلى تغيير مسار السياسة النقدية، بينما تظل أي زيادة أكبر مرهونة بالبيانات الواردة. وبالنسبة لمتداولي عقود الفروقات (CFD)، يتمثل العامل الأساسي في تتبع ما إذا كانت ستظهر فجوات جديدة بين اتجاهات التقلبات السعرية واستجابات المسؤولين وتسعير السوق.
هل تتطلع إلى المشاركة في تحركات الأسواق العالمية؟ تفضل بزيارة Bitget لاستكشاف منتجات عقود الفروقات (CFD) وأهلية التداول والرسوم. وبعد فهم آلية عمل الرافعة المالية والهامش، ضع خطة تداول تتوافق مع قدرتك على تحمل المخاطر.
جميع المواد التعليمية المتعلقة بالتداول التي تقدمها Bitget مخصصة للأغراض التعليمية فقط، ولا ينبغي اعتبارها مشورة مالية. الاستراتيجيات والأمثلة الواردة هي لأغراض مرجعية فقط، وقد لا تعكس ظروف السوق الفعلية. ينطوي تداول عقود الفروقات (CFD) على مخاطر كبيرة، بما في ذلك احتمال خسارة رأس المال. ولا يضمن الأداء السابق النتائج المستقبلية. يُرجى إجراء بحث شامل والتأكد من فهم المخاطر ذات الصلة. ولا تتحمل Bitget مسؤولية أي قرارات تداول يتخذها المستخدمون.


- التوقف المؤقت لا يعني تغيير المسار: خفض التقلبات السعرية يظل أولوية
- رفع بمقدار 50 نقطة أساس في ديسمبر؟ لا يزال سيناريو مخاطر مشروطًا
- طفرة الاستثمار في الذكاء الاصطناعي: محرك للنمو ومصدر لمخاطر التقلبات السعرية والتمويل
- تحليل سوق عقود الفروقات (CFD): كيف قد يتفاعل الدولار الأمريكي والذهب والأسهم الأمريكية؟
- أولويات التداول: إدارة فجوات التوقعات والرافعة المالية معًا
- الخلاصة: ما تتوقعه الأسواق أهم من حجم الزيادة وحده