
Microsoft-un 50 yaşı tamam oldu, amma əsl böyümə dövrü hələ indi başlayır — Goldman Sachs Microsoft-u yenidən izləməyə başladı: AI “50 ili aşan” bir biznesdir
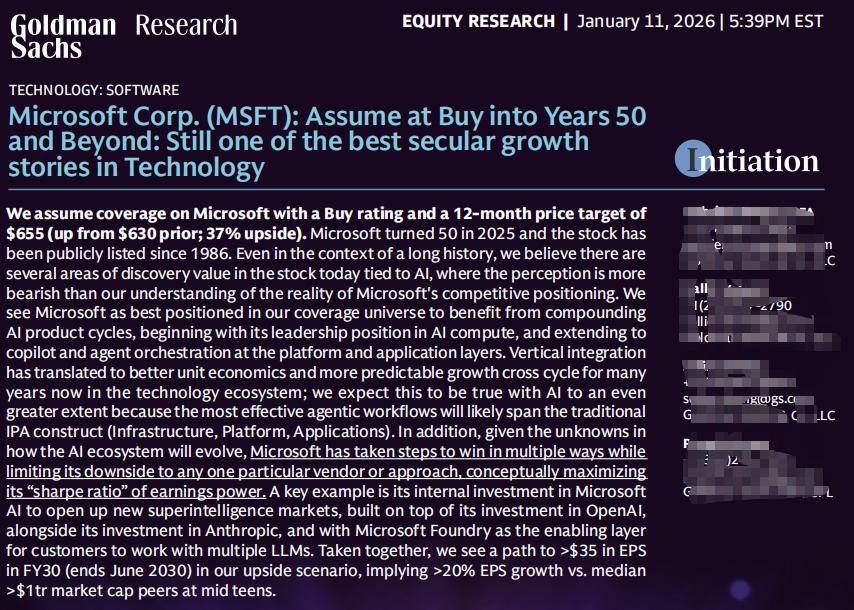
2026-cı il 11 yanvar tarixində Goldman Sachs Microsoft üçün yenidən əhatə dairəsi açdı,Al tövsiyəsi verdi, 12 aylıq hədəf qiymətini 655 ABŞ dolları olaraq təyin etdi və o dövrdəki qiymətə nisbətən 37% yuxarı potensial təklif etdi.
Goldman Sachs-a görə, hətta Microsoft-un 50 illik inkişaf tarixində belə, indi "kəşf dəyəri" (discovery value) olan bir dövrdür.
Səbəb sadədir:AI.
Bu, qısa müddətli maliyyə hesabatına əsaslanan bir hesabat deyil,5–10 illik perspektivdən Microsoft-un “AI struktur kapitalizasiyası”na dair bir araşdırmadır.
1. Bazarın ən böyük yanlış anlaşılması: Microsoft-un AI-nı yalnız Azure kimi görmək
Hazırda bazarda Microsoft barədə əsas fikir ayrılığı iki məsələdə toplanır:
Kapital xərcləri böyükdür, lakin Azure-un artım tempi yavaşlayır
AI-yə yatırılan investisiya həqiqətən gəlirə çevriləcəkmi, yoxsa sadəcə “pul yandırma yarışıdır”
Goldman Sachs-ın mövqeyi çox aydındır:
“Kapital xərcləri → Azure-un artım tempi” xətti çərçivəsi ilə Microsoft-u başa düşmək mümkün deyil.
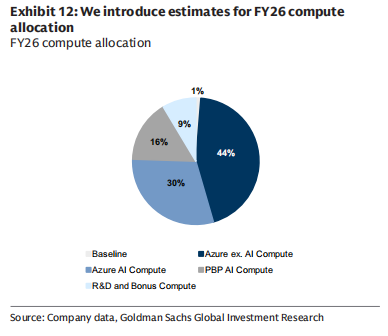
Microsoft-un AI-yə yatırımı tək istiqamətə deyil,dörd istiqamətdə bölüşdürülüb:
Azure AI (birbaşa bulud hesablama gəliri)
Birinci tərəf tətbiqlər (Copilot / 365)
Daxili AI (Microsoft AI / MAI)
Texniki dəstək hesablama gücü (köhnə bizneslər)
Bu nə deməkdir?
Microsoft “qısa müddətli müəyyənlik” və “uzun müddətli möhkəm müdafiə” arasında, məqsədli şəkildə ikinci variantı seçdi.
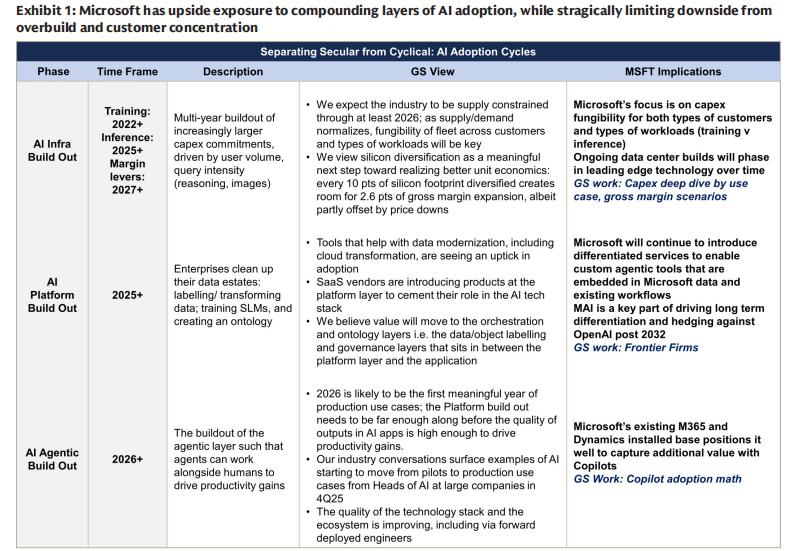
2. Microsoft-un həqiqi əsas üstünlüyü: model deyil, “üç qatlı inteqrasiya”dır
Goldman Sachs dəfələrlə qeyd edir ki, AI dövründə Microsoft-un əsas rəqabət üstünlüyü “ən güclü modelə sahib olmaq” deyil, əsas məsələ bunlardır:
İnfrastruktur (Infra) + Platforma (Platform) + Tətbiq (App) — üç qatlı vertikal inteqrasiya qabiliyyəti
Bu, AI dövründə daha da güclənir.
1️⃣ İnfrastruktur səviyyəsində (Infra)
Microsoftdünyanın ən böyük AI hesablama gücü infrastrukturuna malik şirkətlərindən biridir
AI tələbatı kontekstində, Azure sadəcə bulud deyil,inference (çıxarış) öncəli qlobal paylanmış hesablama gücü şəbəkəsidir
Microsoft “təlim superkompüterlərinə” asılılığı məqsədli şəkildə azaldır, daha yüksək ROI-li inference yüklərinə keçir
2️⃣ Platforma səviyyəsində (Platform)
Foundry: şirkətlərə Azure üzərindən OpenAI, Anthropic, MAI kimi müxtəlif modelləri çevik çağırmağa imkan verir
Əsas məqsəd:AI-nin “idarəetmə təbəqəsi”
Microsoft heç bir modelin üstün çıxmasına bahis etmir, əksinə“çox modellərin uzun müddətli birgəyaşamasına” bahis edir.
3️⃣ Tətbiq səviyyəsində (Application)
400 milyondan çoxMicrosoft 365 istifadəçisi
Copilot sadəcə bir plagin deyil, o,yeni iş başlanğıcıdır
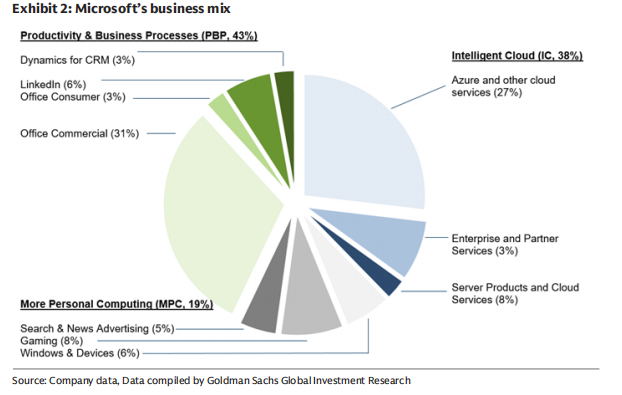
Hər10% Copilot nüfuz səviyyəsi, məhsuldarlıq və biznes prosesləri (PBP) bölməsinətəxminən 10% əlavə artım
Bu, AI kommersiyalaşmasında ən müəyyən gəlir əldəetmə yoludur.
3. Niyə Microsoft-un AI investisiyası “aşağı risklə məhdudlaşdırılıb”?
Bu hesabatda çox vacib bir məqamdır.
Goldman Sachs bunu çox “maliyyəvi” bir ifadə ilə açıqladı:
Microsoft AI-nin “Sharpe Ratio”sunu maksimuma çatdırır
Bunu necə başa düşmək olar?
Yuxarıya qaldırıcı təsir
OpenAI-nin təxminən 27%-lik iqtisadi marağına sahibdir
Copilot, Azure, Agent 365 eyni anda faydalanır
Aşağıya qarşı hedcinq
Öz tədqiqatı olan MAI, tək bir modeldən asılılığı azaldır
Çoxlu GPU / çoxlu çip / öz silisiumunun hazırlanması
Məlumat mərkəzləri yüksək “təkrar istifadə oluna bilən” xüsusiyyətə malikdir
Bu o deməkdir ki, AI sənayesinin inkişaf yolu dəyişsə belə,
Microsoft-unuğursuz olması çox çətindir.
4. Mənfəətlilik orta və uzun müddətdə əsas dəyişkəndir
Bazarın narahat olduğu başqa bir məsələ:
AI bulud hesablama mənfəətliliyini daimi olaraq azaldacaqmı?
Goldman Sachs-ın cavabı mənfidir.
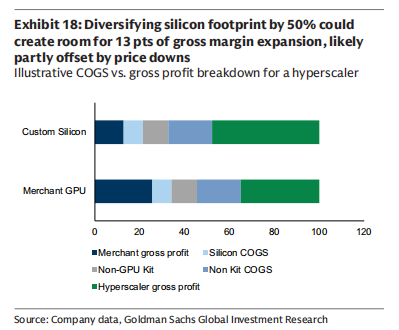
Hazırda Azure AI-nin ümumi mənfəətlilik marjası təxminən 30% civarındadır ki, bu da ənənəvi Azure-un 60%+ səviyyəsindən xeyli aşağıdır.
Ancaq Microsoft rəhbərliyinin məqsədi çox aydındır:
5–7 il ərzində AI bulud xidmətlərinin mənfəətlilik marjasını tarixi yüksək səviyyəyə qaytarmaq
Buna nail olmaq üçün yollar:
Öz çiplərinin payını artırmaq (potensial olaraq >50%)
Inference səmərəliliyinin davamlı artırılması
GPU istifadə müddətinin 6 il olmasını təmin etmək
Alqoritmik səmərəliliyin artırılması (sadəcə hesablama gücünü artırmaq deyil)
Goldman Sachs-ın proqnozu:
AI buludunun mənfəətlilik marjası “əvvəlcə düşüb sonra qalxan” bir əyridir, struktur olaraq pisləşmir.
5. Maliyyə nəticəsi: Niyə Goldman Sachs 655 dollar hədəf qiyməti verir
Goldman Sachs-ınnikbin ssenarisində:
2030 maliyyə ilində EPS-in 35 dolları keçməsi ehtimalı var
Hazırkı trilyon dollarlıq bazar dəyərlərinə sahib şirkətlərlə müqayisədəorta hesabla birrəqəmli və ya on faizlərlə artım
Microsoft hələ də20%+ uzunmüddətli EPS birləşik artımını saxlaya bilər
Bu da Goldman Sachs-ın655 dollar hədəf qiymətinə əsas olan əsas məntiqdir.
Mənim başa düşməyim:
Goldman Sachs Microsoft-u “növbəti OpenAI” kimi təqdim etmir,
əksinə onun əsas açar sözlərini dəfələrlə vurğulayır:
Sistemlik
Səbir
Dövrə qarşı davamlılıq
Microsoft hər hansı bir ildə “AI-yə yatırımların dəyərə layiq olub-olmamasını” sübut etməyə tələsmir,
onun etmək istədiyi budur—
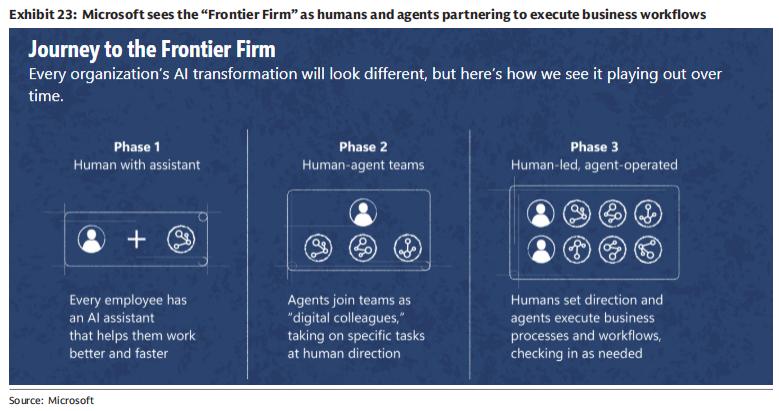
AI-ni gələcək 50 ilin müəssisə proqram təminatının əsas əməliyyat sistemi etmək.
Bu baxış bucağından,
bu, hər mövsüm Azure-un artım tempini izləyərək alınıb-satılan bir səhm deyil,
əksinəzamana əsaslanan tipik bir aktivdir.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
"Gözəl qız" bazarı sona çatmış ola bilər! Citi modeli texnoloji səhmlərin proqnozunu aşağı salıb, vəsaitlər kəskin şəkildə müdafiə sektorlarına yönəlir
Citibank-in ən son yayımlanan araşdırmasında qeyd edilib ki, onun kapital axını modeli texnologiya sektorundan əsaslı və həlledici bir çıxış əməliyyatını tamamlayıb. Materiallar, kommunikasiya xidmətləri və səhiyyə sektorları əsas uzun mövqelər kimi ön plana çıxarılıb, texnologiya sektoru isə xalis qısamüddətli mövqelərə yönəldilib.
ABŞ seçkiləri, bu gün bazar necə qiymətləndirir
ABŞ-ın aralıq seçkilərində Nümayəndələr Palatasında Demokratların qələbəsi artıq bazarda qiymətləndirilib, həqiqi dəyişən isə Senatdır — Demokratlar təmiz 4 yer qazanmalıdırlar. Ən yüksək ehtimallı "Demokratların tam qələbəsi" əslində fond bazarı üçün ən əlverişsiz ssenaridir və Bank of America bunu 10%-dən çox eniş riski kimi qiymətləndirir. İlk siqnal Pekin vaxtı ilə 4 noyabr saat 08:30-da Ohayo ştatının səslərinin hesablanmasında gözlənilir, 10:00-da isə Texas, Miçiqan, Kanzas, Ayova və Nebraska ştatlarının səslərinin nəticələri tədricən açıqlanacaq.

Intel-in izindən getmədi! AMD-nin Q3 gəliri gözləntiləri aşdı, 45% artdı, məlumat mərkəzi gəlirləri təxminən ikiqatlandı, Q4 proqnozu daha da sürətləndi və yeni rekord səviyyəyə çatdı | Maliyyə hesabatı xəbərləri
Q3-də AMD-nin gəliri Q2-də qeydə alınan rekorddan 15.5% yüksək olub, EPS illik müqayisədə 74% artıb; Müştəri gəliri illik 7% artaraq gözləntilərdən aşağı qalıb, oyun gəliri isə gözləntiləri üstələsə də illik 40% azalıb, embedded gəliri isə gözləntiləri aşaraq 29% artıb; Azad nağd pul axını 64% azalaraq 550 milyon dollara düşüb və gözləntiləri çox aşağıda qalıb, əsas təzyiq inventarın dörd dəfə artaraq 3 milyard dollara çatmasından irəli gəlir. Q4 gəlir proqnozunun orta səviyyəsi illik 66% artaraq 17 milyard dollara çatacaq, bu da analitiklərin gözləntilərindən 700 milyon, Intel-in eyni dövr üzrə proqnozundan isə təxminən 10% yüksəkdir. CEO bildirib ki, Helios sistemi və Venice CPU-nun istehsalının artırılması ilə dördüncü rübdə böyümənin daha da sürətlənəcəyi gözlənilir. Səhm dəyəri post-market ticarətdə bir müddət 10%-ə yaxın artıb.


