
Countdown zur Zinssenkung! Billionen-Liquidität verlagert sich – wer wird „nackt schwimmen“: Bitcoin, Gold oder US-Aktien?

Der Artikel analysiert die aktuelle Übergangsphase der Weltwirtschaft von einer fiskalisch dominierten zu einer vom privaten Sektor dominierten Periode. Es wird darauf hingewiesen, dass fiskalische Ausgaben und die quantitative Lockerung des Finanzministeriums in den letzten Jahren zu Vermögensblasen geführt haben, während sich der Liquiditätszyklus nun seinem Höhepunkt nähert. Zusammenfassung erstellt von Mars AI Diese Zusammenfassung wurde vom Mars AI-Modell generiert; die Genauigkeit und Vollständigkeit des Inhalts befindet sich noch in der iterativen Entwicklungsphase.
Die Zeit nach der Pandemie war stets von einer fiskalpolitischen Dominanz geprägt – einer von Staatsdefiziten und der Emission kurzfristiger Staatsanleihen getriebenen Wirtschaft, in der die Liquidität trotz hoher Zinssätze der Federal Reserve auf einem hohen Niveau blieb.
Heute treten wir in eine Phase ein, die vom privaten Sektor dominiert wird. Im Vergleich zur vorherigen Regierung zieht das Finanzministerium nun durch Zölle und Ausgabenkürzungen Liquidität ab.
Deshalb müssen die Zinssätze sinken.
Wir analysieren den aktuellen Zyklus aus der Perspektive der globalen Liquidität, um zu verdeutlichen, warum die aktuelle Runde des „Abwertungs-Trades“ sich dem Ende zuneigt.
Endet die fiskalpolitische Dominanz?
Wir wollen immer dann „kaufen“, wenn alle anderen „FOMO“ haben.
Deshalb haben uns die jüngsten Diskussionen über den „Abwertungs-Trade“ aufmerksam gemacht.
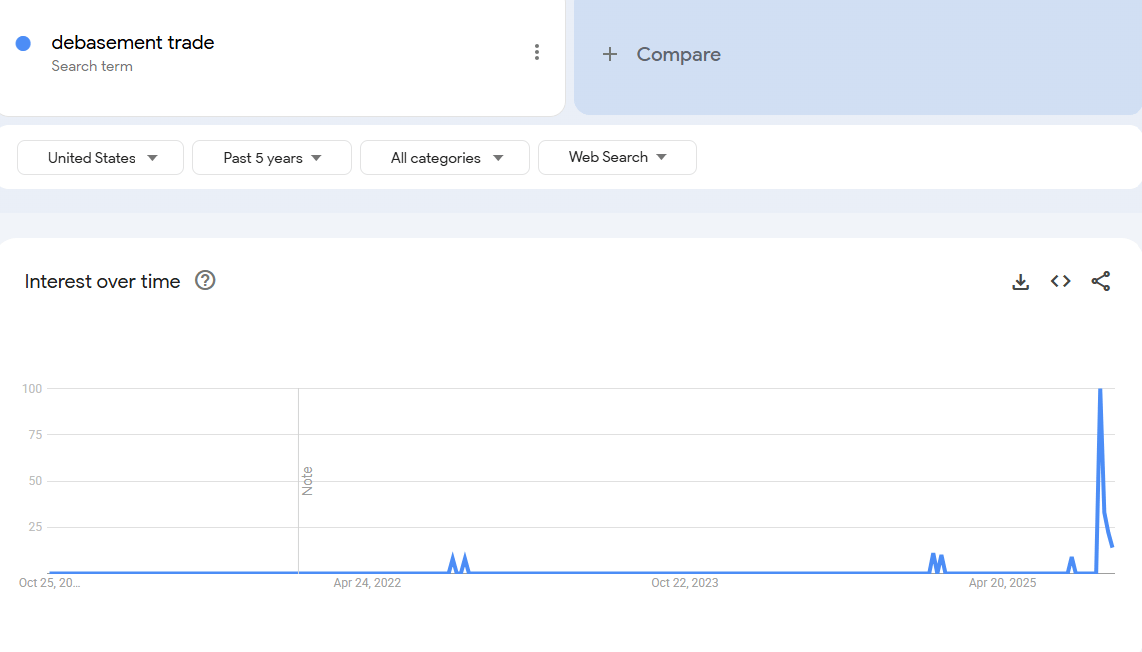 Daten: Google Trends
Unserer Ansicht nach war der richtige Zeitpunkt, sich für den „Abwertungs-Trade“ zu interessieren, vor einigen Jahren. Damals lag der Bitcoin-Preis bei 25.000 US-Dollar, der Goldpreis bei 2.000 US-Dollar. Außer Krypto-Enthusiasten und Makroanalysten sprach damals niemand darüber.
Aus unserer Sicht ist dieser „Trade“ im Wesentlichen abgeschlossen.
Unsere Aufgabe ist es daher, die Bedingungen zu verstehen, die ihn geschaffen haben, und ob diese Bedingungen weiterhin bestehen werden.
Was hat diesen Trade angetrieben? Unserer Meinung nach vor allem zwei Faktoren.
1. Ausgaben des Finanzministeriums. Unter der Biden-Regierung wurden massive Haushaltsdefizite eingeführt.
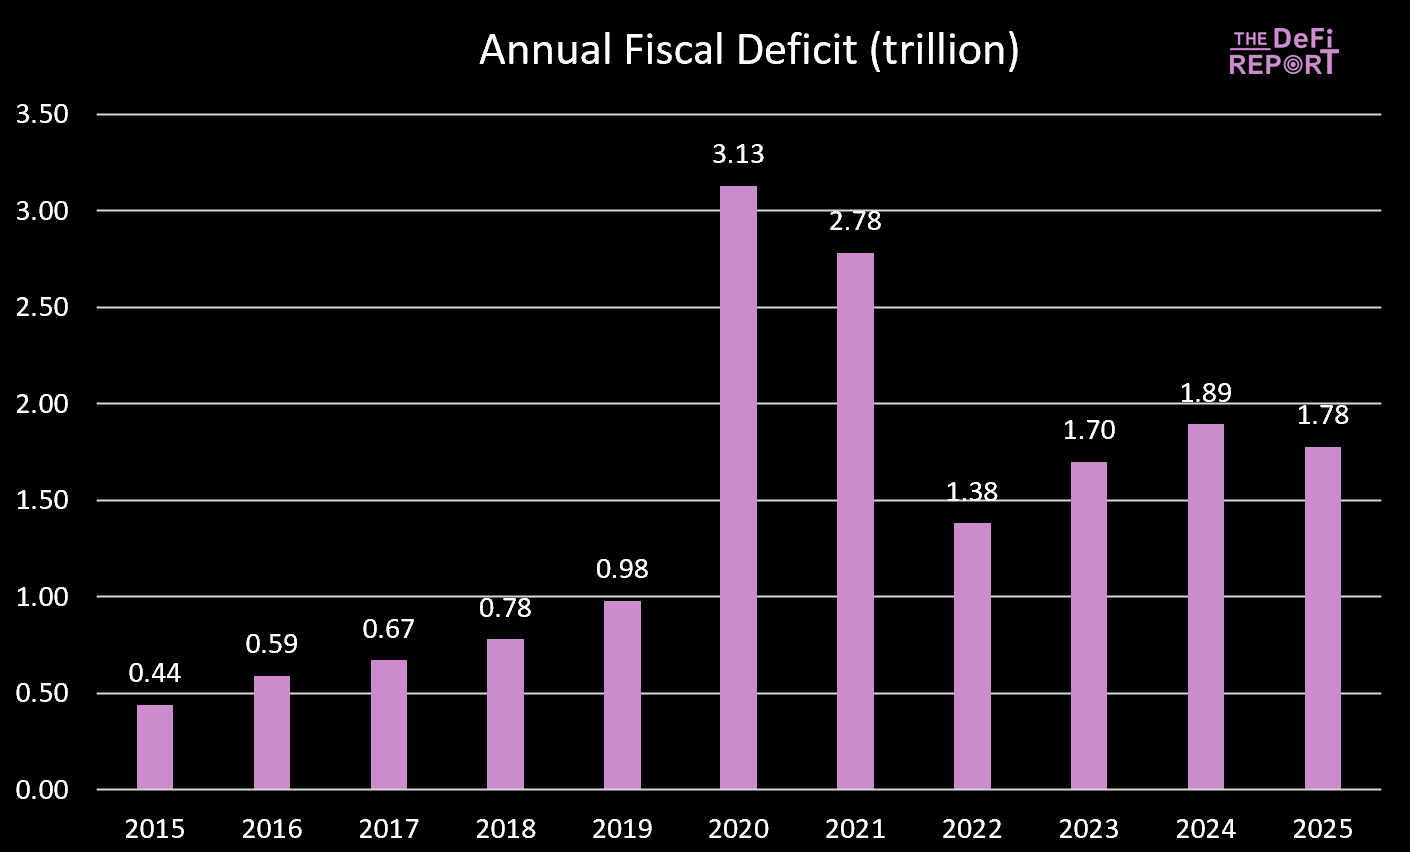 Daten: US Treasury
Das Haushaltsjahr 2025 ist gerade zu Ende gegangen, das Defizit ist leicht gesunken – hauptsächlich aufgrund höherer Steuereinnahmen (Zölle) und nicht wegen geringerer Ausgaben. Es wird jedoch erwartet, dass der „Big Beautiful Bill“ Ausgabenkürzungen durch die Reduzierung von Medicaid- und SNAP-Leistungen umsetzt.
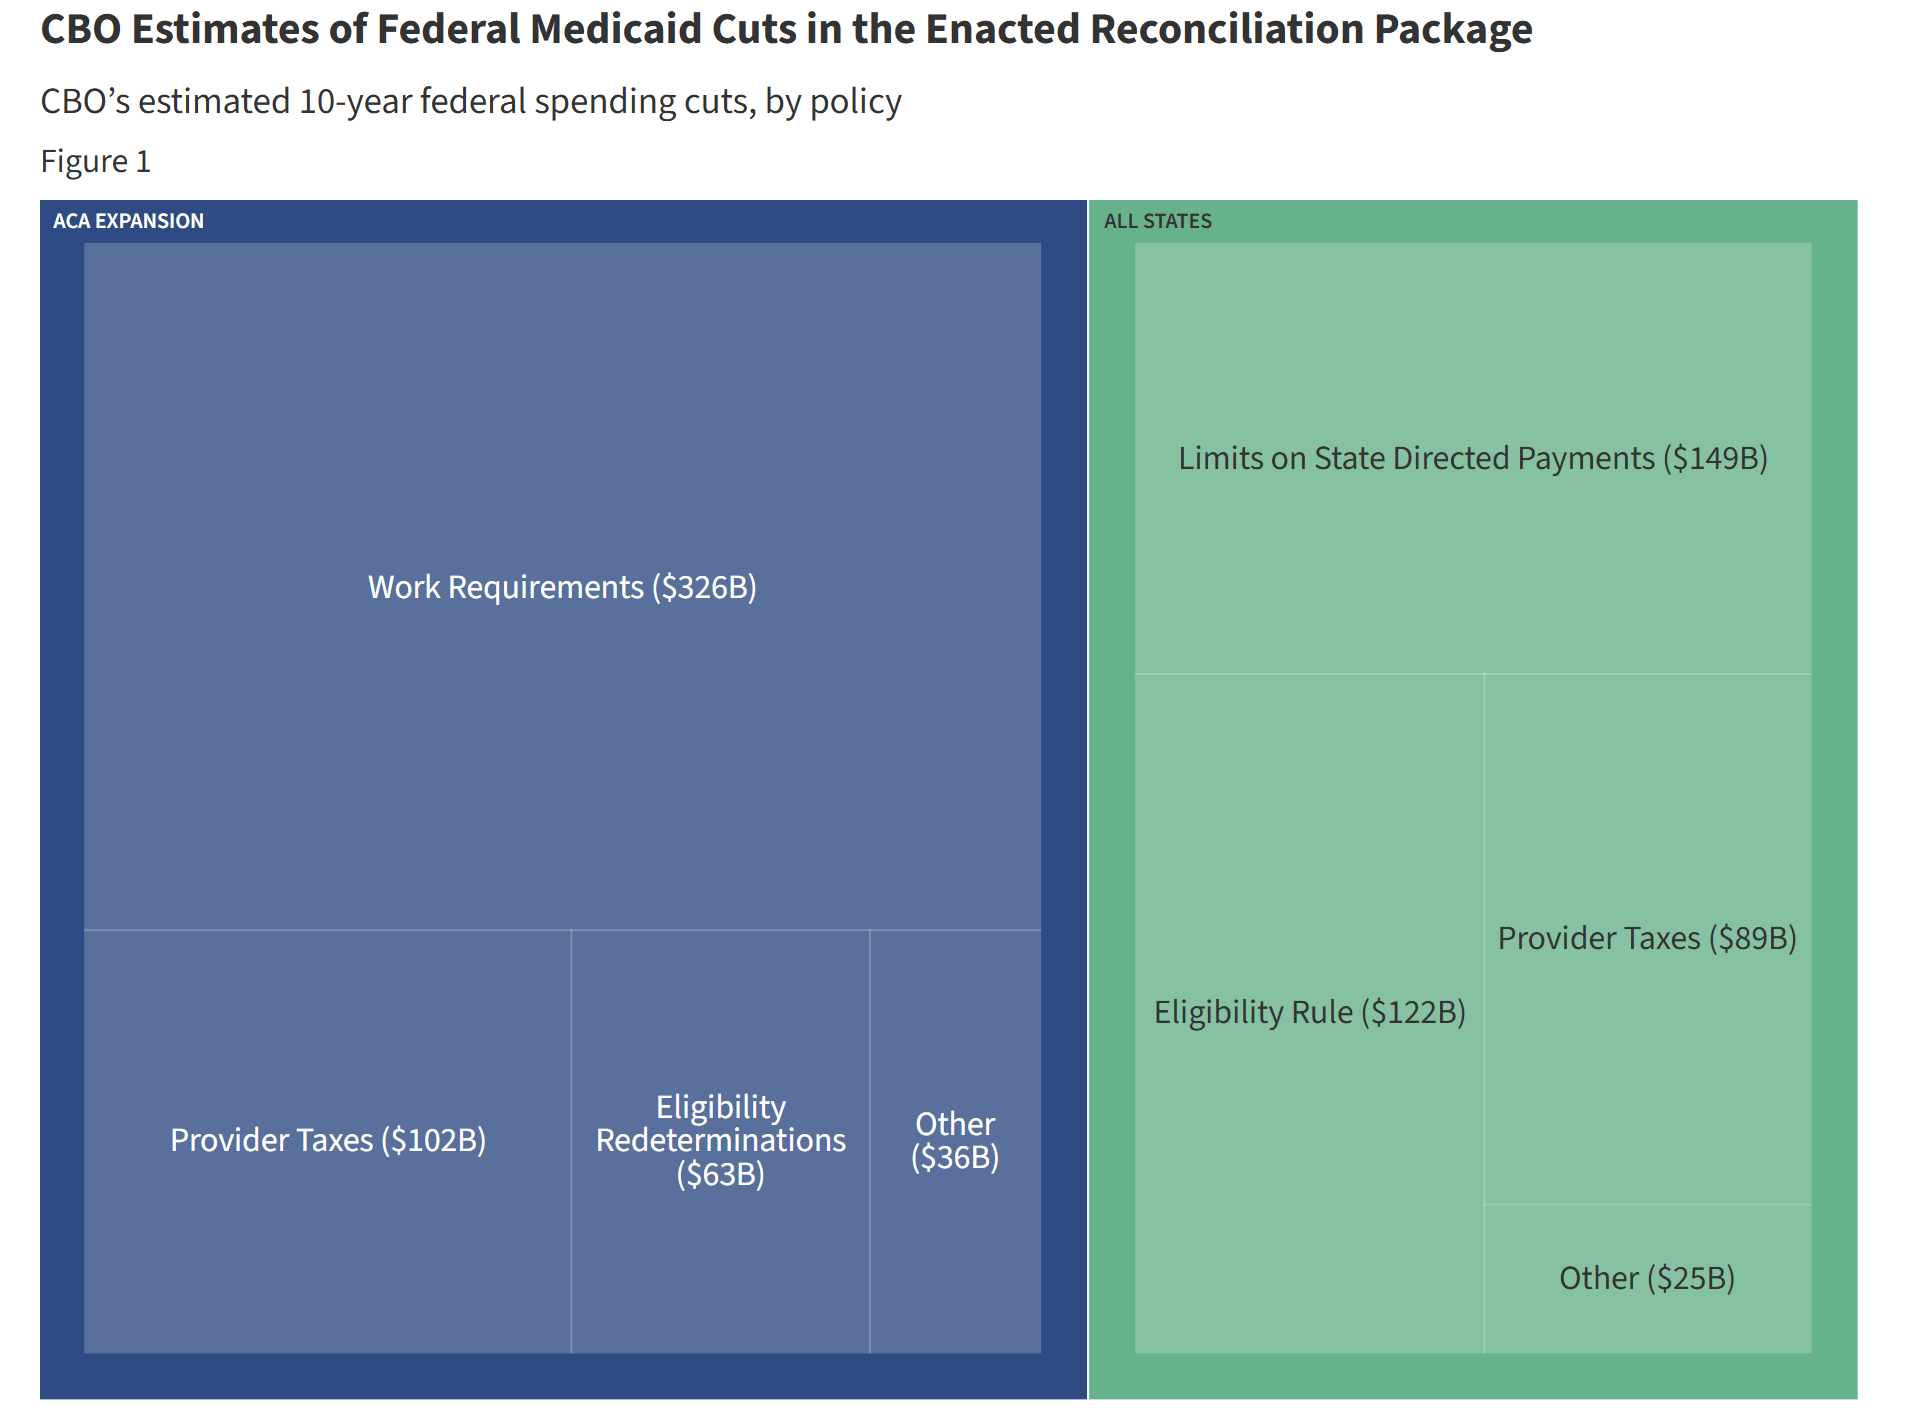 Daten: KFF – Vergleich der Kürzungen mit dem aktuellen Ausgabentrend
Während der Biden-Regierung haben Staatsausgaben und Transferzahlungen der Wirtschaft kontinuierlich Liquidität zugeführt. Unter dem „Big Beautiful Bill“ verlangsamt sich jedoch das Ausgabenwachstum.
Das bedeutet, dass weniger Geld von der Regierung in die Wirtschaft gepumpt wird.
Außerdem zieht die Regierung durch Zölle Geld aus der Wirtschaft ab.
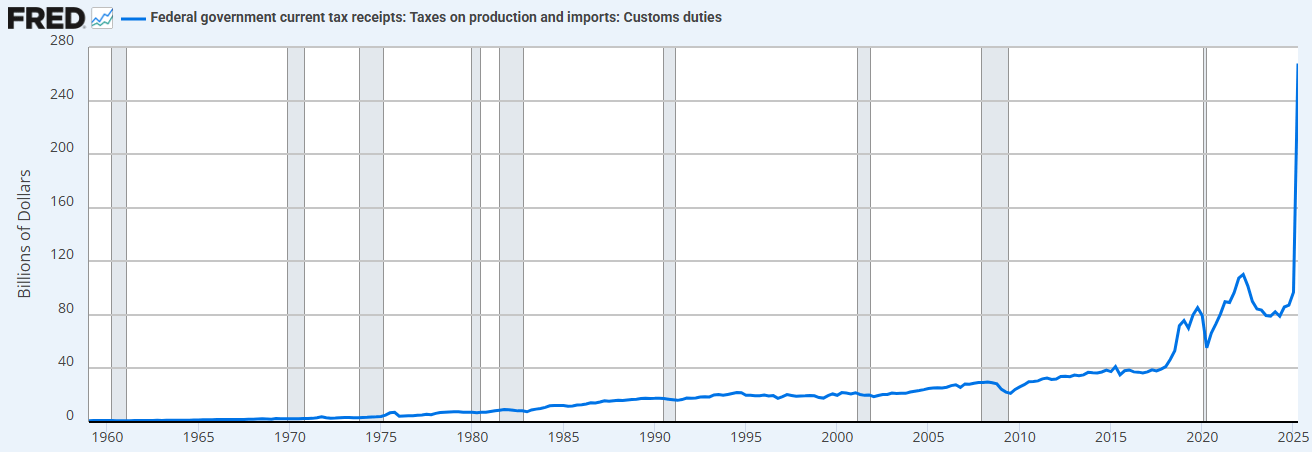 Daten: FRED
Die Kombination aus Ausgabenkürzungen (im Vergleich zur Vorgängerregierung) und höheren Zöllen bedeutet, dass das Finanzministerium nun Liquidität absorbiert, anstatt sie bereitzustellen.
Deshalb müssen die Zinssätze gesenkt werden.
„Wir werden die Wirtschaft re-privatisieren, den privaten Sektor wiederbeleben und den Staatssektor verkleinern.“ – Scott Bessent
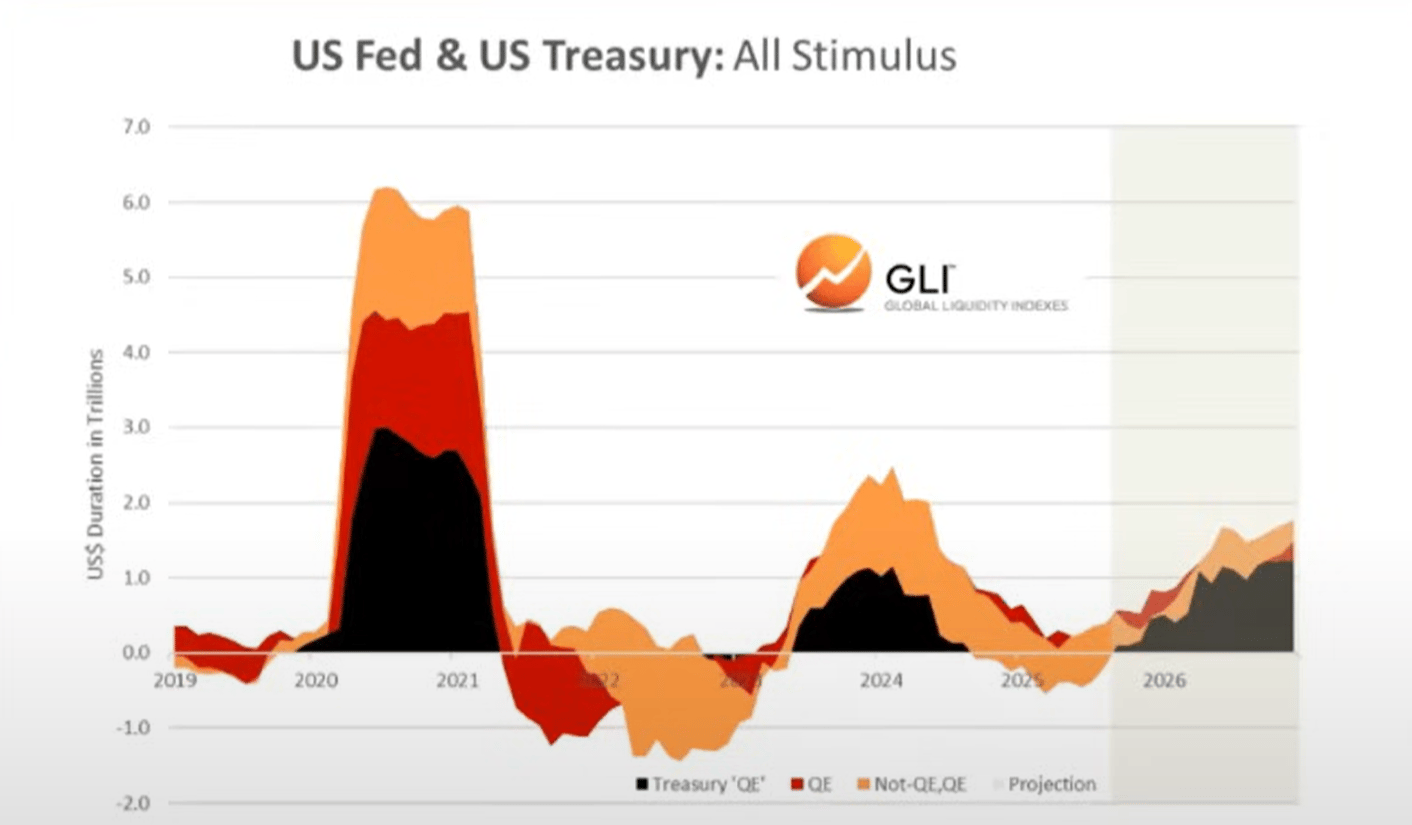
2. „Treasury QE“. Um die übermäßigen Ausgaben des Finanzministeriums unter der Biden-Regierung zu finanzieren, haben wir auch eine neue Form der „quantitativen Lockerung“ (QE) gesehen. Dies lässt sich unten (schwarze Linie) beobachten. Das „Treasury QE“ finanzierte die Staatsausgaben durch kurzfristige Anleihen statt durch langfristige Anleihen und stützte so die Märkte.
 Daten: Global Liquidity Index
Wir glauben, dass genau diese Staatsausgaben und das Treasury QE den „Abwertungs-Trade“ und die „Everything Bubble“ der letzten Jahre ausgelöst haben.
Doch nun vollzieht sich der Wandel hin zur „Trump Economy“, in der der private Sektor den Staffelstab vom Finanzministerium übernimmt.
Auch das ist ein Grund, warum die Zinssätze gesenkt werden müssen – um den privaten Sektor durch Bankkredite zu stimulieren.
Mit dem Eintritt in diese Übergangsphase scheint der globale Liquiditätszyklus seinen Höhepunkt zu erreichen ...
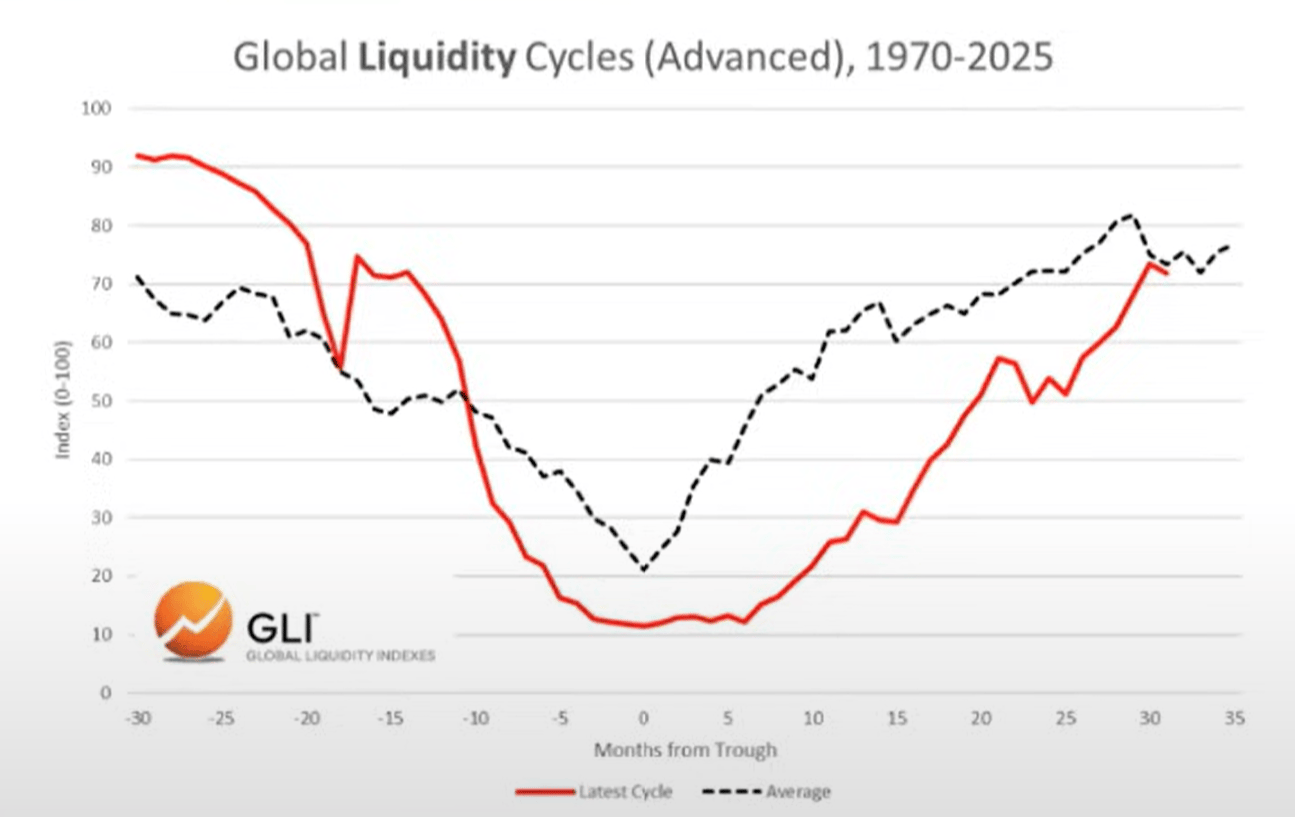
Der globale Liquiditätszyklus erreicht seinen Höhepunkt und kehrt um
Aktueller Zyklus vs. Durchschnittszyklus
Unten sehen wir einen Vergleich zwischen dem aktuellen Zyklus (rote Linie) und dem historischen Durchschnittszyklus seit 1970 (graue Linie).
 Daten: Global Liquidity Index
Asset Allocation
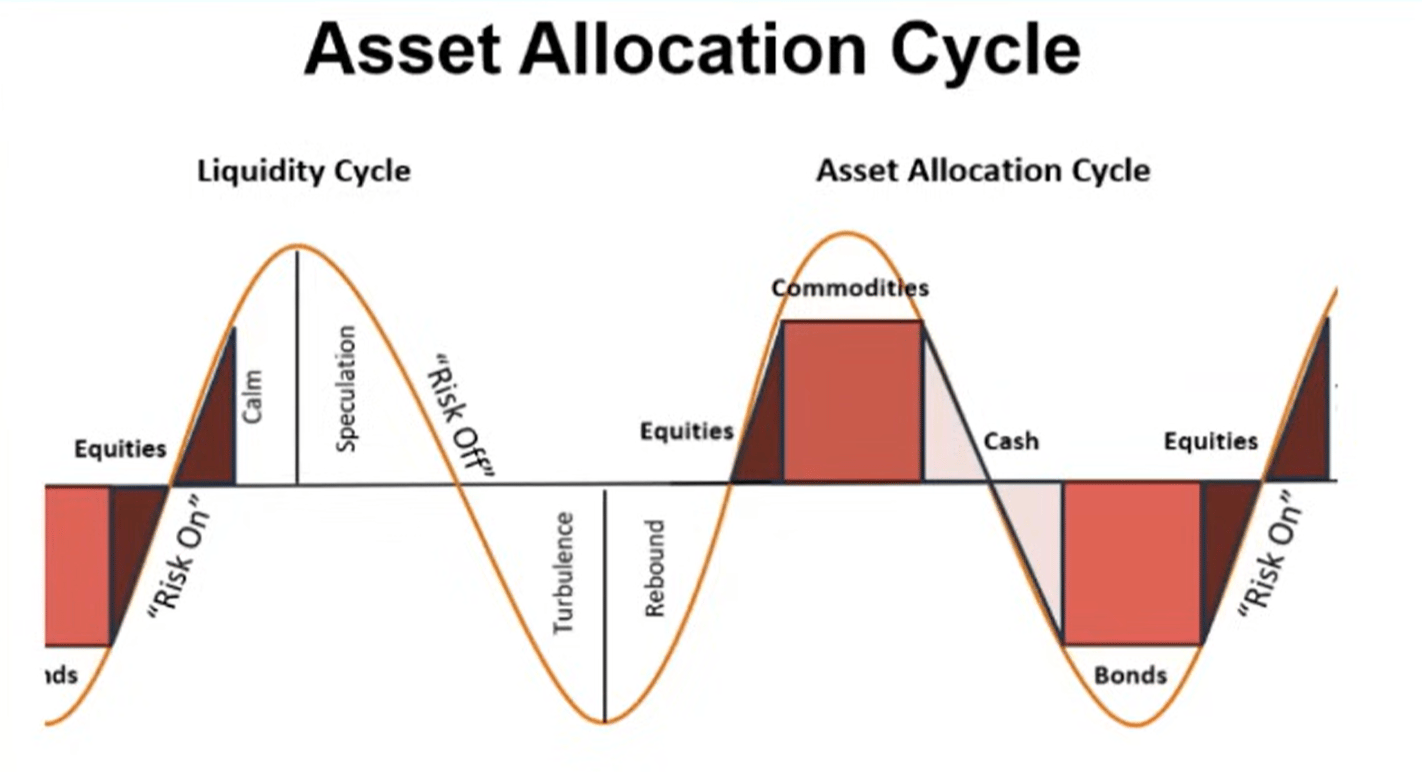
Basierend auf der Arbeit von Mr. Howell zum Global Liquidity Index können wir typische Liquiditätszyklen und deren Übereinstimmung mit der Asset Allocation beobachten.
Rohstoffe sind in der Regel die letzten Vermögenswerte, die fallen – genau das sehen wir heute (Gold, Silber, Kupfer, Palladium).
Aus dieser Perspektive sieht der aktuelle Zyklus sehr typisch aus.
 Daten: Global Liquidity Index
Wenn die Liquidität tatsächlich ihren Höhepunkt erreicht, erwarten wir, dass Investoren mit dem Wandel des Umfelds in Bargeld und Anleihen umschichten. Klar ist: Dieser Teil des Prozesses hat noch nicht begonnen (der Markt ist weiterhin „risikofreudig“).
Verschuldung und Liquidität
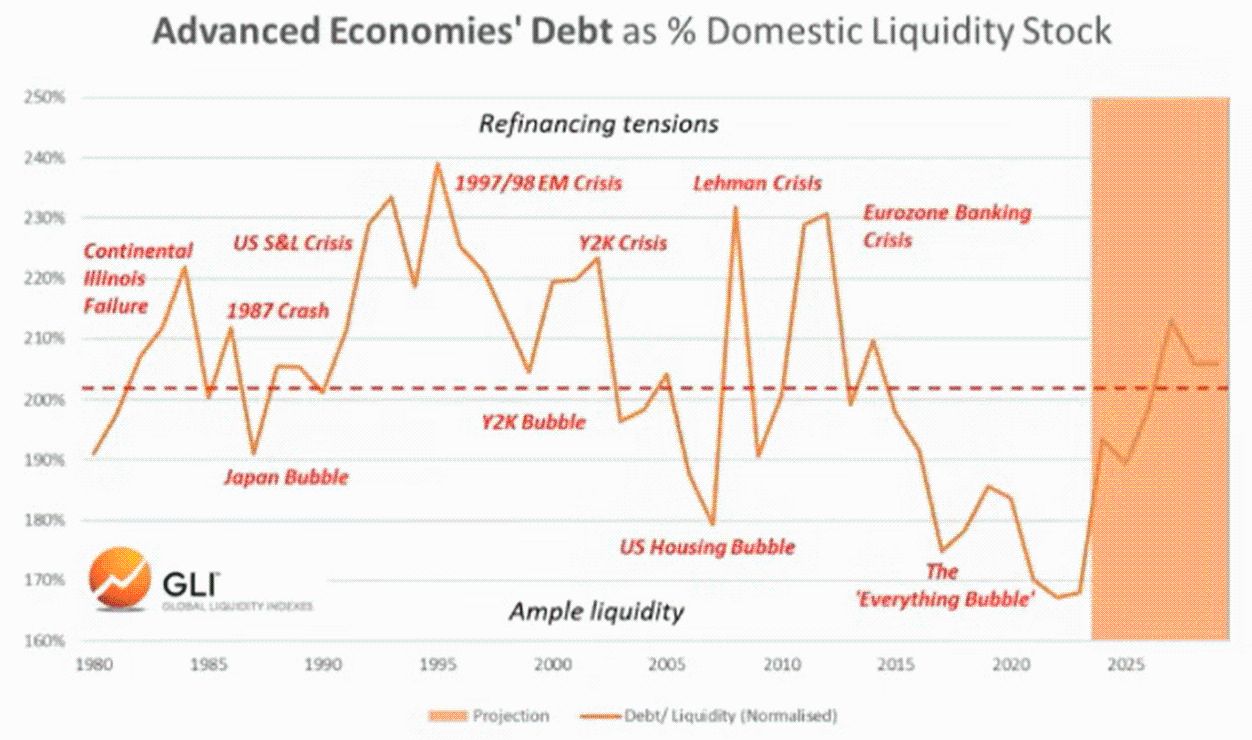
Laut Global Liquidity Index erreichte das Verhältnis von Verschuldung zu Liquidität in den wichtigsten Volkswirtschaften Ende letzten Jahres den niedrigsten Stand seit 1980. Es steigt nun an und wird voraussichtlich bis 2026 weiter steigen.
 Daten: Global Liquidity Index
Der Anstieg des Verschuldungs-Liquiditäts-Verhältnisses erschwert die Bedienung von ausstehenden Schulden in Höhe von mehreren Billionen US-Dollar, die refinanziert werden müssen.
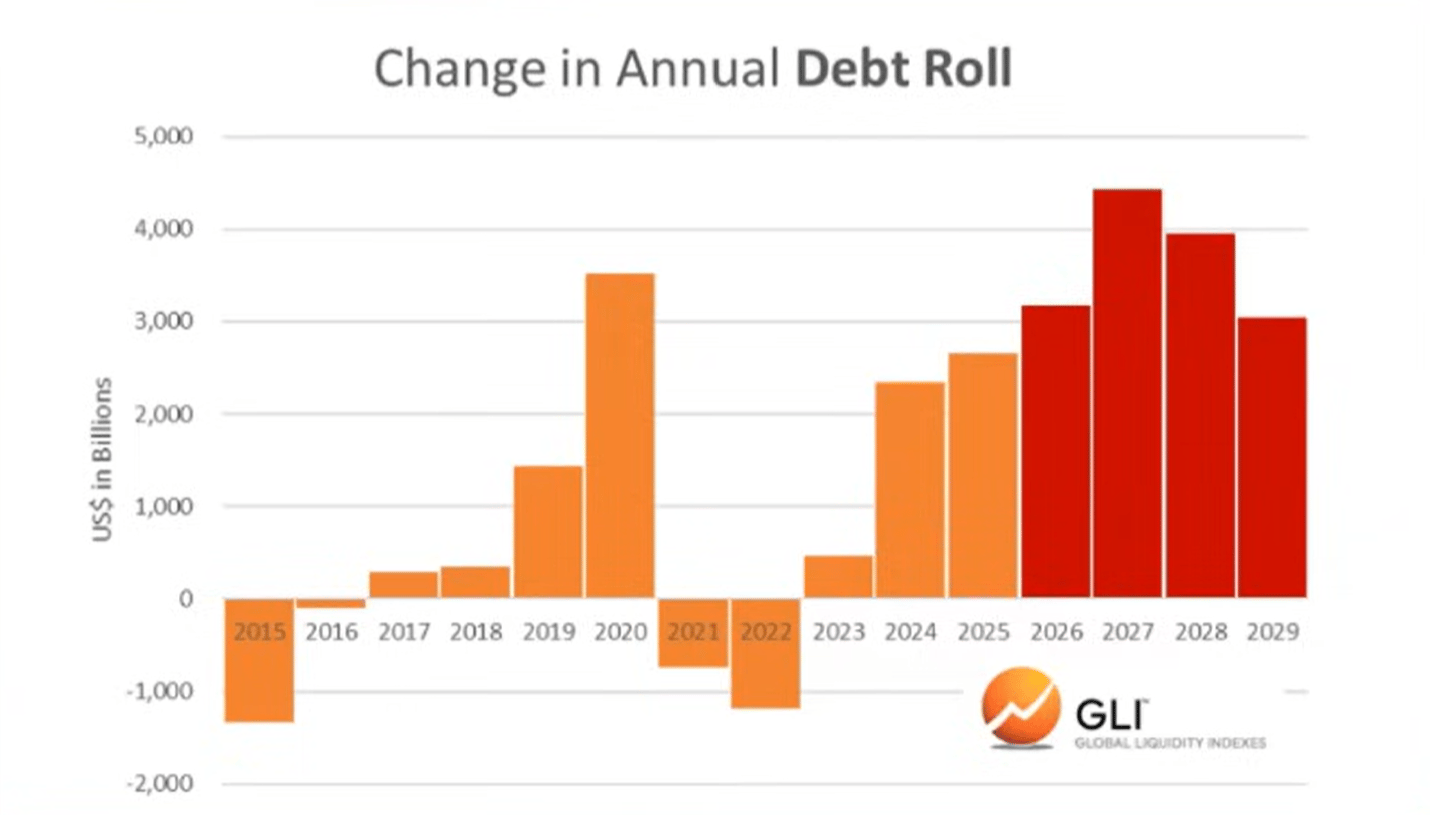 Daten: Global Liquidity Index
Bitcoin und globale Liquidität
Natürlich hat Bitcoin in den letzten beiden Zyklen das Top der globalen Liquidität „vorweggenommen“. Mit anderen Worten: Bitcoin erreichte seinen Höchststand einige Monate vor dem Höhepunkt der Liquidität und schien den anschließenden Rückgang vorauszuahnen.
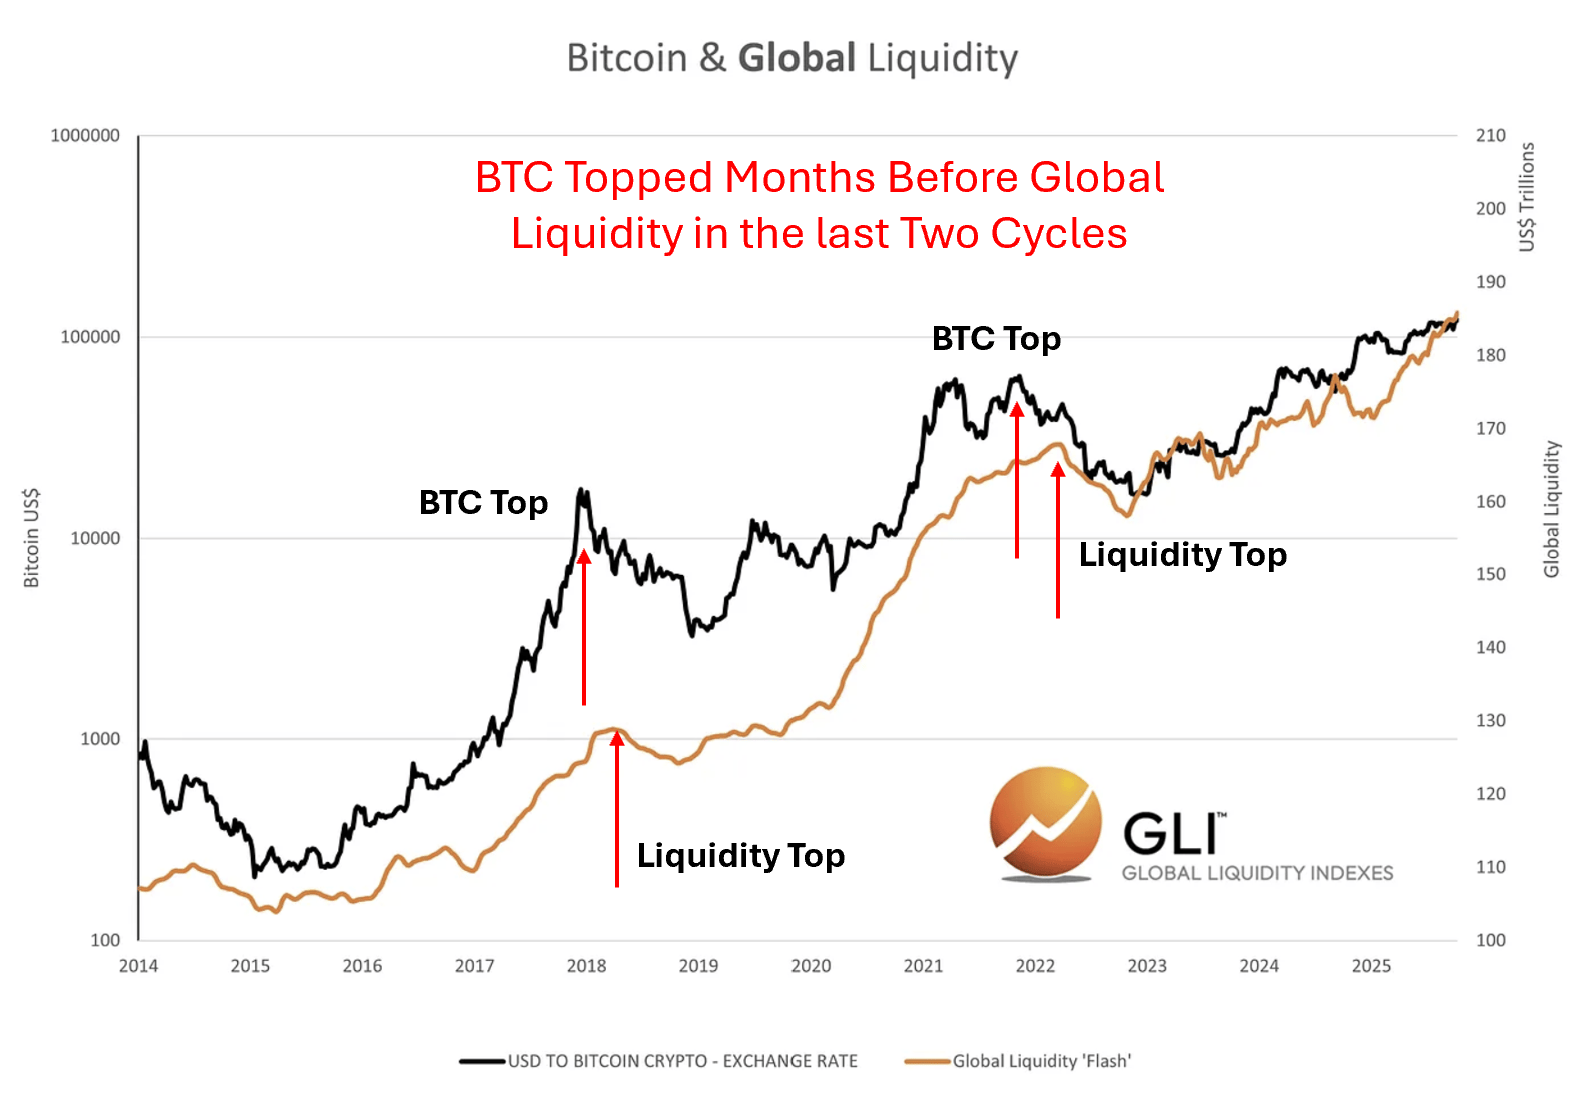 Daten: Global Liquidity Index
Wir wissen nicht, ob dies gerade jetzt geschieht. Was wir aber wissen: Der Krypto-Zyklus folgt stets dem Liquiditätszyklus.
Übereinstimmung mit dem Krypto-Zyklus
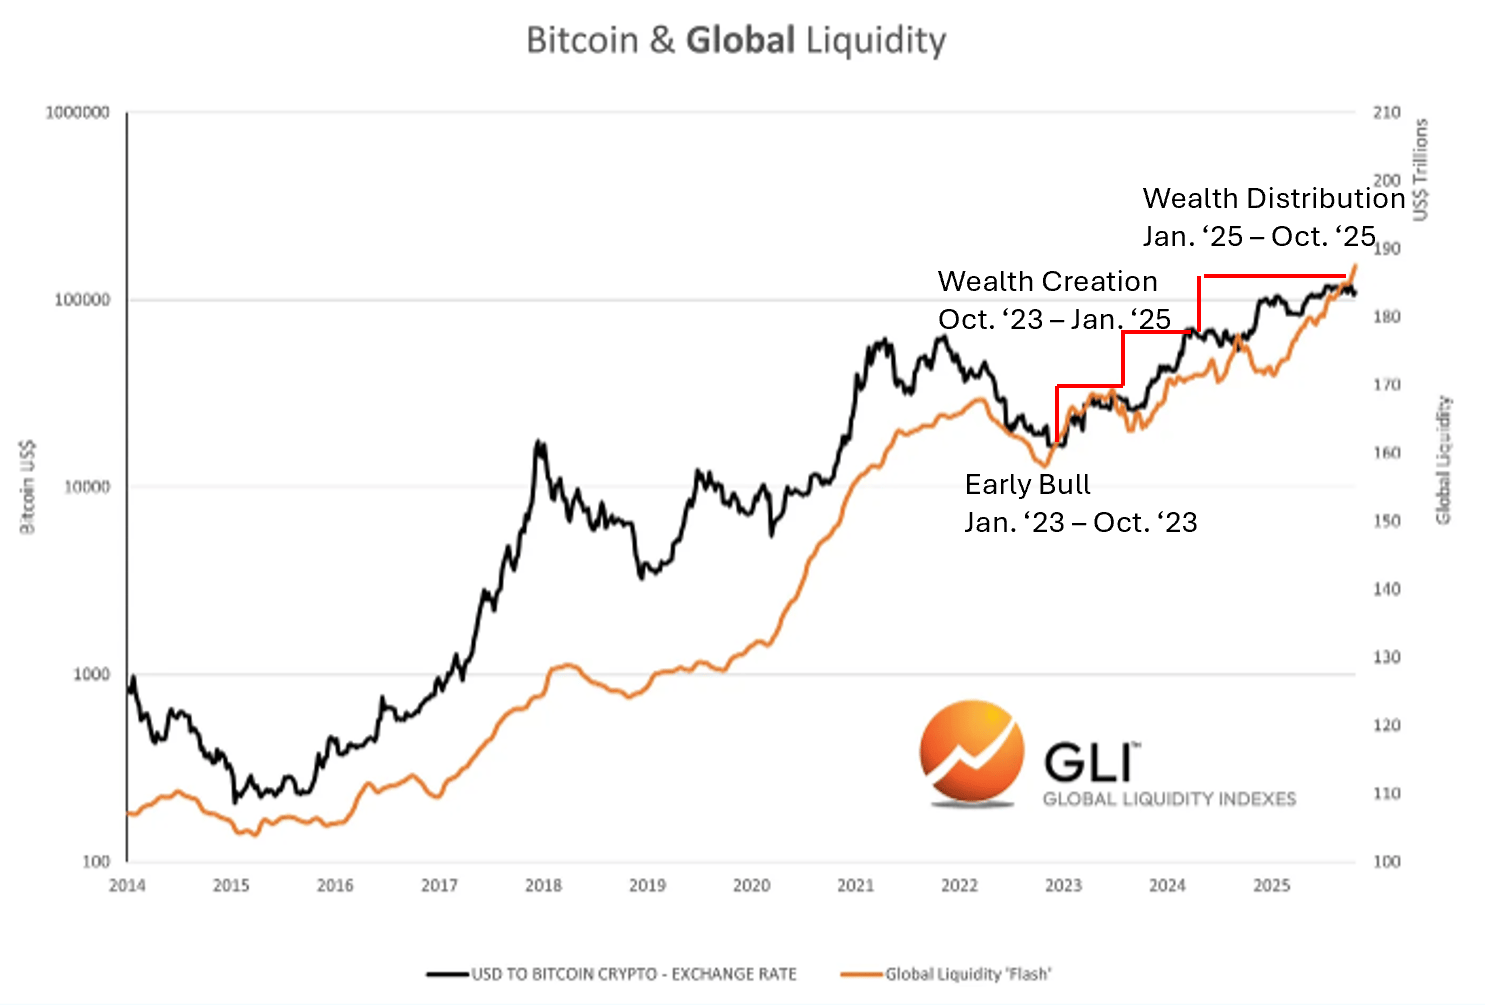 Daten: Global Liquidity Index
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Bericht: TSMC wird ab Januar nächsten Jahres die Foundry-Preise für Wafer um 3–6 % erhöhen, und die Auftragsübersicht reicht bis 2030.
Laut Medienberichten verzeichnen die fortschrittlichen Fertigungsprozesse von TSMC mit 2 nm und 3 nm, die zu höheren Preisen angeboten werden, die stärksten Preisanstiege. Reife und spezielle Fertigungsprozesse werden hingegen je nach Produkt, Auslastung und Kunden individuell verhandelt. Der Auslastungsgrad der 8-Zoll-Fabriken von TSMC liegt derzeit über 100%, und Prozesse unter 45 nm sind vollständig ausgelastet. Der Aufbau von KI-Datenzentren treibt nicht nur die Nachfrage nach GPU und HBM an, sondern fördert auch die Bestellungen für PMIC, MCU und analoge ICs bei reifen Fertigungsprozessen.
Das US-Finanzministerium plant, bis zu 6 Milliarden US-Dollar an langfristigen Staatsanleihen zurückzukaufen, die Rendite der 30-jährigen Anleihen erreicht den höchsten Stand seit 2007.
Dies ist die zweite Runde von verstärkten Rückkäufen langlaufender Staatsanleihen durch das Finanzministerium. Dieses Mal werden Staatsanleihen mit einer Laufzeit von 20 bis 30 Jahren zurückgekauft. Nach der Ankündigung des maximalen Rückkaufvolumens stieg die Rendite der 30-jährigen US-Staatsanleihe weiter an und überschritt zeitweise 5,4%. Beim ersten verstärkten Rückkauf vor zwei Wochen lag das maximale Rückkaufziel ebenfalls bei 6 Milliarden US-Dollar und damit unter den Erwartungen einiger Marktteilnehmer. Tatsächlich wurden jedoch nur 5,2 Milliarden US-Dollar zurückgekauft, da das Finanzministerium von unzureichenden kompetitiven Geboten sprach.
Mehrere Faktoren sorgen für Druck, der Ausverkauf von US-Staatsanleihen verschärft sich! Die Rendite der 5-jährigen Anleihen überschreitet erstmals seit 2007 die 5 %, und die 10-jährige Rendite steigt auf 5,1 %.
Der US-PMI für September übertraf die Erwartungen, der internationale Rohölpreis stieg wieder auf 100 US-Dollar, und Signale für Zinserhöhungen von Fed-Gouverneuren belasteten den Anleihemarkt. Die enttäuschende Auktion von fünfjährigen Staatsanleihen verschärfte die Schwierigkeiten am Anleihemarkt zusätzlich. Die psychologische Marke von 5% bei den Renditen zehnjähriger US-Staatsanleihen verliert zunehmend ihre „Obergrenze“-Bedeutung, und der Markt diskutiert nun bereits über 6%. Neben den Zinserhöhungserwartungen führen auch finanzpolitische und angebotsseitige Belastungen zu einem Anstieg der langfristigen Anleiherenditen.
Berichten zufolge erwägt die Trump-Regierung ein 90-tägiges Diesel-Exportverbot, was jedoch dementiert wurde; die US-Energieministerin äußerte öffentlich ihre Ablehnung.
Am Mittwoch berichtete Politico, dass die Trump-Regierung ein 90-tägiges Verbot von Diesel-Exporten vorbereite. Kurz darauf meldete Reuters jedoch, dass die USA nicht bereit seien, ein solches Verbot umzusetzen. Die US-Energieministerin erklärte am selben Tag, ein Exportverbot für Diesel sei „definitiv nicht praktikabel“; ein solcher Schritt würde die Raffinerien zwingen, ihre Kapazitäten zu kürzen, was wiederum zu höheren Preisen für Benzin und Flugkraftstoff führen würde. Nach dem Bericht von Politico fielen die US-Diesel-Futures zeitweise um mehr als 7 %, erholten sich anschließend etwas, konnten aber die Verluste nicht wettmachen.
Krypto-Preise
Mehr


