
¿Sigue siendo rentable para emisores como BlackRock tras la salida de fondos de los ETF cripto?

Los ingresos por comisiones de los ETF cripto de BlackRock cayeron un 38%, mostrando que el negocio de ETF no puede escapar a los ciclos del mercado.
Título original: When Wrappers Run Red
Autor original: Prathik Desai, Token Dispatch
Traducción original: Luffy, Foresight News
En las dos primeras semanas de octubre de 2025, los ETF spot de bitcoin atrajeron 3.2 billones de dólares y 2.7 billones de dólares respectivamente en flujos de entrada, estableciendo el récord más alto y el quinto más alto de entradas netas semanales en 2025.
Antes de esto, los ETF de bitcoin estaban en camino de lograr “ninguna semana consecutiva de salidas de capital” en la segunda mitad de 2025.
Sin embargo, el evento de liquidación de criptomonedas más grave de la historia llegó de forma inesperada. Esta evaporación de activos por 19 billones de dólares todavía deja al mercado cripto con secuelas.
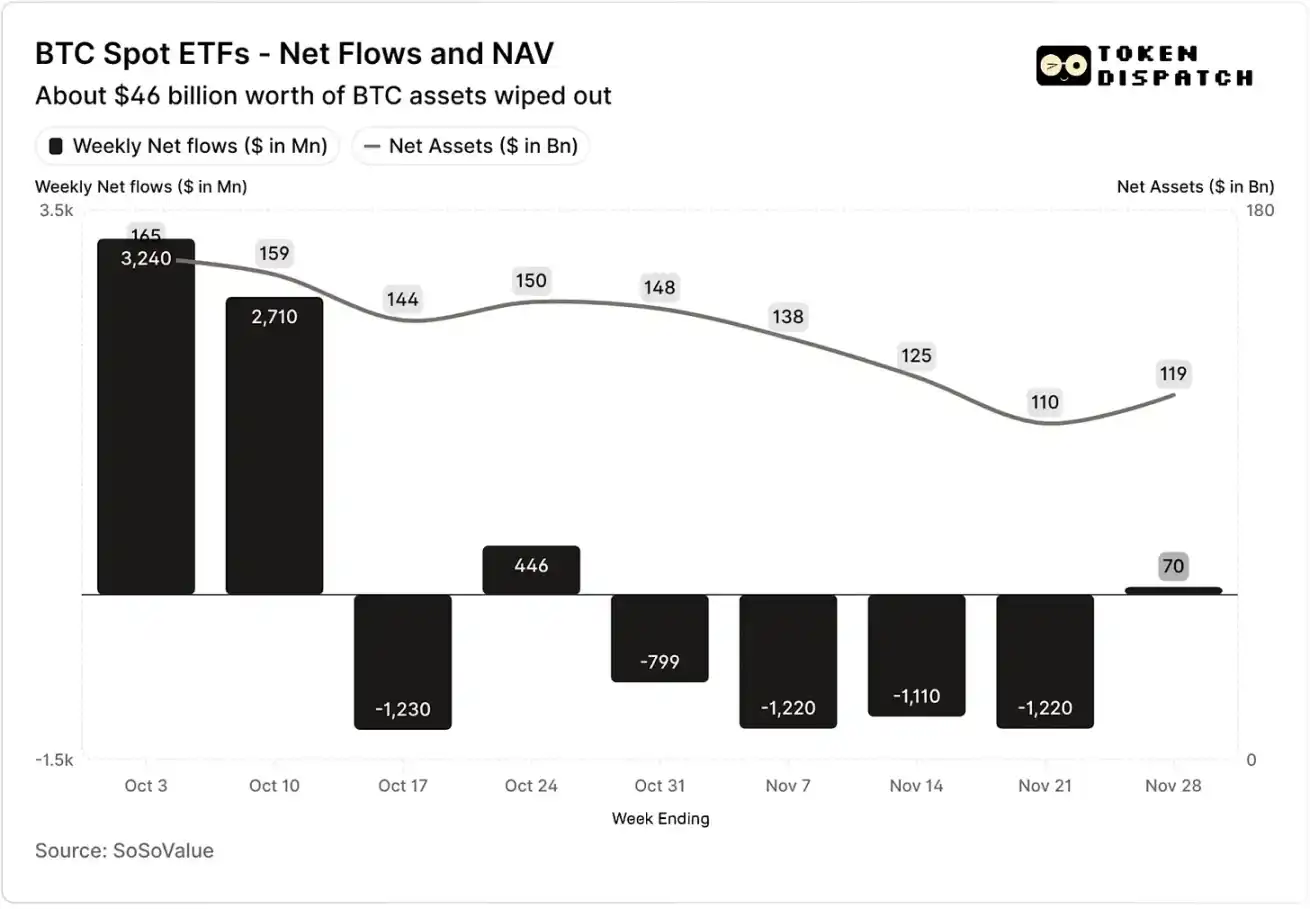
Flujos netos de capital y valor neto de los activos de los ETF spot de bitcoin en octubre y noviembre
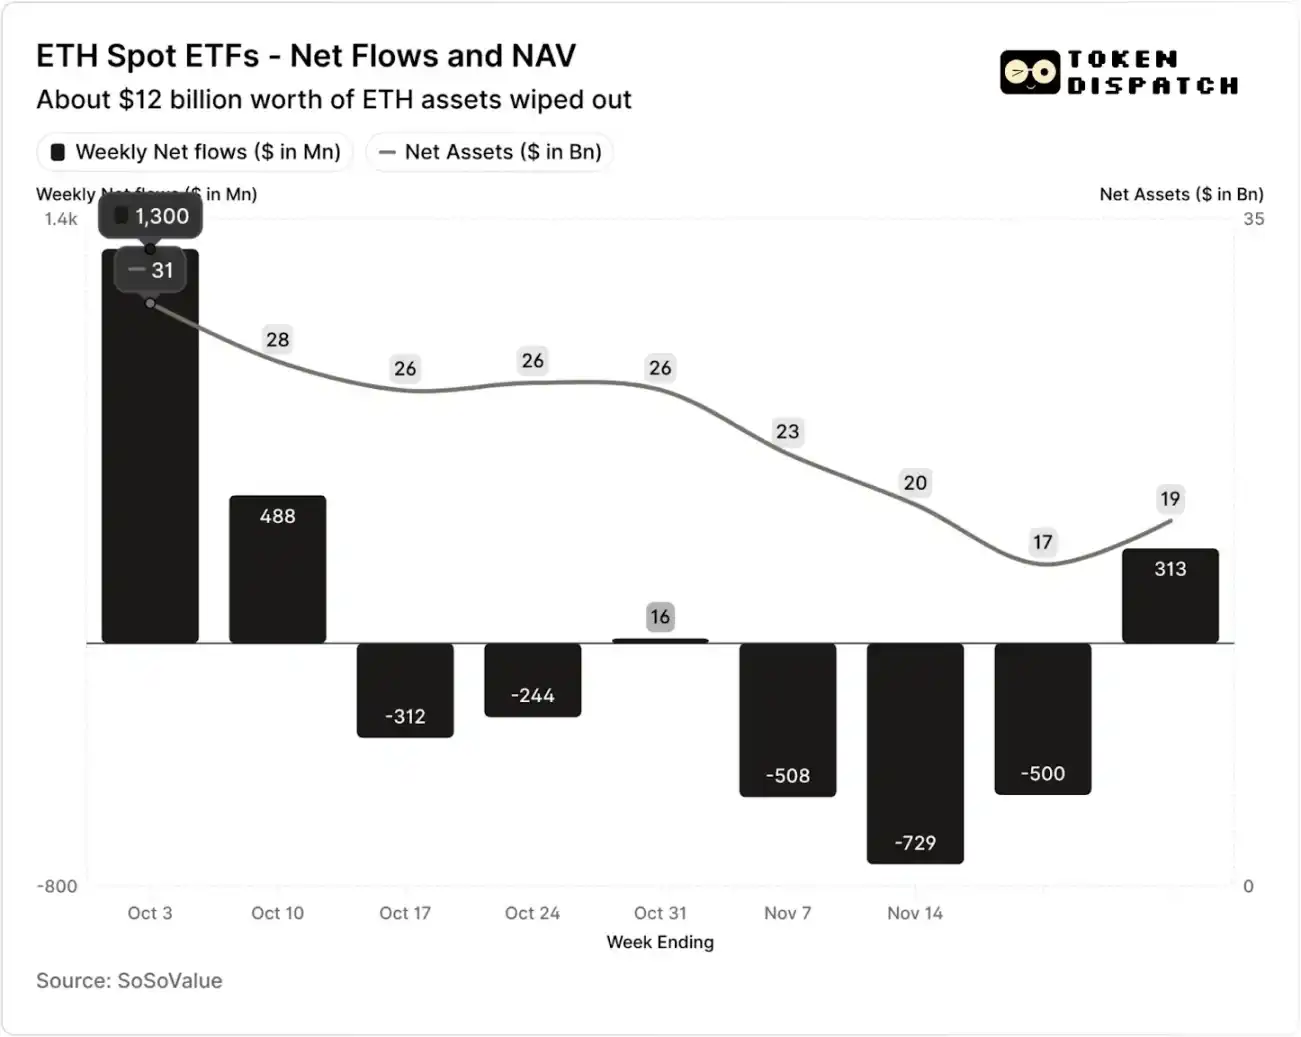
Flujos netos de capital y valor neto de los activos de los ETF spot de ethereum en octubre y noviembre
Pero en las siete semanas posteriores al evento de liquidación, los ETF de bitcoin y ethereum experimentaron salidas de capital en cinco semanas, con montos superiores a 5 billones de dólares y 2 billones de dólares respectivamente.
Hasta la semana del 21 de noviembre, el valor neto de los activos (NAV) gestionados por los emisores de ETF de bitcoin se redujo de aproximadamente 164.5 billones de dólares a 110.1 billones de dólares; el valor neto de los activos de los ETF de ethereum casi se redujo a la mitad, de 30.6 billones de dólares a 16.9 billones de dólares. Esta caída se debió en parte a la bajada de precios de bitcoin y ethereum, así como al rescate de algunos tokens. En menos de dos meses, el valor neto combinado de los activos de los ETF de bitcoin y ethereum se evaporó en aproximadamente un tercio.
La caída en los flujos de capital refleja no solo el sentimiento de los inversores, sino que también afecta directamente los ingresos por comisiones de los emisores de ETF.
Los ETF spot de bitcoin y ethereum son “máquinas de imprimir dinero” para emisores como BlackRock, Fidelity, Grayscale y Bitwise. Cada fondo cobra comisiones según el tamaño de los activos bajo gestión, generalmente anunciadas como una tasa anual, pero en realidad calculadas diariamente sobre el valor neto de los activos.
Cada día, los fondos fiduciarios que poseen participaciones de bitcoin o ethereum venden parte de sus posiciones para pagar comisiones y otros gastos operativos. Para los emisores, esto significa que sus ingresos anuales son aproximadamente iguales al tamaño de los activos bajo gestión (AUM) multiplicado por la tasa de comisión; para los tenedores, esto implica que la cantidad de tokens en su poder se diluye gradualmente con el tiempo.
Las tasas de los emisores de ETF oscilan entre el 0.15% y el 2.50%.
El rescate o la salida de capital en sí no genera directamente ganancias o pérdidas para los emisores, pero la salida reduce el tamaño de los activos gestionados, disminuyendo así la base de activos sobre la que se pueden cobrar comisiones.
El 3 de octubre, el tamaño combinado de los activos gestionados por los emisores de ETF de bitcoin y ethereum alcanzó los 195 billones de dólares, lo que, combinado con las tasas mencionadas, representaba un fondo de comisiones considerable. Pero para el 21 de noviembre, los activos restantes de estos productos eran solo alrededor de 127 billones de dólares.
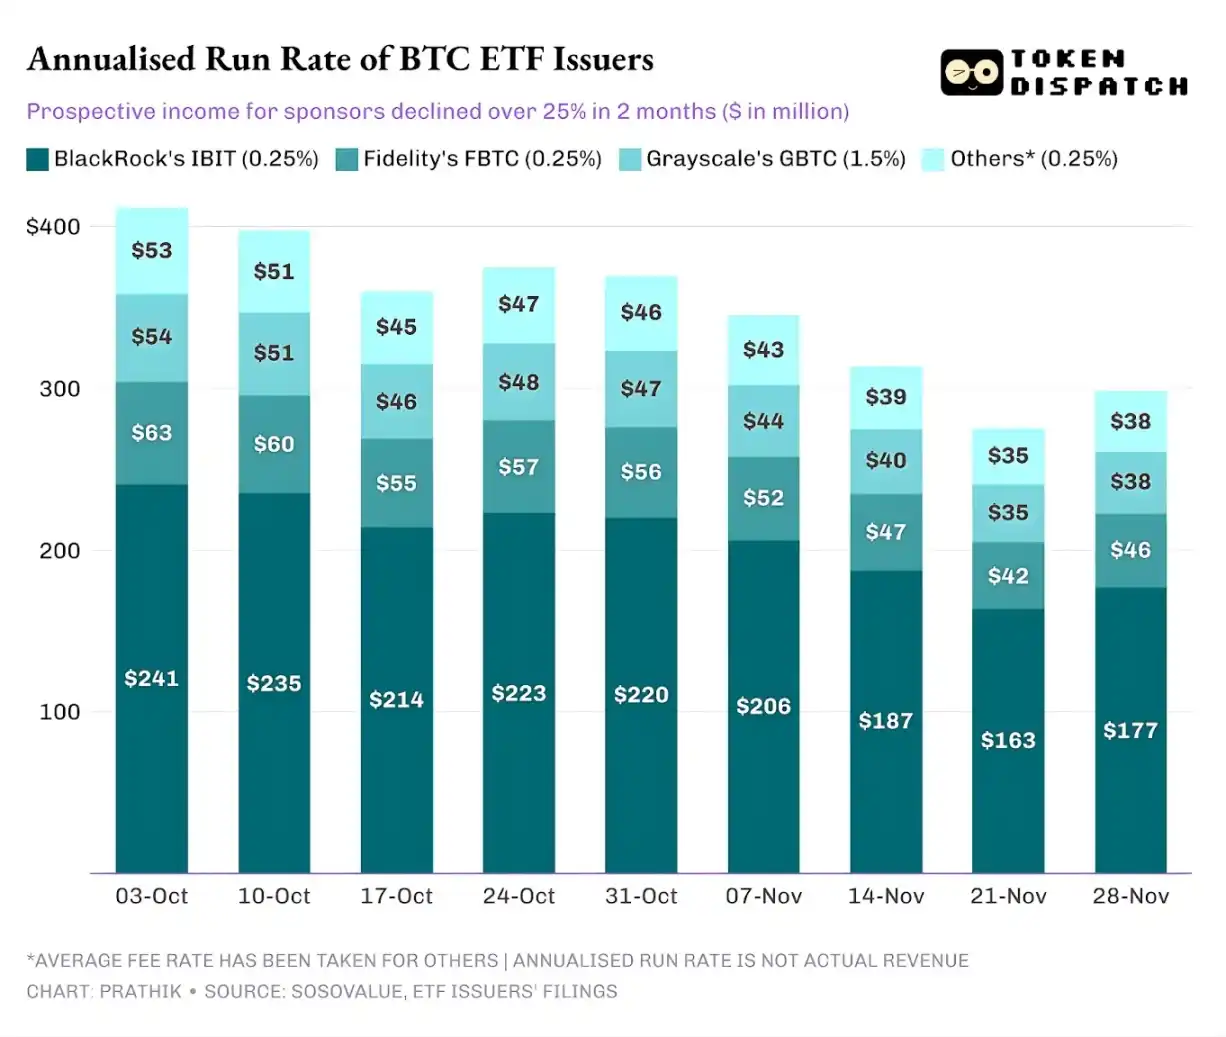
Si se calcula el ingreso anualizado por comisiones según el tamaño de los activos gestionados al final de cada semana, en los últimos dos meses, los ingresos potenciales de los ETF de bitcoin cayeron más del 25%; los emisores de ETF de ethereum se vieron aún más afectados, con una caída del 35% en los ingresos anualizados durante las últimas nueve semanas.
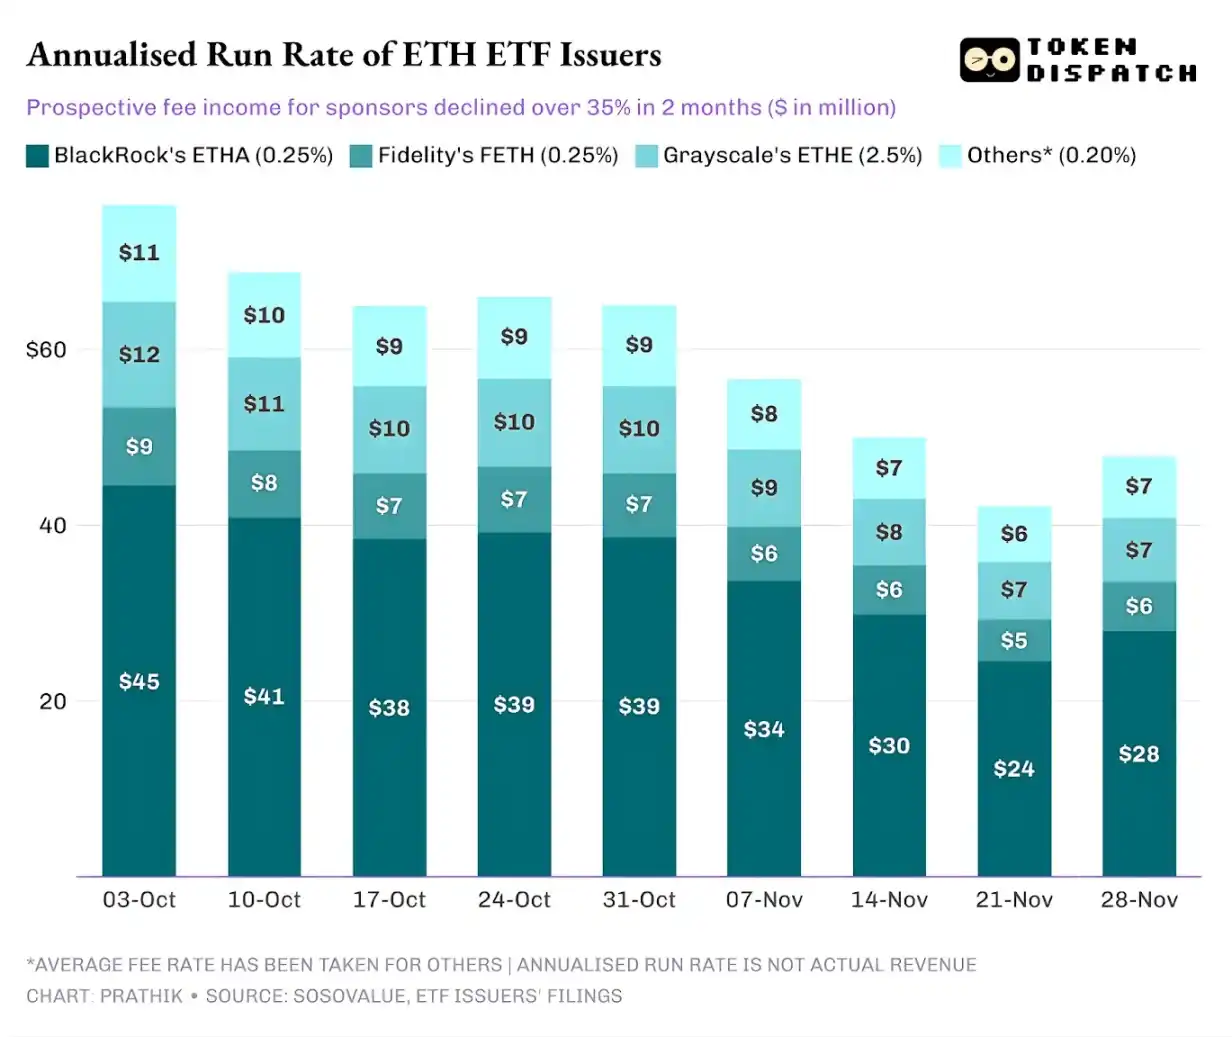
Cuanto mayor es la escala de emisión, más fuerte es la caída
Desde la perspectiva de un solo emisor, los flujos de capital muestran tres tendencias ligeramente diferentes.
Para BlackRock, su negocio se caracteriza por la “economía de escala” y la “volatilidad cíclica”. Sus IBIT y ETHA se han convertido en la opción predeterminada para los inversores institucionales que buscan exposición a bitcoin y ethereum a través de ETF. Esto permite que la mayor gestora de activos del mundo cobre una tasa del 0.25% sobre una base de activos masiva, especialmente cuando el tamaño de los activos alcanzó un récord a principios de octubre, generando ingresos muy sustanciales. Pero esto también significa que, cuando los grandes tenedores decidieron reducir riesgos en noviembre, IBIT y ETHA se convirtieron en los principales objetivos de venta.
Los datos lo demuestran: los ingresos anualizados por comisiones de los ETF de bitcoin y ethereum de BlackRock cayeron un 28% y un 38% respectivamente, superando las caídas promedio del sector del 25% y 35%.
La situación de Fidelity es similar a la de BlackRock, aunque a menor escala. Sus fondos FBTC y FETH también siguieron el ritmo de “primero entradas, luego salidas”, con el entusiasmo del mercado de octubre finalmente reemplazado por salidas de capital en noviembre.
La historia de Grayscale está más relacionada con “problemas heredados”. En su momento, GBTC y ETHE fueron el único canal a gran escala para que muchos inversores estadounidenses accedieran a bitcoin y ethereum a través de cuentas de corretaje. Pero con BlackRock, Fidelity y otras instituciones liderando el mercado, el monopolio de Grayscale ha desaparecido. Para empeorar las cosas, la estructura de altas comisiones de sus productos tempranos ha ejercido presión de salida de capital durante los últimos dos años.
El desempeño del mercado en octubre y noviembre también confirma esta tendencia de los inversores: cuando el mercado es alcista, los fondos se trasladan a productos con comisiones más bajas; cuando el mercado es bajista, se reduce la exposición en general.
Las comisiones de los primeros productos cripto de Grayscale son de 6 a 10 veces más altas que las de los ETF de bajo costo. Aunque las altas comisiones pueden inflar los ingresos, los elevados costos continúan alejando a los inversores, reduciendo la base de activos sobre la que se pueden cobrar comisiones. Los fondos que permanecen suelen estar atados por costos de fricción como impuestos, mandatos de inversión o procesos operativos, en lugar de por elección activa de los inversores; y cada salida de capital recuerda al mercado que, ante una mejor opción, más tenedores abandonarán los productos de altas comisiones.
Estos datos de ETF revelan varias características clave del proceso de institucionalización de las criptomonedas en la actualidad.
El mercado de ETF spot de octubre y noviembre muestra que la gestión de ETF cripto es tan cíclica como el mercado de los activos subyacentes. Cuando los precios suben y las noticias son positivas, los flujos de entrada aumentan los ingresos por comisiones; pero si el entorno macro cambia, los fondos se retiran rápidamente.
Si bien las grandes instituciones emisoras han construido “canales de cobro” eficientes sobre los activos de bitcoin y ethereum, la volatilidad de octubre y noviembre demuestra que estos canales tampoco pueden escapar al ciclo del mercado. Para los emisores, el desafío clave es cómo retener activos durante una nueva ronda de shocks del mercado y evitar que los ingresos por comisiones fluctúen drásticamente con los cambios macroeconómicos.
Aunque los emisores no pueden evitar que los inversores rescaten participaciones durante una ola de ventas, los productos de rendimiento pueden amortiguar en cierta medida el riesgo a la baja.
Los ETF de opciones call cubiertas pueden proporcionar ingresos por primas a los inversores (nota: una opción call cubierta es una estrategia de inversión en opciones en la que el inversor, mientras posee el activo subyacente, vende una cantidad equivalente de contratos de opciones call. Al cobrar la prima, esta estrategia busca aumentar el rendimiento de la posición o cubrir parcialmente el riesgo.), compensando parte de la caída de precio del activo subyacente; los productos de staking también son una dirección viable. Sin embargo, este tipo de productos deben pasar primero por la revisión regulatoria antes de poder lanzarse oficialmente al mercado.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡El “nuevo boom” de la IA se enfría rápidamente tras el rebote de la sobreventa! CoreWeave pasó de subir a caer, e IREN recortó a la mitad sus ganancias
El jueves, las acciones de IA en Wall Street sufrieron fuertes ventas, con CoreWeave, Nebius e IREN cayendo aproximadamente un 10%, 15% y 17% respectivamente. Tras el cierre, IREN superó las expectativas con su reporte financiero, mostrando un gran aumento en los ingresos de su negocio de AI Cloud. Sumado al rebote general de las tecnológicas el viernes, en la apertura de Wall Street CoreWeave subió un 9,3%, IREN un 24,6% y Nebius un 13,7%. Sin embargo, hacia el mediodía, medios estadounidenses reportaron que Microsoft no renovará parte de la capacidad de cómputo alquilada a Oracle, lo que golpeó nuevamente el ánimo del mercado y redujo las ganancias del sector Neocloud.

1998 VS 2000, directivo de Goldman Sachs: la venta masiva de IA se parece más a la crisis de LTCM que a la burbuja de internet, pero la cuestión clave aún no ha sido resuelta
El jefe de operaciones Delta One de Goldman Sachs, Privorotsky, tiende a comparar la reciente caída con el choque de liquidez al estilo de la crisis de Long-Term Capital Management (LTCM) en 1998. En ese entonces, los fundamentos del crecimiento económico estadounidense se mantenían sólidos y, una vez que la liquidez se recuperó y la Reserva Federal bajó las tasas de interés, el mercado rápidamente recuperó el terreno perdido. Sin embargo, actualmente el mercado no cuenta con el respaldo de un recorte de tasas por parte de la Fed. Por otra parte, Privorotsky señaló que el verdadero problema con la inteligencia artificial hoy en día es si los ingresos podrán eventualmente igualar el capital invertido, una cuestión que aún no tiene respuesta.

Los datos de empleo no agrícola de octubre reavivan las expectativas de una suba de tasas en diciembre: ¡Más del 80% de Wall Street apuesta por ello! “El nuevo diario de la Fed”: Las ventas impulsadas por IA podrían convertirse en una variable de política.
Después del informe de empleo no agrícola, la probabilidad de una suba de tasas en diciembre apostada por los operadores llegó a subir hasta un 85%. Los analistas de Wall Street creen que el informe brinda espacio para nuevos aumentos de tasas, trayendo nuevamente presión alcista en las tasas justo cuando el mercado, tras las elecciones de medio término, estaba preocupado por una posible desaceleración en la construcción de inteligencia artificial que podría debilitar las expectativas de subas. Sin embargo, algunos se mantienen cautelosos respecto a una suba en diciembre, ya que la volatilidad bursátil y las perspectivas de inversión en IA podrían influenciar a la Reserva Federal. Según el “Nuevo Diario de la Fed”, el informe no modifica la visión de la Fed sobre el crecimiento económico y la inflación; la venta de activos relacionados con IA podría convertirse en una nueva variable para la decisión de diciembre. Hay que prestar atención a si Waller prioriza los datos de empleo rezagados o señales del mercado más adelantadas.
El empleo no agrícola en Estados Unidos aumentó en 165,000 en octubre, superando ampliamente las expectativas. La tasa de desempleo cayó inesperadamente al 4,1%, lo que genera expectativas de aumentos de tasas de interés en diciembre.
En octubre, el empleo no agrícola en Estados Unidos aumentó en 165,000 puestos, superando en 2.5 veces el valor medio esperado por Wall Street de 65,000, lo que representa una desviación extremadamente positiva de aproximadamente 5 desviaciones estándar y supera el límite superior del rango de predicciones de todas las instituciones. La tasa de desempleo inesperadamente bajó de 4.2% a 4.1%, cuando el mercado esperaba que se mantuviera sin cambios; además, el crecimiento interanual del salario promedio aceleró a 3.1%. Al mismo tiempo, se revisaron al alza los datos de empleo no agrícola de los dos meses anteriores en un total de 84,000 puestos adicionales. Tras la publicación de estos datos, el rendimiento de los bonos del Tesoro estadounidense a dos años subió 7 puntos básicos y la probabilidad de una suba de tasas por parte de la Reserva Federal en diciembre se valoró en un 70%.
Precios de las criptos
Más


