
Resumen de la investigación de expertos de Marvell: CPO enfrenta retrasos, NPO entra al rescate y los pedidos se posponen hasta dentro de dos años.

El mayor competidor de NVIDIA, AMD, acaba de devolver la solución CPO de Marvell —pero no te apresures a ponerte bajista, porque los clientes ni siquiera pueden esperar por la "solución degradada". Los pedidos atrasados de DSP de 1,6T de Marvell ya están programados para dentro de dos años.
(Aclaración: el experto consultado no mencionó el nombre del cliente, pero combinando la investigación se sabe que Meta y OpenAI son los compradores finales, y Marvell justamente les suministra indirectamente a través de la cadena de AMD. Por lo tanto, Bolsa EE.UU. (red de inversión) especula que este cliente probablemente sea AMD.)
Esto es lo contraintuitivo de esta investigación experta: la mala noticia es que la tecnología CPO falló, la buena es que la demanda es tan fuerte que a nadie le importa.
Este proyecto era originalmente una solución de interconexión óptica CPO de 6,4T de ancho de banda y 32 canales, pensada por AMD para grandes clientes como Meta y OpenAI, junto con el ASIC switch de Marvell, todo incluido —AMD en sí no tiene tecnología óptica ni de chips de conmutación, así que los proveedores sólo podían elegir entre Broadcom y Marvell.
El resultado es que a principios de 2026, cuando salieron las primeras muestras, el rendimiento no cumplió y la tasa de éxito de fabricación también fue un problema. Así que AMD decidió rápidamente cambiar a NPO.
Hay un detalle clave aquí, que los minoristas suelen malinterpretar: la previsión de volumen de entregas no cambió ni una palabra, lo único que cambió fue la modalidad de entrega. Los Meta y OpenAI detrás del cliente sólo les importa una cosa: la entrega puntual.
CPO es la solución ideal, pero si NPO puede ser entregado, lo aceptan. ¿Qué si NPO consume más energía y cuesta más? En estos años de urgencia por construir infraestructura de IA eso no es prioritario.
Así que no te asustes por titulares de “CPO frustrado”.
En palabras del experto:
NPO es solo un producto de transición con ciclo de vida de dos o tres años; ya en 2028 el mercado podría demandar hasta 30 millones de unidades —un “producto de transición” que crea un mercado tan grande.
¿Por qué falló CPO?
En la visión ideal, el CPO integra el módulo óptico y el GPU en un solo encapsulado. Pero la realidad actual es que tanto Marvell como Broadcom lo implementan como “dos módulos separados, soldados en la misma placa madre”.
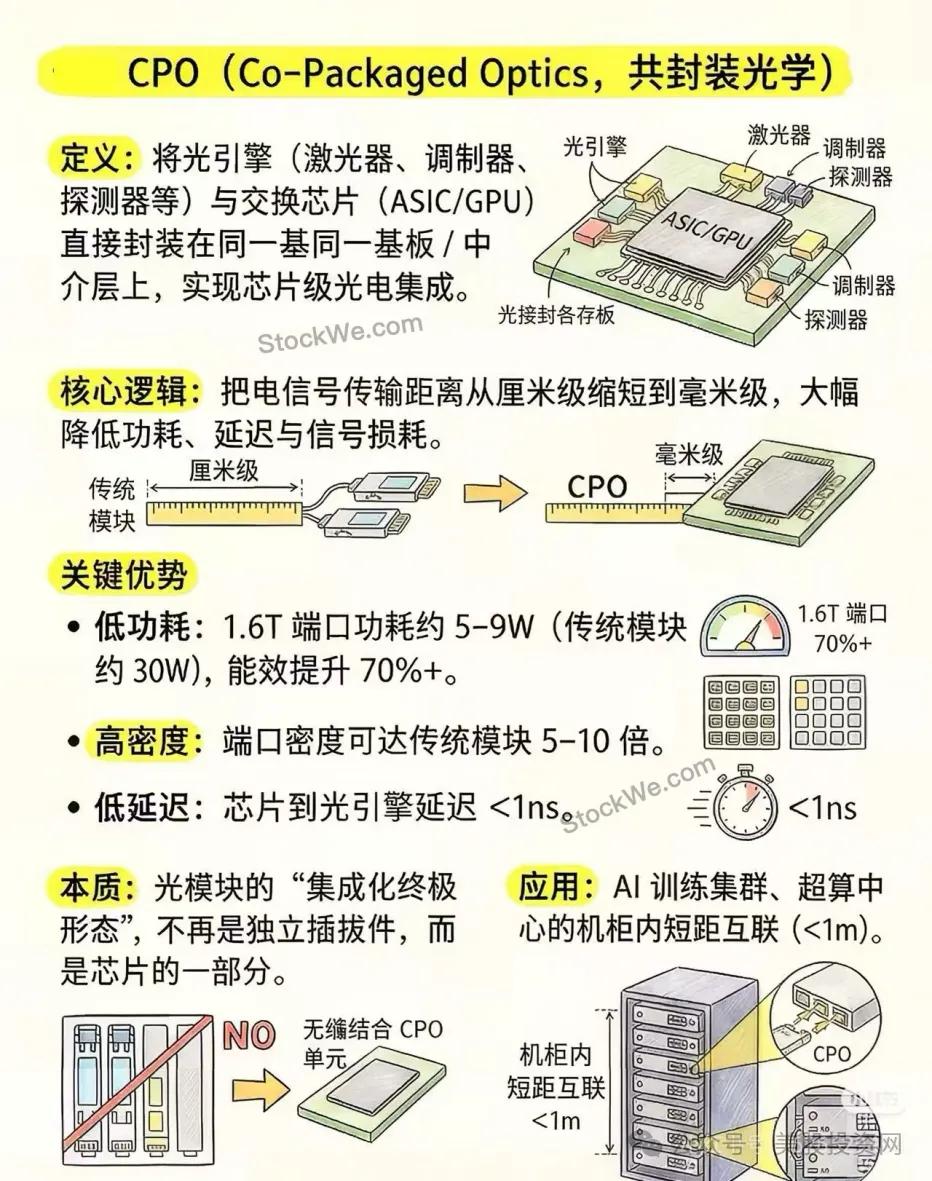
Una señal eléctrica de alta velocidad de 200G pasa por múltiples capas de PCB y soldaduras, con demasiada pérdida, imposible de corregir. Al final, sólo se puede añadir un retimer (versión simplificada de DSP) para restaurar la señal —32 canales requieren 4 de estos, colocando estos chips junto al motor óptico en la misma placa.
Esta configuración se llama NPO.
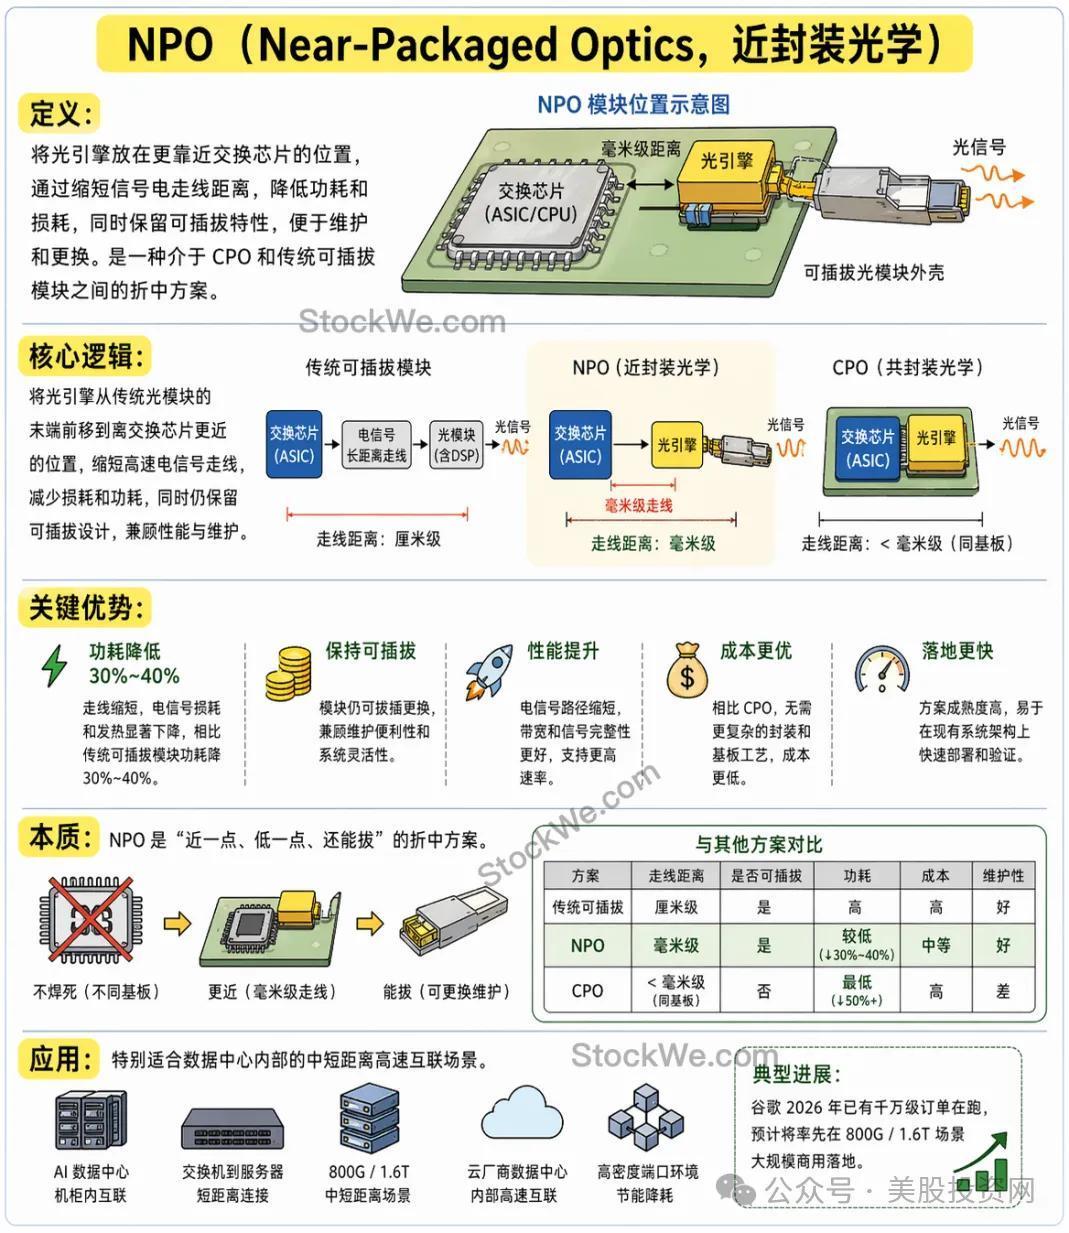
Lo interesante es que este no es sólo un problema de Marvell. El experto lo dice claro: Broadcom, NVIDIA, AMD, Google, Amazon, todos en la industria cayeron en la trampa de “irse por un camino demasiado agresivo”. NVIDIA apostó por el co-encapsulado verdadero de TSMC, con aún peor tasa de éxito de fabricación. Además, ese tipo de estructura no permite un DSP —tras cambiar a NPO, incluso subcontrataron esa parte a InnoLight.
En resumen: la interconexión óptica es obligatoria; si el CPO no sale todavía, entonces se usa por ahora la solución NPO. Pero nadie abandona el CPO: todas las empresas avanzan ambas líneas a la vez, porque el CPO es el futuro definitivo.
Analizando todo el panorama, se entiende por qué Marvell está ahora en una posición tan cómoda.
Amazon es el comprador más pragmático. Trainium 4 (segunda mitad de 2027) pasará completamente a interconexión óptica; si CPO no llega a tiempo, no dudan en usar NPO. Ya comenzó el proyecto de Trainium 5, y la solución Celestial AI, adquirida por Marvell, es bien vista.
Google dice que no, pero actúa en serio— en privado no deja de buscar soluciones CPO/NPO, incluso consultó con Marvell, y la reciente firma de un gran acuerdo es en gran parte para contrarrestar a Broadcom y NVIDIA. Es sencillo: pueden desarrollar TPU ellos mismos, pero no la óptica; esa parte solo se puede comprar.
Microsoft es el cliente más estable: el mayor comprador de módulos ópticos coherentes ZR, y la próxima generación ya prácticamente asegurada con Marvell. Sobre el rumor de producir cientos de miles de dispositivos MicroLED a finales de 2027, palabras textuales del experto: tener un calendario de entregas es “sorprendente”, probablemente solo estén en estudios preliminares.
OpenAI propuso un proyecto radical de 400G PAM4, que el experto considera poco realista en los próximos dos o tres años, ya que toda la cadena técnica (TIA, Driver, SerDes) aún no está madura.
La cifra más valiosa de esta investigación
1.6T DSP: los pedidos atrasados tienen plazo de entrega a dos años. Se rumorea en la industria que cierto canal de esta generación de DSP no es óptimo y la empresa está rehaciendo la versión corregida (respin)—es cierto, pero no afecta en absoluto la recepción de pedidos;
Módulos ZR: entregas mensuales de 40.000 a 50.000 unidades, precio unitario de USD 2.000-3.000, ingresos líderes a nivel global; Google emite órdenes abiertas—todo ZR de 800G que cumpla estándar, lo compran todo. El problema ahora es la incapacidad de entregar pues el cuello de botella es la capacidad de toda la cadena de suministro;
Algunas empresas de China: capacidad de ensamblaje de primer nivel mundial, pero los chips clave de alta rentabilidad como DSP, TIA y Driver se tienen que comprar casi todos a Marvell. Los pedidos van a los fabricantes de módulos, pero el grueso de las ganancias queda en los productores de chips—esta frase es el resumen más preciso del experto sobre las acciones de óptica en China.
¿Dónde están los riesgos?
Para ser justos, hay que ver las dos caras.
NPO es un negocio de transición, ventana de dos o tres años, al final la batalla se jugará en el terreno del CPO;
Broadcom, NVIDIA, COHR e incluso ALAB (el experto los compara: Broadcom es el polifacético, Marvell es algo más chico, Astera es aún más pequeño) están compitiendo por posición cerca de los grandes clientes;
Las startups de Silicon Valley no es que tengan problemas técnicos, sino que no pueden conseguir capacidad de obleas de TSMC—sin el respaldo de un gran cliente, ni siquiera compran el ticket de entrada.
Así que volviendo a la conclusión inicial: esta investigación no narra una historia de fracaso técnico, sino una de una demanda tan fuerte que tolera errores.
El punto de inflexión de la interconexión óptica ya pasó; ahora la clave no es elegir el camino correcto, sino quién puede entregar en tiempo y de forma estable—y actualmente, no poder entregar es el único dolor compartido en toda la industria.
Bolsa EE.UU. (red de inversión) VIP completamente renovado
Big Data en la Bolsa estadounidense
Bolsa EE.UU. (red de inversión)
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Los datos de empleo no agrícola de octubre reavivan las expectativas de una suba de tasas en diciembre: ¡Más del 80% de Wall Street apuesta por ello! “El nuevo diario de la Fed”: Las ventas impulsadas por IA podrían convertirse en una variable de política.
Después del informe de empleo no agrícola, la probabilidad de una suba de tasas en diciembre apostada por los operadores llegó a subir hasta un 85%. Los analistas de Wall Street creen que el informe brinda espacio para nuevos aumentos de tasas, trayendo nuevamente presión alcista en las tasas justo cuando el mercado, tras las elecciones de medio término, estaba preocupado por una posible desaceleración en la construcción de inteligencia artificial que podría debilitar las expectativas de subas. Sin embargo, algunos se mantienen cautelosos respecto a una suba en diciembre, ya que la volatilidad bursátil y las perspectivas de inversión en IA podrían influenciar a la Reserva Federal. Según el “Nuevo Diario de la Fed”, el informe no modifica la visión de la Fed sobre el crecimiento económico y la inflación; la venta de activos relacionados con IA podría convertirse en una nueva variable para la decisión de diciembre. Hay que prestar atención a si Waller prioriza los datos de empleo rezagados o señales del mercado más adelantadas.
El empleo no agrícola en Estados Unidos aumentó en 165,000 en octubre, superando ampliamente las expectativas. La tasa de desempleo cayó inesperadamente al 4,1%, lo que genera expectativas de aumentos de tasas de interés en diciembre.
En octubre, el empleo no agrícola en Estados Unidos aumentó en 165,000 puestos, superando en 2.5 veces el valor medio esperado por Wall Street de 65,000, lo que representa una desviación extremadamente positiva de aproximadamente 5 desviaciones estándar y supera el límite superior del rango de predicciones de todas las instituciones. La tasa de desempleo inesperadamente bajó de 4.2% a 4.1%, cuando el mercado esperaba que se mantuviera sin cambios; además, el crecimiento interanual del salario promedio aceleró a 3.1%. Al mismo tiempo, se revisaron al alza los datos de empleo no agrícola de los dos meses anteriores en un total de 84,000 puestos adicionales. Tras la publicación de estos datos, el rendimiento de los bonos del Tesoro estadounidense a dos años subió 7 puntos básicos y la probabilidad de una suba de tasas por parte de la Reserva Federal en diciembre se valoró en un 70%.
La ola de ventas de IA impacta la IPO de Anthropic, con la estimación de valoración potencial reducida a entre 1,2 y 1,3 billones de dólares.
El rango de valuación discutido por los potenciales inversores se ha reducido desde los 2 billones de dólares previos a entre 1,2 y 1,3 billones de dólares, e incluso algunos estrategas sugieren que sea inferior a 1 billón de dólares para garantizar la seguridad. Ante la fuerte volatilidad del mercado y preocupaciones financieras como pérdidas trimestrales, Anthropic enfrenta la difícil decisión de aceptar una devaluación, emitir menos acciones o posponer su salida a la bolsa.

Los ingresos del tercer trimestre de Moderna aumentaron un 29% interanual, superando ampliamente las expectativas, y elevó su previsión de crecimiento anual de ingresos al 15%-25% | Informe de resultados financieros
Los ingresos de Moderna en el tercer trimestre aumentaron un 29% interanual, alcanzando 1.310 millones de dólares, superando ampliamente las expectativas de ganancias. La empresa elevó su proyección de crecimiento de ingresos para 2026 a un rango del 15% al 25%. El mejor desempeño se debió al aumento en la demanda de la nueva generación de vacunas contra el COVID-19, la vacuna contra la gripe y la expansión en mercados internacionales. Además, los datos de la fase III de la vacuna personalizada contra el cáncer mostraron avances positivos. Al mismo tiempo, la compañía está impulsando la reducción de costos y el desarrollo de su pipeline, y revisó al alza significativamente su previsión de efectivo para fin de año.
Precios de las criptos
Más


