
BlackRock es optimista sobre las perspectivas a largo plazo del oro: la deuda y el déficit erosionan el poder adquisitivo de las monedas fiduciarias, y las acciones de minas de oro podrían amplificar las subas del precio del oro.

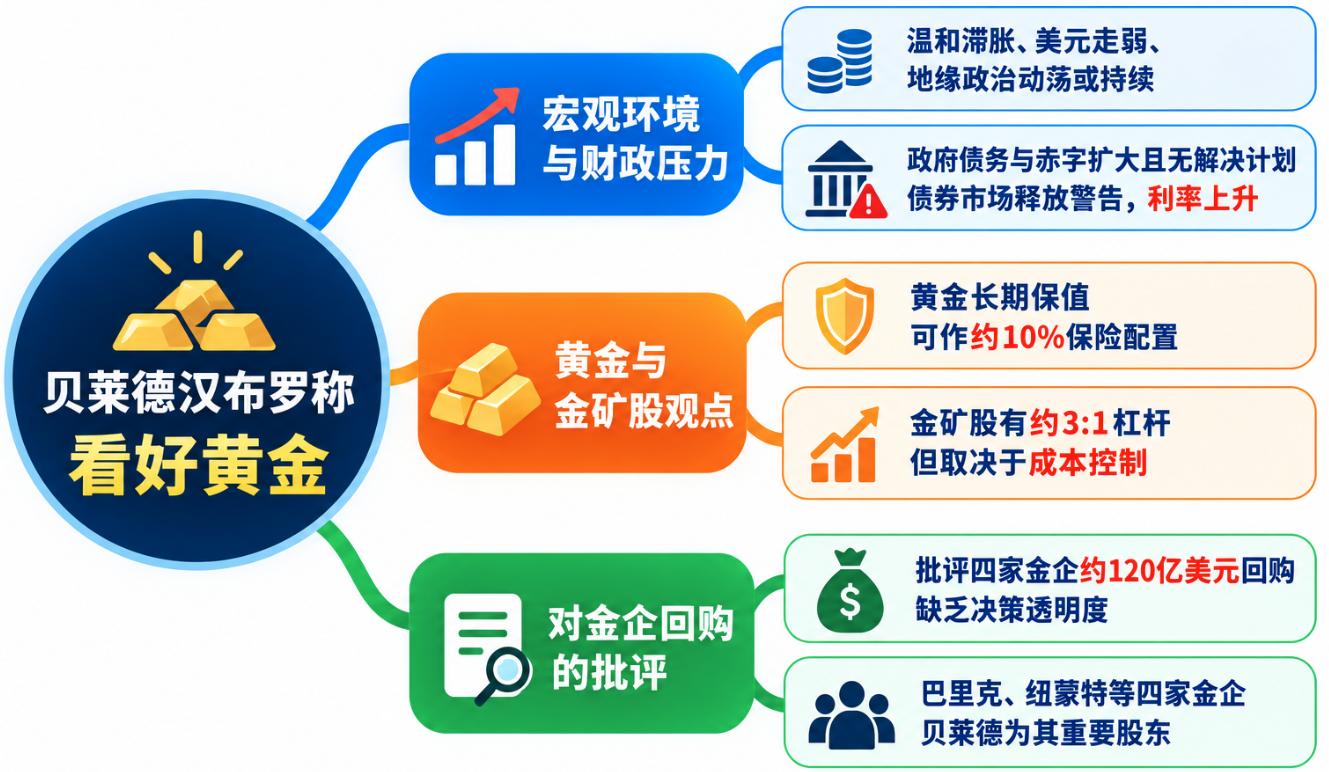
Evy Hambro, jefe de Inversiones Temáticas y Sectoriales Globales de BlackRock, afirmó en una entrevista con "MoneyWeek" que el actual entorno de mercado caracterizado por una estanflación moderada, debilidad del dólar y turbulencias geopolíticas podría continuar por un tiempo. Según él, el mercado de bonos, especialmente de bonos gubernamentales, está lanzando señales claras de que las presiones fiscales están aumentando.
Hambro señaló que los gobiernos tienen deudas enormes y los déficits fiscales anuales siguen creciendo, sin que se presenten soluciones eficaces para resolver estos problemas. Esto no solo aumenta la presión sobre el financiamiento, sino que también hace que los inversores reconsideren los riesgos de mantener bonos gubernamentales y monedas fiduciarias.
Él dijo: "Creo que esto va a continuar. Si miramos al futuro y tratamos de entender lo que está ocurriendo en los mercados, hay algo muy claro, al menos para algunos: el mercado de bonos, especialmente el de bonos gubernamentales, está enviando señales de advertencia. Nos dicen que la situación no es saludable. Las tasas de interés están subiendo y el endeudamiento ya es enorme. Los déficits fiscales anuales que los gobiernos necesitan financiar siguen creciendo, lo que aporta una presión enorme sobre el sistema financiero en su conjunto".
En la opinión de Hambro, la preocupación de los inversores sobre el poder adquisitivo de la moneda es una de las razones que impulsa los fondos hacia los activos físicos.
Él dijo: "La gente suele decir que hace diez años o incluso antes, una libra, un dólar o un euro compraban mucho más que hoy, y no quieren asumir ese riesgo. Eso es uno de los factores".
También criticó la falta de eficiencia en el gasto de ciertos gobiernos, señalando que cuando hay déficits fiscales persistentes sin un plan claro de pago, los inversores pueden exigir tasas de interés más altas para compensar el riesgo potencial.
Hambro expresó: "Estos gobiernos arrastran enormes déficits fiscales y deudas enormes sin tener un plan para resolverlos, y la situación parece estar empeorando. Si quieren mi dinero, tendrán que pagarme intereses mucho más altos que antes".
El oro como activo clave para cubrir riesgos de deuda y moneda
Frente al aumento de la deuda pública, el crecimiento de los déficits fiscales y la pérdida del poder adquisitivo de la moneda, Hambro considera que los activos físicos pueden proteger el valor adquisitivo a largo plazo.
Dijo: "Los activos físicos pueden ser infraestructura, commodities o también oro. A largo plazo, estos activos pueden proteger el poder adquisitivo. Cuando empecé a trabajar hace más de 30 años, el cobre costaba 0,60 dólares la libra; ahora supera los 6 dólares. El oro estaba en 400 dólares la onza, ahora está por encima de los 4.000 dólares la onza".
Hambro destacó que el valor a largo plazo del oro no depende totalmente de un ciclo de tasas de interés. Considera que el oro es capaz de mantener valor durante largos períodos, aunque su comportamiento puede diferir notablemente entre etapas.
Dijo: "A los fanáticos del oro les gusta bromear diciendo que en los últimos 2.000 años, una onza de oro siempre alcanzó para comprar un traje de hombre. Así que en gran medida, el oro es un activo que puede preservar valor durante mucho tiempo. A veces ha tenido un desempeño excelente; en otras épocas, no tanto; en ciertos períodos, su poder adquisitivo superó las expectativas y en otros no estuvo a la altura. Pero en general, a largo plazo, el oro siempre fue un excelente activo. Creo que la gente está redescubriendo esto."
Hambro también indicó que la estrategia de asignación al oro por parte de los inversores está cambiando. En los años 90, las instituciones de gestión patrimonial solían asignar un porcentaje fijo al oro en los portafolios de clientes, práctica que desapareció al inicio del siglo XXI. Actualmente, el oro vuelve a estar en foco, aunque la proporción asignada sigue siendo baja.
Dijo: "La gente suele decir que la asignación al oro debería rondar el 10% porque básicamente es un seguro. Si no tenés seguro y pasa algo, las pérdidas pueden ser terribles. Si pagás el seguro todos los años y después de diez años no pasó nada, quizás pensás que gastaste de más. Pero cuando llega el día del problema, podés recuperar toda esa plata".
Según Hambro, el rol del oro en el portafolio es similar al de un seguro, y no consiste en superar a todos los activos en cada etapa. Los inversores deben aceptar que hay momentos en que el oro se desempeñará por debajo, pero se puede realizar ganancias de otros activos de mejor performance para mantener la exposición al oro.
Agregó: "Tener oro en el portafolio inevitablemente implica pasar por algunos períodos de bajo rendimiento. Si el oro no va bien, podés liquidar una parte de los activos sobresalientes —que por lo general valen nueve o diez veces tu posición en oro, o incluso más— y así usar una parte de esas ganancias para reinvertir en oro, manteniendo siempre el nivel de seguro en el portafolio".
Hambro cree que las señales de advertencia del mercado de bonos le están mostrando a los inversores que deben diversificar sus carteras y evitar la dependencia excesiva en una sola clase de activos.
Dijo: "Siempre hay que diversificar. No pongas todos los huevos en la misma canasta. Porque, en definitiva, ¿cómo piensan los gobiernos digerir esta deuda? La forma menos dolorosa es dejar que la inflación reduzca progresivamente el valor real de la deuda. Esto implica que los gobiernos y los bancos centrales quizás no sean tan estrictos como deberían para alcanzar sus metas de inflación. De hecho, nunca han logrado alcanzar esos objetivos de manera sostenida".
Agregó: "Esto, para mí, está clarísimo. Creo que el precio del oro reflejará el sufrimiento experimentado en otros sectores. Si la situación empeora, el oro lo va a mostrar; si mejora, también lo va a reflejar. Y es difícil imaginar que el contexto actual mejore de manera especialmente rápida".
Las acciones mineras de oro presentan efecto palanca, clave el control de costos
Además del oro físico, Hambro también es optimista respecto de las empresas mineras de oro. Considera que las acciones mineras ofrecen una inversión apalancada que el oro físico no tiene, pero esta ventaja depende de la gestión de costos y del margen de beneficio de las mineras.
Hambro indicó que históricamente existe una relación de aproximadamente 3 a 1 entre el precio de las acciones de empresas de commodities y el precio del propio commodity, especialmente en el oro.
Dijo: "Históricamente, el precio de las acciones de empresas productoras de commodities tiene con el precio del commodity, y particularmente en el caso del oro, una relación más o menos 3 a 1. Es decir, si el precio del commodity sube 1%, el valor accionario relacionado suele subir cerca de 3%. Esta correlación se ha mantenido bastante estable durante muchos años".
Comparó esta relación con una opción financiera y sostuvo que la capacidad de las mineras de mantener el apalancamiento depende de que los costos operativos permanezcan bajo control. Si los costos suben más rápido que el precio del oro, será difícil ampliar los márgenes y el impacto sobre el precio de las acciones puede disminuir.
Hambro apuntó que, en el pasado, hubo ocasiones en que el precio del oro subía pero las acciones mineras bajaban, en parte por la presión de los costos. Sin embargo, esta relación ya se ha recuperado en los últimos años.
Dijo: "Me alegra ver que en los últimos años esta correlación se ha recuperado plenamente. No sólo en este año, sino también en los anteriores: los commodities se han comportado muy bien y el multiplicador de los retornos accionarios ha sido considerable. Lo mismo sucedió con el cobre y muchas otras áreas de commodities".
Según él, la inflación de costos en las mineras no ha superado al aumento del precio del oro, de modo que los márgenes se ampliaron y las acciones relacionadas han dado mejores retornos.
Al elegir instrumentos de inversión en oro, Hambro subrayó que los inversores deben guiarse por su propia tolerancia al riesgo. A quienes desean exposición directa al precio del oro sin asumir riesgos empresariales, recomienda los ETF de oro respaldados por metal físico; si se busca mayor volatilidad y retornos, se pueden elegir acciones mineras.
Dijo: "Siempre me preguntan de qué manera conviene exponerse al oro. Depende de cuánta volatilidad estés dispuesto a soportar. Si sólo querés exposición correlacionada al precio del oro, te conviene elegir ETF respaldados por oro físico. Si querés un poco más de emoción, podés destinar algo a acciones mineras. Y si buscás mayor aceleración, invertí directamente en mineras".
Hambro también señaló que el lingote de oro en sí mismo no paga dividendos ni genera valor de forma activa, mientras que las empresas mineras pueden tener flujo de caja, dividendos y agregar valor a través de fusiones y adquisiciones.
Él expresó: "Siempre fui optimista respecto a las acciones mineras, porque los lingotes no pagan dividendos ni crecen por sí mismos. Las mineras generan dividendos y, además, pueden crear valor adicional vía fusiones y adquisiciones. Si podés gestionar bien esos riesgos mediante diversificación, tus retornos deberían superar el simple aumento del commodity base".
Sin embargo, el efecto palanca de las acciones mineras no está garantizado. Si los costos se descontrolan, los márgenes se achican o surge algún problema operativo, las acciones pueden no rendir aunque el oro suba.
Hambro critica planes de recompra por US$12.000 millones y cuestiona la asignación de capital de las mineras
Que Hambro sea optimista sobre las mineras de oro no significa que respalde todas las decisiones de asignación de capital dentro del sector.
La semana pasada, en la Cumbre Minera del Financial Times (FT Mining Summit), criticó a varias grandes empresas mineras por lanzar programas de recompra de acciones, considerando que estas compañías invirtieron sumas gigantescas sin un proceso de decisión adecuado —lo calificó como "asignación de capital temeraria".
Hambro expresó: "En los últimos 18 meses aproximadamente, algo que nos ha decepcionado mucho es la temeraria asignación de capital de las empresas de oro en la recompra de acciones. Hemos visto cómo usan sumas colosales en recomprar acciones, sin ningún procedimiento de decisión realmente riguroso".
En particular, comparó las recompras con las decisiones de inversión en nuevas minas. Según Hambro, para decidir invertir 1.000 millones de dólares en construir una nueva mina, las empresas hacen investigaciones exhaustivas, pero no aplican el mismo rigor cuando deciden gastar la misma suma en recomprar acciones.
Dijo: "Si observás la cantidad de trabajo detrás de la decisión de invertir 1.000 millones en una mina nueva, notarás que el análisis y la investigación superan ampliamente a los que se hacen al decidir recomprar acciones por la misma suma".
Actualmente, cuatro gigantes mineros del oro han anunciado recompras por un total de unos US$12.000 millones: Barrick Mining, Newmont, AngloGold Ashanti y Gold Fields.
Hambro también criticó la falta de transparencia en estos programas. Considera que las empresas deberían explicar los criterios de valoración detrás de estas decisiones y aclarar por qué deciden recomprar a cierto precio.
Dijo: "Nos resulta muy decepcionante que, cuando la acción está en puntos máximos, las empresas anuncian grandes recompras. Pero cuando el oro cae a US$4.000 la onza y la acción baja un 40%, dejan de recomprar. Entonces, ¿en base a qué cálculos se tomó la decisión inicial?"
Según él, en lugar de comprometer tamaños fijos de recompras, las mineras deberían mantener más flexibilidad de capital para invertir cuando aparezcan verdaderas oportunidades en el mercado.
Hambro también representa la postura de BlackRock. BlackRock es uno de los principales accionistas de estas compañías, con tenencias actuales del 12% en Newmont, 10% en AngloGold Ashanti y 6% en Gold Fields.
Por ello, su crítica a las recompras no sólo implica cuestiones de gobernanza sectorial, sino también cómo los grandes institucionales evalúan la eficiencia en la asignación de capital de las mineras y si la administración realmente prioriza el interés de los accionistas a largo plazo.
Deuda y déficit fiscal apoyan la lógica de largo plazo del oro, pero volatilidad en el corto sigue presente
Aunque critique la manera en que las mineras asignan su capital, Hambro sigue siendo optimista respecto al oro a largo plazo. Opina que el tamaño de la deuda gubernamental y el crecimiento de los déficits, sumado a la ausencia de soluciones creíbles, seguirán derivando en una búsqueda de activos físicos por parte de los inversores.
Hambro expresó: "Si mirás el mundo actual, verás que los gobiernos tienen volúmenes asombrosos de deuda y la mayoría arrastra déficits fiscales muy altos. No se observa que presenten planes para resolver esto, sino sólo una repetición constante de las mismas políticas. Para mí, esto implica que el poder adquisitivo de la moneda seguirá cayendo".
Según él, la presión fiscal podría terminar manifestándose en inflación, con el oro como uno de los principales beneficiarios en tal entorno.
Hambro sentenció: "El resultado final será un alza en los precios de los activos físicos, y el oro probablemente sea uno de los más beneficiados".
Pero también reconoce que el oro puede experimentar oscilaciones en el corto plazo. Los cambios constantes en las expectativas sobre política monetaria, tasas e incluso crecimiento económico pueden afectar la toma de decisiones de los inversores.
Dijo: "Estos factores generan volatilidad a corto plazo, pero a largo plazo, la tendencia sigue estando de tu lado".
Para Hambro, la clave de la lógica alcista del oro a largo plazo es la falta de solución a los problemas globales de deuda y déficit fiscal, junto con una revisión del papel de los activos físicos tanto en reservas oficiales como en portafolios privados. Las acciones mineras podrían ofrecer retornos aún mejores si el precio del oro sube y los costos son controlados.
Pero para las empresas mineras, la capacidad de gestionar costos operativos, asignar de forma razonable el capital y aumentar la transparencia en recompras y en decisiones de inversión, terminará determinando cuánto podrán recibir finalmente sus accionistas.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Nomura advierte: El riesgo crediticio actual de la IA es sorprendentemente similar a la burbuja de internet y a la crisis previa a Lehman, todo depende del precio del petróleo
Nomura construyó un marco de "ciclo de crédito de diez años", calificando la actual tecnología de IA y la agitación del crédito soberano francés como la "segunda ola de impacto". Según la historia, después de esta etapa, en aproximadamente uno o dos años, suele estallar la "tercera ola de impacto", que desencadena una recesión. La variable clave es el precio del petróleo: si el aumento de precio se debe a un sobrecalentamiento de la demanda, la Reserva Federal de Estados Unidos enfrentará una situación de estanflación y no podrá recortar las tasas de interés, haciendo que la crisis sea inevitable y se agrave; si la causa principal es geopolítica, entonces todavía hay espacio para ajustar las políticas.

Pérdidas de 80.700 millones de dólares en seis meses y una apuesta de 750.000 millones en potencia computacional: ¿por qué la probabilidad de quiebra de Anthropic solo se valora en un 17%?
Los argumentos que respaldan una baja probabilidad de quiebra incluyen: el crecimiento de los ingresos sigue siendo elevado; inversores estratégicos como Google y Amazon tienen fuertes incentivos para mantener la operación de la compañía; la IPO en sí proporcionará nuevos canales de capital; y la mayor parte de la pérdida neta de 80.700 millones de dólares corresponde a partidas no monetarias, lo que no genera una presión inmediata sobre el efectivo.
 VIPEstrategia semanal Tesla

Precios de las criptos
Más


