
Perspectivas del informe financiero del tercer trimestre de AMD: ¿puede el centro de datos de IA compensar la preocupación por las PC? La escalada de Helios y el margen bruto son claves para la validación
 Bitget2026/11/03 03:09
🔥 El radar de tendencias de acciones estadounidenses ya está disponible! 3 principales sectores del mercado estadounidense + 6 acciones seleccionadas + 7 eventos clave en calendario, ¿dónde se encuentran las oportunidades esta semana en el mercado estadounidense? Hacé clic acá para ver de un vistazo las 22 direcciones de trading→
1. Resumen de puntos clave de inversión
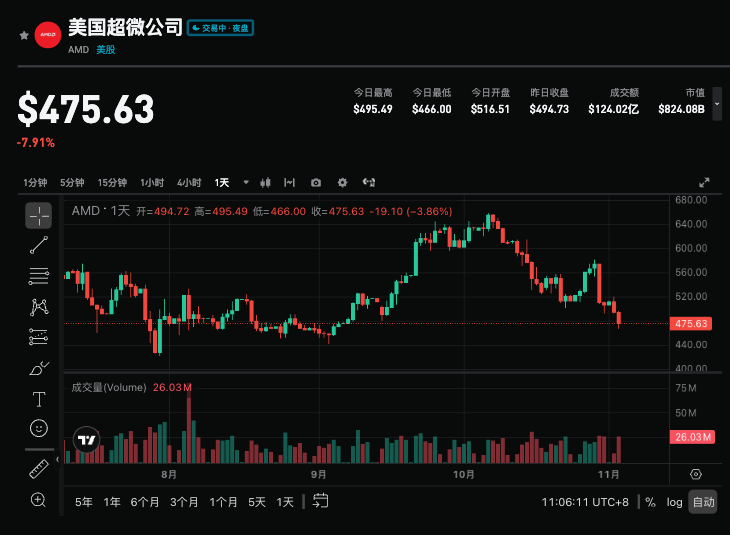
AMD publicará sus resultados del tercer trimestre fiscal 2026 después del cierre del mercado el 3 de noviembre de 2026 (la conferencia telefónica será ese mismo día a las 17 hs, hora de Nueva York). La compañía previamente proyectó ingresos de aproximadamente 13.000 millones de dólares (±300 millones, valor medio +41% interanual, +13% secuencial), con un margen bruto no-GAAP cercano al 56%; el consenso de Wall Street espera ingresos de aproximadamente 13.080-13.120 millones de dólares (+42% interanual), y una ganancia ajustada por acción de 1,94-1,95 dólares (+62% interanual, comparado con 1,20 en el mismo trimestre del año anterior). Este reporte será una prueba clave tras un Q2 récord, sumado al pánico de la división de PC por la previsión débil de Intel, junto con la reciente corrección del precio de la acción. El mercado está muy atento a si el centro de datos de IA (incluida la plataforma Helios) puede seguir acelerando y compensar efectivamente las preocupaciones sobre la división de PC, así como a la calidad del margen bruto y si la guía para el Q4 puede sostener una recuperación en la valuación.
2. Cuatro focos de atención
Foco 1: ¿El negocio de centros de datos e IA puede mantener un crecimiento alto?
El centro de datos sigue siendo el motor de crecimiento principal. En el Q2, este segmento alcanzó cerca de 6.700 millones de dólares (58% de los ingresos totales, +107% interanual), con ventas duplicadas en aceleradores Instinct y fuerte demanda de procesadores EPYC. Se espera que los ingresos en centros de datos alcancen unos 8.200 a 8.300 millones de dólares en Q3. Las asociaciones de IA con OpenAI, Meta, Anthropic, Microsoft, entre otras, aportan visibilidad, especialmente la plataforma Helios a nivel rack, que según la dirección comenzará a despacharse a fines del Q3, y se acelerará en Q4 y en la primera mitad de 2027. Si este segmento supera las expectativas, reforzará la narrativa de líder en IA; si se ralentiza, podrían surgir dudas sobre la sostenibilidad del crecimiento.
Foco 2: ¿El crecimiento de IA puede compensar la preocupación por PC y clientes?
La semana pasada Intel cayó fuertemente por una guía floja, desatando el pánico en la industria de semiconductores para PC y arrastrando la cadena de valor de chips. Las divisiones de clientes y gaming de AMD enfrentan el riesgo de una demanda débil de PC, con el segmento gaming ya cayendo el trimestre pasado. El mercado observará si los ingresos de clientes se mantienen sólidos (previsión de unos 3.000 millones de dólares) y si el crecimiento de centros de datos puede contrarrestar totalmente la debilidad de PC. Si el segmento de clientes supera expectativas o si el impacto negativo es manejable, ayudaría a calmar el ánimo; de lo contrario, podría acentuarse la preocupación por el negocio tradicional.
Foco 3: Margen bruto y calidad del crecimiento
El rápido crecimiento en IA no necesariamente implica una mejora simultánea de la rentabilidad. La guía de la empresa para el margen bruto no-GAAP de este trimestre es del 56%, y el mercado pondrá atención en los cambios de mix de productos: si la alta contribución a las ganancias de los CPU EPYC premium puede equilibrar la posible presión de los GPU Instinct y los sistemas a nivel rack, así como el impacto del aumento de costos de memorias HBM y empaquetado avanzado en el margen bruto. Las restricciones de suministro (oblea, empaquetado, etc.) también son una variable clave. Si el margen bruto se mantiene o supera expectativas, validará la calidad del crecimiento; si se resiente, podría limitar la elasticidad de la rentabilidad.
Foco 4: Guía para el Q4 y ritmo de escalado de Helios
El mercado está más atento al panorama para Q4 y el futuro. El consenso prevé ingresos de 16.000-16.300 millones de dólares en Q4 (crecimiento secuencial significativo), con instituciones como Jefferies aún más optimistas. El progreso en los envíos de Helios y el ritmo de aceleración de los centros de datos serán puntos centrales de la conferencia. AMD tuvo un fuerte rally este año y llegó a rozar el trillón de dólares en valor de mercado, pero la corrección reciente es significativa; la posibilidad de una guía al alza y las declaraciones de la gerencia sobre la visibilidad para el segundo semestre y 2027 influirán directamente en los cambios de ánimo del mercado.
3. Riesgos y oportunidades
Catalizadores alcistas:
- Ingresos de centros de datos que superen ampliamente las expectativas (especialmente los relacionados a Instinct/Helios), lo que confirmaría fuerte demanda de IA.
- Ingresos totales cercanos o superiores al rango alto de la guía, además de mejores previsiones para Q4 o el año completo.
- Margen bruto que se mantenga o supere la guía del 56%, impacto controlado de la división de clientes, y buen avance de las alianzas de IA.
Riesgos bajistas:
- Debilidad adicional del negocio de PC/clientes, sin que el crecimiento en centros de datos logre compensar totalmente.
- Margen bruto inferior a lo esperado por mix de productos o presión de costos, o agravado por restricciones de suministro.
- Resultados solo alineados al valor medio de la guía, sin mejora de perspectivas, sumado a alta valuación y sentimiento negativo del sector.
4. Estrategias de trading sugeridas
Lógica alcista: Si los ingresos de centros de datos y los totales superan claramente al consenso, con la gerencia confirmando que Helios sube de ritmo, mejoran la guía y dan un outlook positivo, esto puede reforzar la confianza del mercado en AMD como actor clave de la infraestructura de IA, soportando una recuperación en valuaciones.
Riesgos bajistas: Si los datos principales apenas cumplen o quedan por debajo de expectativas, se materializan temores sobre PC o la guía es conservadora, podría dispararse toma de ganancias, sobre todo en un contexto muy volátil para el sector de semiconductores. Tras los reportes de resultados, el precio de la acción históricamente promedia una volatilidad de ±11,4%, y las opciones implícitas cerca del 9%.
Datos clave:
- Ingresos totales y crecimiento interanual/secuencial
- Ingresos de centros de datos (especial atención a Instinct y Helios)
- Margen bruto no-GAAP y efectos del mix de producto
- Guía de ingresos para Q4 y si ajusta el pronóstico anual
Recomendaciones operativas: Si los resultados superan expectativas y la guía es positiva, vale la pena vigilar las oportunidades tras la corrección; si los datos son neutros o la guía floja, hay que estar atentos al riesgo de volatilidad de corto plazo y evitar entrar en máximos. El tamaño de la posición y los stops deben adecuarse a la tolerancia al riesgo individual.
Descargo de responsabilidad: El contenido anterior es solo a modo informativo y no constituye recomendación de inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡La industria de interconexión óptica impulsada por IA recibe una integración épica! Una súper fusión de 115 mil millones de dólares cuenta con el respaldo de Jensen Huang de Nvidia (NVDA.US)
Antes de concretar esta enorme transacción, los líderes de Maiwei Technology y Lumentum recibieron el respaldo del CEO de Nvidia, Jensen Huang.
Todo lo de Apple está cada vez más caro, y todo es culpa de la IA.
¿Después de cinco aumentos consecutivos de tasas, el Banco de la Reserva de Australia pone el freno? El presidente demuestra una postura de "espera y observa", y el dólar australiano cae en respuesta.
El Banco de Reserva de Australia elevó la tasa de interés al 4.85%, alcanzando un máximo en 18 años. Sin embargo, la presidenta Bullock dio señales de estar a la expectativa, lo que provocó una caída del dólar australiano. La persistencia de la inflación y la mayor caída del mercado inmobiliario en 40 años han puesto al banco central en una posición difícil.
Precios de las criptos
Más


