
Beberapa faktor positif bertumpuk, BTC sementara stabil, namun masalah masih belum terpecahkan (10.20~10.26)

Preferensi risiko belum meningkat, pasar kripto masih mengalami kekurangan likuiditas yang sangat parah.
 Informasi, pandangan, dan penilaian terkait pasar, proyek, dan mata uang kripto yang disebutkan dalam laporan ini hanya untuk referensi dan tidak membentuk saran investasi apa pun.
Ditulis oleh 0xBrooker
Delegasi negosiasi perdagangan AS-Tiongkok mengadakan pertemuan kelima tahun ini di Malaysia pada akhir pekan, sebagai persiapan akhir untuk pertemuan puncak kedua negara yang akan diadakan pada akhir bulan.
Sebelumnya, seiring kedua belah pihak, terutama AS, terus mengirimkan sinyal harapan untuk mencapai kesepakatan, serta membaiknya likuiditas jangka pendek di pasar keuangan AS, indeks Nasdaq yang sebelumnya mengalami penurunan dan volatilitas selama dua minggu terakhir mulai stabil dan naik kembali, bahkan mencetak rekor tertinggi baru setelah data CPI AS bulan September diumumkan pada hari Jumat. Pada hari Minggu, kedua belah pihak menyatakan telah mencapai konsensus mengenai "kerangka perjanjian", yang mendorong BTC dan pasar kripto secara keseluruhan naik bersama.
Konflik perdagangan AS-Tiongkok, likuiditas keuangan jangka pendek, dan data inflasi—tiga faktor utama yang menekan pasar bullish—telah membaik, mendorong saham AS mencetak rekor tertinggi baru minggu ini. Namun, BTC dan pasar kripto secara keseluruhan masih tertekan oleh preferensi risiko yang lemah serta siklus historis, sehingga pergerakannya tetap lesu. Meski mendapat dukungan dari rata-rata pergerakan 200 hari dan rebound lemah hingga kembali ke "Trump Bottom", pasar belum kembali ke kondisi bullish. Di dalam pasar kripto sendiri masih kekurangan topik hangat, Altcoin tetap lebih lemah dibandingkan BTC.
Arus masuk dana masih lemah, sulit untuk mengimbangi tekanan jual dari pemegang jangka panjang. Ke depan, perlu terus diamati apakah dengan pelonggaran suku bunga dan meredanya konflik perdagangan AS-Tiongkok, dana dapat kembali mengalir deras ke pasar, membalikkan tren penurunan, bahkan mengubah pola siklus lama.
Kebijakan, Keuangan Makro, dan Data Ekonomi
Dua minggu lalu, perang tarif AS-Tiongkok tiba-tiba meningkat, memicu volatilitas baru di pasar keuangan global. Setelah itu, kedua belah pihak, terutama AS, terus mengirimkan sinyal positif dan keinginan untuk mencapai kesepakatan, yang secara bertahap dipahami pasar sebagai tindakan "bernegosiasi melalui tekanan", sehingga pasar mulai stabil.
Pada akhir pekan, delegasi kedua negara mengadakan pertemuan kelima di Malaysia. Menurut pengumuman kedua belah pihak pada hari Minggu: dalam dua hari, kedua pihak melakukan diskusi konstruktif mengenai isu-isu seperti kontrol ekspor, penundaan tarif timbal balik, kerja sama fentanyl dan pemberantasan narkoba, perluasan perdagangan lebih lanjut, dan kebijakan terkait "biaya kapal 301", serta "mencapai konsensus awal", yang selanjutnya akan melalui prosedur persetujuan internal. Pertemuan puncak kedua negara kemungkinan besar akan berlangsung sesuai jadwal pada akhir bulan.
Sejak penutupan pemerintahan AS, pasar telah berjalan tanpa data ekonomi dan ketenagakerjaan, hingga akhirnya pada 24 Oktober menerima data penting pertama—CPI. Data menunjukkan: CPI AS bulan September tumbuh 3% YoY, lebih rendah dari perkiraan 3,1%, namun lebih tinggi dari nilai sebelumnya 2,9%. Ini berarti peluang penurunan suku bunga oleh Federal Reserve pada Oktober mendekati 100%, dan ekspektasi penurunan suku bunga pada Desember di FedWatch juga mencapai 91,1%. Siklus penurunan suku bunga dapat berlanjut, menghilangkan kekhawatiran pasar sebelumnya, dan setelah data dirilis, tiga indeks saham utama mencetak rekor tertinggi baru. BTC juga melanjutkan rebound lemah, namun masih jauh dari rekor tertinggi sebelumnya.
Penutupan pemerintahan AS menyebabkan masalah likuiditas jangka pendek. Seiring pernyataan Powell bahwa "Federal Reserve akan segera menghentikan QT", tekanan ini mulai berkurang di pasar.
Saham AI dan teknologi AS mulai merilis laporan keuangan Q3, laporan keuangan Tesla di bawah ekspektasi namun tetap ditutup naik, menunjukkan pengeluaran AI masih dipandang positif oleh pasar. Minggu depan, sejumlah perusahaan indikator akan terus merilis laporan keuangan, perlu diperhatikan secara seksama.
Indeks dolar AS minggu ini rebound sebesar 0,39%, ditutup di 98,547, dalam kondisi moderat. Setelah beberapa minggu kenaikan tajam, harga emas mulai turun tajam pada hari Selasa dan kemudian tetap lemah.
Pasar Kripto
Selain pengaruh pasar keuangan makro, BTC dan pasar kripto masih terjebak dalam pengaruh "siklus historis".
Minggu ini, bursa masih mencatat lebih dari 130.000 BTC masuk, sedikit lebih kecil dari minggu lalu, namun volume keluar bersih turun menjadi 2.775 BTC, terendah dalam beberapa waktu terakhir. Ini menunjukkan bahwa pada pergantian siklus lama dan baru, pengaruh siklus terhadap pasar sangat besar.
Kelompok pemegang jangka panjang mengurangi kepemilikan lebih dari 39.000 BTC, aksi jual berkelanjutan seperti ini biasanya terjadi pada tahap konfirmasi peralihan dari bull ke bear market. Pada saat ini, daya beli kelompok jangka pendek tidak cukup untuk menyerap tekanan jual.
Dalam struktur pasar baru, kekuatan utama yang menahan tekanan jual adalah perusahaan DATs dan dana dari saluran BTC Spot ETF, yang minggu ini juga menunjukkan performa lemah. Menurut statistik eMerge Engine, total dana yang masuk ke pasar kripto minggu ini hanya 943 juta, terendah dalam beberapa bulan terakhir.
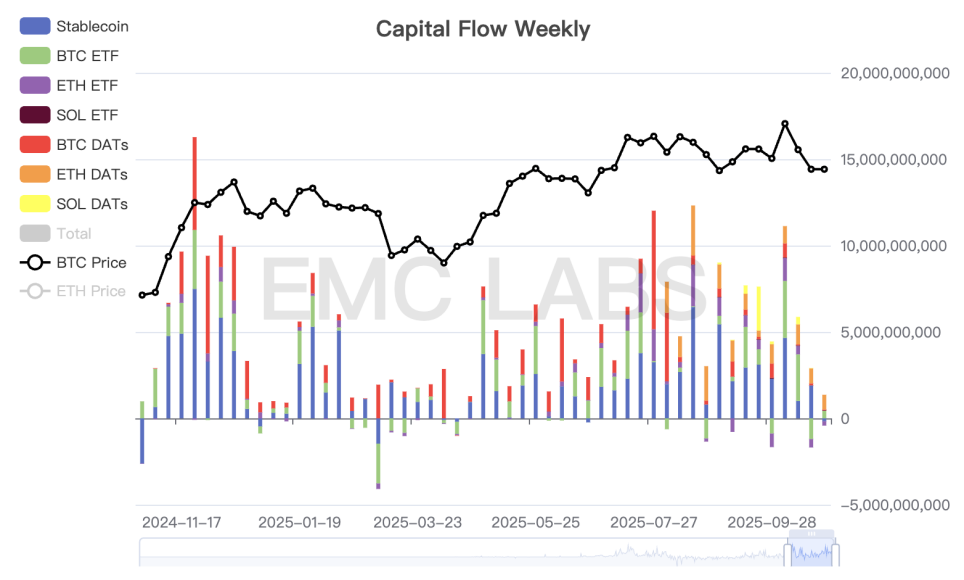
Statistik mingguan arus masuk dana pasar kripto
Kondisi perdagangan yang lemah ini disebabkan oleh tekanan "siklus" yang terus kami tekankan belakangan ini terhadap sentimen pasar. Perubahan kondisi ini hanya dapat terjadi jika kekuatan bullish dalam struktur baru secara aktif membeli dan menyerap tekanan jual di tengah meningkatnya preferensi risiko global, atau jika aksi jual besar-besaran dari pemegang jangka panjang dan pendek mengonfirmasi bear market.
Dari sisi teknikal, BTC minggu ini bertahan di atas rata-rata pergerakan 200 hari dan "Trump Bottom" (kisaran 90.000~110.000 dolar AS) serta terus rebound lemah, mencatat kenaikan mingguan 5,4%. ETH bertahan di atas rata-rata pergerakan 120 hari.
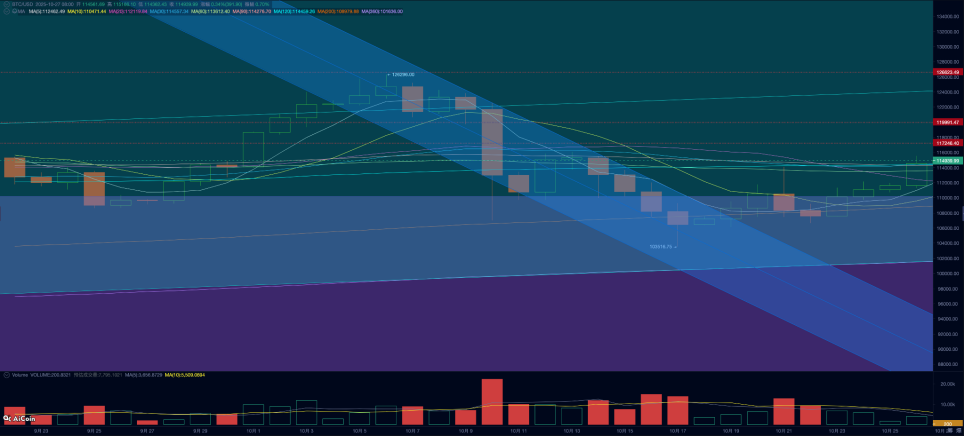
Grafik harian pergerakan harga BTC
Setelah konflik AS-Tiongkok kembali memanas, likuidasi berkelanjutan di pasar kontrak menyebabkan pasar kehilangan nilai nominal lebih dari 20 miliar dolar AS. Baru-baru ini, BTC rebound lemah mengikuti saham AS, namun total kontrak terbuka tetap rendah, menunjukkan bahwa dana leverage sulit menjadi kekuatan pendorong utama rebound dalam jangka pendek.
Berdasarkan berbagai pertimbangan, kami percaya bahwa perilaku dana dari perusahaan DATs dan saluran BTC Spot ETF tetap menjadi dua kekuatan utama yang dapat mempertahankan rebound BTC, bahkan mengembalikannya ke kondisi bull market.
Indikator Siklus
Menurut eMerge Engine, indikator EMC BTC Cycle Metrics berada di angka 0, menandakan periode transisi.
EMC Labs didirikan oleh investor aset kripto dan ilmuwan data pada April 2023. Berfokus pada riset industri blockchain dan investasi pasar sekunder Crypto, dengan keunggulan utama pada wawasan industri, analisis, dan penambangan data. EMC Labs berkomitmen untuk berpartisipasi dalam perkembangan industri blockchain yang pesat melalui riset dan investasi, serta mendorong blockchain dan aset kripto membawa manfaat bagi umat manusia.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Dilaporkan bahwa Bank Sentral Inggris berencana menghentikan penjualan obligasi jangka panjang, "pelaku pengetatan neraca" paling agresif di tengah badai obligasi global menekan rem.
Jual sekali rugi setengah, Bank Sentral Inggris menekan pedal rem pada kebijakan pengetatan kuantitatif.

Kenaikan suku bunga Federal Reserve pada hari Kamis hampir menjadi konsensus, mengapa Standard Chartered menolak untuk "menyerah"?
Standard Chartered percaya bahwa tekanan inti inflasi mungkin telah dinilai terlalu tinggi, kenaikan suku bunga tetap merupakan “pilihan kebijakan yang keliru”: Tarif bea masuk mendorong PCE sekitar 0,7 poin persentase, namun dampaknya diharapkan akan mereda; CPI ultra inti telah kembali ke kisaran normal, tekanan di sisi konsumsi terbatas. Pada bulan Juli, hanya tiga anggota voting yang mendukung kenaikan suku bunga, dan data saat ini belum cukup untuk mendorong lebih banyak anggota beralih. Tindakan yang lebih masuk akal adalah menunggu dampak bea masuk dan revisi data mereda sebelum menentukan tren inflasi.
Ketika imbal hasil obligasi AS 10 tahun menembus 5%, imbal hasil obligasi Jepang juga jatuh di bawah 3%, tekanan pasar obligasi global meningkat tajam!
Pasar obligasi global mengeluarkan peringatan, imbal hasil obligasi AS menembus 5% dan mencapai level tertinggi sejak 2007, sementara obligasi Jepang mencatat posisi tertinggi dalam 30 tahun. Lonjakan harga minyak, inflasi yang tinggi, dan tekanan utang besar memicu aksi jual besar-besaran. Lembaga memperingatkan: 5% bukanlah akhir, 6% sudah terlihat! Keputusan bank sentral AS dan Jepang akan segera diumumkan minggu ini, badai aset yang lebih dahsyat mungkin baru saja dimulai.
Perdagangan AI melambat! Goldman Sachs memperingatkan bahwa perdagangan momentum mengalami divergensi terbesar dalam 5 tahun, dana beralih dari chip ke perangkat lunak
Goldman Sachs memperingatkan bahwa perdagangan AI sedang menghadapi ujian struktural, dengan perbedaan kinerja momentum 3 bulan dan 12 bulan mencapai level ekstrem tertinggi dalam lima tahun, dan indeks AI telah turun hampir 45% dari titik tertinggi. Sementara itu, aliran dana beralih dari sektor semikonduktor ke perangkat lunak, mendorong semakin besar perbedaan pada faktor momentum. Goldman Sachs berpendapat bahwa jika tren ini berlanjut, hubungan tingkat tinggi antara AI dan momentum dalam jangka panjang kemungkinan akan mulai melemah.
Harga kripto
Lainnya


