
Pendiri Curve mengatakan DeFi harus meninggalkan emisi token demi pendapatan nyata

Keuangan terdesentralisasi (DeFi) tidak lagi dapat mengandalkan insentif token inflasioner untuk mempertahankan pertumbuhan, menurut pendiri Curve Finance, Michael Egorov.
Dalam wawancara dengan Cointelegraph, Egorov mengatakan protokol harus menghasilkan pendapatan nyata daripada bergantung pada emisi untuk menarik likuiditas.
“Hasil (yield) Anda seharusnya berasal dari pendapatan, bukan dari token,” kata Egorov kepada Cointelegraph. “Anda membutuhkan aliran pendapatan nyata.” Ia menambahkan bahwa jika sebuah token “tidak melakukan sesuatu, mungkin lebih baik Anda tidak membuat token sama sekali.”
Egorov membandingkan lingkungan saat ini dengan “musim panas DeFi” tahun 2020, ketika tingkat persentase tahunan tiga digit bahkan hingga 1.000% menarik modal ke protokol baru. Ia mengatakan pada saat itu, premi spekulatif mendorong harga token dan memicu total value locked (TVL) untuk protokol.
“Saat ini, berita tidak lagi mengubah harga token,” katanya kepada Cointelegraph, berpendapat bahwa pengguna telah “mengevaluasi ulang risikonya.”
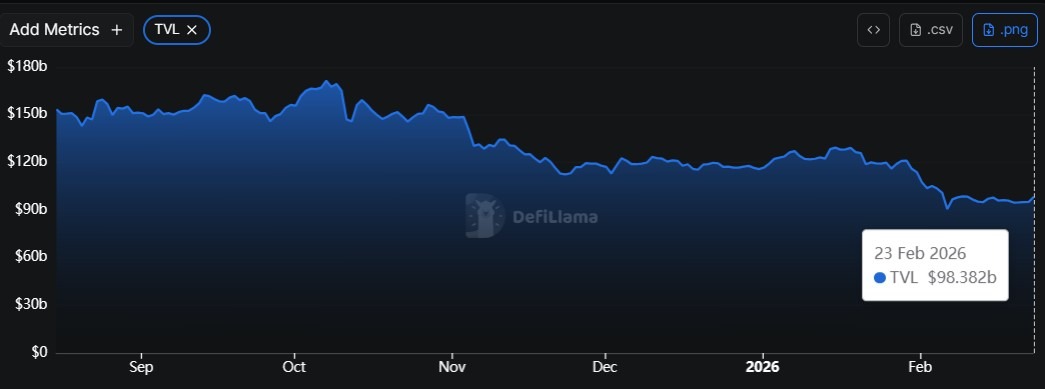 TVL DeFi dalam enam bulan terakhir. Sumber: DefiLlama
Komentarnya muncul ketika TVL DeFi telah turun sekitar 38% dalam enam bulan terakhir, menurut DefiLlama. Data dari platform analitik menunjukkan TVL turun dari $158 miliar pada 23 Agustus 2025, menjadi sekitar $98 miliar per 23 Februari.
Pendiri Curve mengatakan integrasi pendapatan lebih baik daripada yield berbasis emisi
Egorov mengatakan protokol “tidak bisa hidup tanpa aliran pendapatan nyata,” dan berpendapat bahwa hasil yang berkelanjutan harus terikat pada aktivitas ekonomi yang sesungguhnya.
Sementara emisi token pernah membantu proyek mengumpulkan likuiditas dengan cepat, ia menegaskan bahwa hasil berkelanjutan harus terkait dengan aktivitas ekonomi nyata.
“Pada tahun 2020, orang-orang tidak terlalu peduli tentang risiko,” kata Egorov. Imbalan token yang tinggi bisa menutupi kerugian jika proyek kemudian gagal.
“Sekarang, itu benar-benar mustahil. Jika Anda mendepositkan sesuatu di suatu tempat, Anda harus yakin bahwa secara teknis protokol tersebut aman minimal untuk bertahun-tahun.”
Ia juga mengaitkan token dengan desentralisasi bukan spekulasi. Tanpa tata kelola terdesentralisasi, katanya, sebuah proyek berisiko diperlakukan sebagai layanan keuangan yang diatur.
“Token dibutuhkan untuk desentralisasi, bukan untuk cepat kaya,” ujarnya.
Komentar sebelumnya juga sempat mengungkapkan kekhawatiran serupa. Dalam artikel opini untuk Cointelegraph, CEO Polygon Labs Marc Boiron menulis bahwa emisi inflasioner hanya menciptakan “ilusi kesuksesan sementara.”
Diskusi tentang DeFi dan produk yield terpusat juga baru-baru ini kembali mencuat di media sosial.
Pada 9 Februari, co-founder Ethereum Vitalik Buterin berpendapat bahwa nilai nyata DeFi terletak pada mendistribusikan ulang risiko daripada sekadar menghasilkan hasil dari aset yang didukung fiat.
Terkait: Hyperliquid meluncurkan lobi DeFi di tengah ‘waktu kritis’ untuk kebijakan AS
Dari spekulasi ke ketahanan
Egorov juga mengatakan perhatian spekulatif telah bergeser. “Semua premi spekulatif telah dicuri oleh meme coin,” ujarnya, menyiratkan token DeFi kini lebih diperdagangkan berdasarkan fundamental daripada hype.
Ia mengatakan kepada Cointelegraph bahwa dinamika ini membuat lebih sulit menarik “modal tentara bayaran” yang bergerak cepat antar protokol untuk mencari hasil tertinggi.
Ia juga menyoroti perubahan struktur pasar. Trader ritel cenderung memilih pasar futures perpetual, sementara peserta institusional semakin banyak mengakumulasi aset spot.
Data Defillama menunjukkan volume futures perpetual mencapai $1,37 triliun pada Oktober 2025.
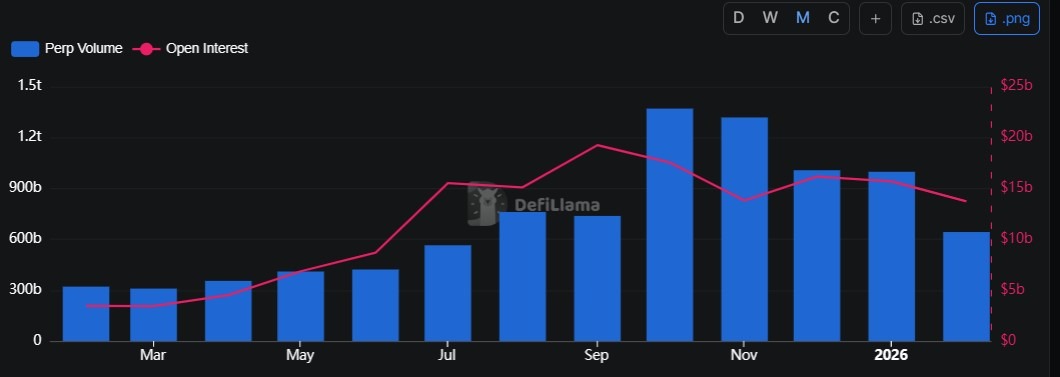 Volume perdagangan bulanan futures perpetual. Sumber: DefiLlama
Menurut Egorov, bisnis onchain yang tahan lama harus bersaing dalam hal menghasilkan pendapatan dan efisiensi modal, bukan headline annual percentage yield.
Majalah: 6 perangkat paling aneh yang pernah digunakan orang untuk menambang Bitcoin dan crypto
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Penjualan pasar obligasi global "menggantikan kenaikan suku bunga bank sentral": imbal hasil melonjak di atas 4% dan mencapai puncak tertinggi sejak tahun 2000, ekspektasi kenaikan suku bunga di delapan ekonomi utama turun hampir 200 basis poin.
Pasar obligasi global secara mandiri mendorong kenaikan biaya pendanaan, sehingga mengambil sebagian tugas pengetatan dari bank sentral. Hal ini mungkin akan mengurangi jumlah kenaikan suku bunga acuan yang diperlukan oleh bank sentral untuk menekan inflasi.
Sekarang Micron menghasilkan lebih banyak daripada Apple! Apple sangat membutuhkan chip, Micron memegang kendali atas harga.
Laba bersih Micron Technology pada kuartal keempat mencapai 37,7 miliar dolar AS, melampaui Apple pada periode yang sama yang sebesar 29,8 miliar dolar AS, menjadikan Micron sebagai perusahaan dengan laba tertinggi pada kuartal tersebut. Kekurangan memori memberikan Micron kekuatan penetapan harga yang kuat, dan CEO-nya secara langsung mengatakan "tidak dapat memenuhi permintaan pelanggan", dengan panduan pendapatan kuartal berikutnya mencapai 61,5 miliar dolar AS. Margin laba kotor Apple terus tertekan akibat biaya memori, telah turun dari 49,3% ke kisaran panduan 46,5%.
"Zona badai" ekonomi global: Krisis utang negara maju
IMF memperingatkan bahwa negara-negara maju kini menjadi "pusat badai" risiko utang global. Amerika Serikat, Prancis, dan negara lain mengakumulasi utang tinggi selama periode suku bunga rendah, namun kini kenaikan suku bunga meningkatkan biaya pembayaran utang, sementara upaya konsolidasi fiskal terhambat oleh hambatan politik. BofA Securities menunjukkan bahwa Amerika Serikat menghadapi penurunan pendapatan pajak, Prancis memiliki masalah penurunan pendapatan struktural, dan Inggris serta Jepang juga mengalami tekanan. Memburuknya keberlanjutan utang di negara-negara maju dapat memicu gejolak di pasar keuangan global melalui suku bunga dan arus modal.
Harga kripto
Lainnya


