
Musim penuh gejolak: Prospek pertemuan suku bunga Amerika dan Eropa

Morning FX
Baru-baru ini pasar Amerika Serikat dan Eropa sedang bergolak, dengan banyak pasar mengalami gejala pengetatan likuiditas (obligasi Eropa, saham AS, emas, dll).
Pasar valuta asing kembali terasa seperti “adu buruk di akhir tahun”, dan secara kebetulan, pertemuan kebijakan moneter AS dan Eropa akan mulai digelar minggu depan.
Saat ini pasar telah mencapai konsensus tinggi soal pertemuan kebijakan moneter: Fed dan ECB tidak akan menaikkan suku bunga bulan ini.Poin pertaruhan pasar ada pada pernyataan para pejabat bank sentral saat konferensi pers, terutama dalam menanggapi risiko jangka pendek (risiko obligasi Eropa, risiko AI, risiko harga minyak)... Begitu banyak faktor risiko, memang musim yang penuh gejolak.
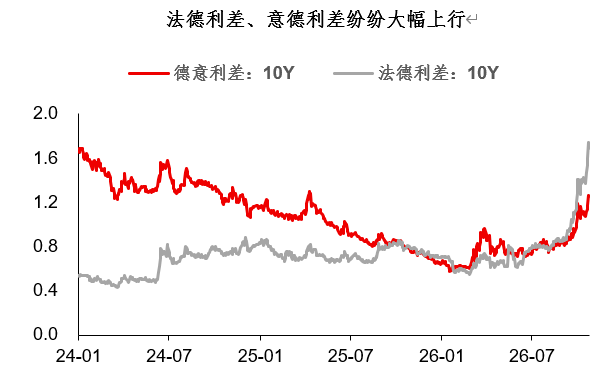
Untuk sisi obligasi Eropa, jelas pasar sudah menunjukkan gejala umpan balik negatif likuiditas.Modal yang bertaruh pada spread Prancis-Jerman mengalami likuidasi massal, sehingga meningkatkan tekanan jual obligasi Prancis. Meski penulis sepakat dengan pandangan banyak bank asing: masalah Prancis kali ini sifatnya struktural, bukan sistemik. Namun likuidasi modal dan umpan balik negatif posisi tetap terjadi—di pasar saat likuiditas surut, penetapan harga aset bisa sangat jauh dari nilai wajar.
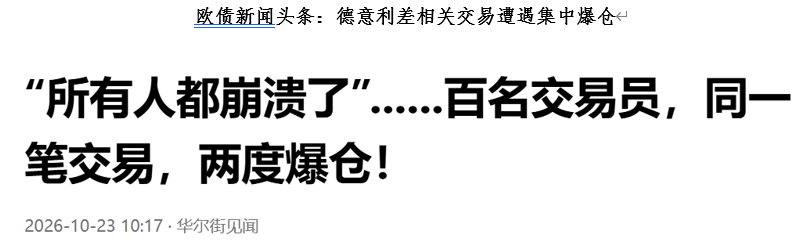
Di Amerika Serikat, saham teknologi sedang mengalami penurunan likuiditas yang serupa.Untuk koreksi saham AS yang dipicu oleh insiden CoreWeave kali ini, pasar juga telah bersepakat: ini adalah stratifikasi kredit AI, bukan krisis kredit AI.Namun, dari pantauan pasar, “stratifikasi kredit” tampaknya lebih merusak daripada yang diperkirakan...Misal, pada beberapa instrumen utama, dalam beberapa waktu terakhir spread kredit Oracle, Softbank, CLS, TTMI mengalami kenaikan signifikan.
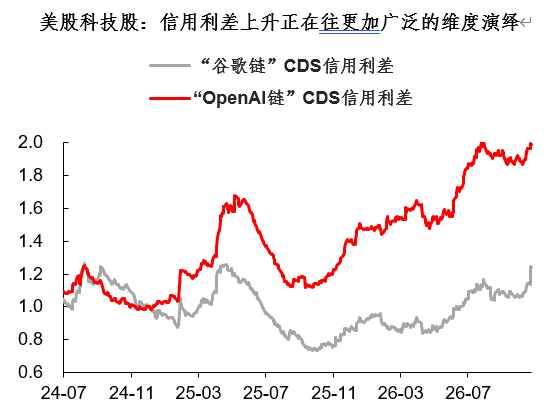
Di sisi lain, walaupun sudah muncul titik-titik risiko finansial yang jelas (obligasi Eropa, saham AS, dll), mengharapkan pelonggaran bank sentral juga kurang realistis.Masalah utama kali ini adalah: harga minyak yang tinggi dan risiko inflasi membuat bank sentral seperti berkonflik dengan dirinya sendiri, sehingga sulit untuk benar-benar melonggarkan kebijakan.Dalam beberapa waktu terakhir, muncul kabar kemungkinan konflik antara AS dan Iran meningkat setelah pemilu tengah. Harga minyak dan gas alam sudah mencapai atau melewati puncak semester pertama, jangan lupa musim dingin akan segera tiba...
Kesimpulan, memang musim penuh masalah (obligasi Eropa, saham AS, energi), bagaimana bank sentral AS dan Eropa akan merespons? Penulis berpendapat bahwa ada beberapa poin:
1) Dari kemungkinan pelonggaran marginal, ECB lebih mungkin daripada Fed.Masalah obligasi Eropa (level kredit berdaulat) jelas lebih berat daripada masalah AI (level rantai industri). ECB lebih mungkin mengambil sikap pelonggaran marginal, dan beberapa bank asing sudah merancang dan membahas berbagai mekanisme, termasuk: jeda siklus kenaikan suku bunga, perlambatan pengurangan neraca, alat sementara (TPI, dll);
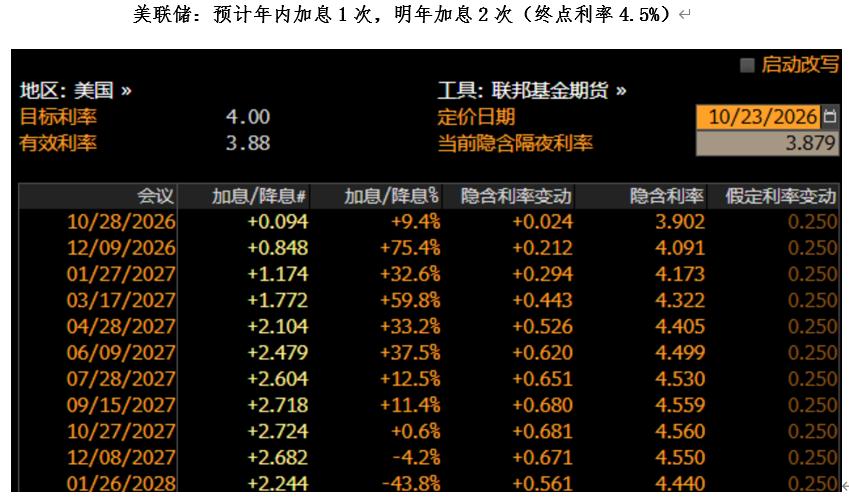
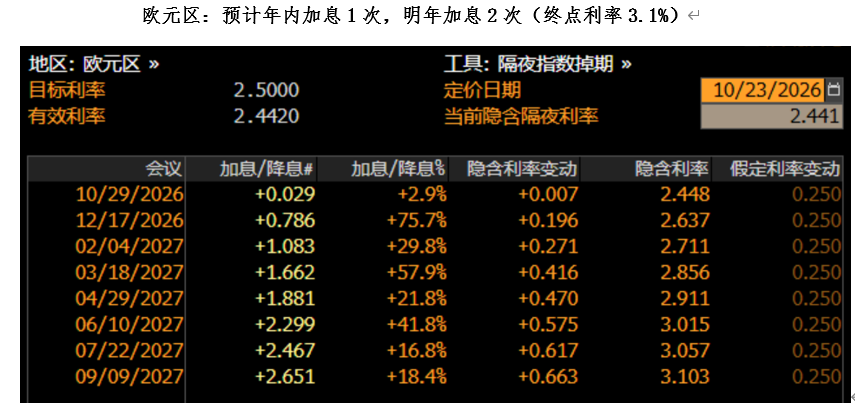
2) Dalam jangka pendek, tetap waspada pada pengetatan likuiditas dan risiko Risk off.Obligasi Eropa dan saham AS sama-sama menunjukkan gejala pengetatan likuiditas, analisis fundamental satu hal, tapi di pasar dengan likuiditas surut, penetapan harga aset bisa jauh dari nilai wajar;
3) Untuk pasar valuta asing, AS dan Eropa tidak menawarkan peluang yang jelas, kepastian tetap ada di Asia.Pasar AS-Eropa di akhir tahun terasa seperti “adu buruk di akhir tahun”, tanpa arah yang jelas. Peluang pasti mungkin masih ada di mata uang Asia (CNY, KRW, JPY, dll), pengalaman tahun ini telah membuktikan, neraca berjalan yang kuat benar-benar bisa menahan banyak risiko.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Microsoft menyatakan bahwa layanan Teams telah kembali ke tingkat normal.
Kontrak utama minyak mentah Nymex Amerika menembus batas $103 per barel.
ConocoPhillips berencana melakukan PHK di Kanada pada hari Selasa
Harga kripto
Lainnya


