
La memoria di Samsung è inflessibile, i telefoni Samsung costretti a subire perdite.

Il dipartimento MX di Samsung— ovvero il dipartimento mobile — potrebbe affrontare la prima perdita annuale della sua storia.
Secondo quanto riportato da "Money Today" sudcoreano, il capo del dipartimento MX, TM Roh, ha recentemente espresso questa preoccupazione ai vertici aziendali.
Già a marzo di quest'anno si vociferava che Samsung MX avrebbe potuto adottare vari metodi per ridurre le spese, al fine di evitare perdite.
Sul versante opposto, il dipartimento semiconduttori DS: il profitto operativo del primo trimestre 2026 ammonta a circa 3,8 miliardi di dollari (57,2 trilioni di won), più di sette volte quello dello stesso periodo dell'anno scorso.
Curiosamente, le perdite dell’MX sono in gran parte dovute al fatto che il dipartimento semiconduttori non solo sta accumulando grandi profitti, ma applica rigidi criteri anche verso la “sorella” interna…
Questa è la situazione più recente della "guerra interna" del gruppo Samsung.
Conti separati tra fratelli
A novembre dell'anno scorso il media coreano "Seoul Economy" ha rivelato che, in qualche momento nel secondo semestre del 2025, in previsione del lancio della nuova serie S26, MX ha voluto fissare prezzo e quantità di DRAM, e ha chiesto alla sorella DS di firmare un contratto di fornitura a lungo termine per almeno 12 mesi.
Imprevisto: questa richiesta è stata respinta. DS ha proposto di negoziare ogni tre mesi, con prezzi di mercato.Anche con la presenza di dirigenti di MX a livello di gruppo, si è ottenuta solo una promessa valida fino al quarto trimestre 2025. Dopo, ogni trimestre bisognerà negoziare di nuovo.
DS ha motivato in modo diretto: tutto il mondo sta cercando LPDDR, i clienti esterni offrono prezzi più alti; anche tra fratelli bisogna seguire la logica di mercato…
Così, ogni dipartimento calcola separatamente i profitti, nessuno deve niente all'altro—la "guerra interna" sull’acquisto di memoria tra la divisione smartphone e quella delle memorie di Samsung è iniziata.
All’epoca Samsung ha negato ufficialmente, affermando che le notizie erano infondate. Ma quello che accade sul mercato è sotto gli occhi di tutti, e con le dichiarazioni interne di TM Roh, questa guerra interna sembra avere basi reali.
Chi consuma tutta questa memoria? La risposta è nota: l’AI.
Il maggior cliente attualmente è Nvidia. Prendendo ad esempio il suo impianto Vera Rubin NVL72 in servizio: ogni CPU Vera richiede 1,5 TB di memoria LPDDR5x, composta da 8 moduli SOCAMM da 192GB, il gruppo usa 36 CPU Vera per un totale di 54TB; la memoria HBM4 per GPU richiede 288GB ciascuna, ovvero 20.7TB—per un fabbisogno totale di 75TB di LPDDR + HBM per tutto il gruppo.
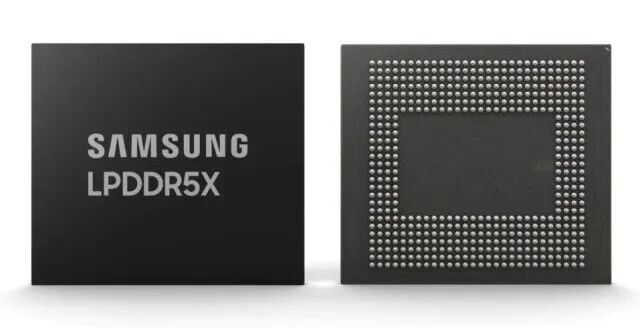
Un telefono flagship del 2026 di solito monta almeno 12GB di memoria LPDDR5x; a inizio 2025 il prezzo era di circa 33 dollari, a novembre dell’anno scorso è balzato a 70 dollari.
Nel primo trimestre 2026, il prezzo della LPDDR è quasi raddoppiato, e si stima che a fine Q2 ci sarà un altro aumento superiore all'80%.
L’impennata dei prezzi della memoria ha già avuto effetti sulle vendite. Secondo IDC, nel Q1 di quest’anno le spedizioni globali di smartphone sono scese del 4,1% rispetto al periodo precedente; Counterpoint indica che nel Q2 i costi della DRAM sui flagship rappresenteranno il 20% dei materiali, il doppio rispetto al Q4 dell’anno scorso.
Considerando anche l’aumento dei prezzi della memoria NAND, il rincaro ragionevole del prezzo finale dei flagship è tra 150 e 200 dollari.
(Nota: basta chiedersi chi ha aumentato i prezzi; è infantile. Tutti devono assorbire questi costi, e se il prezzo non aumenta in un punto, si vedrà altrove.)
Per assicurarsi la memoria, persino il CEO di Qualcomm è volato di persona a Seoul per incontrare i dirigenti di Samsung e SK Hynix. Si vociferava che Apple ha fatto acquisti massicci nel mercato della memoria, senza trattare sul prezzo—quanti sono disponibili, li prende tutti.Il prezzo viene accettato senza alcuna negoziazione…
“Conflitti fraterni”
La logica della contabilità separata tra dipartimenti Samsung è di solito fonte di efficienza organizzativa.
Il gruppo Samsung è un gigante che racchiude semiconduttori, pannelli, cellulari, elettrodomestici, cantieristica navale, scienze della vita e altro ancora. Ogni dipartimento ha il proprio bilancio, gestito come una società indipendente: questa struttura è la base del suo funzionamento.
In sostanza, MX non è il “cliente interno” di DS, e DS non è il “reparto componenti” di MX: sono due società affiancate sul bilancio del gruppo.
Il vantaggio di questo sistema è evidente quando il mercato è razionale. Il dipartimento semiconduttori non lascia ordini ad alto profitto al dipartimento mobile solo perché è “interno”, evitando di perdere finestre di profitto nel ciclo dei semiconduttori. MX non rifiuta le offerte vantaggiose di Micron, SK Hynix per favorire la redditività della DS.
Ma il prezzo da pagare arriva quando ci sono cicli irrazionali di aumento dei prezzi della memoria: bisogni opposti tra semiconduttori e telefonia.
DS vuole massimizzare il prezzo di ogni DRAM, MX vuole massimizzare il profitto lordo di ogni telefono. Ora le curve di interesse sono totalmente in conflitto.
I clienti AI non solo comprano tutta la memoria al prezzo di mercato, ma accettano prezzi variabili e hanno bisogno a lungo termine già stabilito (Nvidia, OpenAI, Anthropic ecc. hanno annunciato progetti pluriennali di data center su scala GW).
Attrazione verso il volume maggiore, lasciare il piccolo.La soluzione ottimale di Samsung Semiconductor è vendere a Nvidia, non al prezzo contrattuale precedente a MX.
Questo è letteralmente un “conflitto fraterno”, descrive perfettamente DS e MX oggi.
Secondo il leaker Ice Universe, Samsung Semiconductor tratta i clienti AI come veri “padroni”, mentre considera i prodotti smartphone/tablet della divisione mobile come merce poco redditizia. La divisione smartphone non ottiene contratti a lungo termine per la memoria e deve accettare “ricatti sui prezzi” da Samsung, Hynix, Micron ecc.; costi che potrebbero portare a una prima perdita nella storia del dipartimento con la serie S26…
L’intero settore mobile sta riscoprendo una verità: gli smartphone non sono più clienti prioritari nella catena di fornitura.
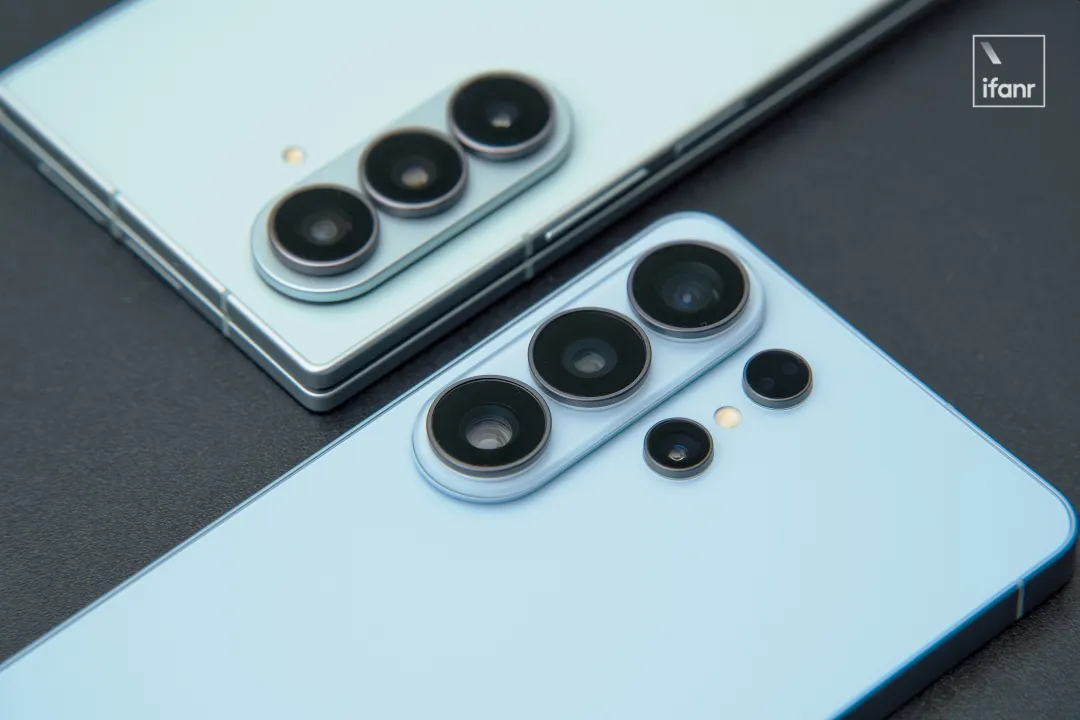
È vero che negli ultimi dieci anni la crescita negli ordini di smartphone ha spinto l’espansione degli impianti di memoria, e che i processi e tecnologie di LPDDR venivano scelti dagli ordini dei produttori di smartphone. Ma con l’arrivo dell’AI, un solo server Nvidia consuma quanto la memoria di 6-7 mila flagship. Le priorità della supply chain sono cambiate.
Samsung è solo il primo esempio pubblicamente messo in discussione in questo nuovo ordine; il paradosso è che è sia uno dei maggiori produttori di memoria al mondo sia il secondo più grande produttore di smartphone.
Il gruppo ha sempre seguito il principio di rispetto delle regole del mercato e contabilità separata tra dipartimenti. Ciò serve sia a evitare corruzione interna sia a proteggere i dipartimenti redditizi da quelli in perdita.
Ma questa volta, la divisione mobile Samsung non pensava che i fratelli avrebbero applicato le regole in modo così “distaccato” e letterale…

Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Nuova agenzia di stampa della Federal Reserve: Waller suggerisce che "i tassi di interesse elevati limitano il boom dell'IA", il percorso dei rialzi affronta difficoltà in entrambe le direzioni
Timiraos ritiene che la Federal Reserve sia intrappolata in una situazione in cui "sono necessari due tassi di interesse". Walsh mette apertamente in discussione la "teoria dell'immunità dell'AI", affermando che i tassi di interesse penetreranno "in ogni fessura", rompendo il consenso di mercato secondo cui la febbre dell'AI non sarebbe influenzata dalla politica monetaria. Tuttavia, aggiunge che una forte crescita non necessariamente porta ad un aumento dell'inflazione, né richiede un rialzo dei tassi. Questi due segnali contraddittori confondono Wall Street; gli strateghi di Bank of America criticano le sue risposte come "né chiare né convincenti".
Affollamento, confusione e paura di perdere: Wall Street sta affrontando l'impatto simultaneo di molteplici mercati estremi.
I mercati globali stanno rilasciando simultaneamente segnali estremi su più fronti: la volatilità implicita dei Magnificent 7 ha toccato il minimo degli ultimi quattro anni, gli hedge fund hanno spinto la loro esposizione fino al 97° percentile storico; le strategie momentum sono passate da un affollamento estremo a quasi zero in pochi mesi; il mercato azionario coreano ha visto un rimbalzo tecnico dopo una situazione di ipervenduto estrema; la redditività delle abitazioni americane è scesa sotto i livelli pre-pandemici; il percorso del debito brasiliano rischia una correzione forzata. Non si tratta di un singolo rischio, ma di un vero stress test strutturale cross-asset.
Google Cloud si avvicina ad Azure di Microsoft, ma Microsoft supera la "grande prova della giornata dei risultati finanziari"
Google e Microsoft hanno pubblicato i risultati trimestrali nello stesso giorno, cambiando la dinamica della competizione nel cloud computing. I ricavi di Google Cloud hanno superato i 30 miliardi di dollari, avvicinandosi ai 33 miliardi di Microsoft Azure. Tuttavia, la crescita della pubblicità di ricerca si è rallentata e la monetizzazione dei modelli di AI è carente, combinata con un flusso di cassa libero negativo, portando il prezzo delle azioni a crollare del 10% dopo la chiusura. I ricavi totali di Microsoft sono aumentati del 19% su base annua, raggiungendo i 92,3 miliardi di dollari, superando le aspettative e facendo salire il prezzo delle azioni di circa il 3%. In questa "prova di bilancio", Microsoft ha temporaneamente prevalso grazie a un percorso di commercializzazione dell'AI più stabile.
Acquisizione di Hugging Face per 12,9 miliardi di dollari sotto il controllo del Dipartimento di Giustizia: Nvidia (NVDA.US) vuole avere il controllo della “gola della distribuzione” dell’intelligenza artificiale?
Il Dipartimento di Giustizia degli Stati Uniti ha avviato un'indagine sull'acquisizione da 12,9 miliardi di dollari di Hugging Face da parte di Nvidia (NVDA.US), riguardante questioni di acquisizione, vendite e pressioni sui clienti. L'indagine coinvolge due diverse amministrazioni governative.
Prezzi delle criptovalute
Altro


