L'attuale declino di XRP ha chiaramente messo in luce il malinteso più comune degli ultimi tempi: gli exchange-traded funds (ETF) non controllano il prezzo del token; ne confermano soltanto lo status. I veri movimenti di prezzo vengono ancora generati sul mercato spot.
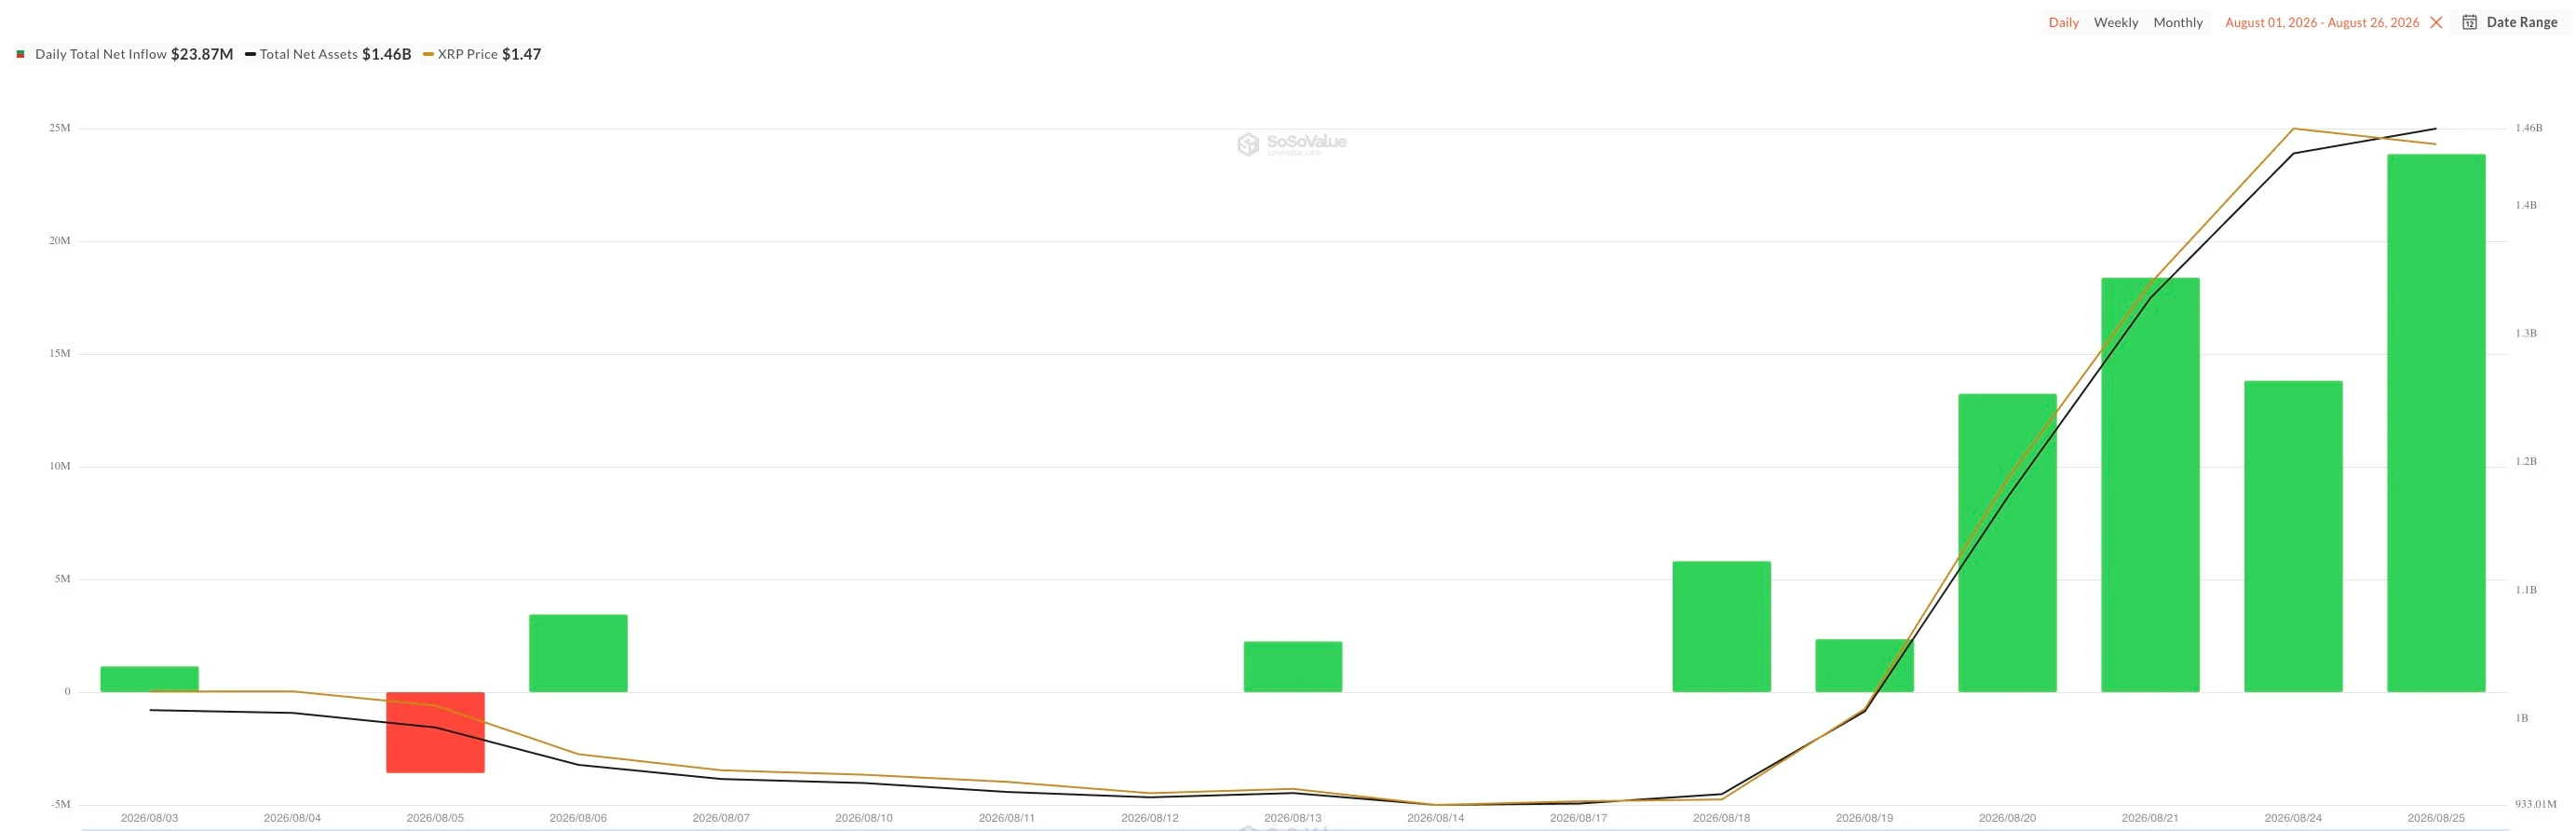
Mentre i dati sugli afflussi continuano a registrare nuovi record — in sole 24 ore, dal 24 al 25 agosto, gli afflussi netti giornalieri negli spot ETF su XRP sono aumentati del 72%, passando da 13,88 milioni di dollari a 23,87 milioni di dollari, mentre il totale degli asset gestiti dai fondi ha raggiunto un massimo storico di 1,46 miliardi di dollari — il prezzo reale sugli exchange si sta muovendo nella direzione opposta.
Mercoledì, XRP ha corretto a 1,3783 dollari, perdendo circa il 4% nelle ultime 24 ore.
Questo paradosso dimostra una semplice verità: gli ETF non muovono il prezzo di XRP. Possono stabilizzarlo, attenuare la volatilità o riflettere l'interesse istituzionale, ma non agiscono come motore di crescita.
Se non sono gli ETF, chi muove davvero il prezzo di XRP?
La vera tendenza è ora dettata dall'attività on-chain, che cerca di digerire la fine di una massiccia depressione durata 20 mesi. A differenza degli afflussi metodici e passivi negli ETF, il vero motore dell'ultimo rally di XRP, superiore al 40%, sono state le azioni di grandi operatori strategici.
Immediatamente prima dell'impennata della scorsa settimana, i portafogli milionari — indirizzi che detengono tra 1 milione e 10 milioni di XRP — si sono lanciati in una frenetica corsa agli acquisti, accumulando quasi 500 milioni di token.
È stata proprio questa accumulazione su larga scala da parte delle whale a far uscire XRP da un violento trend ribassista durato 608 giorni, durante il quale il token ha perso il 54,47% del suo valore, scendendo dai massimi vicini a 3,01 dollari fino a un minimo ciclico di 0,9939 dollari.
Una volta superato questo tetto di accumulo lungo due anni, il prezzo ha registrato un forte balzo fino a 1,5219 dollari, spingendo immediatamente l'RSI giornaliero in territorio fortemente ipercomprato.
Il successivo ritracciamento è diventato inevitabile a causa della psicologia di mercato: gli investitori retail, rimasti bloccati in perdita per tutti i 608 giorni, hanno iniziato a prendere profitto e a spostarsi in liquidità al primo forte rimbalzo.
La concentrazione delle vendite retail sul mercato spot ora supera di gran lunga i volumi degli ETF, lasciando ai fondi solo il ruolo di silenziosi stabilizzatori del mercato.