
Sintesi dell’indagine degli esperti di Marvell: il progetto CPO subisce ritardi e viene rinviato, interviene il progetto NPO come soluzione, gli ordini sono invece programmati fino a due anni dopo

Il più grande rivale di Nvidia, AMD, ha appena restituito la soluzione CPO di Marvell — ma non affrettatevi a essere ribassisti, perché i clienti non hanno potuto nemmeno attendere la "soluzione declassata": gli ordini arretrati del DSP 1.6T di Marvell sono già prenotati fino a due anni dopo.
(Nota: l’esperto dell’indagine non ha fatto nomi, ma considerando Meta e OpenAI come acquirenti finali, e il fatto che Marvell fornisce a questi tramite la catena di fornitura di AMD, il sito di investimenti azionari USA ipotizza che questo cliente sia probabilmente AMD.)
Qui risiede l’aspetto controintuitivo di questo studio: la cattiva notizia è che la tecnologia CPO ha fallito, la buona notizia è che la domanda è così alta che nessuno si preoccupa.
Questo progetto era originariamente pensato da AMD per grandi acquirenti come Meta e OpenAI: soluzione di interconnessione ottica CPO da 6,4T di banda, 32 canali, insieme all'ASIC di switching di Marvell — AMD non dispone di tecnologia ottica né di chip di switching, i fornitori tra cui scegliere erano solo Broadcom e Marvell.
Alla fine, quando all’inizio del 2026 sono usciti i primi campioni, le prestazioni non erano all’altezza e anche la resa aveva dei problemi. Quindi AMD ha deciso subito: cambiamento verso NPO.
Qui c’è un dettaglio fondamentale che i piccoli investitori spesso fraintendono: la previsione del volume di spedizione non è cambiata di una virgola, è cambiata solo la soluzione di consegna. Meta e OpenAI, dietro ai clienti, si preoccupano solo di una cosa — consegnare in tempo.
La CPO sarebbe l’ideale, ma se l’NPO può essere consegnato, va bene lo stesso. Che l’NPO consumi di più o costi di più? In questa fase di corsa alla costruzione di infrastrutture AI, non è una priorità.
Quindi non lasciatevi spaventare dai titoli che parlano di “difficoltà CPO”.
Le parole originali dell'esperto sono:
L’NPO è solo una soluzione transitoria di due-tre anni, già nel 2028 la domanda di mercato potrebbe arrivare a 30 milioni di pezzi — è una transizione che apre un mercato così grande.
Perché la CPO è fallita?
Idealmente, la CPO significa che il modulo ottico e la GPU sono incapsulati insieme. Ma la realtà attuale vede sia Marvell che Broadcom optare per “due case distinte, saldate sullo stesso PCB”.
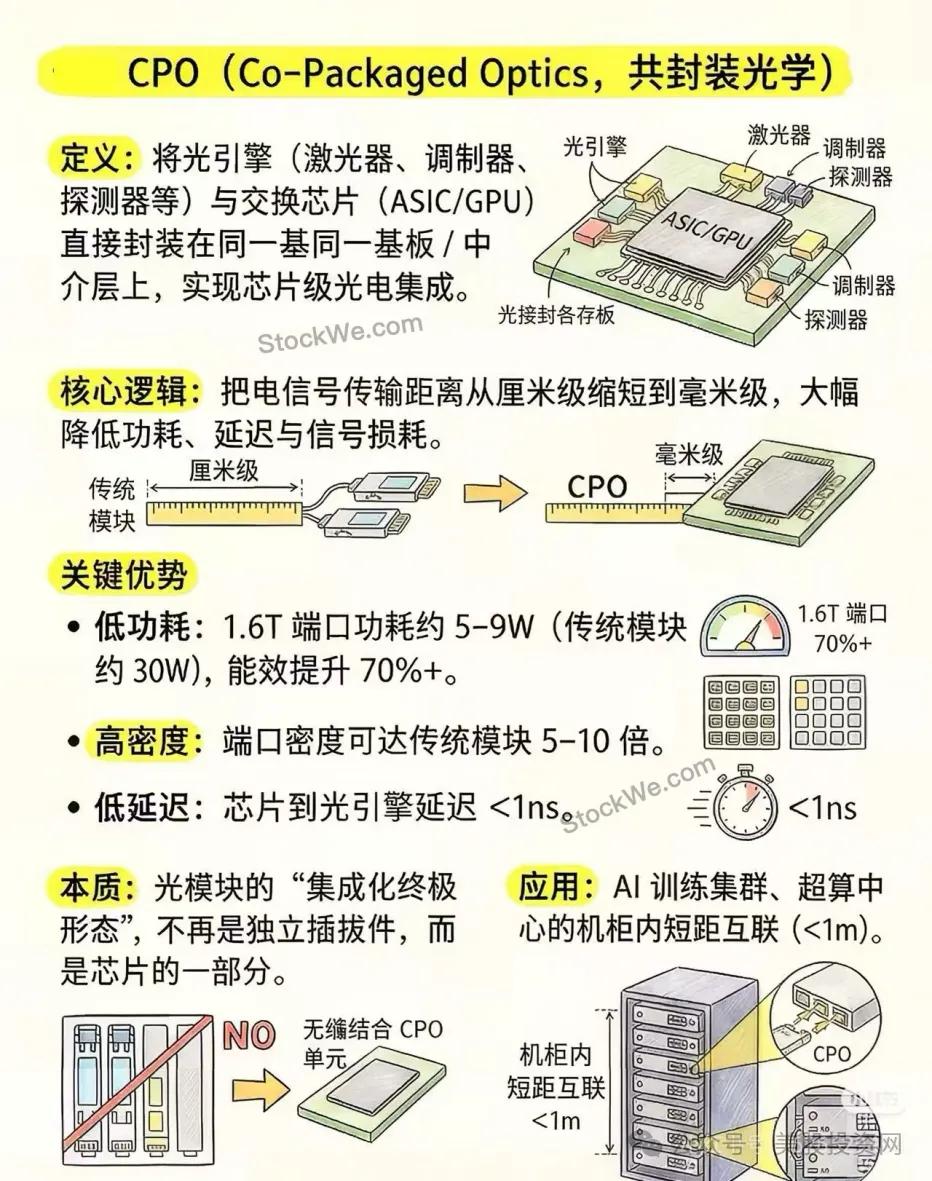
Un segnale elettrico ad alta velocità da 200G attraversa più strati di PCB e saldature, con perdite troppo gravi che non si riescono a recuperare. Alla fine si deve aggiungere un retimer (DSP semplificato) per rimodellare il segnale — 4 per 32 canali, con questi chip e motori ottici stipati sulla stessa scheda.
Questa soluzione prende il nome di NPO.
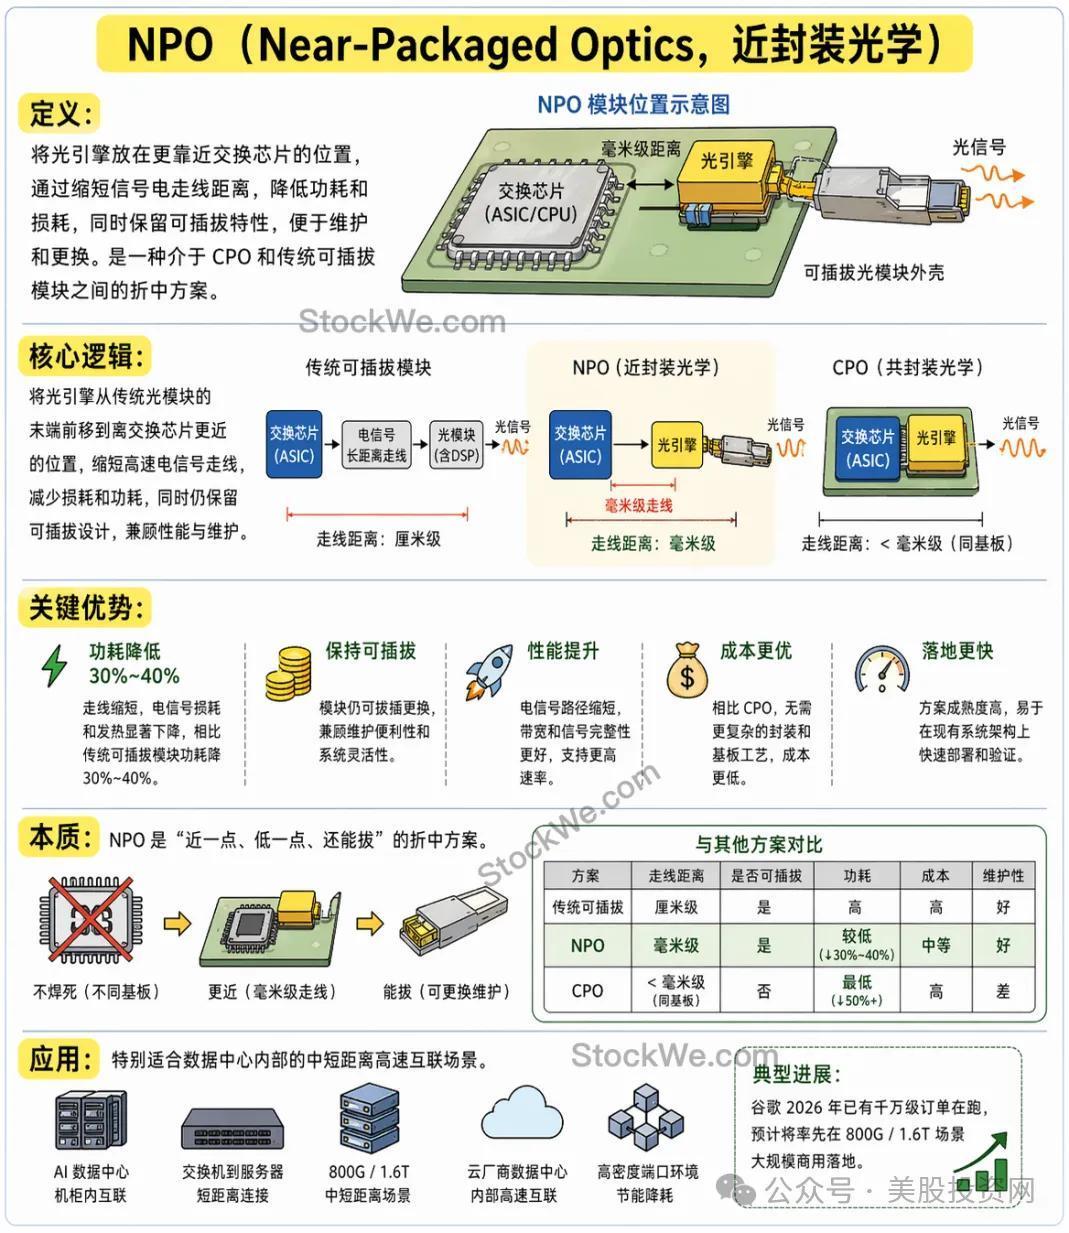
La cosa interessante è che non è solo Marvell a trovarsi in difficoltà. L’esperto dice chiaramente: Broadcom, Nvidia, AMD, Google, Amazon, tutto il settore ha sofferto per una “strada troppo aggressiva”. Nvidia ha puntato sull’incapsulamento vero condiviso di TSMC, con una resa ancora più bassa, e in quella struttura non c’è spazio per il DSP — passando all’NPO, pare che abbia esternalizzato questo segmento a InnoLight.
In una frase: l’interconnessione ottica è una necessità, se la CPO non si può ancora realizzare, si risolve con la NPO. Ma nessuno abbandona la CPO, tutti portano avanti le due strade, perché la CPO è il finale inevitabile.
Dopo aver considerato tutto il contesto capisci perché la posizione attuale di Marvell è molto comoda.
Amazon è il cliente più pragmatico. Trainium 4 (seconda metà 2027) passerà completamente all’interconnessione ottica, se la CPO non arriva in tempo si passa senza esitare alla NPO; il progetto Trainium 5 è già in corso, e la soluzione Celestial AI, acquistata da Marvell, è molto apprezzata.
Google dice pubblicamente di no, ma in privato ricerca attivamente soluzioni CPO/NPO e ha consultato anche Marvell. Recenti grandi accordi commerciali sono motivati soprattutto dall’intenzione di bilanciare Broadcom e Nvidia. Motivo semplice: TPU possono essere sviluppati internamente, ma l’ottica non è sviluppabile: il componente va comprato.
Microsoft resta la base più solida: è il maggior cliente di moduli ottici coerenti ZR, e il prossimo prodotto sarà quasi certamente Marvell. Quanto ai rumor di decine di migliaia di dispositivi MicroLED in produzione di massa entro fine 2027, secondo l’esperto “un cronoprogramma di consegna così preciso è sorprendente”, a questo stadio è più una ricerca preliminare.
OpenAI, invece, propone un progetto radicale da 400G PAM4, ma secondo l’esperto non è realistico nei prossimi due-tre anni, perché l’intera catena tecnologica (TIA, Driver, SerDes) non è ancora pronta.
I dati più preziosi emersi da questo studio
DSP 1.6T: gli ordini arretrati sono prenotati tra due anni. Si dice che una delle linee di questo DSP abbia performance insufficienti e che l’azienda stia lavorando su una versione corretta (respin) — il che è vero, ma non limita affatto la capacità di raccogliere ordini;
Moduli ZR: 40-50 mila pezzi spediti al mese, prezzo unitario 2.000-3.000 dollari, primi al mondo per ricavi; Google fa ordini aperti — per tutti gli ZR 800G conformi, ne acquista quanti se ne producono. Il problema ora è l’impossibilità di consegnare, il collo di bottiglia è nella capacità produttiva di tutta la supply chain;
Aziende cinesi: capacità di assemblaggio di livello mondiale, ma i chip chiave ad alto margine come DSP, TIA e Driver devono essere quasi tutti acquistati da Marvell. L’ordine viene affidato ai produttori di moduli, ma la maggior parte del margine rimane alle foundries di chip: così l’esperto ha dato la spiegazione più precisa ai titoli cinesi dei moduli ottici.
Dove stanno i rischi?
Una valutazione equa deve considerare entrambi i lati.
NPO è un business transitorio, finestra di 2-3 anni, alla fine bisognerà combattere la guerra CPO;
Broadcom, Nvidia, COHR e perfino ALAB (l'esperto dice: Broadcom è il tuttofare, Marvell è una versione più piccola di Broadcom, Astera una Marvell ancora più piccola) stanno tutti tentando di posizionarsi vicino ai grandi clienti;
Le startup della Silicon Valley non hanno grosse difficoltà tecniche, ma il punto debole è che non possono ottenere la capacità di produzione dei wafer da TSMC — senza un grande cliente alle spalle, non hanno neppure il biglietto d’ingresso.
Quindi torniamo alla conclusione iniziale: questa ricerca non racconta una storia di fallimento tecnologico, ma una storia in cui la domanda è così elevata da consentire la tolleranza agli errori.
Il punto di flesso dell’interconnessione ottica è stato già superato, ora la sfida non è la scelta della direzione corretta, ma chi sarà in grado di consegnare in modo puntuale e affidabile — e al momento, la difficoltà di evadere gli ordini è l’unico problema comune del settore.
Il portale d’investimenti USA in azioni si rinnova e aggiorna la VIP
Big data azionario USA
Portale investimenti USA
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Dal SpaceX ad Anthropic, il mercato ha adottato nuove strategie per affrontare la quotazione dei giganti.
Le strategie di risposta del mercato all’IPO dei giganti si stanno concentrando sulle aspettative di inclusione negli indici: le nuove regole permettono a IPO di dimensioni ultra-large di essere incluse nei sei principali indici entro 15 giorni, innescando così acquisti concentrati da parte di fondi passivi e spingendo gli investitori a posizionarsi in anticipo, amplificando la domanda tramite la copertura con opzioni. Tuttavia, solo circa il 6% delle azioni Anthropic è in circolazione; le azioni vendibili dai dipendenti il primo giorno e le quote di private placement senza periodo di lock-up potrebbero portare pressione sull’offerta, offrendo così ai trader di arbitraggio sugli indici un’opportunità rara.

La diminuzione del trading AI e la crescita degli utili aziendali portano benefici alle borse europee! Interrotta la serie di quattro giorni di rialzi, ma resta la speranza di registrare il maggior incremento settimanale dal luglio scorso
Le borse europee hanno registrato un rialzo per quattro sedute consecutive, raggiungendo nuovi massimi storici, ma questa tendenza positiva non è durata. L'indice Stoxx Europe 600 è salito del 2,2% questa settimana, segnalando il maggiore incremento settimanale dalla scorsa luglio.
Nebius (NBIS.US) conferenza telefonica Q3: Il CEO afferma che la domanda per l'AI è "reale e enorme", prevede il pareggio prima delle imposte nel Q4 2027
Il gruppo Nebius (NBIS.US) ha pubblicato i risultati del terzo trimestre del 2026 prima dell'apertura dei mercati il 12 novembre (ora della costa orientale degli Stati Uniti) e ha tenuto una conferenza telefonica nello stesso giorno.
La dimissione di Huang Renxun trascina al ribasso il trading sull'AI, i tre principali future azionari statunitensi scendono insieme, Nvidia si stabilizza nel pre-mercato, il Brent rimbalza e supera i 96 dollari
I futures sul Nasdaq 100 sono scesi di oltre lo 0,3%, mentre i futures sull'indice S&P 500 sono diminuiti dello 0,14%. Il prezzo del Brent è aumentato dello 0,37% a 96 dollari al barile. L'oro spot è salito dello 0,4% a 3893,48 dollari per oncia. Gli investitori guardano ai dati PPI degli Stati Uniti che verranno pubblicati questa sera.
Prezzi delle criptovalute
Altro


