
Le azioni USA si avvicinano ai massimi storici, ma le istituzioni sono piene di preoccupazioni! Socio di Goldman Sachs: non andare contro il mercato

Mentre il mercato azionario statunitense si avvicina ai massimi storici, la divergenza strutturale interna del mercato sta raggiungendo livelli estremi, facendo crescere le preoccupazioni tra gli investitori istituzionali.
Wilson, socio di Goldman Sachs, mantiene una posizione rialzista nel suo ultimo rapporto e consiglia agli investitori di non opporsi all'alta concentrazione del mercato, prevedendo ulteriore spazio di crescita fino alla fine dell’anno. Tuttavia, diversi strategist interni a Goldman Sachs, Morgan Stanley, Bank of America e altre istituzioni dissentono, ritenendo che l’ambiente macro sia diventato più difficile, che il posizionamento del settore tecnologico non sia più favorito e che i rischi di mercato si stiano accumulando.
Il fulcro di questa divisione tra rialzisti e ribassisti è: la crescita degli utili negli Stati Uniti dipende fortemente da pochissimi titoli, la larghezza del mercato continua a peggiorare, mentre la volatilità del mercato obbligazionario e l’incertezza sui prezzi dell’energia potrebbero diventare in qualsiasi momento la miccia che rompe la calma.
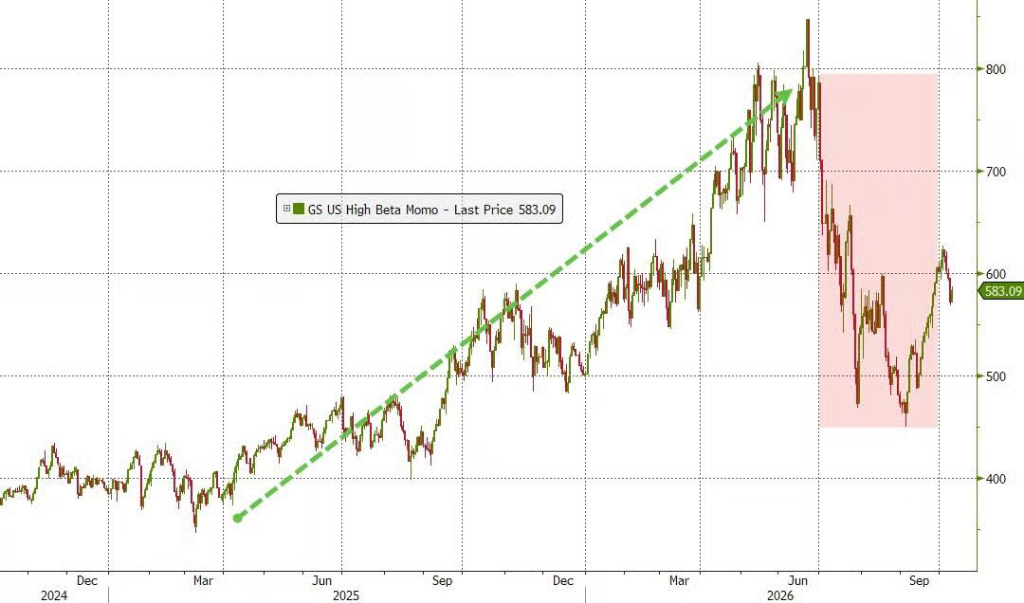
Crescita degli utili estremamente concentrata, due azioni sostengono un terzo del totale
Il livello di concentrazione della struttura degli utili delle azioni statunitensi ha raggiunto il suo picco in questo ciclo.
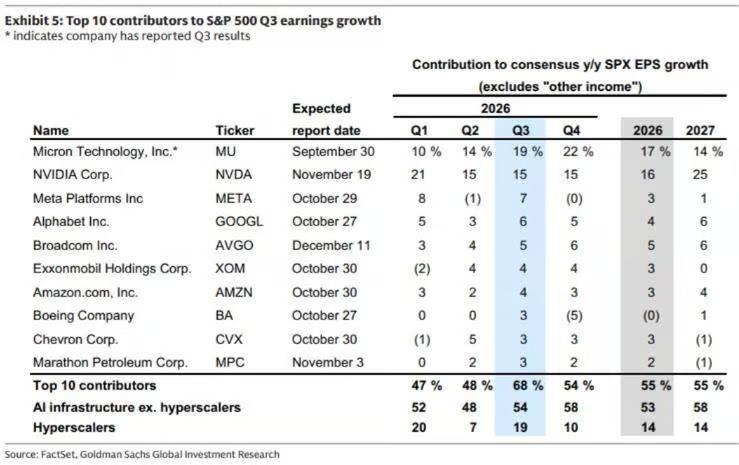
Secondo il rapporto "Weekly Kickstart USA: Anteprima stagione degli utili Q3 2026" dello strategist Ben Snider di Goldman Sachs, la crescita dell’EPS dell’S&P 500 per questo trimestre è prevista al 27%, punto più alto di questo ciclo, ma nei tre trimestri successivi il ritmo rallenterà progressivamente.
Ancora più notevole è l’estrema concentrazione delle fonti di crescita: in questo trimestre, i dieci titoli principali contribuiscono al 68% della crescita dell’EPS dell’S&P 500, rispetto al 48% del trimestre precedente; tra questi, solo Micron Technology e Nvidia rappresentano metà di questo 68%, ovvero il 19% e il 15% rispettivamente della crescita totale dell’EPS dell’S&P 500. In altre parole, il contributo di un produttore di chip di memoria alla crescita degli utili dell’indice supera la somma di Meta, Alphabet e Amazon.
Nel frattempo, la crescita dell’EPS delle azioni mediane dell’S&P 500 è rallentata dal 14% al 9%, mentre il margine di profitto è sceso dal 15,1% al 14,7%. Secondo i dati di Snider, mantenendo questo trend, entro il secondo trimestre del 2027 la crescita complessiva degli utili di mercato cadrà in una fascia bassa a una cifra – il periodo di confronto sarà quello in cui i giganti tech registrarono circa 150 miliardi di dollari in "altri ricavi" per rivalutazione degli investimenti azionari, rappresentando il 12% dell’EPS dell’S&P 500.
Larghezza del mercato in continuo peggioramento, la maggior parte dei titoli in profondo ribasso
Anche se l’indice si trova vicino ai massimi, la divergenza interna al mercato è molto significativa.
Secondo i dati dello strategist Charlie McElligott di Nomura, l’85% dei componenti dell’S&P 500 è sceso di oltre il 10% dai rispettivi massimi, e il 59% è sceso di oltre il 20%. Le statistiche dello strategist Tuteja di Goldman Sachs sono ancora più chiare: dal 27 agosto, l’S&P 500 è salito complessivamente dell’1,3%, ma se si escludono i titoli legati all’AI, la perdita nello stesso periodo arriva al 5,2%.
Questa divergenza si verifica anche sui mercati europei, seppur in modo più moderato. I primi dieci componenti dello STOXX 600 europeo pesano circa il 17% sull’indice, mentre i dieci principali dell’S&P 500 arrivano quasi al 40%; la larghezza del mercato europeo è più vicina alla media storica di lungo termine.
Divisioni tra le istituzioni, molti avvertono rischi di ribasso
Di fronte a questi problemi strutturali, la valutazione tra gli investitori istituzionali non è uniforme, e persino all’interno di Goldman Sachs ci sono divergenze evidenti.
Tuteja di Goldman Sachs dichiara: "Al livello attuale, credo che il rapporto rischio/rendimento del settore Tech/AI sia cambiato. Il contesto macro è chiaramente più difficile e il posizionamento su AI e le Big Tech non è più un vento a favore." Il rischio più imminente, secondo lui, è che se i dati sull’inflazione (CPI) superano le aspettative costringendo la Federal Reserve ad alzare ancora i tassi, tutti i settori saranno soggetti a pressioni di ribasso nel breve termine.
Lo strategist Mike Wilson di Morgan Stanley aveva già avvertito che l’S&P 500 potrebbe scendere del 10% fino a 7100 punti, sottolineando che il peggioramento della larghezza del mercato "deve essere in qualche modo risolto", con la volatilità del mercato obbligazionario come variabile chiave.
Michael Hartnett di Bank of America rivela che nella settimana al 7 ottobre, i fondi del mercato monetario hanno registrato flussi netti per 166,4 miliardi di dollari, il più alto afflusso settimanale dal aprile 2020, riassumendo con cinque parole le condizioni per il ritorno dei capitali al mercato azionario: "Niente taglio dei tassi, niente alleggerimento". Con la Federal Reserve ancora nella fase di rialzo dei tassi, questa finestra temporale potrebbe essere rimandata.
McElligott di Nomura sottolinea che l’unica paura evidente attualmente sul mercato delle opzioni è per le corse al rialzo (ossia forti aumenti) – la skew delle call sull’S&P 500 è al 99,6 percentile. Ma avverte anche che se i tassi continuano a salire assieme ai prezzi dell’energia, il mercato potrebbe rapidamente passare a una modalità di "paura per la crescita".
Il socio di Goldman Sachs mantiene il rialzo, ma le condizioni chiave sono incerte
Di fronte a questi dubbi, Wilson, socio di Goldman Sachs, mantiene la sua posizione rialzista e fornisce un quadro logico dettagliato.
Secondo Wilson, finché gli investimenti in capitale su AI non rallentano in modo significativo, non ci si debbono aspettare cadute dei tassi di interesse; se però i prezzi dell’energia si stabilizzano, la pressione di vendita sul mercato obbligazionario dovrebbe attenuarsi, creando le condizioni per la crescita azionaria a fine anno. Consiglia agli investitori di "non ostacolare l’alta concentrazione del mercato, che potrebbe persino aumentare ulteriormente".
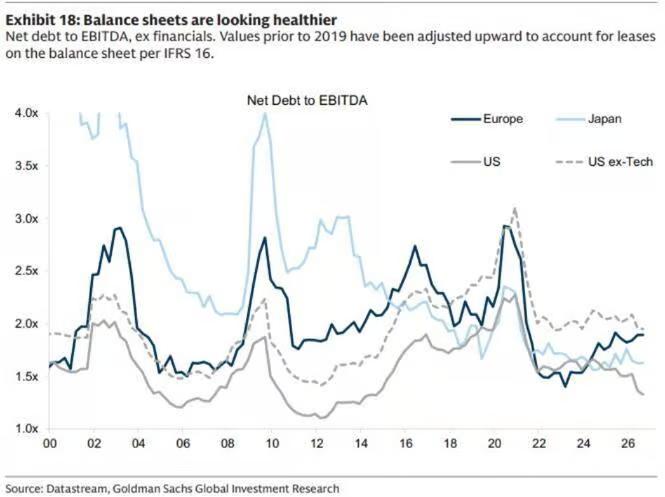
Wilson prevede che il ritmo degli investimenti di capitale dei grandi hyperscaler cloud raggiungerà il picco in questo trimestre, con una previsione consensuale di mercato al 116%, mentre la crescita degli ordini backlogged nel cloud sarà anche più alta. Egli ritiene che la leadership di mercato passerà dai fornitori di infrastrutture ("chi vende le pale") verso i maggiori utilizzatori AI che cominceranno a mostrare ritorni sugli investimenti AI.
Tuttavia, questa logica rialzista si basa su due condizioni importanti: primo, l’espansione continua degli investimenti capitali AI implica che i tassi rimarranno elevati, il che rappresenta proprio lo scenario ottimistico di Goldman Sachs; secondo, la crescita a fine anno dipende dalla stabilità dei prezzi dell’energia, mentre attualmente il Brent ha raggiunto i 103 dollari, il 63% della capacità produttiva del Golfo del Messico è ferma per uragano, e continuano le tensioni legate all’attacco iraniano a una petroliera vicino allo Stretto di Hormuz.
La struttura del mercato cela insidie, rischi latenti sotto la calma
In sintesi, il mercato azionario statunitense attuale presenta uno stato di equilibrio fragile.
Due titoli forniscono un terzo della crescita degli utili, la crescita toccherà il picco questo trimestre, mentre il margine di acquisti marginali è altamente dipendente da specifici capitali strutturali – questa situazione non è tanto una molla pronta a scattare, quanto una quiete prima che i mercati del credito e dei tassi trasmettano appieno i loro effetti al mercato azionario.
Tuttavia, come sottolineato alla fine dell’articolo: gli "spettri" ribassisti hanno sbagliato tutto l’anno.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Ora Micron guadagna più di Apple! Apple ha urgentemente bisogno di chip, Micron detiene il potere di fissare i prezzi.
Nel quarto trimestre, il profitto netto di Micron Technology ha raggiunto 37,7 miliardi di dollari, superando i 29,8 miliardi di Apple e diventando così l’azienda più redditizia del periodo. La carenza di memoria ha conferito a Micron un forte potere di prezzo, con il CEO che ha dichiarato apertamente di “non riuscire a soddisfare la domanda dei clienti”; le previsioni di fatturato per il prossimo trimestre sono di 61,5 miliardi di dollari. Il margine lordo di Apple continua a essere sotto pressione a causa dei costi della memoria, scendendo dal 49,3% al range previsto del 46,5%.
L'"occhio del ciclone" dell'economia globale: la "crisi del debito" nei paesi sviluppati
Il FMI avverte che le economie avanzate stanno diventando il "centro della tempesta" per i rischi legati al debito globale. Paesi come Stati Uniti e Francia hanno accumulato alti livelli di debito durante il periodo di tassi d'interesse bassi, e ora l'aumento dei tassi ha elevato i costi di rimborso, mentre la ristrutturazione fiscale è ostacolata dalle resistenze politiche. BofA Securities segnala che gli Stati Uniti affrontano una diminuzione delle entrate fiscali, mentre la Francia ha un problema di riduzione strutturale dei ricavi; anche Regno Unito e Giappone sono sotto pressione. La sostenibilità del debito nelle nazioni sviluppate sta peggiorando e potrebbe influenzare negativamente i mercati finanziari globali attraverso impatti sui tassi d'interesse e sui flussi di capitale.
Il racconto del mercato statunitense subisce una "drastica inversione": da "la teoria della deflazione causata dall'AI e la gestibilità del debito pubblico americano" a "l'AI che fa esplodere il mercato obbligazionario e la Federal Reserve che non riesce a controllare i tassi d'interesse a lungo termine".
Deutsche Bank ha sottolineato che la narrazione del mercato sull’economia statunitense è passata da “l’AI riduce l’inflazione” a “l’AI alimenta l’emissione di titoli, facendo salire i rendimenti dei Treasury USA”, ma ritiene che il pessimismo sia probabilmente eccessivo. L’istituto ritiene che il vero rischio sottovalutato dal mercato sia rappresentato dalla possibilità che nell’ecosistema dell’AI si verifichino incidenti di sicurezza, fallimenti di IPO o ricavi inferiori alle attese, eventi che potrebbero colpire il dollaro e sostenere il mercato obbligazionario; inoltre, le difficoltà fiscali della Francia stanno esercitando una nuova pressione sull’euro.

Prezzi delle criptovalute
Altro


