Perché prestare attenzione a rARQT in questo momento? Qual è la narrazione di mercato?
Arcutis Biotherapeutics (
NASDAQ: ARQT, Bitget rARQT) è una società biofarmaceutica dermatologica in fase di commercializzazione, il cui prodotto principale è ZORYVE (roflumilast) in crema/schiuma topica, utilizzato per la psoriasi a placche, dermatite atopica, dermatite seborroica, ecc., che si distingue per l’assenza di steroidi, applicazione una volta al giorno e una buona tollerabilità per l’uso a lungo termine.
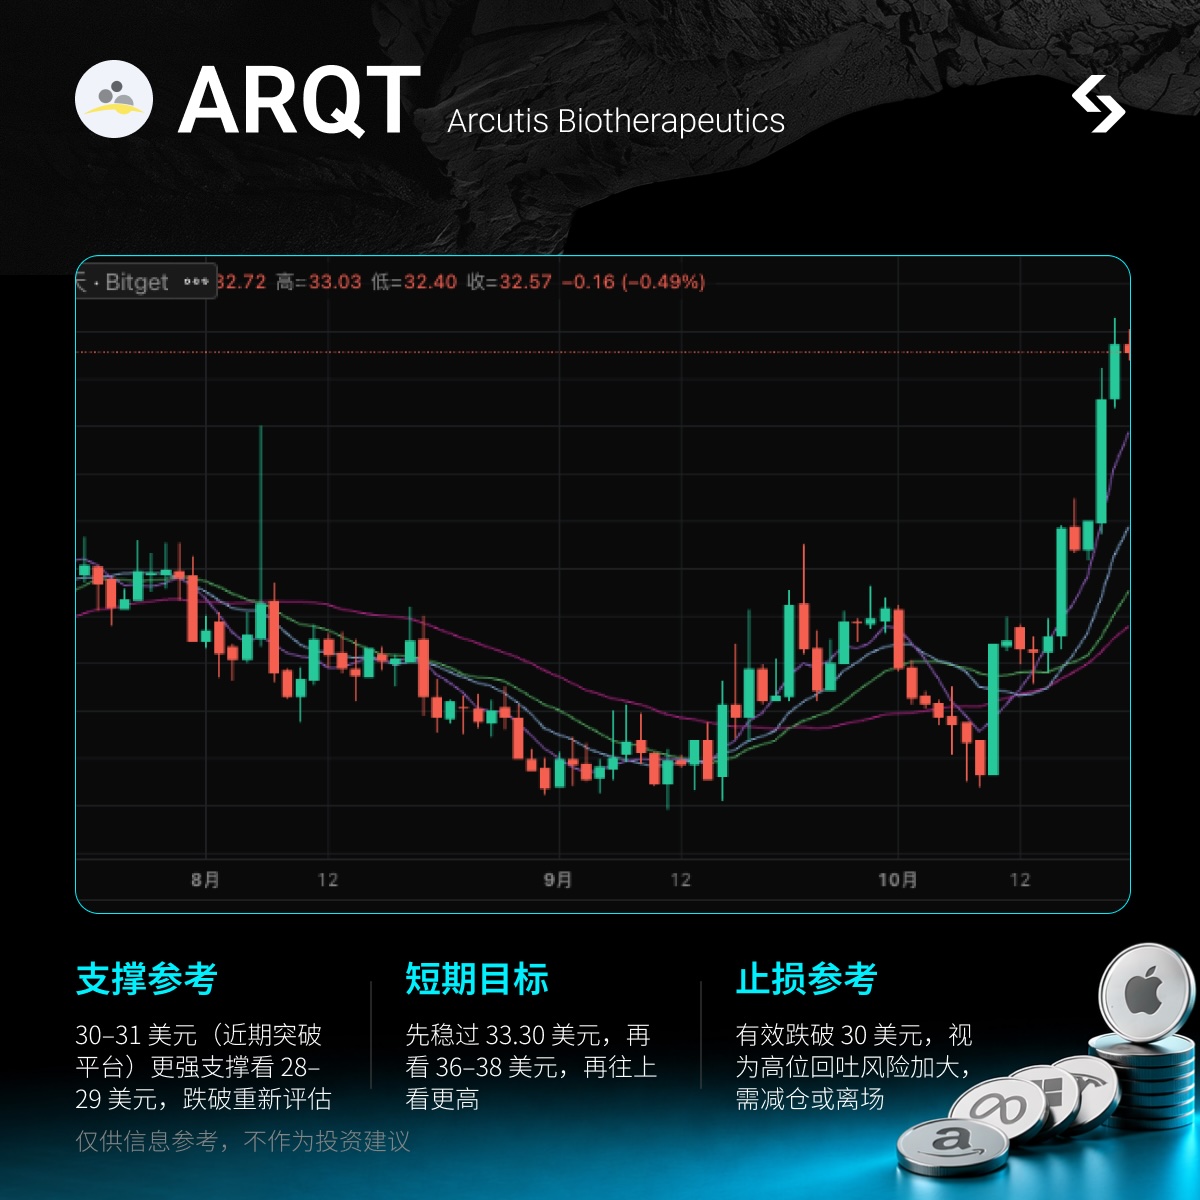
Dal minimo annuale di maggio, circa 19,30 dollari, il prezzo attuale è circa 32,82 dollari (chiusura del 20/10), con un incremento di circa +70%. Performance recente molto forte: ha toccato ed è vicino al massimo su 52 settimane di circa 33,30 (circa -1,4% dal massimo), +26% nell'ultima settimana, +29% nell'ultimo mese. Il mercato ora non parla più di storie cliniche in fase iniziale, bensì del fatto che: la crescita commerciale di ZORYVE è già stata dimostrata, le indicazioni si stanno ampliando (bambini/lattanti), la forza vendita e i canali di telemedicina si stanno rafforzando, la società è entrata in fase di miglioramento dell’utile e del flusso di cassa, con guidance annuali riviste più volte al rialzo. Grande volatilità e tema delle terapie dermatologiche innovative: adatto per operazioni su evento.
Chiarimento iniziale: le posizioni corte sono circa 21,69 milioni di azioni, pari a circa il 18,4% del flottante (circa il 17,3% delle azioni totali), copertura di circa 4,8 giorni, leggermente più alto di un titolo solo istituzionale ma lontano dai casi estremi alla GME; seguire la logica tematica ed il catalizzatore dei risultati, non impostare trade solo per lo short squeeze. Il prezzo è già vicino ai massimi.
Panoramica fondamentale
Azienda biofarmaceutica dermatologica statunitense, con sede a Westlake Village, California. Il core è il franchise ZORYVE (diverse concentrazioni in crema+schiuma), che copre patologie cutanee immunomediate come psoriasi, dermatite atopica e dermatite seborroica, con enfasi sull’alternativa non steroidea e sull’aderenza del paziente. Le vendite sono ora ampliate da dermatologia specialistica anche a pediatria/medicina generale, con prescrizioni in continuo aumento.
Prodotti chiave e progressi:
-
ZORYVE crema/schiuma: già approvato da FDA per diverse indicazioni negli adulti e nei bambini; recentemente esteso ai bambini sopra i 2 anni con psoriasi, nell’iter di valutazione regolatoria la sNDA per dermatite atopica nei lattanti (PDUFA data obiettivo 23 febbraio 2027).
-
Espansione della forza vendita, progetti per la telemedicina e per facilitare l’accesso dei pazienti in corso.
-
Pipeline: ZORYVE schiuma in sviluppo in Fase 2 per vitiligine, altri candidati sistemici come ARQ-234.
Dati chiave finanziari e operativi:
Capitalizzazione circa 4,1 miliardi; attuale circa 32,82; 52 settimane 19,30–33,30, circa -1,4% sotto il massimo.
Q2 2026 (al 30/06): ricavi netti da prodotti 129,9 milioni di dollari, +59% anno su anno e +23% trimestre su trimestre; guidance sulle vendite nette rivista al rialzo a 525–540 milioni per il 2026 (rispetto ai precedenti 480–495 milioni).
Utile netto Q2 circa 15 milioni, flusso di cassa operativo positivo, disponibilità liquide ed equivalenti circa 239 milioni di dollari.
Short interest circa 21,69 milioni di azioni (18,4% del flottante), copertura circa 4,8 giorni; partecipazione istituzionale circa 89%. L’elasticità dipende dal tema, dalla crescita delle prescrizioni e dall’upward revision delle guidance, mentre i corti forniscono solo parzialmente ‘carburante’ ma non sono la forza trainante principale.
Catalizzatori recenti
-
Q2 di agosto sopra le attese e forte revisione al rialzo della guidance annuale sui ricavi.
-
Metà/fine ottobre: nuovo rating Overweight di Cantor con target a 48$, Guggenheim ha rialzato il target a 44$ mantenendo Buy, portando a volumi elevati e nuovi massimi annuali.
-
Prossima finestra trimestrale circa il 3 novembre (Q3), per verificare la continuità delle prescrizioni e dei ricavi, margini e guidance.
-
Medio termine: PDUFA per le nuove indicazioni pediatriche (23/2/2027), dati di fase 2 ed espansione dei canali di vendita.
Analisi del gap delle aspettative
Cosa si aspettano in generale gli operatori: già ampio rimbalzo vicino ai massimi su 52 settimane, target di Wall Street per lo più tra 38–44$, parte della crescita e delle revisioni al rialzo già scontate; la valutazione è elevata rispetto ad altre biotech in crescita (forward PE non basso), resta il rischio di dipendenza da unico prodotto e la concorrenza. La realtà può essere diversa: il Q2 ha già dimostrato una crescita forte trainata dalla domanda, con ulteriori revisioni al rialzo, il potenziamento della forza vendita e dei canali si dovrebbe riflettere nei prossimi trimestri; se ZORYVE continuerà a erodere mercato alle alternative topiche steroid-free e saranno approvate ulteriori indicazioni, alcuni analisti stimano vendite di picco fra 2,6–3,5 miliardi, con possibilità di re-rating nel medio periodo. Questo è lo scarto atteso nel medio termine, sul breve invece il driver resta la trimestrale e il sentiment degli analisti, più che uno short squeeze selvaggio.
Livelli di trading chiave
Logica chiara: crescita volumi ZORYVE + revisioni al rialzo + espansione indicazioni + miglioramento profitti, tre driver. Titolo a media capitalizzazione, volatilità elevata, adatto per operazioni event-driven, non per inseguimenti impulsivi sopra i 33. Supporti principali: area 30–31 (piattaforma di break-out recente), supporto più forte intorno a 28–29 e media mobile a 50 giorni circa 25,6.
Obiettivo di breve: prima stabilmente sopra 33,30 poi 36–38 (media dei target degli analisti); se la trimestrale resta forte possibile estensione a 40–44. Nel medio termine, solo se i canali e le nuove indicazioni saranno confermate e il settore non si indebolirà, si aprirà spazio per target più ambiziosi che ora non si possono fissare.
Stop loss: attenzione a cali sotto 30 come segnale di fallito break-out; ulteriore rottura sotto 28 richiede rivalutazione del trade. Nota: già vicini ai massimi, impostare la posizione come satellite/volatile, non principale, evitare sovrapposizione con altri titoli biotech ad alta volatilità o già in portafoglio.
Vantaggi esclusivi Bitget
rARQT trattabile 24/7 su Bitget tramite rToken rARQT, che ti permette di: posizionarti in qualsiasi momento (senza attendere l'apertura dei mercati USA, cogliendo anche le variazioni after-hours e overnight), con trasparenza sul prezzo e inseguimento automatico senza bisogno di monitoraggio continuo.
Avvertenza sui rischi:
Il rischio maggiore è la presa di profitto ai massimi e il mancato raggiungimento degli obiettivi degli eventi attesi. Il prezzo attuale è vicino ai massimi a 52 settimane e il buffer sui target di consenso è ridotto; nel caso in cui la crescita delle prescrizioni rallenti nel Q3, la guidance sia sotto le attese, o emergano pressione competitiva/di prezzo, le correzioni potrebbero essere rapide.
Resta il rischio intrinseco delle biotech con una sola linea di prodotto, e la tempistica di sviluppo clinico e regolatorio è incerta.
Malgrado la presenza di posizioni corte, la composizione azionaria prevalente è istituzionale; le reazioni di panico seguono volatilità ma poi tendono a ritracciare. Titolo molto volatile, essenziale mantenere disciplina su size e stop-loss. Dati e livelli puramente informativi, non costituiscono raccomandazione d’investimento, la gestione del rischio è responsabilità dell’investitore.

 2026/10/22 06:47
 VIPStrategia settimanale SpaceX




