
Previsione dei risultati finanziari del Q1 di Sandisk (SNDK): con una crescita elevata del 350%, il margine di profitto dello storage AI potrà mantenere livelli alti?
 2026/10/29 08:29
🔥 Radar dei titoli caldi USA ora disponibile! 3 temi principali dei titoli USA + 6 azioni selezionate + 7 calendario dei principali eventi: dove sono le opportunità del mercato azionario USA questa settimana? Clicca qui e scopri a colpo d’occhio 22 opzioni di trading→
1. Panoramica sui punti chiave di investimento
SanDisk (SNDK.US) pubblicherà i risultati del primo trimestre FY2027 dopo la chiusura del mercato americano il 29 ottobre 2026, con conference call alle 16:30 (ora di New York).
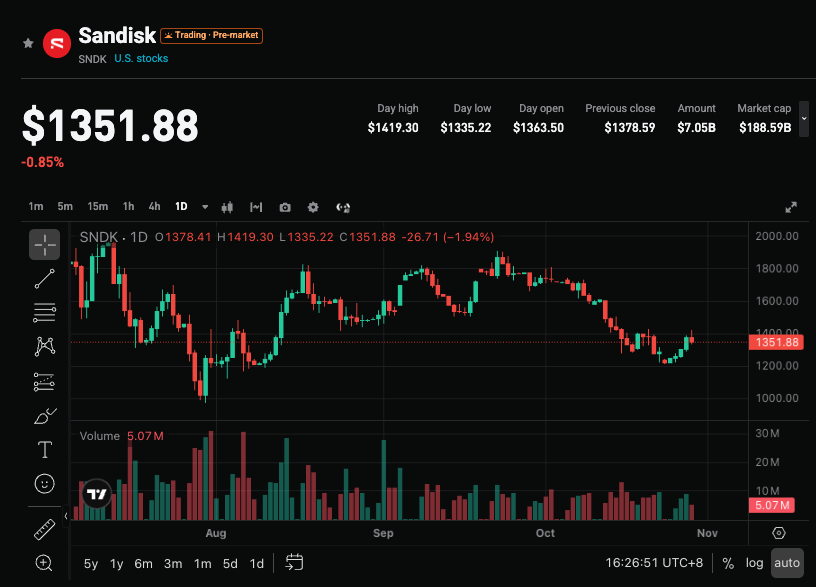
L’azienda prevede ricavi per 10,3-10,8 miliardi di dollari (valore mediano circa 10,55 miliardi, +357% anno su anno), margine lordo non-GAAP 83%-85%, utile per azione non-GAAP 44-46 dollari. Il consensus di Wall Street stima ricavi attorno a 10,58-10,72 miliardi di dollari (+350% a +360% YoY), EPS circa 46,2-46,7 dollari.
Questa trimestrale si svolge in un contesto di offerta NAND limitata e forte domanda dei data center AI; il mercato osserverà se il fatturato si avvicina o supera il limite superiore della guidance, se l’elevato margine lordo sarà sostenuto, e come le attività nei data center e i contratti a lungo termine supporteranno la crescita futura.
2. Quattro punti di attenzione principali
Focus 1: Crescita eccezionale dei ricavi e raggiungimento della guidance
Il valore mediano della guidance corrisponde a circa il +357% su base annua; il consensus è leggermente superiore. Nel trimestre precedente (FY2026 Q4) i ricavi hanno raggiunto 8,97 miliardi (+51% QoQ, +372% YoY); questo trimestre sarà fondamentale per verificare la capacità di mantenere la crescita su basi elevate. Se i ricavi effettivi arrivassero vicini o oltre i 10,7 miliardi, rafforzerebbero la narrazione sulla domanda superiore alle aspettative per lo storage AI; se si attestassero solo sul limite inferiore, potrebbero emergere preoccupazioni sulla dinamica della crescita.
Focus 2: Margine lordo ed equilibrio tra prezzo medio di vendita (ASP) e redditività
L’azienda prevede un margine lordo non-GAAP 83%-85%, vicino al picco del 84,6% dello scorso trimestre. Il prezzo della NAND, trainato dai data center AI, resta alto e qui sta il principale driver; alcuni analisti ritengono che la forza dei prezzi, oltre le attese, potrebbe favorire risultati superiori alle stime. Il mercato seguirà il contributo tra prezzo e volumi, la composizione dei prodotti (in particolare la quota data center) e la persistente sostenibilità di margini elevati.
Focus 3: Progressi delle attività data center e dei contratti a lungo termine (NBM)
I data center rappresentano ormai un pilastro di crescita; nell’ultimo anno fiscale i relativi ricavi sono cresciuti sensibilmente. L’azienda ha stipulato con più clienti accordi multipli con il New Business Model (NBM), garantendo ricavi minimi su larga scala. In questa trimestrale saranno rilevanti i dati sulle spedizioni e la quota fatturato dei data center, insieme all’impatto dei contratti sulla visibilità futura dei ricavi. Un contributo dei data center superiore alle attese rafforza la visibilità sulle valutazioni future.
Focus 4: Outlook annuale e segnali sul ritorno di capitale
Il mercato si focalizzerà sulle parole del management circa la guidance per i trimestri successivi e l’integrale FY, soprattutto su equilibrio domanda-offerta NAND, trend ASP e utilizzo capacità. L’azienda ha rafforzato i buyback in passato; in un contesto di forte free cash flow, la restituzione di capitale agli azionisti è un altro driver emotivo. Un aumento nell’outlook annuale o segnali positivi su capacità/contratti possono supportare il prezzo del titolo; una guidance cauta potrebbe invece contenere valutazioni elevate.
3. Coesistenza di rischi e opportunità
Catalizzatori al rialzo:
- Ricavi e utili per azione (EPS) significativamente oltre il consensus (specie ricavi vicini o sopra 10,8 miliardi, EPS oltre 47 dollari), con outlook rivisto al rialzo.
- Quota data center in ulteriore crescita, contributo dei contratti a lungo termine superiore alle previsioni, margine lordo stabile o sopra la guidance.
- Prezzi NAND e segnali di domanda ancora forti, aspettative del mercato su superciclo storage AI rafforzate.
Rischi al ribasso:
- Ricavi solo in linea col valore mediano della guidance o sotto, senza superare le attese, con timori su rallentamento della crescita.
- Margine lordo in calo su base trimestrale, segnali di picco ASP, assieme a prese di profitto dopo il rally del titolo.
- Alta volatilità implicita sulle opzioni (circa 10%-12%); dati poco rilevanti potrebbero amplificare i ribassi di breve.
4. Suggerimenti di strategia di trading
View positiva: Se ricavi e utili superano chiaramente il consensus e il management fornisce segnali costruttivi su domanda data center, esecuzione dei contratti e guidance, si rafforza la fiducia del mercato su solidità NAND e pricing power, sostenendo il recupero delle valutazioni.
View negativa: Se i dati chiave sono solo in linea o leggermente sotto le stime, con margini sotto pressione e guidance cauta, in un ambiente volatile si rischia una correzione di breve periodo.
Dati chiave:
- Ricavi totali e crescita YoY/QoQ
- Margine lordo non-GAAP e EPS
- Perfomance e quota dei data center
- Eventuali revisioni al rialzo della guidance futura/annuale
Raccomandazioni operative: Se i risultati sorprendono positivamente e la guidance è ottimista, valutare opportunità di ingresso su eventuali correzioni; in caso di dati deboli o outlook prudente, attenzione ai rischi di volatilità di breve e evitare inseguimenti ai massimi. Livelli di esposizione e stop loss da adattare alla propria tolleranza al rischio.
Disclaimer: Il presente contenuto è a solo scopo informativo e non rappresenta consiglio di investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Citigroup commenta i risultati del primo trimestre di KLAC.US: alza le previsioni di profitto ma abbassa il target price a 275 dollari, per riflettere la revisione al ribasso delle valutazioni di mercato complessive.
Citigroup ha pubblicato un rapporto di ricerca mantenendo il rating "buy" su KLA, ma abbassando il prezzo target a 275 dollari.
FedEx (FDX.US) riceve il supporto di Goldman Sachs dopo il Q3: le fluttuazioni trimestrali a breve termine e la pressione sui costi persistono, ma il percorso di sviluppo a lungo termine rimane solido
Goldman Sachs continua a mantenere il rating "Buy" su FedEx, con un prezzo target di 390 dollari per i prossimi 12 mesi, offrendo un potenziale di crescita di circa il 28% rispetto al prezzo di chiusura di mercoledì, pari a 304,58 dollari.
Corning (GLW.US): i ricavi delle comunicazioni ottiche aumentano del 44%, ma Morgan Stanley abbassa il prezzo obiettivo
Morgan Stanley sottolinea che i ricavi di Corning Optical Communications stanno accelerando, ma i margini sono sotto pressione, a causa delle perdite nel settore solare e dell'aumento dei costi salariali. Ha abbassato il prezzo target a 155 dollari e ha evidenziato che il periodo chiave per la ripresa della valutazione sarà il 2027.
Prezzi delle criptovalute
Altro


