
Pinakabagong ulat ng Jefferies: Pagpapatupad ng HALO framework sa sektor ng transportasyon: Ang tunay na "moat" ng AI era ay hindi ang code, kundi ang riles ng tren
Magandang araw sa lahat, ako si YouDou.
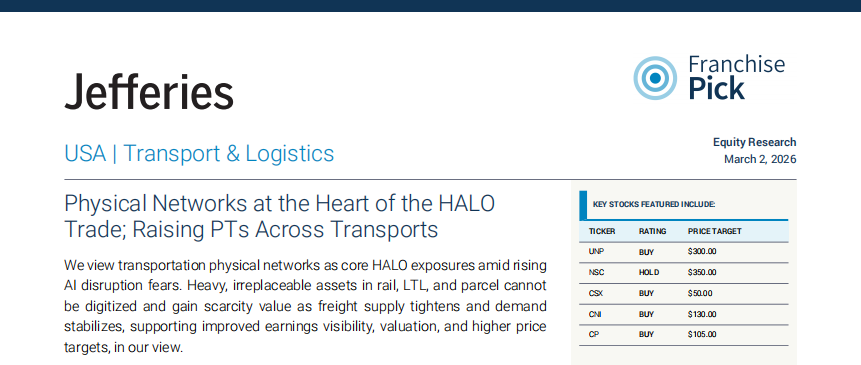
Noong Marso 2, 2026, naglabas ang Jefferies ng ulat tungkol sa industriya ng transportasyon at lohistika:
《Physical Networks at the Heart of the HALO Trade; Raising PTs Across Transports》
Malinaw ang pangunahing pananaw ng ulat:
Sa lumalaking panganib ng AI replacement, ang mga transport assets na may hindi nauulit na pisikal na network ay nagiging tipikal na kinatawan ng HALO framework (Heavy Assets, Low Obsolescence).
Binibigyang-diin ng Jefferies na kayang pagandahin ng AI ang kahusayan, ngunit hindi nito kayang gawing digital ang pisikal na imprastraktura. Gaya ng railway networks, port systems, at mga airline fleet na nangangailangan ng mahabang panahon at malalaking kapital, ang kanilang kakulangan ay nabibigyang muli ng halaga.
Sa kasalukuyang merkado kung saan matindi ang diskusyon tungkol sa AI disruption, malaki ang istruktural na kahulugan ng pananaw na ito.
I. Pagkakaiba ng "Maaaring Awto-matohing Gawain" at "Hindi Nauulit na Asset"
Ang unang pangunahing tema ng ulat ay ang pagkakaiba ng gawain at asset.
Maaaring pagandahin ng AI ang:
Routing efficiency
Pagmomodelo ng presyo
Utilisasyon ng asset
Ngunit hindi kayang ulitin ng AI ang:
Railway rights of way
Terminal network density
Sistemang ruta at fleet ng eroplano
Malawakang datos na kaakibat ng pisikal na network para sa operasyon
Ayon sa Jefferies, ang pangunahing halaga ng mga railway companies tulad ng UNP, NSC, CSX, CNI, CPKC ay nakasalalay mismong sa kanilang network.
Tatlong katangian ng mga asset na ito:
Napakatagal ng panahon ng konstruksyon
Napakataas ng regulatory barriers
Halos hindi na mauulit ang pagtatayo
Pinapataas ng AI ang kahusayan, ngunit hindi nito binabawasan ang barriers ng network.
Sa lumalalang “replacement anxiety”, mas lalong tumataas ang scarcity premium ng mga ganitong asset.
II. Pagbuti ng Fundamentals: Sabay na paghupa ng suplay at pag-recover ng demand
Ang ikalawang lohika ay nagmumula sa fundamentals ng industriya.
Ayon sa Jefferies:
Mabilis ang paglabas ng kapasidad
Umakyat muli ang Load-to-truck ratio
Spot rates ay mas malakas kaysa sa dati nang nakasanayan tuwing season
Ang ISM Manufacturing PMI ay dalawang sunod na buwan na higit 50 noong Pebrero 2026
Matapos ang de-stocking, nagiging stable na muli ang aktibidad ng manufacturing sa margins.
Ipinapakita ng historical experience:
Umakyat ang mga bagong order → Ipinapaabot sa freight volume nang may kaunting-pagkaantala → Umiigi ang pagna-presyo
Sa limitadong suplay, ang marginal recovery ng demand ay nangangahulugan ng mas malinaw na kikitain.
Ang lohika ng transport sector ay lumilipat mula sa “napipilitang downtrend” patungo sa “pagbawi ng kita”.
III. Mas Mataas na Target Price: Umakyat ang Valuation Anchor
Batay sa mga nabanggit, tinaasan ng Jefferies ang target price ng maraming kumpanya:
UNP: $300 (dati $285)
NSC: $350 (dati $300)
CSX: $50 (dati $42)
CNI: $130 (dati $115)
CP: $105 (dati $85)
Kasabay ng pagtaas ng target price ng XPO, UPS, FedEx, at iba pang kumpanya.
Malinaw ang istruktura ng logic:
Ang kakulangan sa kapasidad ay nagpapabuti sa istruktura ng presyo
Tumaas ang katatagan ng cash flow
Pinatatag ng AI ang pananaw na kakaiba at limitado ang mga asset ng pisikal na network
Ang sentrong kalahok ng valuation system ay lumilipat patungo sa “katiyakan ng cash flow”.
Ang aking pag-unawa:
Ang tunay na halaga ng ulat na ito ay hindi sa mga eksaktong target price.
Mas mahalagang pansinin ay ang paglalapat ng HALO framework sa mga aktwal na sektor.
Noong nakaraang dalawang taon, tumatalakay ang pamilihan kung kukunin ba ng AI ang kita ng mga tradisyonal na industriya.
Ngunit ang sagot ng Jefferies ay:
Kapag tumaas ang substisyon, tumataas din ang premium ng hindi mapapalitang mga asset.
Kung ipapaloob pa ito sa mas malawak na asset allocation:
Ang premium ng software ay nagmumula sa growth imagination.
Ang premium ng heavy assets ay nagmumula sa hindi maaaring ulitin.
Kapag ang merkado ay lumipat mula sa "growth narrative" patungo sa "katiyakan ng cash flow",
natural na magbabago ang estruktura ng valuation.
Sample lang ang transportasyon sector.
Ang tunay na muling binibigyang-halaga ay ang katiyakan ng mga “assets na mababa ang panganib ng pagka-outdated”.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
AI intelligent agents ay nagpapasiklab ng ikalawang growth curve ng cloud computing! Malalaking institusyon sa Wall Street ay nagsusuri ng IaaS expansion trend at PaaS value reassessment—Sino ang tunay na kumikita ng totoong pera mula sa token craze?
Para sa mga posibleng IaaS/PaaS na mga nananalo sa larangan ng AI cloud computing sa harap ng mabilis na pag-angat ng mga bagong cloud provider tulad ng CoreWeave, binigyan ng Bernstein ng pinakamataas na rating na "outperform" sina Microsoft (MSFT.US), Oracle (ORCL.US) at MongoDB (MDB.US).
Ang Wall Street ay malapit nang hindi matulog! Pagbibilang ng oras sa "23/5" na modelo ng kalakalan ng US stock market, mapapalakas ba ng pandaigdigang kapital ang landas ng matagalang bull market?
Simula sa Disyembre 6, magdadagdag ang mga stock exchange sa Estados Unidos ng overnight na oras ng kalakalan mula alas-9 ng gabi hanggang alas-4 ng umaga sa oras ng New York, bukod pa sa regular na trading hours at umiiral na pre-market at after-market na trading session. Layunin ng pagpapalawak na ito na samantalahin ang tumataas na demand mula sa mga foreign investor at makipagkumpetensya sa mga cryptocurrency at prediction market, kung saan ang overnight trading volume ay tumaas ng 358% kumpara noong isang taon.
Nabigla ang datos ng non-farm payrolls, ngunit hindi bumagsak ang US Treasury bonds: Narito na ang tunay na ikinababahala ng Wall Street
Isang hindi inaasahang ulat sa trabaho ang nagbaba ng inaasahan para sa agarang pagtaas ng interes sa maikling panahon, ngunit hindi nito naapektuhan ang mga pangmatagalang kita—ang tunay na pagkabahala ng Wall Street ay lumipat na mula sa susunod na pagtaas ng interes patungo sa mas mahirap na tanong: Kung patuloy na mataas ang gastos sa paghiram, gaano pa katagal makakayanan ito ng ekonomiya?
Ang pagtaas ng interes ng sentral na bangko ng Japan at babala ni Trump ay walang epekto? Hedge fund muling tumaya laban sa yen
Ang mga hedge fund ay nagbago ng posisyon mula sa "pagtaya sa pagtaas ng yen" patungo sa muling pag-short ng yen sa loob lamang ng dalawang linggo. Muli na namang nakatuon ang merkado sa interest rate gap sa pagitan ng US at Japan: Hangga't hindi sapat ang bilis ng pagtaas ng interest rate ng Bank of Japan, nananatili ang lohika ng pag-short ng yen.
Mga presyo ng crypto
Higit pa


