
Bumaba ang mga interest rate ngunit hindi tumataas ang presyo ng ginto? Pagbubunyag ng kasalukuyang pangunahing lohika ng pagpepresyo at punto ng pagbabago

Balita sa Pagpapalitan ng Pananalapi, Setyembre 21—— Wasakin ang mga maling akala ukol sa pagpepresyo ng interes! Pag-analisa sa kakaibang galaw ng ginto, ang inaasahan sa pananalapi at paglago ng ekonomiya ang tunay na susi sa hinaharap na merkado
Sa session ng Asya at Europa noong Lunes (Setyembre 21), ang yield ng US Treasury bonds na may termino mula 2 hanggang 30 taon ay patuloy na bumaba buong araw, kasabay ng pagbagsak ng DXY (US dollar index), kaya naman ang spot gold ay unang bumaba bago muling tumaas. Na-absorb na rin ng merkado ang pressure mula sa profit taking ng mga high-leverage long positions. Sa kasalukuyan, ang presyo ng ginto ay nasa paligid ng 4365.
May isang mahalagang tanong sa merkado: Ang pagbulusok ng US Treasury yield (katumbas ng pagtaas ng presyo ng US Treasury bonds) ay tradisyonal na positibo para sa ginto, bakit kaya hindi agad tumaas ang ginto sa sesyon, bagkus ay bumaba muna bago unti-unting tumaas kasabay ng pagbagsak ng dolyar? Sa pamamagitan ng FTPL framework, malinaw na maipapaliwanag ang kontradiksyon na ito.
Ibig sabihin, sa ilang sitwasyon, kapag bumaba ang real interest rate, posible ring bumaba ang ginto—kailan ito nangyayari?
Teorya ng Antas ng Presyo sa Pananalapi (FTPL), Tumataas ang Gastos ng Pag-hold ngunit Puwede pa ring Tumaas ang Ginto
Unang ipakilala ang FTPL na nabanggit na sa mga nakaraang artikulo, ibig sabihin ang kabuuang utang ng Amerika = antas ng presyo X present value ng kabuuang kita ng gobyerno ng Amerika.
Sa oras na magkaroon ng krisis sa utang ang gobyerno, mas mataas na real interest rate ay nangangahulugang mas malala ang problema sa utang ng gobyerno at mas mahirap bayaran. Kung hindi nagbabago ang kabuuang utang, malaki ang nababawas sa present value ng kabuuang kita ng gobyerno dahil tumataas ang interest expense at discount rate. Sa ganoong sitwasyon, kailangang itaas nang husto ang antas ng presyo o bawasan ang purchasing power ng pera upang mapunan ang kakulangan—dito makikita na mas mataas ang rate, mas tumataas pa ang presyo ng ginto, dahil ang tumataas na presyo ay pabor sa ginto bilang isang pangkalahatang panukat ng halaga.
Ang teoryang ito ang nagpapaliwanag kung bakit noong nakaraan, kapag sumipa ang interest rate, sumipa rin ang presyo ng ginto; at ngayon na bumababa naman, bumababa rin ang ginto—magkapareho ang lohika. Hindi puwedeng tuwing bumababa ang ginto ay dahil sa profit taking. Magkarugtong ang dahilan ng correction at pagtaas ng presyo ng ginto.
Divergence ng US Treasury at French Bonds: Pagkakaiba ng Presyo ng Risk Premium
Ang pagkukumpara ng galaw ng US Treasuries at French bonds kamakailan ang pinaka-naglalarawan kung paano naaapektuhan ng inaasahan sa pananalapi ang bond yields.
Ang fiscal deficit ng France ay nananatili sa 5% ng GDP, puno ng uncertainty ang political outlook dahil sa nalalapit na eleksyon, at ang mga patakaran tulad ng tax cuts at pagbaba ng pension ay nagdaragdag pa ng pressure sa deficit.
Nasa mataas na antas na ang tax collection, limitado ang espasyo para sa dagdag-buwis, at umaabot sa 57% ang bahagi ng foreign capital sa French government bonds, kaya patuloy ang panganib ng capital flight.
Patuloy na hinihingi ng merkado ang mas mataas na risk compensation, sumipa pataas ang yield spread sa pagitan ng French at German bonds, halos sumampa na sa 1% psychological threshold, kaya pinag-uusapan na ang posibilidad ng paggamit ng TPI tool ng ECB bilang 'nuclear option'.
Pinatatatag ng resiliency ng ekonomiya ang tax base, naniniwala ang merkado na kakayanin ng US government ang tax revenue, kaya lumiit ang pangamba sa US debt explosion sa hinaharap, at bumaba ang kailangang risk premium ng government bonds.
Hindi dahil napipilitan ang kapital na pumasok sa US Treasuries bunga ng mababang interest rate, kundi gustong mag-invest kahit mataas ang rate, ito’y malinaw na kaibahan sa French bond market kung saan tumataas ang risk premium dahil sa lumalalang pananalapi.
Ang marginal improvement sa inaasahan ng US fiscal policy ang nagtulak sa nominal yield ng US Treasury pababa, at nakaapekto rin sa core logic ng dating pagtaas ng presyo ng ginto.
Pag-aanalisa sa Iba’t Ibang Faktor na Nakakaapekto sa Paggalaw ng Presyo ng Ginto Kamakailan
Nominal rate ≠ real rate, ito ang core na kontradiksyon ng panandalian merkado
Ang presyo ng ginto ay direktang naka-anchor sa real rate, hindi nominal rate.
Ang pagbaba ng nominal yield ng US Treasury ngayon ay resulta ng pagbaba ng risk premium ng sovereign US debt.
Matibay pa rin ang ekonomiya ng Amerika sa maikling panahon, may sticky inflation, at limitado ang paggalaw pababa ng TIPS real rates. Kaya kahit na bumaba ng kaunti ang bond yield noong mga nakaraang araw, hindi agad tumalon ang ginto—ito ang core na dahilan.
Kailan lang bababa nang totoo ang opportunity cost ng ginto? Kapag ang real rate ay bumaba talaga.
Ngayon malaki ang ibinaba ng presyo ng langis, pero hindi naman tumaas nang malaki ang presyo ng ginto,
Sa isang banda, humupa ang tensyon sa Middle East, kaya mabilis na bumawi ang geopolitical risk premium at na-limitahan ang rebound ng ginto. Sa kabila nito, wala pang malinaw na positibong dahilan para bumaba nang matagal ang presyo ng langis—inaasahan pa ring magkakaroon ng pabago-bagong pagtaas sa susunod.
Tuloy-tuloy ang pag-akyat ng Nasdaq at iba pang equity assets, maganda ang inaasahan sa corporate earnings, kaya mas pabor ang kapital sa risk assets.
Bilang asset na walang interes, natural na bumababa ang demand sa ginto sa kapaligiran na maganda ang takbo ng ekonomiya at malakas ang stocks at bonds. Marami ring high-leverage long positions ang nagte-take profit, kaya’t nasa consolidation stage ang presyo ng ginto.
Ang sitwasyong ito ay pansamantalang rebalancing ng pondo at hindi pagbabaliktad ng long-term trend.
Dalawang Posibleng Scenario: Ang Turning Point ng Ginto ay Nasa Inaasahan sa Pananalapi
Nananatiling stable ang market expectations sa long-term fiscal surplus ng Amerika, bumababa ang fiscal risk premium, at pababa-baba ang nominal Treasury yields. Ang ginto ay nasa yugto ng pagbuo ng base, naghihintay ng catalyst, at mabagal ang posibilidad ng taas.
Ang interest expense dahil sa mataas na rate ay nagiging mabigat na obligasyon ng US government. Kung hindi masusustain ng tax revenue ang tumataas na interest expense, tuloy-tuloy ang pagurong ng present value ng kabuuang kita ng gobyerno, at patuloy ang pag-ipon ng utang. Ayon sa FTPL theory, marereset ang antas ng presyo at labis ang pataas ng inflation expectations sa long term.
Sisipa pataas ang inflation expectations na mas mabilis kaysa sa nominal rate—malaki ang bagsak ng real rate.
Sa pagkakataong iyon, dalawang malalaking value ang masusulit ng ginto: bilang pananggalang sa long-term inflation risks bunsod ng sovereign fiscal risks, at bilang hedge sa economic downturn. Babagsak ang opportunity cost ng paghawak, at kahit mataas pa ang nominal rate, sisipa na pataas ang ginto.
Buod at Teknikal na Analisis:
Sa maikling panahon, ang malalakas na datos ng US economy ang nagtutulak sa pagbawi ng tiwala ng merkado sa US Treasuries, pababa ang nominal rates, at tapos na ang bottoming process ng ginto.
Pero ang wave ng pagbaba ng rate ay dulot ng adjustment sa fiscal risk premium—hindi ng monetary easing; mainit ang equities sa short term kaya malamang na manatiling consolidating ang ginto.
Sa mas mahabang panahon, hindi lang Federal Reserve rate hikes/cuts ang susi sa ultimate valuation ng ginto, kundi pati inaasahan ng merkado sa long-term fiscal sustainability ng Amerika.
Sakaling bumagal ang economic growth at hindi makahabol ang tax revenue sa pagkalaki ng interest sa utang, babalik sa FTPL pricing logic ang merkado at magkakaroon ng trend reversal pataas ang ginto.
Teknikal: Ang spot gold ay naapektuhan ng resistance sa ilalim ng box range, at natapos na ng kasalukuyang rebound ang pag-react sa magandang balita, kaya kailangan ng iba pang catalyst para gumalaw ang presyo.
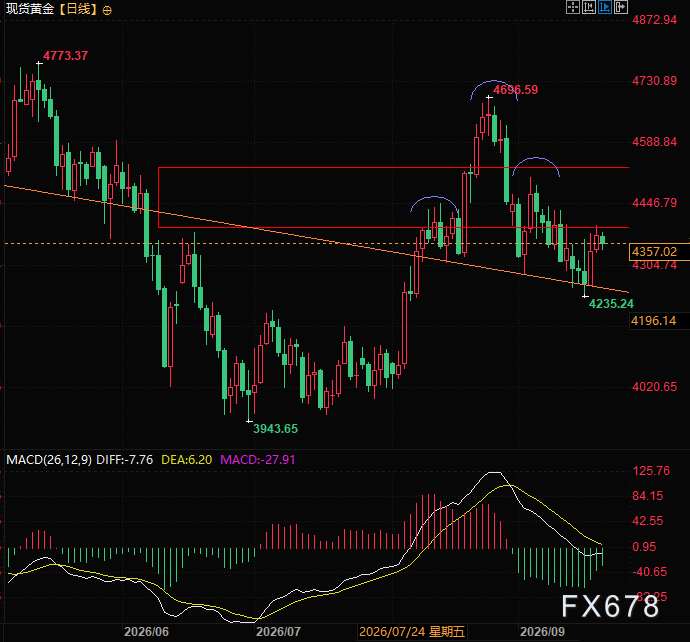
(Daily chart ng spot gold, pinagmulan: Yihuitong)
GMT+8, 21:04, spot gold huling nakita sa $4,357 kada ounce.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang kasaganaan ng AI computing power ay hinamon ng mga pangunahing V: Rothschild ay nagsabing "AI New Cloud" ay overhyped, at ang "Big Bear" ay nagbabala sa $3 trilyong off-balance sheet commitment
Mula sa pananaw ng ekonomiya ng proyekto ng data center, tinatanong ng ulat ng pananaliksik ng Rothschild kung: Gaano karaming kita mula sa GPU rental ang natitira bilang return para sa mga shareholder pagkatapos masakop ang depreciation ng kagamitan, gastos sa operasyon, at gastos sa financing.
Personal na nagbigay ng malamig na komento ang HPQ.US sa industriya ng PC: Bumababa ang shipment sa 2027, kaya pa bang tumagilid ang “lumabagong kita”?
Nagbabala ang HP sa dokumento nito sa SEC na bababa ng mid-single digits ang shipment ng PC sa 2027, itinugma ito sa mga prediksyon ng third-party, at ang presyo ng stock ay bumagsak ng mahigit 5% bago magsimula ang trading.
Fitness+ na negosyo ay sumailalim sa pagbabago, $1999 na foldable screen at AI strategy ang nanguna! Apple (AAPL.US) ay naghahanda ng bagong malakas na pagsulong
Ang mas mahalagang katalisador para sa hinaharap na performance ay ang upgrade sa high-end na istruktura ng produkto na dala ng foldable screen, pati na rin ang bagong cycle ng demand sa pagpalit ng iPhone na dulot ng eksklusibong AI experience na pinagplanuhan ng Apple sa loob ng maraming taon.
Preview ng Snapdragon Summit ng Qualcomm (QCOM.US): Dalawang 2nm chips ang ilulunsad, Ang diversipikadong kwento ng AI ay haharap sa mahalagang pagsusuri
Ang Qualcomm ay nakatakdang magdaos ng taunang Snapdragon Summit sa Maui, Hawaii mula Setyembre 22 hanggang 24 sa lokal na oras.
Mga presyo ng crypto
Higit pa


