Episódio 2: opções multi-leg para mercados com intervalo limitado, hedging e rendimento
1. Fundamentos de multi-leg
Uma posição de opção multi-leg é formada por dois ou mais contratos de opções usados simultaneamente. Os contratos podem diferir em tipo de opção, preço de exercício ou data de vencimento. Ao combinar opções long e short, os investidores podem reduzir o custo de abertura de uma posição, limitar o risco ou criar um perfil de retorno baseado em uma visão específica do mercado.
Estratégias comuns multi-leg e de combinações incluem estratégias cobertas, aberturas verticais, straddles, strangles e collars. Este artigo aborda a sua estrutura básica, cenários de uso e características de risco-benefício.
Estratégias de opções multi-leg da Bitget em resumo
| Família de estratégias |
Estratégias específicas |
Cenários de uso |
| Estratégias de cobertura |
Covered call e covered put |
Já possui as ações, ou está vendido a descoberto, e deseja aumentar o seu rendimento de prémio com a venda de opções. |
| Spreads verticais |
Spread de compra de alta, spread de compra de baixa, spread de venda de alta e spread de venda de baixa. |
Tem uma visão estratégica, mas deseja reduzir custos ou limitar o risco máximo. |
| Straddles |
Long straddle e short straddle |
Espera uma grande oscilação, mas não tem certeza da direção, ou espera que a volatilidade implícita caia. |
| Strangles |
Long strangle e short strangle |
Semelhante a uma operação de straddle, mas geralmente custa menos e requer uma variação de preço maior. |
| Collars |
Long collar e short collar |
Deseja gerir tanto o risco de alta quanto o de baixa numa posição de ações existente. |
Estratégias de cobertura
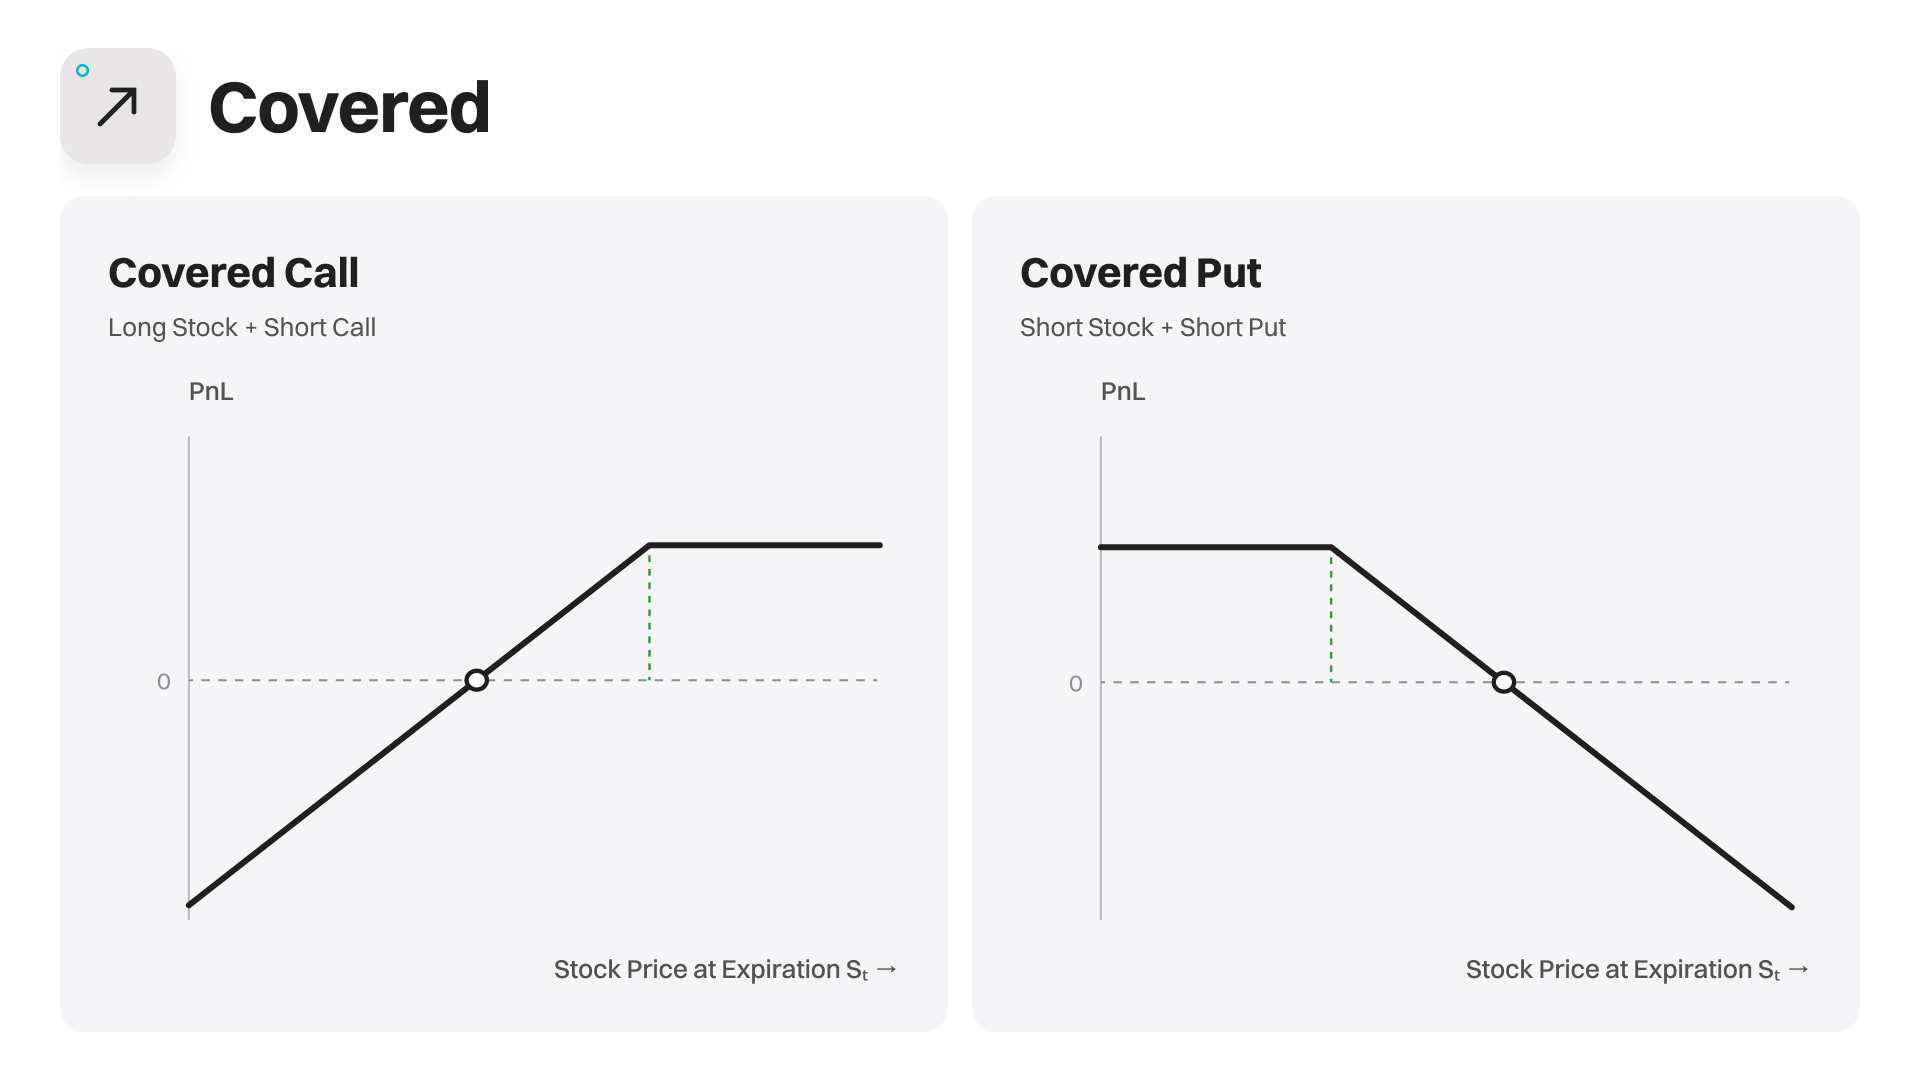
As estratégias cobertas são principalmente a venda coberta de opções de compra (covered call) e a venda coberta de opções de venda (covered put).
-
Opção de compra coberta: manter as ações e vender uma opção de compra (call) com base nestas.
-
Covered put: venda a descoberto a ação e venda uma opção de venda (put) contra ela, coletando o prémio para aumentar o retorno da posição.
Por exemplo, um investidor possui 100 ações transacionadas a 100 $ e vende uma call com preço de exercício de 110 $. Se a ação estiver cotada a 110 $ ou menos no vencimento, a opção pode expirar sem valor, e o investidor mantém tanto as ações quanto o prémio. Se o preço subir acima de 110 $, o investidor poderá ter que vender as ações ao preço de exercício.
Estas estratégias são adequadas para investidores que já possuem as ações, ou que estão vendidos a descoberto, e não esperam uma grande oscilação unidirecional no curto prazo. A principal desvantagem é a limitação de parte do potencial de crescimento. O risco de preço da própria posição de ações permanece.
Spreads verticais
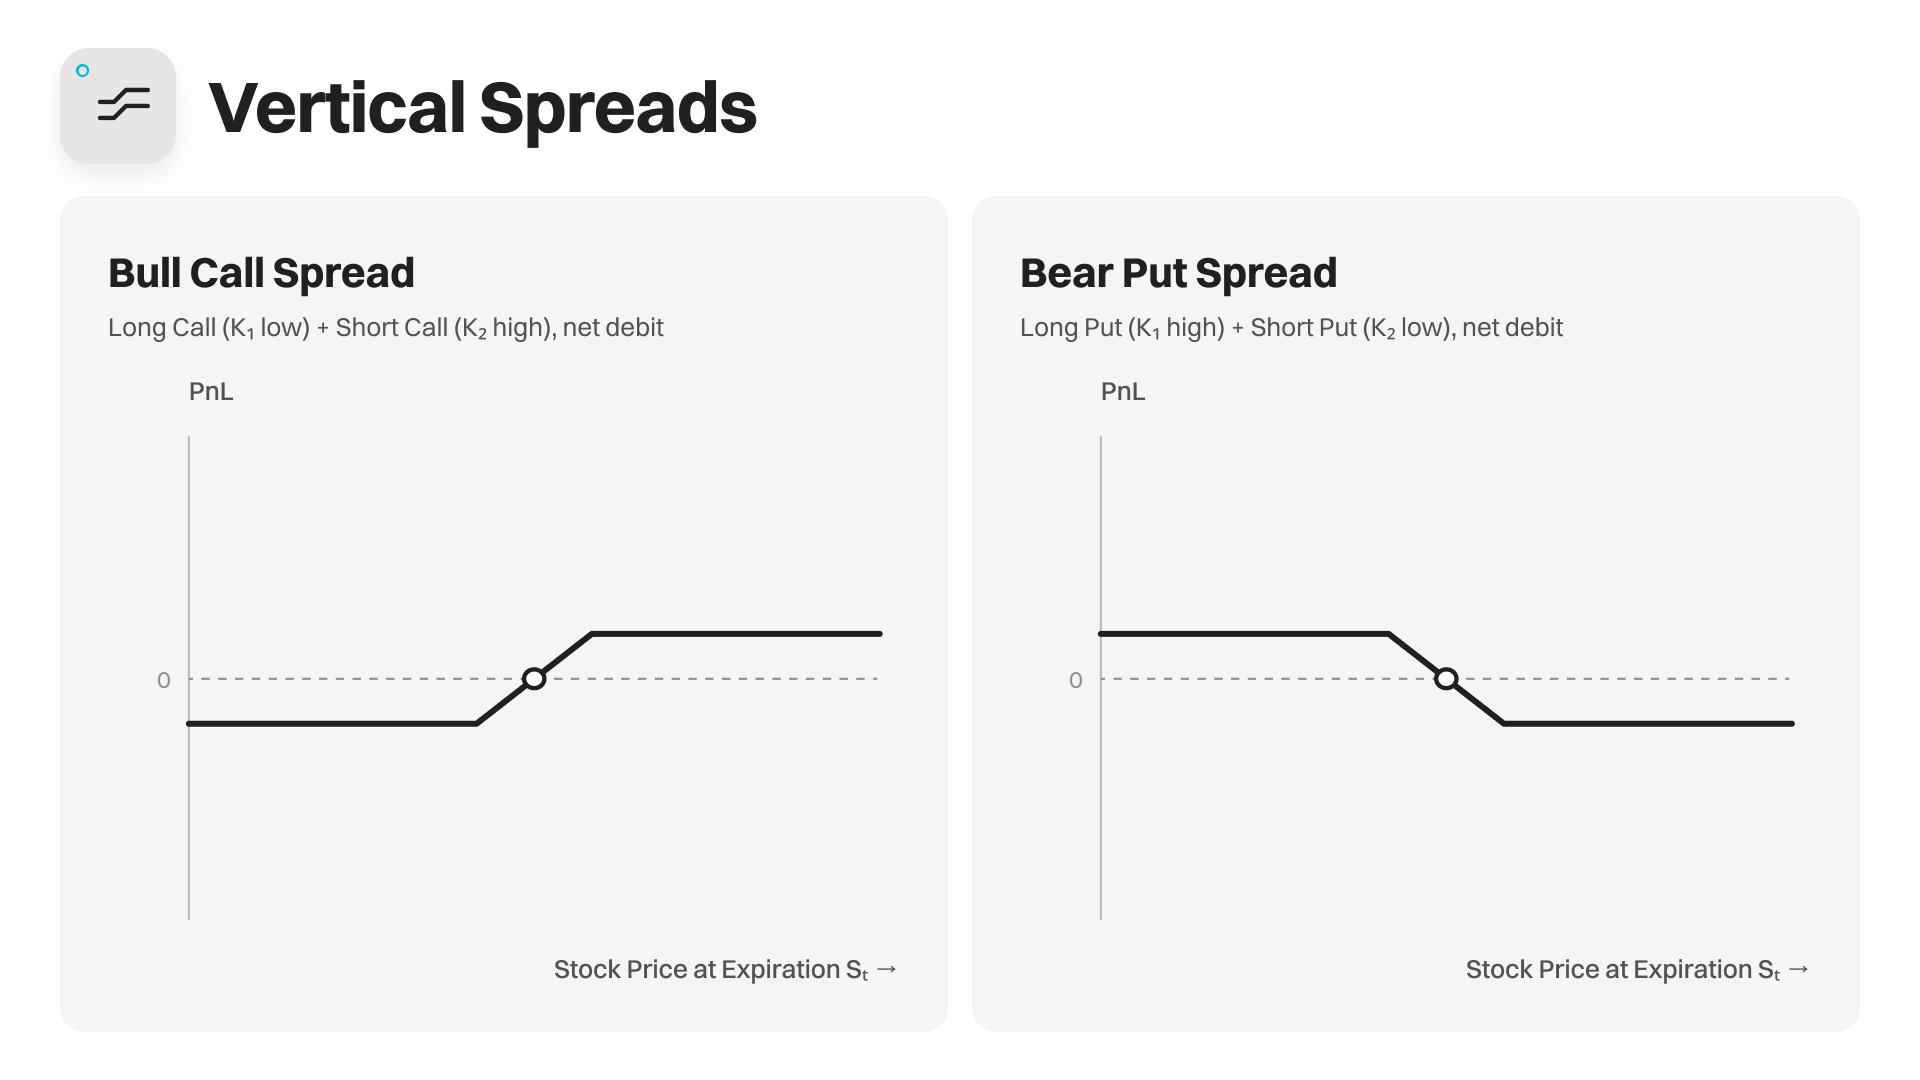
Uma estratégia de spread vertical envolve a compra e venda de opções sobre o mesmo ativo subjacente, com a mesma data de vencimento e tipo de opção, mas com preços de exercício diferentes. Comprar uma leg e vender a outra reduz o prémio líquido pago e define antecipadamente tanto o lucro máximo quanto a perda máxima.
Os tipos mais comuns incluem:
-
Estratégia de compra com spread de opções (bull call spread): compre a opção de compra com preço de exercício mais baixo e venda a opção de compra com preço de exercício mais alto. Indica uma visão moderadamente otimista.
-
Estratégia de venda de opções de compra (bear call spread): venda a opção de compra com preço de exercício mais baixo e compre a opção de compra com preço de exercício mais alto. Indicado para uma perspetiva moderadamente pessimista ou com tendência lateral.
-
Bull put spread: venda a opção de venda com preço de exercício mais alto e compre a opção de venda com preço de exercício mais baixo. Indica uma visão moderadamente otimista.
-
Bear put spread: compre a opção de venda com preço de exercício mais alto e venda a opção de venda com preço de exercício mais baixo. Adequado a uma visão moderadamente pessimista.
Por exemplo, comprar a call de 100 e vender a call de 110 compensa parte do custo da compra com o prémio recebido na short call. Contudo, uma vez que as ações ultrapassem os 110 $, o potencial de valorização adicional fica limitado.
Collars
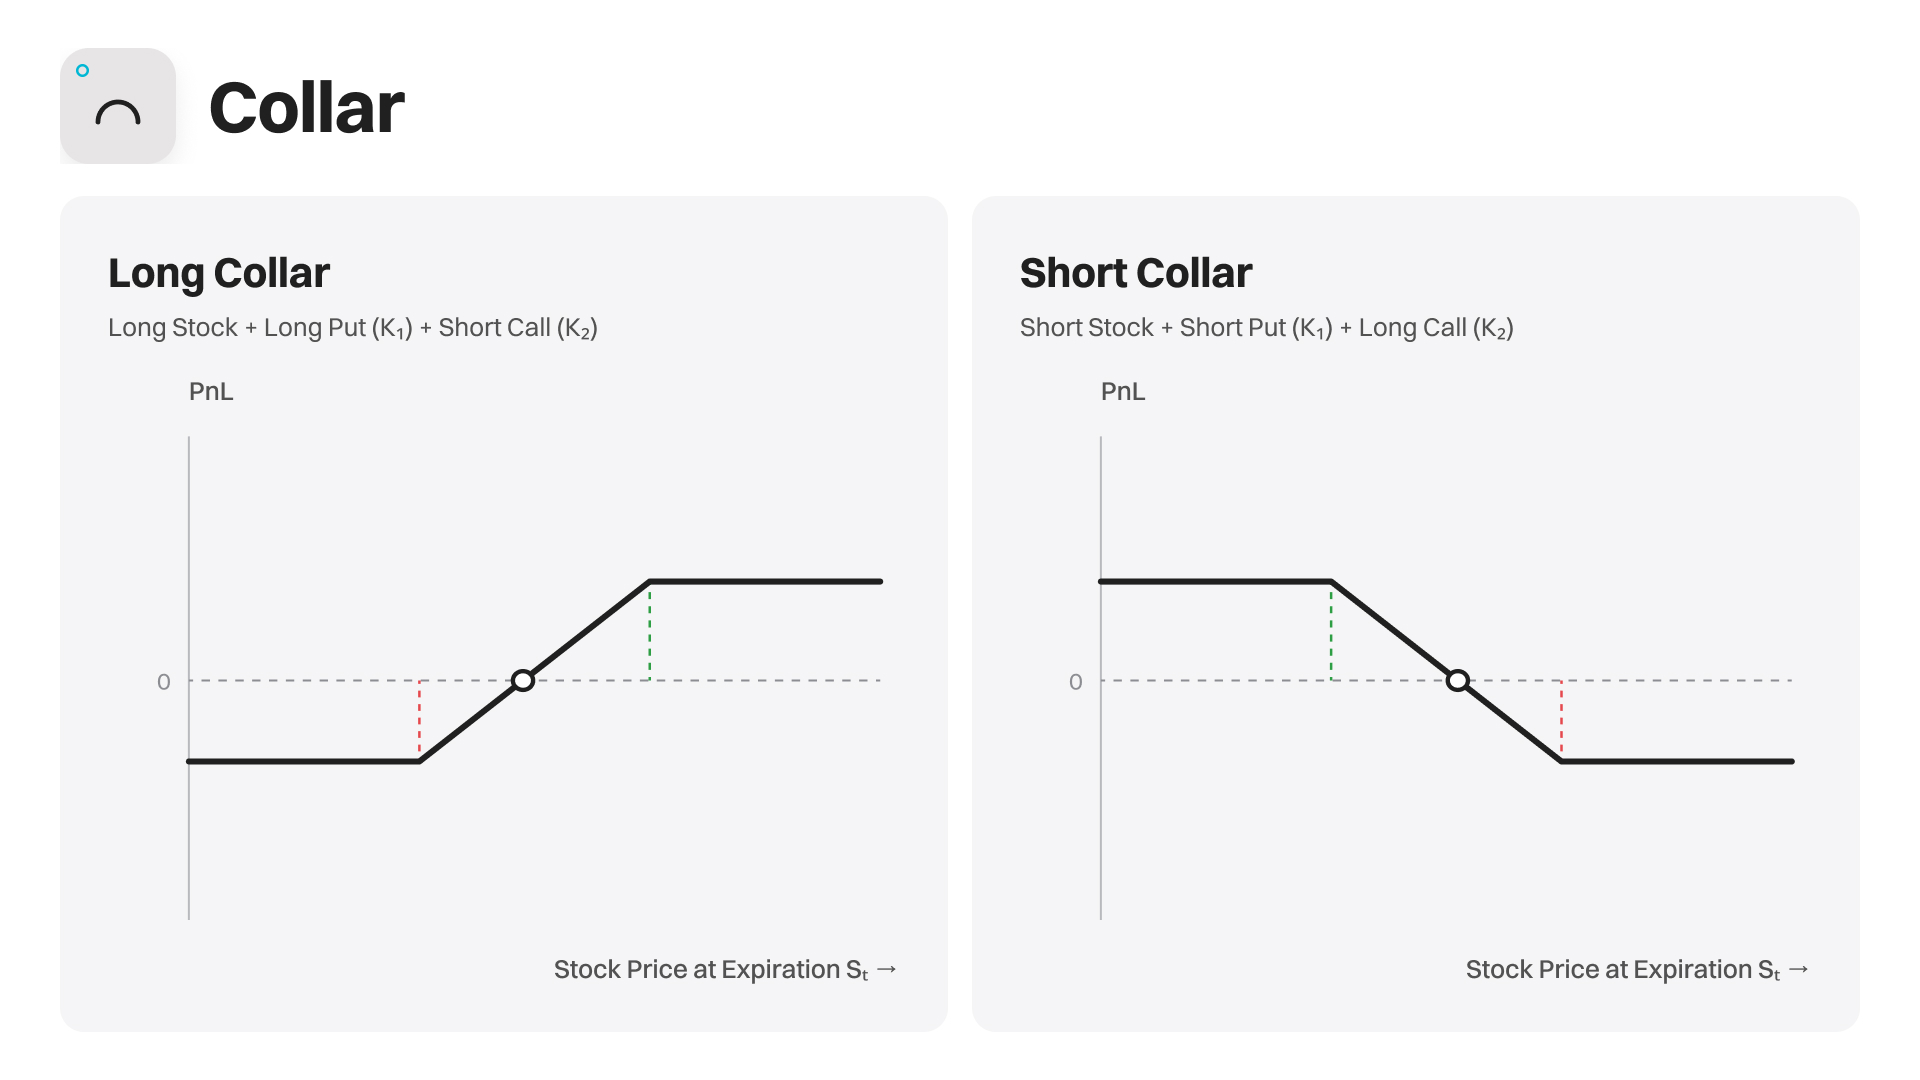
Existem principalmente collars do tipo long e short.
-
Long collar: ação long + long put + short call, usada para limitar o risco de queda numa posição de ação.
-
Short collar: ação short + short put + long call, usada para limitar o risco de alta numa posição de ação short.
Por exemplo, um investidor possui ações transacionadas a 100 $, compra uma put com preço de exercício de 90 e vende uma call com preço de exercício de 110. A opção de venda (put) oferece proteção contra perdas, e o prémio recebido na opção de compra (call) compensa parte do custo dessa proteção.
Essas estratégias são adequadas para investidores que desejam manter uma posição de ação existente, controlando ao mesmo tempo o risco de uma oscilação extrema. Uma estratégia de long collar limita o risco de queda, mas também restringe parte do potencial de alta. Uma estratégia de short collar faz o oposto: limita o risco de uma forte alta contra uma posição de ação short.
Straddles
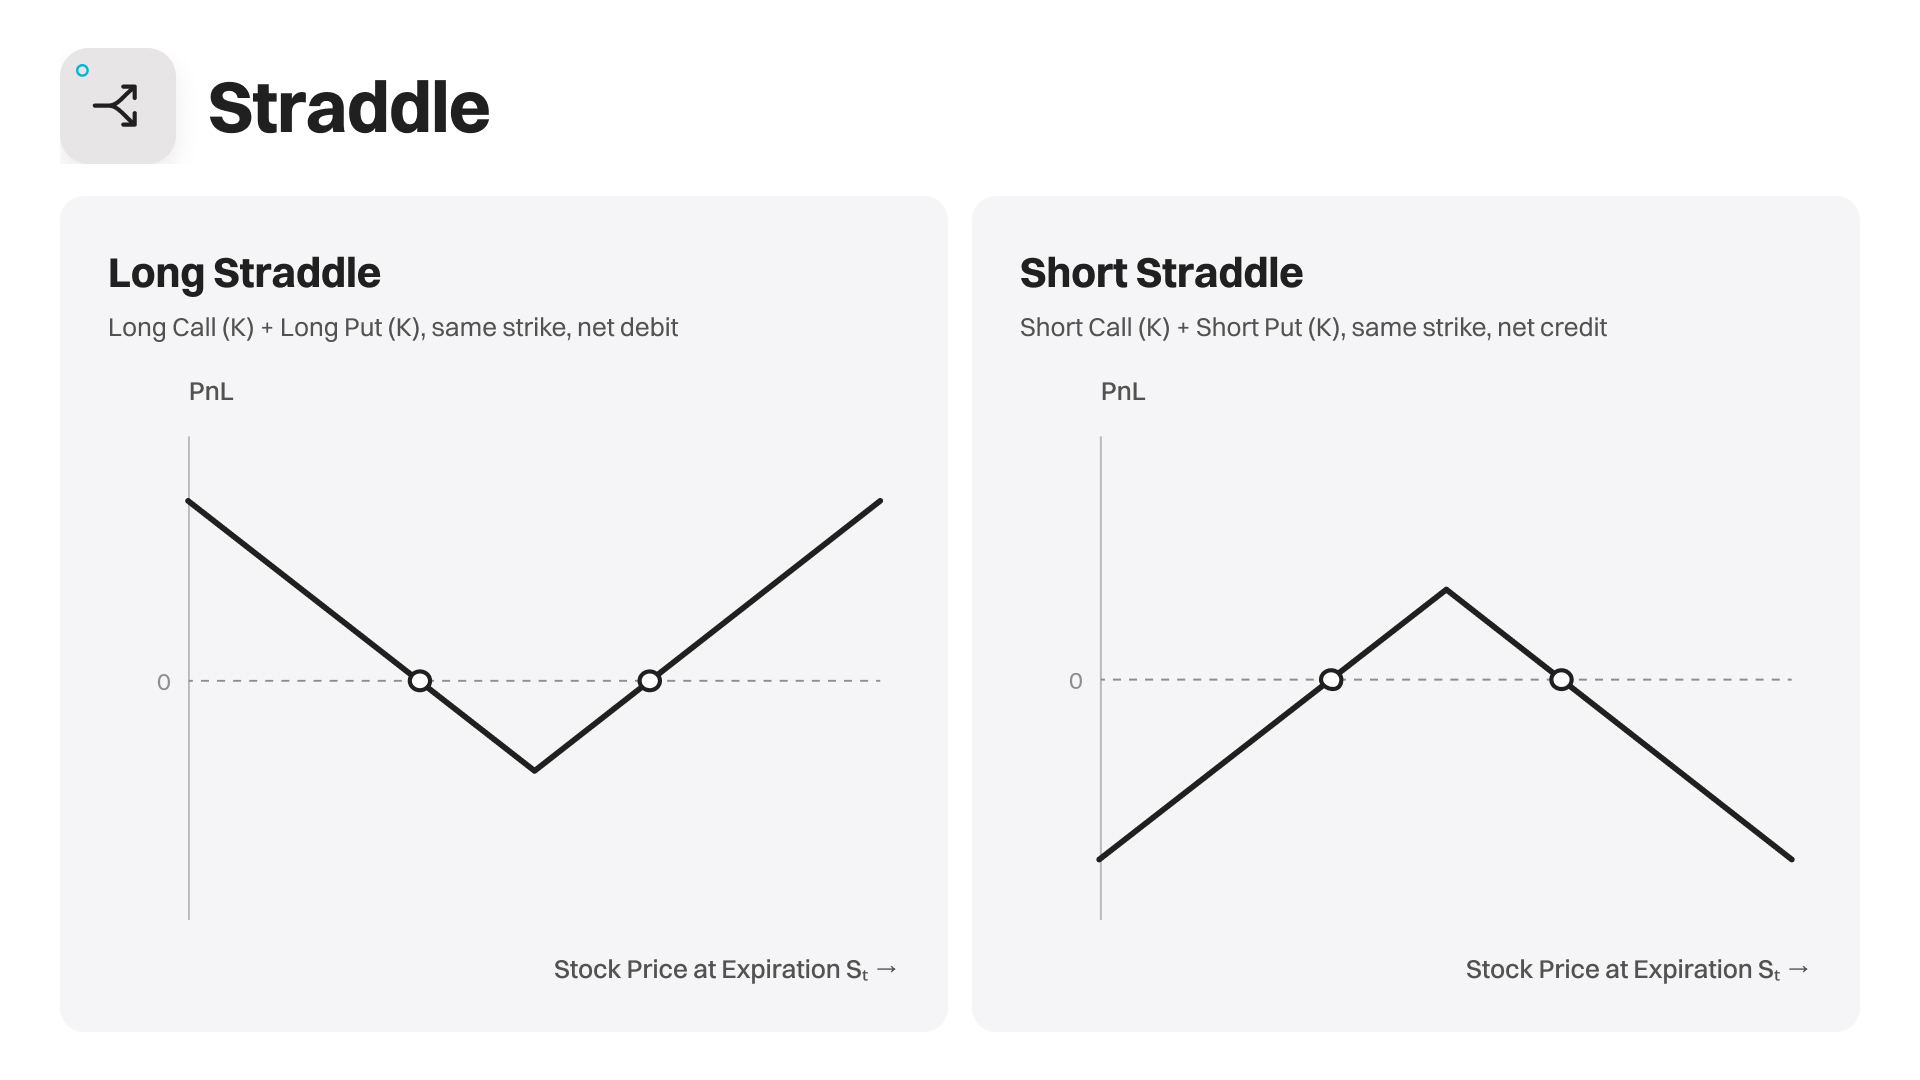
Existem dois tipos de straddle: long straddle e short straddle.
-
Long straddle: compra uma call e uma put com o mesmo preço de exercício e data de vencimento. Adequado à expectativa de uma grande mudança sem direção clara. Por exemplo, com a ação cotada a 100 $, comprar a call de 100 e a put de 100 pode gerar lucro se o preço se mover o suficiente em qualquer direção.
-
Short straddle: vende uma call e uma put com o mesmo preço de exercício e data de vencimento. Mais adequado para quem espera que o preço se mantenha dentro de um intervalo de variação, mas o risco de perda é significativamente maior.
Strangles
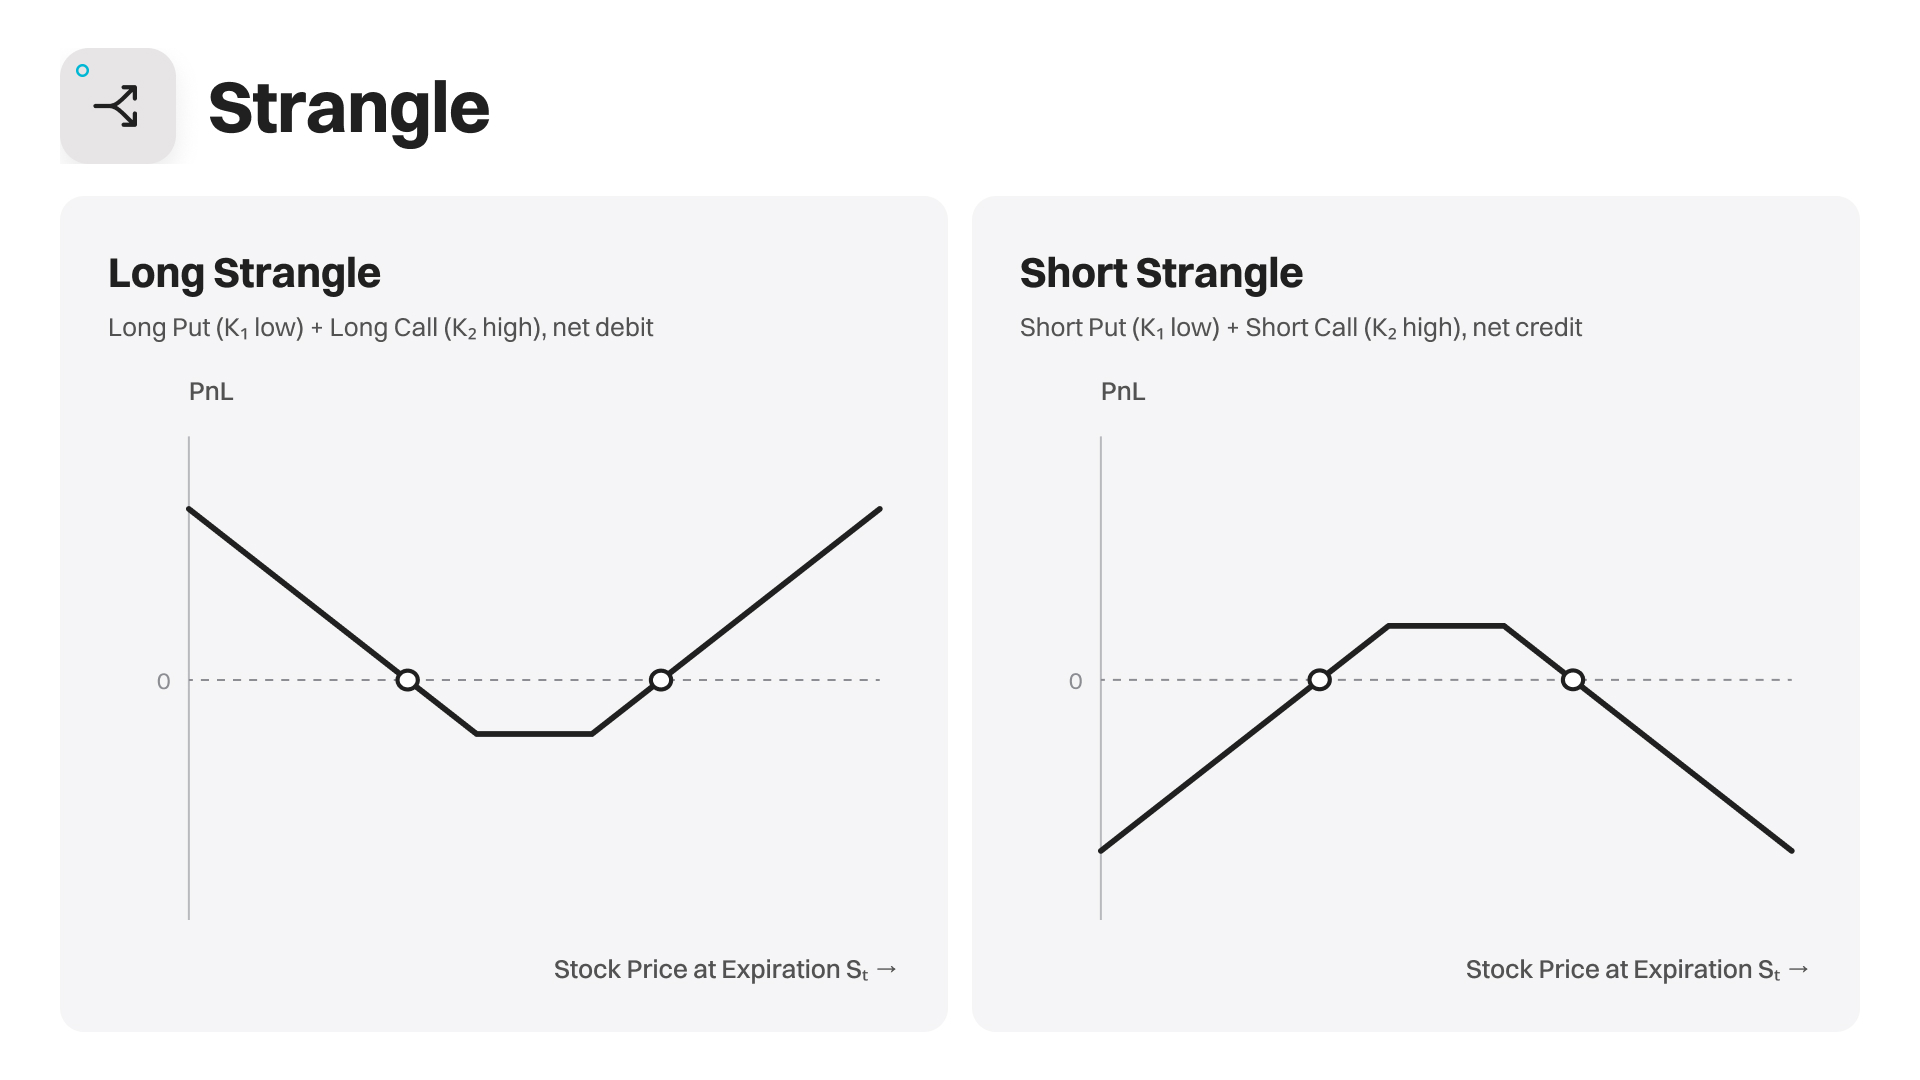
Existem dois tipos de strangles: long strangle e short strangle. São semelhantes às estratégias de straddle, mas a call e a put utilizam preços de exercício diferentes, sendo o preço de exercício da opção de compra geralmente superior ao preço de exercício da put.
-
Long strangle: compra uma call com preço de exercício mais alto e uma put com preço de exercício mais baixo. Adequado à expectativa de uma grande mudança sem direção clara.
-
Short strangle: vende uma call com preço de exercício mais alto e uma put com preço de exercício mais baixo. Mais adequada para expectativas de que o preço se mantenha dentro de um intervalo, mas apresenta maior risco de cauda.
Por exemplo, com a ação cotada a 100 $, poderia comprar a opção de compra (call) com preço de exercício de 105 e a opção de venda (put) com preço de exercício de 95. Como ambas as opções geralmente estão out of the money, uma posição de strangle long normalmente custa menos para abrir do que uma posição de straddle long, mas precisa de uma oscilação maior para se tornar lucrativa.
2. Comparação de margem: opções de ações tradicionais dos EUA vs. opções da Bitget
| Característica |
Opções de ações dos EUA em corretores tradicionais |
Opções multi-leg do Bitget Stock+ |
| Cálculo da margem |
Depende das regras do corretor, como o Regulamento T (Reg T) ou a margem do portefólio. Combinações com hedge podem reduzir as exigências de margem. |
Suporta margem do portefólio, que calcula a margem sobre o risco da posição como um todo. Combinações com hedge podem reduzir as exigências de margem. |
| Taxa de corretagem |
Varia conforme o corretor. Algumas empresas cobram uma taxa por contrato, enquanto outras oferecem trading sem taxas. |
Atualmente, não cobramos taxa de corretagem em opções de ações americanas. |
| Taxas da plataforma e de terceiros |
Podem incluir taxas de plataforma e outras taxas relacionadas, como taxas da SEC, FINRA e OCC, dependendo do corretor e do tipo de trading. |
Uma taxa de plataforma é aplicada separadamente, e outras taxas relacionadas também podem ser aplicadas, como taxas da SEC, TAF, ORF, OCC, de compensação e CAT. |
| Horário de trading |
O horário normal de trading é geralmente das 9h30 às 16h00 (ET), embora alguns corretores ou produtos também ofereçam trading em horário estendido. |
Atualmente, oferecemos suporte a estratégias multi-leg apenas durante o horário de trading normal, das 9h30 às 16h00 (ET). |
| Liquidação e entrega |
As opções de ações nos EUA geralmente são liquidadas em T+1, e o exercício geralmente resulta na entrega das ações subjacentes. |
Liquidação em T+1, em conformidade com o mercado de ações dos EUA. As opções in the money no vencimento são exercidas e liquidadas de acordo com os ativos da conta e as regras da plataforma. |
3. Estratégias multi-leg na prática
Líderes de tecnologia e IA de alta volatilidade implícita (impacto direto na época de resultados e eventos).
A volatilidade implícita (VI) das opções sobre gigantes da tecnologia (as Sete Magníficas) e ações relacionadas à IA é extremamente alta em torno da divulgação de resultados e antes de conferências de tecnologia. Comprar uma única opção diretamente deixa-o altamente exposto a perdas por queda na volatilidade implícita (IV crush), portanto, uma estrutura multi-leg é a escolha mais robusta.
Nomes para ficar de olho: NVDA (NVIDIA), TSLA (Tesla), AMD, AAPL (Apple), AMZN (Amazon)
Estratégias aplicáveis:
1. Spread de bull call
Indicado para investidores otimistas em relação aos resultados financeiros e que esperam uma valorização moderada das ações. Funciona comprando uma opção de compra com preço de exercício mais baixo e vendendo uma opção de compra com preço de exercício mais alto, o que reduz o custo de abertura da posição.
Por exemplo, com a ação cotada a 100 $, compra a call de 100 por 7 $ e vende a call de 110 por 3 $, o que resulta num custo líquido de 4 $ por ação. Se a ação estiver cotada a 110 $ ou mais no vencimento, o lucro máximo será de 6 $. Se o valor cair para 100 $ ou menos, a perda máxima será de 4 $. O ponto de break-even é de 104 $. Essa estrutura reduz o custo de aquisição da opção, mas o potencial de lucro é limitado.
2. Long straddle
Indicado para situações em que se espera que os lucros desencadeiem uma oscilação acentuada, mas não se tem certeza da direção. Compre uma call e uma put ao mesmo tempo, com o mesmo preço de exercício e data de vencimento.
Por exemplo, com a ação cotada a 100 $, compra a call com preço de exercício de 100 e a put com preço de exercício de 100, totalizando um prémio de 11 $. Os pontos de break-even no vencimento são de 89 $ e 111 $. Se a ação subir para 120 $ ou cair para 80 $, ganha 9 $ por ação de qualquer maneira.
Tenha em atenção que uma volatilidade implícita elevada antes da divulgação dos resultados aumenta o custo de abertura da posição, e a queda acentuada da volatilidade implícita após a divulgação dos resultados pode reduzir o valor das opções. O movimento em si precisa de ser grande o suficiente para cobrir o prémio adicional pago.
3. Long collar
Indicado para investidores que possuem ações da NVDA ou da AAPL a longo prazo e desejam proteger-se contra um drawdown no preço das ações durante a temporada de divulgação de resultados. Comprar uma put oferece proteção contra perdas, enquanto vender uma call gera um prémio que compensa parte do custo dessa proteção.
Por exemplo, possui ações transacionadas a 100 $, compra a put com preço de exercício de 90 e vende a call com preço de exercício de 110. Se a ação cair abaixo de 90 $, a opção de venda pode compensar perdas adicionais nas ações. Se subir acima de 110 $, qualquer potencial de alta adicional será limitado.
Essa estratégia estabelece um intervalo de proteção de preço relativamente bem definido para uma posição de ações existente. O custo real e o L/P final dependem do prémio líquido das duas opções.


- 1. Fundamentos de multi-leg
- 2. Comparação de margem: opções de ações tradicionais dos EUA vs. opções da Bitget
- 3. Estratégias multi-leg na prática