Perspectivas semanais do mercado | Payroll não agrícola reacende apostas em alta de juros, petróleo elimina grande parte do premium de risco e índices acionários dos EUA entram em rotação
Na semana passada, três temas principais provocaram fortes oscilações nos mercados. O payroll não agrícola dos EUA em outubro ficou muito acima das expectativas, reacendendo as apostas em uma alta da taxa de juros pelo Federal Reserve em dezembro, impulsionando o dólar e elevando os rendimentos dos títulos do Tesouro. Os preços internacionais do petróleo despencaram cerca de 13% na semana diante das expectativas de redução das tensões entre EUA e Irã e das preocupações com o excesso de oferta, embora ataques a petroleiros e riscos ao transporte marítimo no Estreito de Ormuz tenham limitado a queda. As ações dos EUA registraram uma recuperação parcial, liderada pela forte retomada das ações de fabricantes de chips após vendas intensas, mas o Nasdaq e o S&P 500 ainda acumularam a quarta queda semanal consecutiva, com clara divergência interna entre os índices. Para quem opera CFDs, o foco desta semana não está apenas em prever a direção do mercado, mas também nas relações entre dólar, taxas de juros, risco geopolítico do petróleo e rotação dos índices acionários dos EUA, além dos riscos de volatilidade e liquidez durante a divulgação de dados importantes.
1. Dólar e taxas de juros: payroll não agrícola forte aumenta apostas em alta de juros em dezembro
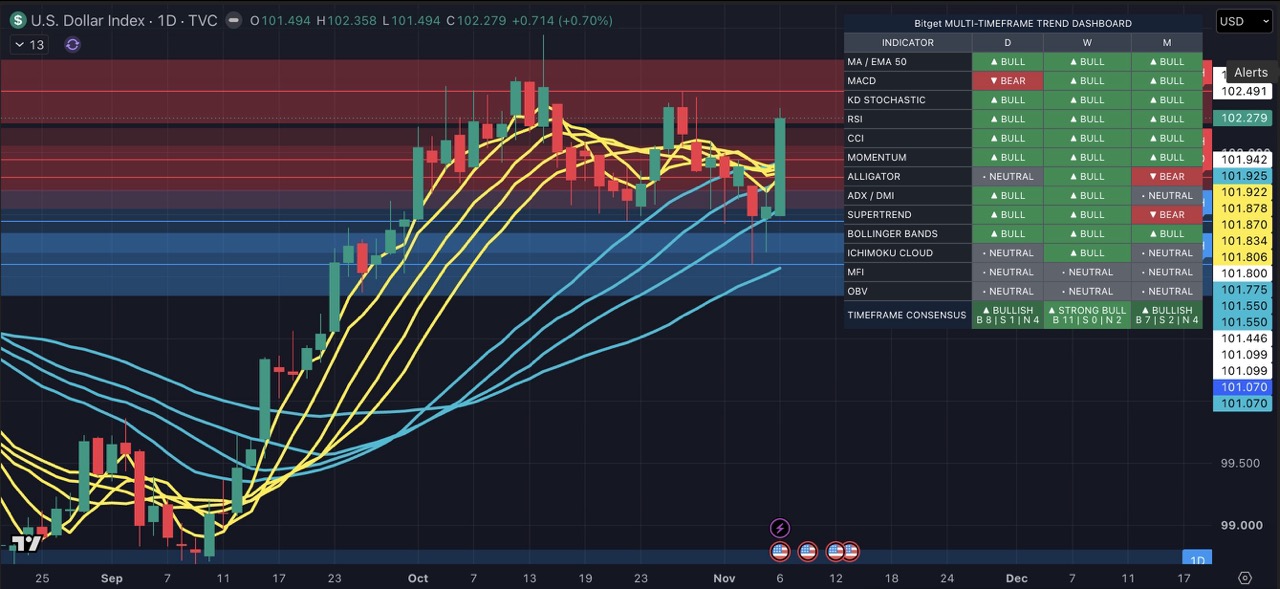
O payroll não agrícola dos EUA em outubro aumentou em 165.000 vagas, muito acima da estimativa de 65.000 feita pelos economistas. As projeções obtidas por diferentes metodologias de pesquisa variavam aproximadamente entre 59.000 e 65.000, e o resultado real superou claramente as expectativas. A criação de empregos em setembro foi revisada para cima, para 60.000, enquanto a taxa de desemprego caiu para 4,1%. Os dados robustos de emprego mostram que a economia dos EUA continua resiliente e dão ao Fed mais espaço para manter uma política de aperto monetário.
Segundo a ferramenta CME FedWatch, após a divulgação do relatório, a probabilidade de uma alta de pelo menos 25 pontos-base na reunião de dezembro voltou para quase 80%, depois de ter caído anteriormente para cerca de 67%. O ICE U.S. Dollar Index, que acompanha o dólar em relação a seis das principais moedas, avançou 0,77% na sexta-feira, para 102,26, registrando sua maior alta diária desde 17 de junho. O índice subiu 0,3% na semana e encerrou o período em alta.
Os principais pares de moedas reagiram em sintonia. O EUR/USD caiu 0,67%, para 1,11437, sua maior queda diária desde 1º de outubro, e recuou 0,1% na semana, marcando a terceira baixa semanal consecutiva. O GBP/USD despencou 0,71%, para 1,3355, sua maior queda diária desde 23 de setembro, e perdeu quase 0,3% na semana, encerrando uma sequência de três semanas de alta. O USD/JPY avançou 0,47%, para 158,430, enquanto o iene se desvalorizou quase 0,6% na semana, sua maior queda semanal desde a semana de 18 de setembro.
Os rendimentos dos títulos do Tesouro também subiram. O rendimento do título de 10 anos avançou 1,6 ponto-base, para 4,85%, enquanto o de 2 anos aumentou 4,1 pontos-base, para 4,52%. As declarações de autoridades do Fed reforçaram as expectativas de alta da taxa de juros. O presidente do Fed de Nova York, Williams, afirmou que o crescimento econômico continua resiliente, mas a inflação ainda está muito alta. O presidente do Fed de St. Louis, Musalem, disse que a inflação continua sendo uma das questões mais monitoradas. A presidente do Fed de São Francisco, Daly, afirmou que, mesmo após uma venda “dolorosa” das ações de tecnologia, o Fed ainda poderá precisar elevar mais os juros.
Pontos de atenção para operações com CFDs: no curto prazo, os CFDs do Dollar Index encontram suporte no payroll não agrícola forte e nas apostas em alta de juros, mas o dólar pode devolver rapidamente os ganhos se os próximos dados de emprego ou inflação mostrarem enfraquecimento. EUR, GBP e JPY são altamente sensíveis às expectativas para a política monetária dos EUA, e os spreads e a volatilidade podem aumentar durante a divulgação de dados. Os traders devem evitar apostas unilaterais e priorizar o controle de posições e dos riscos associados aos eventos.
2. Petróleo: redução do premium de risco geopolítico disputa espaço com o risco extremo de oferta
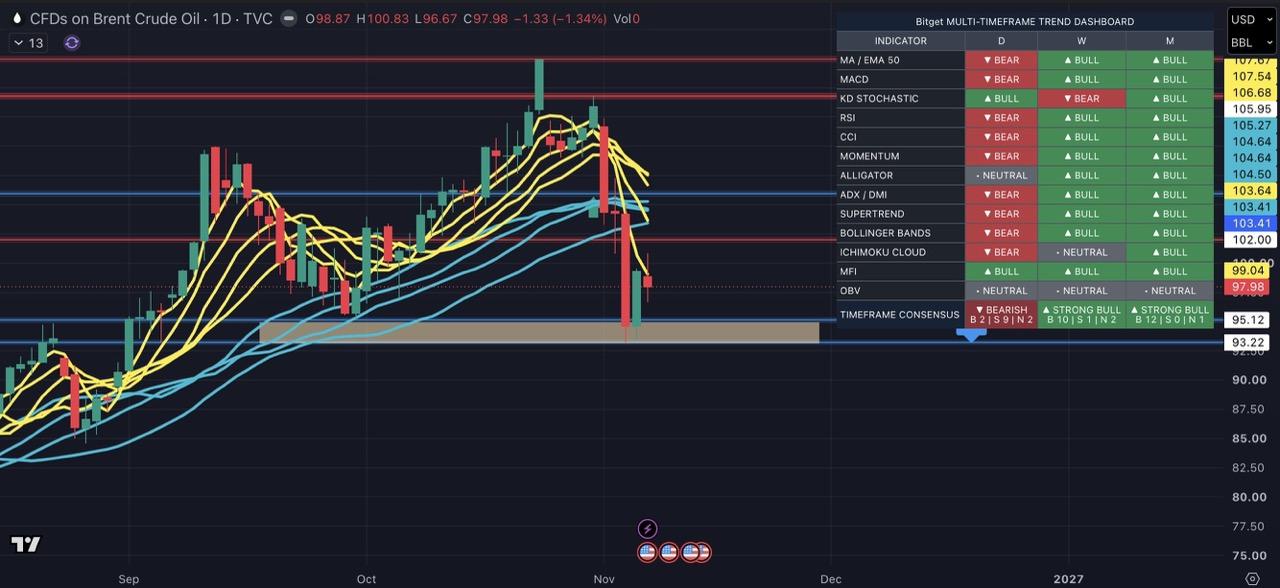
Os preços do petróleo caíram acentuadamente na semana passada. O Brent recuou de US$ 113,43 na sexta-feira anterior para US$ 98,32, uma queda semanal de US$ 15,11, ou cerca de 13,3%. O WTI caiu de US$ 104,12 para US$ 90,83, recuando US$ 13,29, ou aproximadamente 12,8%. Ambos os contratos de referência registraram uma das quedas semanais mais acentuadas do ano até agora.
O principal fator por trás da correção foi o resultado das eleições de meio de mandato dos EUA, que elevou as expectativas de redução das tensões no conflito entre EUA e Irã. Após a grande vitória dos democratas, o mercado espera que a Casa Branca enfrente maior pressão política para reduzir o impacto econômico do conflito e intensificar os esforços diplomáticos para aliviar as tensões. Os investidores também esperam uma recuperação adicional das exportações de petróleo bruto do Oriente Médio. A Reuters observou que os preços do petróleo despencaram cerca de 8% na quarta-feira, atingindo a mínima de dois meses, refletindo a rápida redução das expectativas de escalada do conflito no Oriente Médio e a eliminação gradual do premium de risco anteriormente incorporado aos preços.
Os fundamentos de oferta e demanda também mostraram sinais de enfraquecimento. O premium dos preços de referência do petróleo bruto do Oriente Médio no mercado spot voltou aos níveis anteriores ao conflito, indicando uma redução na escassez da oferta regional. Os preços elevados da energia começaram a restringir a demanda dos consumidores, e o mercado mostra gradualmente sinais de que a oferta poderá superar a demanda. Analistas da Rystad Energy observaram que o mercado de petróleo bruto está avançando gradualmente para um cenário de excesso de oferta, embora ainda existam diferenças de qualidade e as refinarias precisem se ajustar aos tipos de petróleo que seus equipamentos conseguem processar. As restrições ao transporte marítimo na região do Estreito de Ormuz também obrigaram as operadoras a usar rotas mais longas e transferências entre navios.
No entanto, os riscos de oferta não desapareceram. Uma empresa grega de gestão de navios informou que um petroleiro de derivados explodiu no Golfo Pérsico em 5 de novembro, matando um tripulante. Acredita-se que o incidente tenha sido causado por um ataque com míssil. Dados da UKMTO mostraram que a frequência recente de ataques a petroleiros continua próxima das máximas históricas. Na quinta-feira, o Irã afirmou que outros três petroleiros haviam sido atacados no Estreito de Ormuz, aumentando as preocupações com a segurança do transporte marítimo. Um analista da Kpler observou que o petróleo não precisa voltar a US$ 117 por barril para que os custos de energia sejam elevados e que, mesmo a US$ 93, os problemas originais não desapareceram.
Pontos de atenção para operações com CFDs: no curto prazo, a principal variável para os CFDs de petróleo bruto é a disputa entre a “redução do premium de risco geopolítico” e o “risco extremo de interrupção da oferta”. Se as negociações diplomáticas entre EUA e Irã avançarem de forma concreta, os preços do petróleo poderão reduzir ainda mais o premium de risco. Porém, se os ataques a petroleiros continuarem ou até provocarem retaliações, os riscos de oferta poderão voltar a impulsionar os preços. O UKOUSD é fortemente influenciado pelas manchetes e apresenta alta volatilidade. Os traders devem prestar atenção especial ao controle das posições, às configurações de Stop Loss e ao risco de gaps em torno das notícias.
3. Índices acionários dos EUA: ações de chips se recuperam com força, mas divergência interna entre índices é mais importante
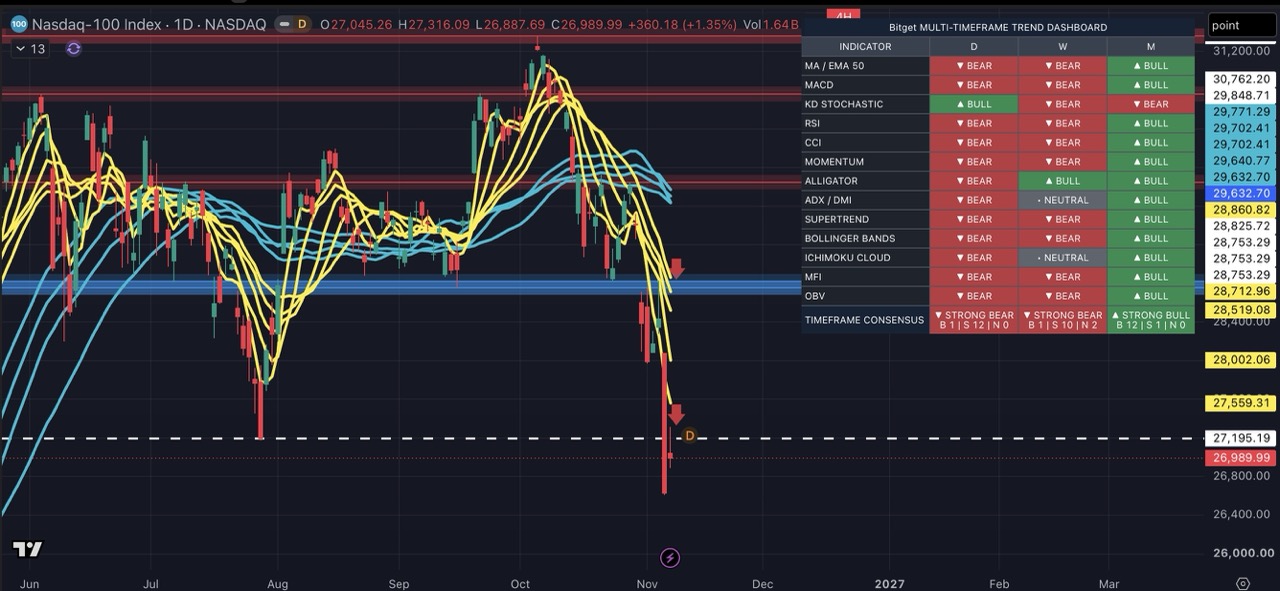
As ações dos EUA se recuperaram na sexta-feira, mas o movimento pareceu mais uma correção parcial após uma forte liquidação do que uma retomada completa do apetite por risco. Depois que as ações de chips sofreram vendas intensas no pregão anterior, compradores aproveitaram a queda para voltar ao setor de semicondutores.
Os três principais índices ainda encerraram a semana em baixa. O Nasdaq caiu 3,4% e o S&P 500 recuou 2,7%, ambos registrando a quarta queda semanal consecutiva. O Dow mostrou maior resiliência, com baixa semanal de 0,9%. Isso indica que a recuperação dos semicondutores na sexta-feira ainda não reverteu o tom geral de fraqueza da semana.
As notícias sobre ações específicas chamaram a atenção: a Intel disparou mais de 7,7%, a Lam Research avançou mais de 8%, a IonQ saltou mais de 23% após resultados robustos, e Moderna e Tesla também se valorizaram. No entanto, para quem opera CFDs, os sinais dos índices são mais adequados para avaliar os fluxos de capital e o apetite por risco. A forte recuperação do Philadelphia Semiconductor Index reflete uma melhora de curto prazo no sentimento em relação aos semicondutores, mas a quarta queda semanal consecutiva do Nasdaq e do S&P 500 lembra aos investidores que o mercado mais amplo ainda não se livrou completamente da pressão.
No cenário macroeconômico, o payroll não agrícola forte elevou as expectativas de alta da taxa de juros em dezembro, enquanto os rendimentos dos títulos do Tesouro e o dólar avançaram simultaneamente. O rendimento do título de 10 anos subiu para cerca de 4,86%, o que tende a pressionar ações de crescimento com valuations elevados. No âmbito político, após as eleições de meio de mandato dos EUA, o mercado teme que a construção de data centers enfrente mais restrições. A volatilidade das ações ligadas à IA e aos chips não decorre apenas de resultados ou pedidos, mas também das expectativas regulatórias. O governador recém-eleito do Texas afirmou que leis para proteger os moradores devem ser estabelecidas antes do avanço da construção de data centers, e essa incerteza poderá continuar afetando as ações relacionadas à IA.
Pontos de atenção para operações com CFDs: em vez de se concentrar apenas nos movimentos intradiários de ações específicas, como AMD, Nvidia ou ADRs da TSMC, os traders devem ampliar sua perspectiva para o nível dos índices. O Philadelphia Semiconductor Index reflete a força geral do setor de semicondutores. O Nasdaq é uma referência para ações de tecnologia e crescimento e é sensível às expectativas para as taxas de juros e às notícias sobre a regulamentação da IA. O S&P 500 pode ser usado para avaliar a amplitude do mercado. O Dow permite comparar o apetite por risco em relação às ações de tecnologia. Quando o mercado passa de movimentos em ações específicas para uma rotação entre índices, os CFDs de índices acionários dos EUA permitem expressar opiniões sobre a direção geral do mercado, a força dos setores ou o desempenho relativo dos índices de forma mais direta, sem assumir riscos de resultados corporativos ou de gaps causados por notícias de uma única empresa.
Checklist do plano de operações com CFDs desta semana
1. CFDs do Dollar Index: observe se as apostas em alta de juros persistem e se os próximos dados de emprego e inflação, além das declarações de autoridades do Fed, enfraquecem a valorização do dólar.
2. CFDs dos principais pares de moedas: EUR, GBP e JPY são sensíveis às expectativas para a política monetária dos EUA. A volatilidade e os spreads podem aumentar durante a divulgação de dados, portanto, é prudente reduzir a alavancagem e controlar o tamanho das posições.
3. CFDs de petróleo bruto (UKOUSD): acompanhe atentamente as negociações entre EUA e Irã, os ataques a petroleiros e os riscos ao transporte marítimo no Estreito de Ormuz. Evite posições unilaterais muito grandes diante de movimentos impulsionados por manchetes.
4. CFDs de índices acionários dos EUA: acompanhe a força relativa do Philadelphia Semiconductor Index, Nasdaq, S&P 500 e Dow. Se um índice subir enquanto a maioria de seus componentes cair, a recuperação não terá ampla participação.
5. Risco de volatilidade e liquidez: durante a divulgação de dados importantes, aumentam os riscos de derrapagem e ampliação do spread, elevando também o risco das posições alavancadas. Defina ordens Stop Loss com antecedência, monte as posições gradualmente e preserve a flexibilidade do capital.
Conclusão: expectativas ainda não são certezas; priorize as relações entre os mercados e o controle de risco
O payroll não agrícola forte levou o mercado a reprecificar as apostas em alta da taxa de juros pelo Fed em dezembro. O Dollar Index encerrou a semana em alta, EUR e GBP ficaram sob pressão e os rendimentos dos títulos do Tesouro avançaram. O petróleo está em uma intensa disputa entre as expectativas de redução das tensões entre EUA e Irã e os riscos de interrupção da oferta. As ações de chips dos EUA se recuperaram com força, mas a rotação interna dos índices e o fraco desempenho semanal lembram aos traders que não devem observar apenas ações específicas. Para quem opera CFDs, o foco desta semana não está apenas na direção, mas também nas relações entre o dólar, os rendimentos, o risco geopolítico do petróleo e os índices acionários dos EUA, além dos riscos de volatilidade e liquidez durante a divulgação de notícias importantes.
Quer operar o Dollar Index, os principais pares de moedas, o petróleo bruto UKOUSD e CFDs de índices acionários dos EUA? Acesse agora a Bitget CFD e aproveite as oportunidades geradas pela volatilidade nos produtos dos mercados financeiros tradicionais. Antes de enviar ordens, defina os níveis de Stop Loss e o tamanho das posições, acompanhe atentamente as expectativas para a política monetária do Fed, as negociações entre EUA e Irã e os riscos ao transporte marítimo no Estreito de Ormuz, e planeje as operações desta semana com uma perspectiva mais completa entre diferentes classes de ativos.
Todo o conteúdo educacional sobre trading fornecido pela Bitget destina-se exclusivamente a fins educacionais e não deve ser considerado aconselhamento financeiro. As estratégias e os exemplos compartilhados servem apenas como referência e podem não refletir as condições reais do mercado. Operar CFDs envolve riscos significativos, incluindo a possível perda de capital. O desempenho passado não garante resultados futuros. Faça uma pesquisa completa e certifique-se de compreender os riscos envolvidos. A Bitget não se responsabiliza pelas decisões de trading tomadas pelos usuários.


- 1. Dólar e taxas de juros: payroll não agrícola forte aumenta apostas em alta de juros em dezembro
- 2. Petróleo: redução do premium de risco geopolítico disputa espaço com o risco extremo de oferta
- 3. Índices acionários dos EUA: ações de chips se recuperam com força, mas divergência interna entre índices é mais importante
- Checklist do plano de operações com CFDs desta semana
- Conclusão: expectativas ainda não são certezas; priorize as relações entre os mercados e o controle de risco