
Volumes saudáveis de emissão global de empréstimos devem impulsionar os lucros da Moody's no quarto trimestre

Moody's MCO está programada para divulgar os resultados do quarto trimestre e do ano completo de 2025 em 18 de fevereiro, antes da abertura do mercado. A linha de Finanças Corporativas, principal fonte de receita da divisão Moody's Investors Service (“MIS”), deverá ter apresentado um crescimento considerável nas receitas.
No quarto trimestre, a atividade global de emissão de títulos foi saudável, apesar dos volumes sazonalmente baixos em dezembro. Durante o trimestre, os spreads da dívida corporativa apresentaram pequenas flutuações, permanecendo próximos aos menores níveis em vários anos. Isso sustentou o volume de emissões, embora o fechamento do governo provavelmente tenha prejudicado algumas dessas emissões.
Entre as duas subcategorias dentro dos títulos corporativos não financeiros, os empréstimos de grau de investimento tiveram um aumento significativo nos volumes em relação ao ano anterior, enquanto os volumes de emissão de alto rendimento permaneceram saudáveis. Por outro lado, a emissão de empréstimos alavancados foi contida em comparação com os níveis recordes do mesmo período do ano passado. A estimativa de consenso da Zacks para as receitas da linha de Finanças Corporativas, de US$ 467,4 milhões, indica um aumento de 22,7% em relação ao trimestre anterior.
A estimativa de consenso para receitas da linha de negócios de Instituições Financeiras, de US$ 173,4 milhões, sugere um aumento de 3,8% em relação ao ano anterior. A estimativa de consenso da Zacks para receitas do segmento de Finanças Públicas, Projetos e Infraestrutura, de US$ 139,1 milhões, implica um crescimento de 20,1%.
No segmento de finanças estruturadas, os volumes trimestrais de emissão para obrigações de dívida colateralizada, títulos lastreados em hipotecas comerciais e títulos lastreados em ativos foram impressionantes. Assim, as receitas de Finanças Estruturadas provavelmente aumentaram. A estimativa de consenso para esse segmento é de US$ 149,8 milhões, sugerindo um aumento de 8,5%.
A estimativa de consenso da Zacks para as receitas da divisão MIS para o trimestre a ser divulgado é de US$ 993,9, o que implica um aumento de 15,8% em relação ao ano anterior.
Outros Fatores-Chave que Influenciam os Lucros do MCO no 4º Trimestre
Divisão Moody's Analytics (“MA”): Com a demanda por análises crescendo constantemente, espera-se que as receitas de todas as unidades da divisão MA tenham aumentado no quarto trimestre. Os esforços da empresa para fortalecer a lucratividade da divisão por meio de estratégias de crescimento inorgânico devem ter oferecido algum suporte. Assim, as receitas totais da divisão provavelmente aumentaram no trimestre a ser divulgado.
A estimativa de consenso para as receitas trimestrais da divisão MA está fixada em US$ 945 milhões, indicando um crescimento de 9,1% em relação ao trimestre anterior.
Despesas: Diante dos esforços de crescimento inorgânico da Moody's, espera-se que os custos relacionados a aquisições e reestruturação tenham aumentado no trimestre a ser divulgado, resultando em um aumento das despesas totais.
Expectativas de Lucro para Moody’s
De acordo com nosso modelo comprovado, as chances de a MCO superar a Estimativa de Consenso da Zacks para os lucros desta vez são altas. Isso ocorre porque ela possui a combinação certa dos dois ingredientes principais — um Earnings ESP positivo e um Zacks Rank #3 (Manter) ou melhor.
Você pode descobrir as melhores ações para comprar ou vender antes que sejam divulgadas com nosso Earnings ESP Filter.
Earnings ESP: O Earnings ESP para Moody’s é de +0,83%.
Zacks Rank: Atualmente, a empresa possui um Zacks Rank #2 (Comprar). Você pode ver a lista completa das ações Zacks #1 Rank (Compra Forte) de hoje aqui.
Expectativas de Lucro e Vendas do MCO para o 4º Trimestre
A estimativa de consenso da Zacks para os lucros está fixada em US$ 3,46, valor que permaneceu inalterado nos últimos sete dias. O número indica um salto de 32,1% em relação ao valor reportado no ano anterior.
Preço da Moody's Corporation e Surpresa no EPS
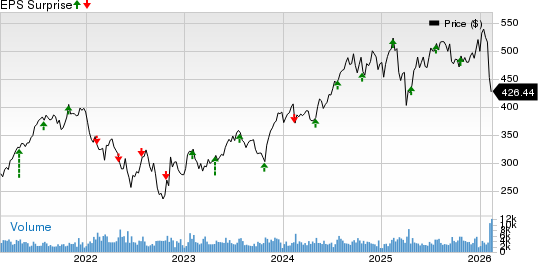
Moody's Corporation price-eps-surprise | Moody's Corporation Quote
A estimativa de consenso para as vendas, de US$ 1,88 bilhão, sugere um aumento de 12,2%.
Perspectivas do MCO para 2025
A Moody’s espera um lucro ajustado de US$ 14,50 a US$ 14,75 por ação. Em base GAAP, os lucros estão projetados entre US$ 13,15 e US$ 13,40 por ação.
A Moody’s projeta que as receitas aumentem na faixa de dígitos altos. As receitas dos segmentos MIS e MA também devem aumentar na mesma faixa.
Desempenho dos Pares do MCO
S&P Global Inc. SPGI divulgou resultados mistos para o quarto trimestre de 2025, em que os lucros ficaram abaixo da Estimativa de Consenso da Zacks, enquanto as receitas superaram.
O lucro ajustado por ação da SPGI, de US$ 4,30, ficou 0,5% abaixo do consenso, mas cresceu 14,1% em relação ao ano anterior. As receitas de US$ 3,92 bilhões superaram a estimativa de consenso em 0,5% e cresceram 9% ano a ano.
Accenture plc ACN apresentou resultados impressionantes no primeiro trimestre fiscal de 2026.
O lucro da ACN foi de US$ 3,94 por ação, superando a Estimativa de Consenso da Zacks em 5,6%. O indicador aumentou 9,8% em relação ao mesmo trimestre do ano anterior. As receitas totais de US$ 18,7 bilhões superaram a estimativa de consenso em 1% e cresceram 6% em relação ao ano anterior.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
O spread entre os títulos públicos da França e da Alemanha dispara para o nível mais alto desde a crise da dívida europeia, colocando o Banco Central Europeu diante de um "cenário de pesadelo": intervir para salvar o mercado ou preservar a credibilidade?
O diferencial de 10 anos entre títulos da França e da Alemanha atingiu cerca de 150 pontos-base, o maior nível desde a crise da dívida europeia em 2012. O CDS de 5 anos da França subiu para aproximadamente 87 pontos-base, o maior patamar desde o início de 2013. O mercado especula se o Banco Central Europeu ativará a ferramenta TPI, mas o problema da França se origina de déficits fiscais reais e de um impasse político, e não de uma "venda desordenada e sem motivo" do mercado. A ação do Banco Central Europeu pode prejudicar sua credibilidade; por outro lado, a inação pode levar ao risco de contágio.

Instituições clamam que o relatório de emprego de setembro "mata" as expectativas de aumento de juros em outubro! "Novo canal de comunicação do Federal Reserve": Relatório de emprego não mudou a posição do Fed; CPI de setembro é mais importante
Segundo o chamado “novo Federal Reserve News Service”, altos funcionários do Federal Reserve indicaram esta semana que um aumento de juros em outubro pode não ser o cenário básico previsto. O relatório atual mostrou que tanto os salários quanto a taxa de desemprego não apontam para um mercado de trabalho se apertando novamente a ponto de aumentar significativamente as pressões inflacionárias. A probabilidade atribuída pelos traders a um aumento de juros em outubro caiu de quase 30% antes da divulgação dos dados para cerca de 20%, chegando até a não precificar completamente uma alta ainda este ano. Instituições avaliam que o mercado de trabalho apresenta “baixa contratação e baixa demissão”, o que dá ao Fed motivos para esperar por mais dados; um aumento de juros em dezembro ainda é possível. A reação do mercado mostra que “notícia ruim é notícia boa”, e Wall Street continua de olho nos rendimentos dos títulos do Tesouro americano a 5%.
Acreditando no crescimento contínuo da demanda por IA, Freedom elevou a classificação da Cerebras (CBRS.US) para “Comprar” e destaca a vantagem dos chips em nível de wafer.
Freedom Capital Markets elevou a classificação das ações do fabricante de chips de inteligência artificial Cerebras Systems de "manter" para "comprar", estabelecendo um preço-alvo de 209 dólares.

O crescimento de usuários da Muse é forte, mas as perspectivas de monetização a longo prazo permanecem incertas; BNP Paribas mantém a classificação “outperform” para Meta (META.US).
O agente de IA Muse, da Meta, atingiu mais de 5,6 milhões de downloads em um mês, com desempenho inicial superior ao ChatGPT e Sora. No entanto, o BNP Paribas apontou que os hábitos de uso dos usuários ainda não estão maduros e que as perspectivas de comercialização a longo prazo permanecem incertas.
Preços de criptomoedas
Mais


