
IA, Federal Reserve e divergência de estoques: Lógica por trás da recuperação do preço do ouro

Investing.com Brasil, 2 de outubro—— A Inteligência Artificial impulsiona uma inflação localizada enquanto a divisão estrutural dos estoques aumenta, colocando a política do Federal Reserve em um dilema; a queda da taxa de juros real impulsiona a recuperação do preço do ouro, com foco principal na verificação da direção futura pelos dados de empregos não agrícolas.
Recentemente, o preço do ouro iniciou uma nova onda de recuperação, impulsionada centralmente pela comunicação frequente dos membros do Federal Reserve, levando o mercado a reprecificar as expectativas de alta de juros para outubro. A queda da taxa de juros real reduz o custo de oportunidade de manter ouro, um ativo sem rendimento, e fortalece sua cotação. O foco central dos debates do Federal Reserve gira em torno de uma inflação estrutural causada pelos investimentos em IA, tornando-se a principal linha do atual jogo macroeconômico.
Debate intenso sobre IA no Federal Reserve esfriou expectativas de alta em outubro e impulsionou o ouro
Vários membros do Federal Reserve discutiram recentemente de forma concentrada o impacto da IA sobre o macro e a inflação.
A diretora Cook levantou que o investimento em IA está gerando pressões inflacionárias localizadas, sendo este tipo de inflação difícil de ser dissipado rapidamente no curto prazo; o choque de oferta trazido pela IA tem persistência maior do que o esperado, sendo necessário atenção aos riscos de gargalo de oferta, além da avaliação cautelosa sobre a remodelagem estrutural do mercado de trabalho e o risco de desancoragem das expectativas de inflação.
Williams também apontou que o impacto da IA do lado da oferta ainda não está totalmente claro; a aplicação da IA em setores como manufatura e logística está remodelando a capacidade e a alocação de recursos, sendo que os efeitos de longo prazo ainda precisam ser observados.
Kashkari, Jefferson e Logan também discutiram a resiliência econômica e a rigidez inflacionária: Kashkari acredita que a economia e o mercado de trabalho continuam fortes, que a política monetária atual pode não ser restritiva o suficiente (ou seja, não afeta o mercado de trabalho), justificando novas altas de juros, mas não assume posição forte quanto a outubro;
Jefferson defende a necessidade de mais tempo para observar tendências nos dados, sem tomar decisões com base em dados mensais; Logan sugere que o prêmio de prazo dos títulos do Tesouro pode substituir parcialmente a alta dos juros, mas que no geral ainda é necessária uma alta de pelo menos mais 50 pontos-base para equilibrar metas de inflação e emprego.
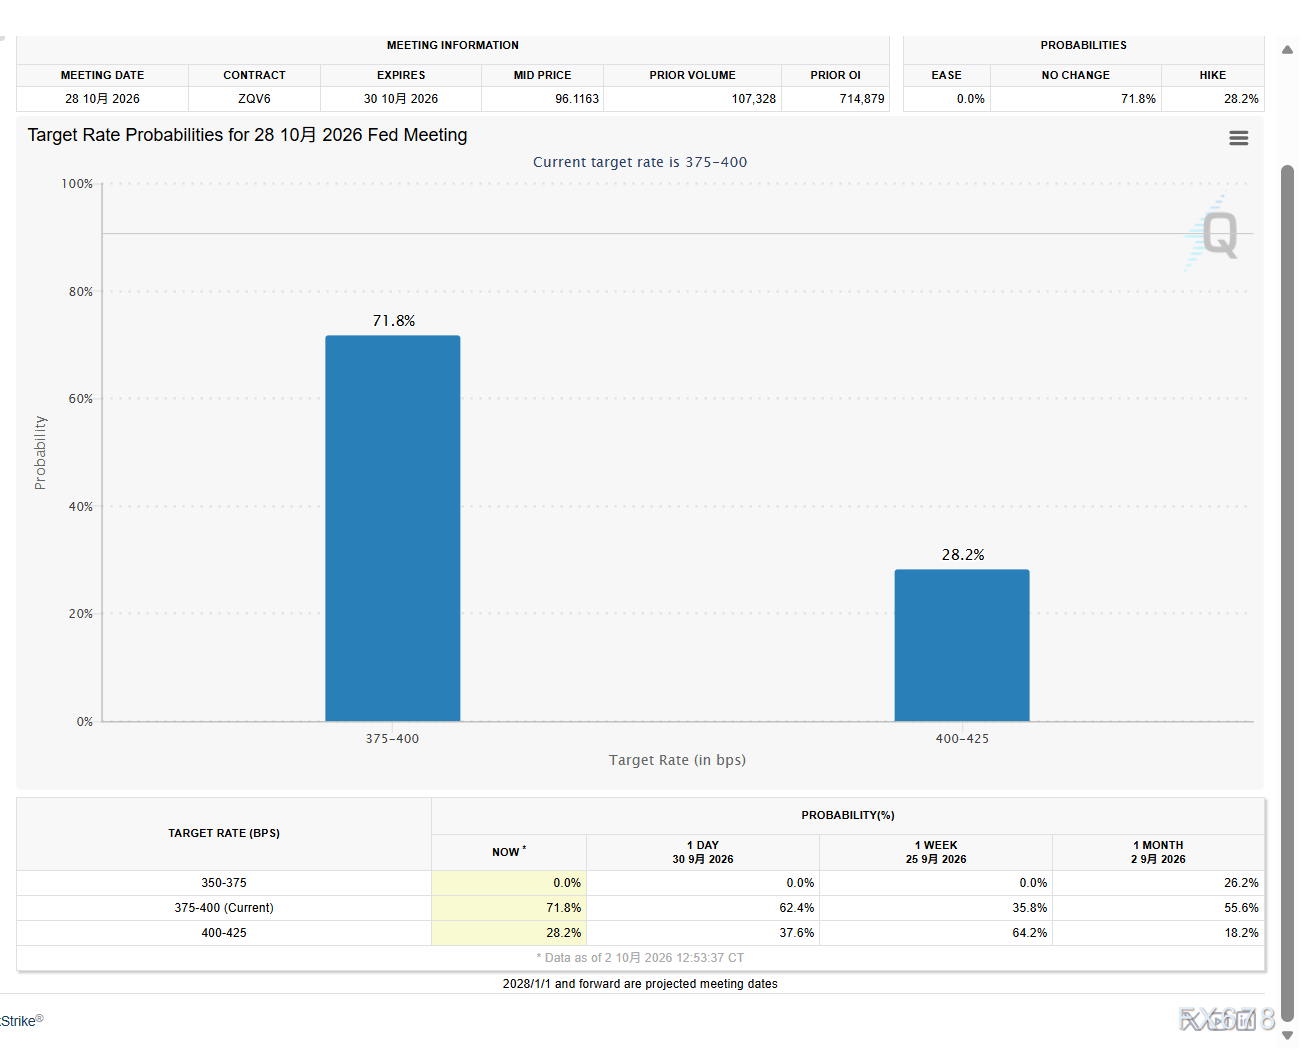
(Ferramenta FedWatch, fonte: CME Group)
O “opcional do Fed” retorna ao radar: referência à bolha da tecnologia dos anos 90, priorizando suavização
Paralelamente, o mercado começa a operar o “opcional do Fed”.
A onda de IA impulsionou a valorização das ações de tecnologia nos EUA, levando o mercado a uma referência ao ciclo da bolha da internet dos anos 90 sob Alan Greenspan.
Na época, diante do boom tecnológico, Greenspan não subiu abruptamente as taxas para estourar os preços dos ativos, optando por um aperto gradual, esperando o esfriamento natural da bolha e, posteriormente, até cortando juros para salvar o mercado.
Essa expectativa reduz de forma contínua o risco de crise de liquidez, ampliando a demanda do ouro como ativo de proteção e sustentando seu preço.
PMI de manufatura ISM revela divisão estrutural e conflito interno da política do Fed
No nível da economia real surgem sinais interessantes de divisão — os dados de setembro do PMI industrial ISM dos EUA ajudam a entender o dilema do Fed.
O PMI composto recuou levemente para 54,5, abaixo da expectativa de 55,0, e a reação inicial do mercado pode ser interpretar como fraqueza no setor manufatureiro.
Mas ao detalhar, nota-se que o recuo do índice composto veio principalmente da queda no subíndice de estoques de matérias-primas e uma leve melhora nas entregas dos fornecedores; já os subíndices de novos pedidos, pedidos acumulados, emprego na indústria e preços de insumos se fortaleceram.
Caso a inflação recue e a pressão de financiamento diminua, com uma carteira de pedidos sólida, as empresas têm potencial para repor estoques e ampliar contratações.
Estes dados evidenciam justamente o dilema do Federal Reserve: querem controlar o custo do financiamento;
Por outro lado, basta aliviar riscos externos e baixar o custo do crédito para liberar potencial de recomposição de estoques e expansão, com risco de repique da demanda total e persistência inflacionária difícil de dissipar rapidamente.
Linha central de médio a longo prazo: foco na taxa neutra, observando salários e desemprego no payroll
Do ponto de vista de médio e longo prazo, o mercado deve acompanhar de perto a dinâmica da taxa neutra (r*), cuja avaliação está altamente atrelada aos dados do mercado de trabalho.
Os principais dados a serem observados no payroll desta noite são: ritmo de crescimento dos salários e se a taxa de desemprego supera 4,2%.
A atual taxa de desemprego está estável em 4,1%, próxima da taxa natural consensual pelo mercado, indicando saúde do mercado de trabalho.
Se os salários continuarem em alta e o desemprego se mantiver próximo de 4,1%, o mercado revisará para cima sua avaliação da taxa neutra, exigindo manutenção de taxas elevadas pelo Federal Reserve, o que tende a pressionar o ouro;
Por outro lado, se a taxa de desemprego subir e os salários desacelerarem, ficará comprovado o esfriamento do mercado de trabalho, reduzindo a expectativa para a taxa neutra; isso abrirá mais espaço para queda dos juros reais, beneficiando o ouro.
Conclusão:
A recente recuperação do ouro reflete as dificuldades do mercado em prever os próximos passos do Federal Reserve: a IA cria inflação localizada e uma bolha nos ativos, enquanto o setor manufatureiro parece desacelerar apenas na margem, havendo potencial oculto para retomada da demanda.
A decisão sobre o ouro nesta noite será guiada principalmente pelos dados dos salários, desemprego e inflação do payroll.
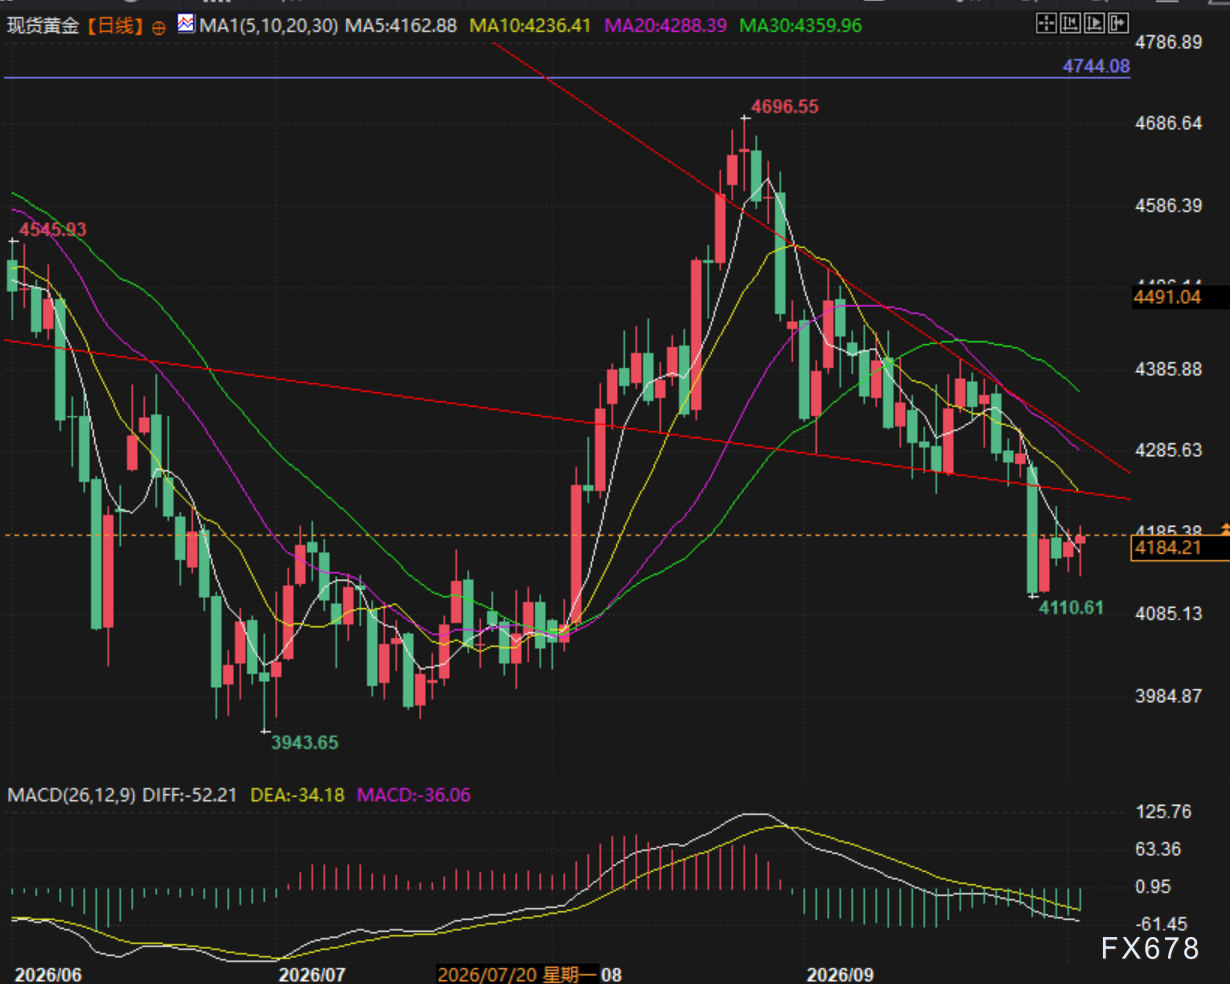
(Gráfico diário do ouro à vista, fonte: Investing.com Brasil)
Fuso horário GMT+8 17:50, cotação atual do ouro à vista: US$ 4.183/onça.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Interpretação do relatório financeiro do primeiro trimestre da Nike (NKE.US): Da redução de custos e aumento de eficiência à remodelação do crescimento, Pace libera novos sinais
No primeiro trimestre, o desempenho da empresa esteve em linha com as expectativas internas da administração, e a melhoria estrutural da margem bruta juntamente com o controle prudente de despesas serviram como principais suportes para a demonstração de resultados.
O preço do HBM4 da Samsung é três vezes o do HBM3E, apostando que a corrida pelo poder de computação em IA irá redefinir o controle sobre os preços.
O preço do HBM4 da Samsung é de US$ 4 por gigabit, mais de três vezes o valor do HBM3E (aproximadamente US$ 1,5), sustentado pela capacidade de alcançar consistentemente a taxa de transferência mais alta do setor, com 11,7 Gbps e pico de 13 Gbps. TrendForce prevê que o preço médio do HBM aumentará 121% no próximo ano, tendência confirmada também pela Micron. Com essa estratégia, a Samsung pretende quebrar a posição dominante da SK Hynix no mercado por meio da diferenciação de desempenho, mudando a lógica da competição do HBM de “qualificação de fornecimento” para “prêmio por desempenho”.
Prévia das ações dos EUA | Futuros dos três principais índices sobem juntos, dados importantes de emprego (Nonfarm Payroll) à vista, plano de expansão da Toshiba para HDD impacta fortemente o setor de armazenamento.
Em 2 de outubro (sexta-feira), antes da abertura do mercado americano, os futuros dos três principais índices de ações dos EUA subiram juntos.
Micron esclarece pela primeira vez que o fornecimento será mais restrito em 2027-2028, com os quatro principais centros expandindo simultaneamente a produção de HBM
Essa declaração eleva a restrição de oferta de HBM de uma narrativa de curto prazo para um julgamento estrutural de médio prazo. Por trás da expansão simultânea das quatro principais bases em Taiwan, o HBM4 da Micron já está sendo produzido em massa para a plataforma Vera Rubin da Nvidia, e sua participação de mercado pode crescer dos atuais 18% para alcançar a SK Hynix (50%) e a Samsung (32%). O Morgan Stanley acredita que a Micron está estendendo suas diretrizes qualitativas de oferta e demanda até 2028; o mercado de curto prazo ainda não precificou esse sinal. Mantém a classificação "overweight" com preço-alvo de US$ 1.200.
Preços de criptomoedas
Mais


