
Preço do petróleo e euro em ressonância, ativos de classe principal enfrentam janela de inflexão

Relatório Huìtōng, 6 de outubro—— O mercado macroeconômico global está passando por um ponto de inflexão claro de estilo, com a combinação previamente dominante de “alta inflação, altos rendimentos e dólar forte” enfraquecendo rapidamente.
O mercado macroeconômico global está passando por um ponto de inflexão claro de estilo, com a combinação previamente dominante de “alta inflação, altos rendimentos e dólar forte” enfraquecendo rapidamente.
Com o preço do petróleo atingindo um pico e recuando, sinais de inflexão nos fundamentos do euro surgindo, e instituições estrangeiras apostando coletivamente no valor das posições em títulos do Tesouro dos EUA, múltiplos sinais sincronizados impulsionam a queda do índice do dólar e dos rendimentos dos títulos do Tesouro americano, abrindo completamente o espaço de recuperação para ativos como ouro e moedas não americanas. A lógica de precificação dos principais ativos de mercado está passando por uma reconstrução temporária.
Mercado de petróleo atinge ponto de inflexão importante: prêmio de risco da inflação energética recua rapidamente
O principal motor por trás desta rodada de alta inflação e altas taxas de juros globais veio do prêmio de risco de fornecimento de energia causado por conflitos geopolíticos no Oriente Médio.
No passado, o controle dos rebeldes houthis do Iêmen sobre a rota do Mar Vermelho e as restrições à navegação no Golfo Pérsico geraram preocupações de ruptura no fornecimento global de petróleo, elevando consistentemente o preço do Brent para perto de 100 dólares, tornando-se a lógica central de sustentação para os altos rendimentos dos Treasuries e o dólar forte.
No entanto, neste momento, a narrativa de pânico unilateral no mercado de petróleo foi totalmente revertida, com múltiplos fatores positivos materializando-se ao mesmo tempo.
A Secretária de Energia dos EUA, Granholm, confirmou claramente que o preço do diesel atingiu o pico há semanas; embora o Estreito de Ormuz ainda seja uma zona de risco de conflito e o preço do petróleo continue volátil em patamares elevados, no geral, o preço do petróleo entrou numa trajetória de queda.
O mais importante é que o risco extremo foi eliminado do mercado.
Ao mesmo tempo, políticas globais para suportar a oferta foram implementadas: o G7 já anunciou a liberação de um total de 100 milhões de barris das reservas estratégicas de emergência de petróleo e diesel, a Itália confirmou participação no plano de liberação, e a IEA deverá definir os detalhes na reunião de 14–15 de outubro. O foco do mercado mudou de “pânico de corte de fornecimento geopolítico” para “política de suporte de oferta”.
A maior mudança do mercado agora é: o preço do petróleo não precisa despencar; desde que não alcance novos topos e recue de forma estável, já é suficiente para suprimir as expectativas de inflação e reduzir o prêmio de risco inflacionário, enfraquecendo diretamente a base de alta dos rendimentos dos títulos de longo prazo dos EUA.
No entanto, o principal oficial de segurança do Irã, Rezai, afirmou que o Irã não abrirá o Estreito de Ormuz sob ameaças ou pressão, mas, considerando que um bloqueio prolongado do petróleo iraniano ameaça a economia interna do país e que a oferta de petróleo está reaparecendo de forma notável, o preço do petróleo não recuou significativamente.
Múltiplos fatores positivos nos fundamentos do euro, instituições apostam coletivamente na reversão
A lógica central do fortalecimento constante do dólar anteriormente era o receio do mercado quanto à forte dependência da Europa em energia, o que, aliado à disparada dos preços do petróleo, causava inflação importada e pressionava a economia, criando um padrão de preço protagonizado pelo “dólar forte e euro fraco”.
No entanto, essa diferença de força está diminuindo rapidamente, com o euro passando por uma tripla recuperação em fundamentos, indústria e expectativa de mercado.
Com a queda contínua do preço do petróleo, o custo das importações energéticas da Europa cai drasticamente, melhorando a conta corrente e corrigindo completamente o ponto fraco dos fundamentos do euro.
Com fundamentos e indústria em sinergia, as expectativas de mercado foram totalmente revertidas.
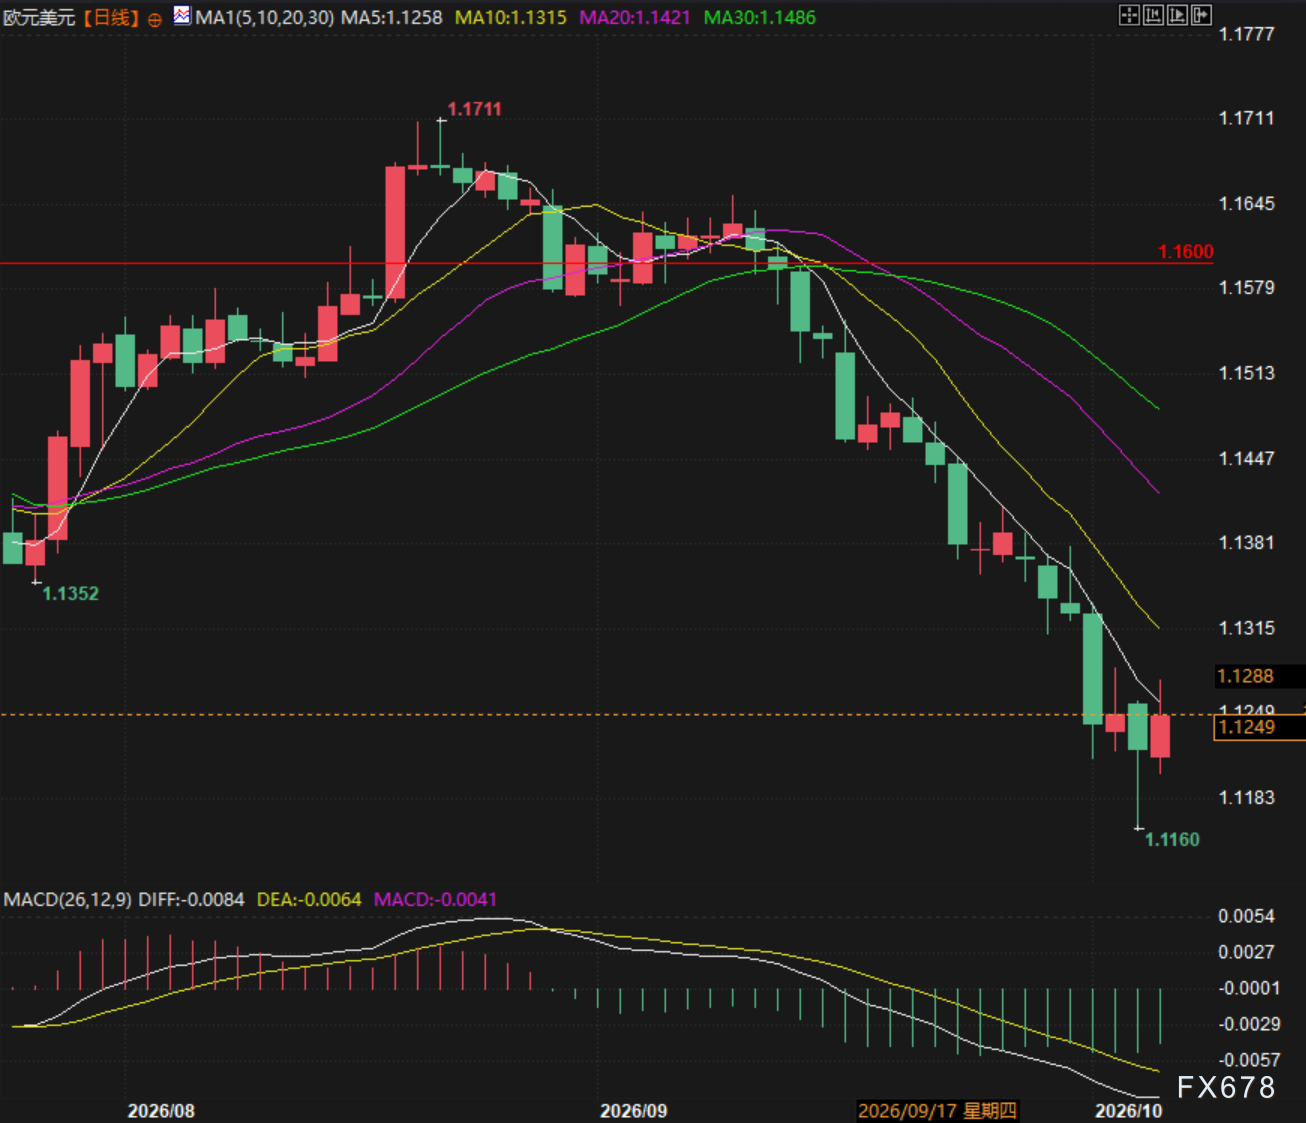
(Gráfico diário EUR/USD, fonte: EasyHuitong)
Rendimentos dos títulos de longo prazo dos EUA atingem o topo, gigantes globais iniciam compras antecipadas
Anteriormente, o preço dos títulos dos EUA vinha caindo, com o rendimento atingindo a maior alta em 24 anos, impulsionado principalmente pelo prêmio de risco inflacionário e preocupação com elevados déficits fiscais, levando o pessimismo do mercado ao extremo.
Agestora global PIMCO foi a primeira a confirmar um ponto de inflexão, com o conselheiro sênior Harrisson afirmando que, após esta alta acentuada nos rendimentos, os Treasuries passaram a oferecer enorme atratividade e as instituições já aumentaram sua exposição à duration.
As instituições avaliam que, seja com a correção das ações de crescimento dos EUA, seja com o arrefecimento da economia americana, os títulos destacarão valor defensivo, e o espaço para alta nas taxas de longo prazo foi praticamente fechado.
Lógica macro fechada: queda em juros e dólar abre janela de compra para ouro e ativos de crescimento
O mercado já formou uma clara e completa cadeia de transmissão macro: estabilização e queda do preço do petróleo reduz o prêmio inflacionário → rendimentos dos Treasuries de longo prazo atingem o topo e recuam → taxa de desconto global cai; ao mesmo tempo, revisão positiva da economia europeia e recuperação do euro → pressão sobre o índice do dólar.
Com dólar mais fraco e queda nos juros reais, a tese de alta para o ouro se fortalece; ao mesmo tempo, a queda na taxa de desconto repara totalmente as avaliações dos ativos de crescimento tech de duration elevada, mudando o padrão macro de ativos de “hedge contra inflação” para “recuperação e correção de valuation”.
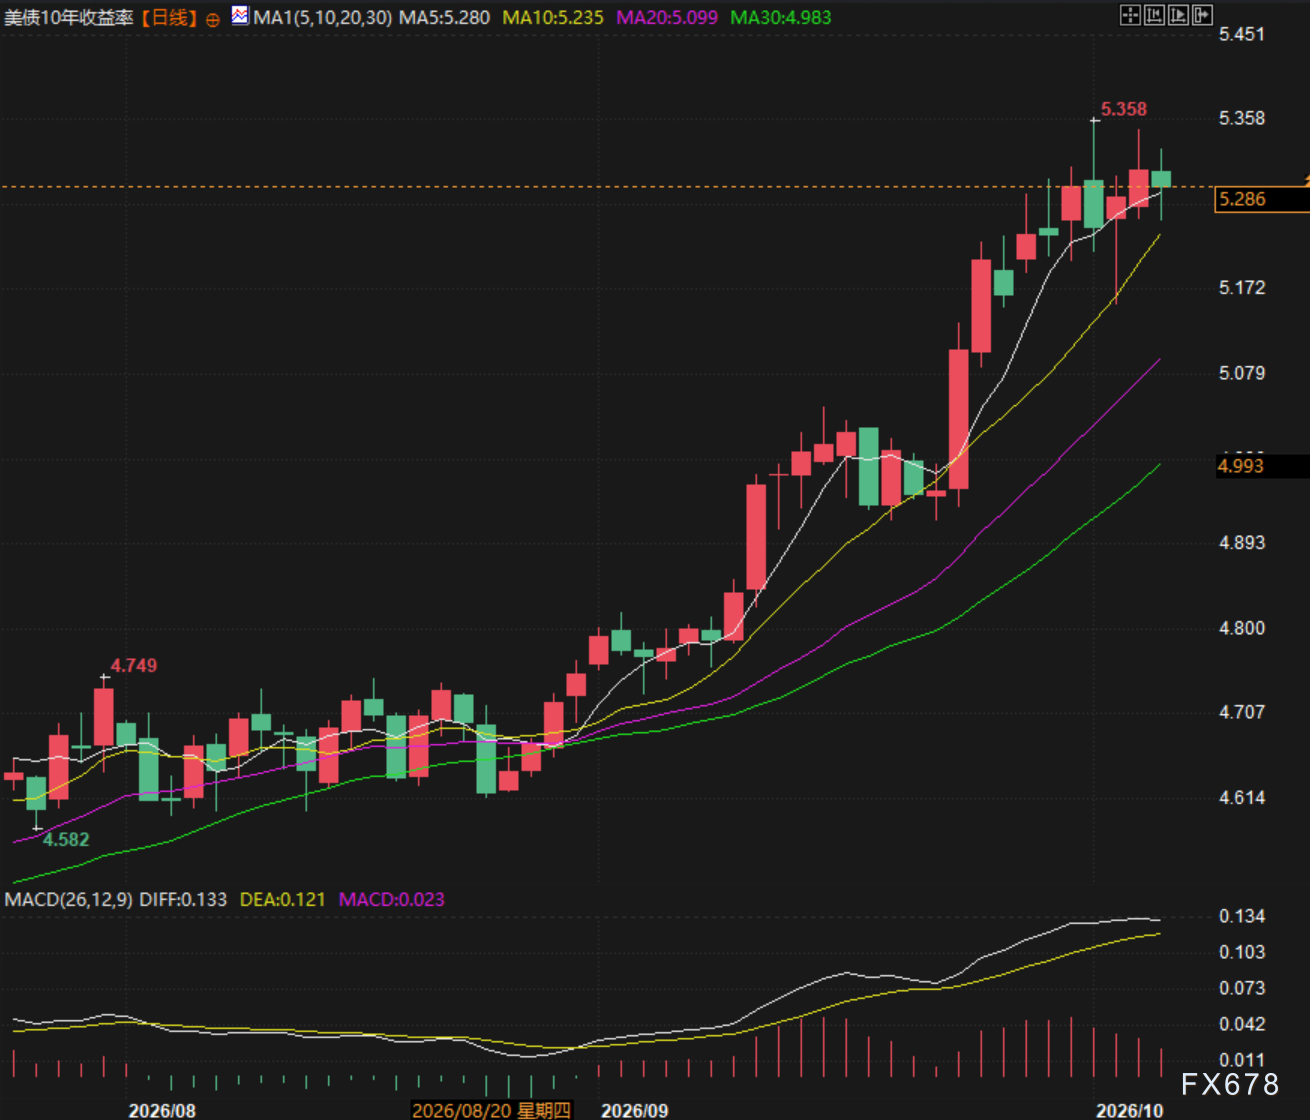
(Gráfico diário do rendimento do Treasury de 10 anos dos EUA, fonte: EasyHuitong)
Resumo: Mercado entra em janela-chave de reversão institucional
A lógica de “pressão geopolítica inflacionária, altas taxas e dólar forte suprimindo ativos de risco” perdeu força, e a narrativa central passou a ser abrandamento inflacionário, topo nas taxas e enfraquecimento do dólar.
Não é necessário uma forte recessão econômica, bastando o recuo do risco geopolítico, revisão das expectativas de oferta e retorno das avaliações a níveis razoáveis para sustentar a reversão do estilo de ativos nesta rodada.
No curto prazo, desde que o preço do petróleo não retome alta agressiva, o quadro de fatores positivos será mantido, e ouro, euro, Treasuries e ativos de crescimento terão pontos claros de entrada antecipada.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Agentes de IA impulsionam demanda por CPU! Mizuho prevê que o mercado atingirá US$ 209 bilhões até 2030 e eleva preço-alvo de AMD (AMD.US), Intel (INTC.US) e outros
Mizuho afirmou que, com o rápido aumento dos cenários de aplicação de agentes de IA, a demanda por CPUs de servidores deverá crescer significativamente, impulsionando ainda mais a demanda por DRAM, NAND e equipamentos de servidores.

ROI - Para o Departamento do Tesouro liderado por Trump, o “final” do leilão é a parte mais complicada: McKieffer
As opiniões expressas neste artigo refletem apenas a visão do autor, Jamie McGeever, colunista da Reuters. Orlando, Flórida, 6 de outubro – Os leilões de títulos do Tesouro dos Estados Unidos normalmente deveriam ser rotineiros, previsíveis e sem valor noticioso. Mas estes não são tempos comuns e, agora, o governo Trump enfrenta o risco de a fraca demanda em suas vendas de títulos se tornar manchete. O Tesouro dos EUA planeja emitir quase US$ 120 bilhões em títulos esta semana, marcando a primeira venda de títulos de prazo mais longo além dos papéis de curto prazo nas últimas duas semanas: US$ 58 bilhões em títulos de 3 anos na terça-feira, US$ 39 bilhões em títulos de 10 anos na quarta e US$ 22 bilhões em títulos de 30 anos na quinta. Esses leilões, que normalmente passariam despercebidos, estão recebendo atenção cada vez maior devido ao desempenho extremamente fraco entre 22 e 24 de setembro – especialmente o leilão de títulos de 5 anos em 23 de setembro, que provocou o maior salto nos rendimentos desde abril do ano passado. Desde então, os rendimentos não apenas não recuaram, como dispararam em quase todos os prazos, atingindo os maiores patamares em décadas. Vale notar que é praticamente nula a possibilidade de um leilão de títulos do Tesouro dos EUA “falhar”. Os dealers primários – atualmente 26 bancos e instituições de Wall Street autorizados pelo Federal Reserve de Nova York a atuar como formadores de mercado de títulos do Tesouro – sempre participarão. Eles assumem, na prática, a responsabilidade de garantia das vendas, assegurando o funcionamento estável do mercado de US$ 30 trilhões em títulos do Tesouro dos EUA, o mais líquido do mundo. Isso, por sua vez, mantém todo o sistema financeiro global funcionando. Trilhões de dólares em dívidas, ativos e derivativos de mercado ao redor do mundo utilizam os títulos do Tesouro como referência. Os títulos também são essenciais como colateral para operações financeiras nos EUA e no mundo – incluindo operações de recompra e empréstimos interbancários. Em resumo, enquanto os títulos do Tesouro dos EUA continuarem sendo o pilar do sistema financeiro global, sempre haverá compradores nos leilões. A questão, como sempre, é a que preço essas vendas serão realizadas. Atualmente, o custo de captação no mercado secundário está nos níveis mais altos desde meados dos anos 2000, portanto, é razoável esperar que o Tesouro também pague taxas mais altas no mercado primário. Mas, como mostraram os últimos leilões, surpresas negativas ainda podem ocorrer. “Grande demais para ser absorvido pelo mercado?” O leilão de títulos de 5 anos, no valor de US$ 70 bilhões, realizado em 23 de setembro, foi um dos mais preocupantes dos últimos anos. A demanda, medida pela “taxa de cobertura de ofertas”, foi a mais baixa em nove anos. O Tesouro acabou vendendo os títulos a um rendimento de 5,033%, mais de 3 pontos-base acima do rendimento de mercado no momento do fechamento das ofertas. Três pontos-base podem não parecer muito, mas para um leilão de títulos de 5 anos, isso é excepcional. Esse foi o maior chamado “tail” (diferença entre o rendimento do leilão e o do mercado secundário) desde junho de 2022. Analistas do JPMorgan observaram que para encontrar outro leilão de títulos de 5 anos com um “tail” de 3 pontos-base, é preciso voltar a 2011 — época da crise do teto da dívida, que levou ao rebaixamento do rating de crédito dos EUA em agosto daquele ano. Hoje, preocupações com as perspectivas fiscais dos EUA aumentaram o custo do crédito de longo prazo. Por isso, o consenso do mercado é que o governo Trump vá gradualmente transferir o grande volume de emissões do Tesouro para a parte “intermediária” da curva de rendimentos – onde os custos são mais baixos. É por isso que o leilão dos títulos de 5 anos de duas semanas atrás gerou tanta preocupação. “Tails” de 3 pontos-base são mais comuns em leilões de títulos de longo prazo, mas raros nos papéis intermediários da curva. Se o Tesouro for forçado a pagar prêmios mais altos para emitir esses títulos, teremos um problema. Uma “cauda” mais longa pode ter várias causas, incluindo volatilidade do mercado no dia do leilão ou questões fundamentais mais profundas que podem atrapalhar a demanda ao longo do tempo. Normalmente, é difícil distinguir entre esses pontos, pois não são mutuamente exclusivos. Olhando de forma otimista, esse nervosismo ainda não contaminou a extremidade de curto prazo da curva de rendimentos. Pelo menos, ainda não. Os rendimentos dos títulos de 3 e 10 anos subiram cerca de 50 pontos-base em relação ao leilão anterior, há um mês, girando em torno de 4,96% e 5,32%, respectivamente. O rendimento do título de 30 anos subiu cerca de 35 pontos-base, para 5,65%. Esse nível deveria ser alto o suficiente para garantir uma forte demanda e uma venda tranquila, certo? Provavelmente. Mas, caso surjam surpresas, volatilidade e incerteza podem se espalhar por todo o mercado. Investidores estarão de olho nos desdobramento
Preços de criptomoedas
Mais


