
Prévia do relatório financeiro do terceiro trimestre da SpaceX (SPCX): primeiro trimestre lucrativo e validação da geração independente de receita por IA
 2026/10/20 03:22
1. Resumo dos pontos de investimento
SpaceX (SPCX.US) publicará seu segundo relatório financeiro completo após IPO (resultados do Q3) em 20 de outubro de 2026, após o fechamento do mercado de ações dos EUA. A Visible Alpha prevê uma receita de US$ 12,84 bilhões (crescimento anual de mais do que o dobro), com potencial para o primeiro trimestre lucrativo e um lucro por ação (EPS) de cerca de US$ 0,16; a expectativa consensual de Wall Street é uma receita de aproximadamente US$ 12,9 bilhões e EPS de US$ 0,14. Destes, espera-se que o segmento de IA e computação contribua com US$ 6,47 bilhões e o Starlink com US$ 4,9 bilhões.
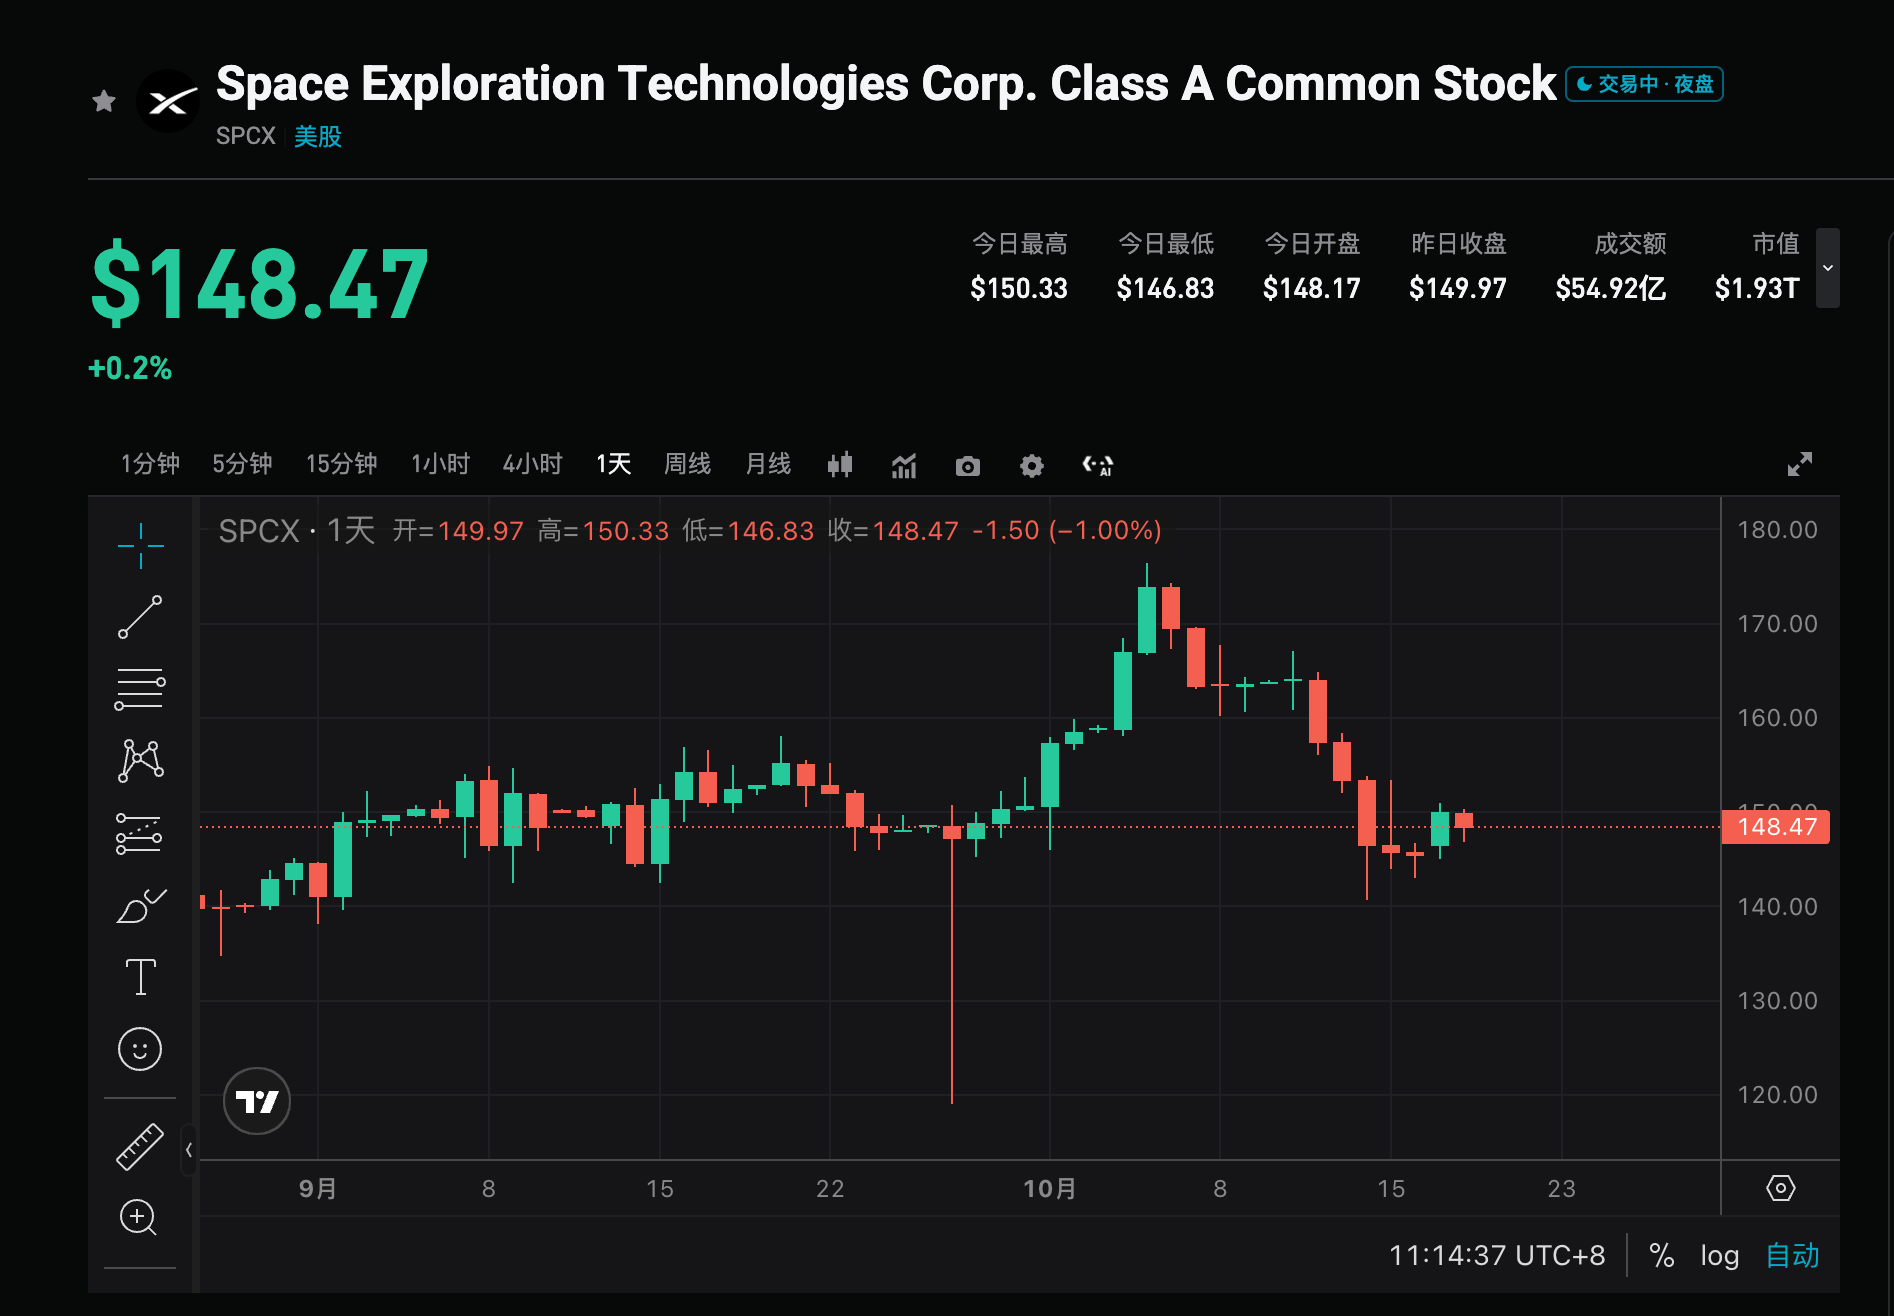
O preço das ações atualmente está em torno de US$ 147,96 (mais de 10% acima do preço do IPO, mas ainda bem abaixo do pico pós-listagem de US$ 225). A precificação de opções sugere uma volatilidade de até 7,5% após o relatório (correspondendo a um intervalo de cerca de US$ 162 a US$ 139). O foco do mercado está em saber se os contratos de IA conseguirão acelerar sua conversão em receita e alcançar autofinanciamento sustentável, em vez de continuar dependendo do fluxo de caixa do Starlink. Também é importante monitorar os fatores de financiamento e de término de lock-up por trás da emissão apressada do relatório financeiro.
2. Quatro principais pontos de atenção
Foco 1: Será possível alcançar lucro trimestral pela primeira vez?
O mercado espera que o Q3 marque o primeiro trimestre lucrativo após a listagem, um ponto-chave para validar a sustentabilidade do modelo de negócios. Tanto a Visible Alpha quanto o consenso apontam para um EPS positivo; se isso for confirmado, aumentará a confiança do mercado numa trajetória de alto crescimento. Caso seja apenas em linha com ou abaixo das expectativas mínimas, podem aumentar as dúvidas quanto à sustentabilidade do alto capex. O essencial é saber se a receita chega ou supera os US$ 12,9 bilhões e qual a melhora nas margens.
Foco 2: Velocidade de conversão de contratos de IA em receita e capacidade de autofinanciamento
O negócio de IA e computação deve contribuir com quase metade da receita (cerca de US$ 6,47 bilhões), tornando-se a maior variável. Instituições como Yorkville Ives destacam que o movimento dos preços das ações depende fortemente da rapidez com que os contratos são convertidos em receita real. Os investidores querem ver a receita de IA começando a se sustentar, reduzindo a dependência do fluxo de caixa do Starlink. No Q2, a IA já representava cerca de um terço da receita; se no Q3 se aproximar ou ultrapassar metade, isso confirmará a posição da gestão de que “a receita de IA supera os outros negócios” e sustentará a narrativa de alta valorização.
Foco 3: Estabilidade do Starlink como gerador de caixa
O Starlink espera contribuir com cerca de US$ 4,9 bilhões, sendo ainda a fonte de lucro mais estável atualmente. O mercado observará o crescimento dos usuários, mudanças em ARPU e a contribuição de clientes corporativos/governamentais para avaliar se continuará sustentando internamente o alto capex em IA. Se o crescimento do Starlink se mantiver robusto e as margens permanecerem altas, isso pode aliviar as preocupações com o consumo global de caixa; caso contrário, a dependência de financiamento se agrava.
Foco 4: Sinalização de timing de financiamento e fim de lock-up
O analista da Evercore ISI, Kutgun Maral, aponta que a divulgação apressada do relatório pode estar ligada a potenciais rodadas de financiamento ou preparação para o fim de lock-up. A empresa está buscando cerca de US$ 40 bilhões em financiamento (aproximadamente US$ 10 bilhões em empréstimos bancários + US$ 30 bilhões em dívida grau de investimento) para compra de chips de IA da Nvidia. Em 22 de outubro, será liberado o lock-up de 1,3 bilhão de ações e, em 24 de outubro, outros 329 milhões de ações. Aproximadamente 857 milhões de ações permanecerão bloqueadas por mais 180 dias. Os dados no relatório e os comentários da gestão podem influenciar o avanço do financiamento e a pressão vendedora dos acionistas.
3. Riscos e oportunidades coexistem
Catalisadores de alta:
- Receita e EPS superam claramente o consenso (próximo ou acima dos US$ 12,84 bilhões/US$ 0,16 da Visible Alpha), confirmando o primeiro trimestre lucrativo e acelerando a monetização de IA.
- A receita de IA se aproxima ou supera metade do total, com a gestão sinalizando autofinanciamento e revisões positivas das metas anuais.
- Performance estável do Starlink, somada a possíveis avanços de integração com Tesla ou aquisição de espectro, fortalecendo a narrativa de longo prazo.
Riscos de baixa:
- Apenas em linha com ou abaixo do consenso, conversão de contratos de IA aquém do esperado, permanecendo alta dependência do fluxo de caixa do Starlink.
- Capex permanece elevado, avanços de financiamento enfrentam dificuldades ou a liberação do lock-up provoca forte pressão vendedora.
- Após realização da volatilidade implícita nas opções, combinado com alta valorização e ganhos anteriores, ocorrem realizações de lucro.
4. Recomendações de estratégia de negociação
Lógica de compra: Se receita e lucro superarem claramente as expectativas, a monetização acelerada de IA e sinais de autofinanciamento podem reforçar a imagem da SpaceX como líder em IA e satélites, sustentando a valorização, especialmente digerindo boas notícias antes do fim do lock-up.
Risco para quem aposta na baixa: Se os dados forem neutros, a dependência da IA em relação ao Starlink não melhorar, ou pressão de financiamento/liberação de lock-up aparecer, poderá haver correção em ambiente volátil, sendo o intervalo de 7,5% das opções referência para movimentos de curto prazo.
Dados chave:
- Receita total e crescimento anual (consenso de cerca de US$ 12,9 bilhões)
- Se o EPS é positivo e sua magnitude
- Tamanho e participação da receita de IA e computação
- Receita do Starlink e indicadores relacionados aos usuários
- Capex, fluxo de caixa livre e comentários sobre financiamento
Recomendações operacionais: Caso os resultados sejam acima do esperado e a perspectiva para IA seja positiva, vale acompanhar oportunidades de posicionamento após eventuais recuos. Se os dados apenas cumprirem ou a orientação for cautelosa, atenção à volatilidade no curto prazo e pressão de lock-up, evitando compras em patamar elevado. Ajuste de posição e stop devem ser definidos de acordo com a tolerância individual ao risco.
Aviso legal: O conteúdo acima é apenas para referência e não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Relatório da mídia: Até a Amazon Web Services enfrenta escassez de energia, bilhões em chips da Nvidia se acumulam nos depósitos
Documentos internos da Amazon mostram que a empresa recebe cerca de US$ 3 bilhões em racks de chips NVIDIA GB300 por mês, mas, devido à insuficiência de energia em seus data centers, esses racks ficam armazenados em depósitos intermediários. O CFO da AWS afirmou que isso já fez com que o fluxo de caixa livre da companhia ficasse negativo e que essa situação deve continuar por vários anos. O acúmulo de chips nos armazéns não reduziu o preço do aluguel de GPU; pelo contrário, a verdadeira escassez de “poder computacional energizado” impulsionou o preço do aluguel do B200 em 40% em relação ao ponto mais baixo do início do ano — e quem acaba pagando por isso são todos os usuários finais que alugam o poder computacional.
Enquanto os títulos da CoreWeave (CRWV.US) enfrentam pressão, o gestor de fundos que investiu dinheiro real mantém firme o apoio: a venda é uma “reação exagerada”.
Os rendimentos dos títulos e os swaps de inadimplência de crédito da CoreWeave continuam elevados, mas John Lloyd, da Janus Henderson, vê uma oportunidade.
"O grande especulador do alumínio" está de volta, desta vez apostando no cobre!
O experiente trader de metais, Sonny McNess, da Hartree Partners, realizou grandes compras no contrato de cobre de outubro da LME e vendeu o de novembro, apostando que as tarifas impostas por Trump sobre cobre refinado irão disparar o prêmio dos contratos de curto prazo. Atualmente, essa posição já é a maior do mercado, com o contrato de outubro chegando a valer US$91,99 a mais que o de novembro. Anteriormente, a atuação de McNess com grandes posições no mercado de alumínio já havia forçado a LME a alterar suas regras.
Preços de criptomoedas
Mais


