
Destaques do relatório financeiro do terceiro trimestre de 2026 da SpaceX: receita aumentou 161% ano a ano, chegando a US$ 14,58 bilhões; receita do negócio de Super Inteligência (SI) disparou 830%, atingindo US$ 7,56 bilhões e, pela primeira vez, superou Starlink como a maior fonte de receita; lucro líquido virou para positivo, alcançando US$ 4,4 bilhões.
 2026/10/21 03:04
🔥 Radar de Tendências das Ações dos EUA está disponível! 3 principais tendências das ações dos EUA + 6 ações selecionadas + 7 principais eventos no calendário, onde estão as oportunidades nas ações americanas nesta semana? Clique no link para conferir os 22 direcionamentos de investimento em um gráfico→
Pontos Principais
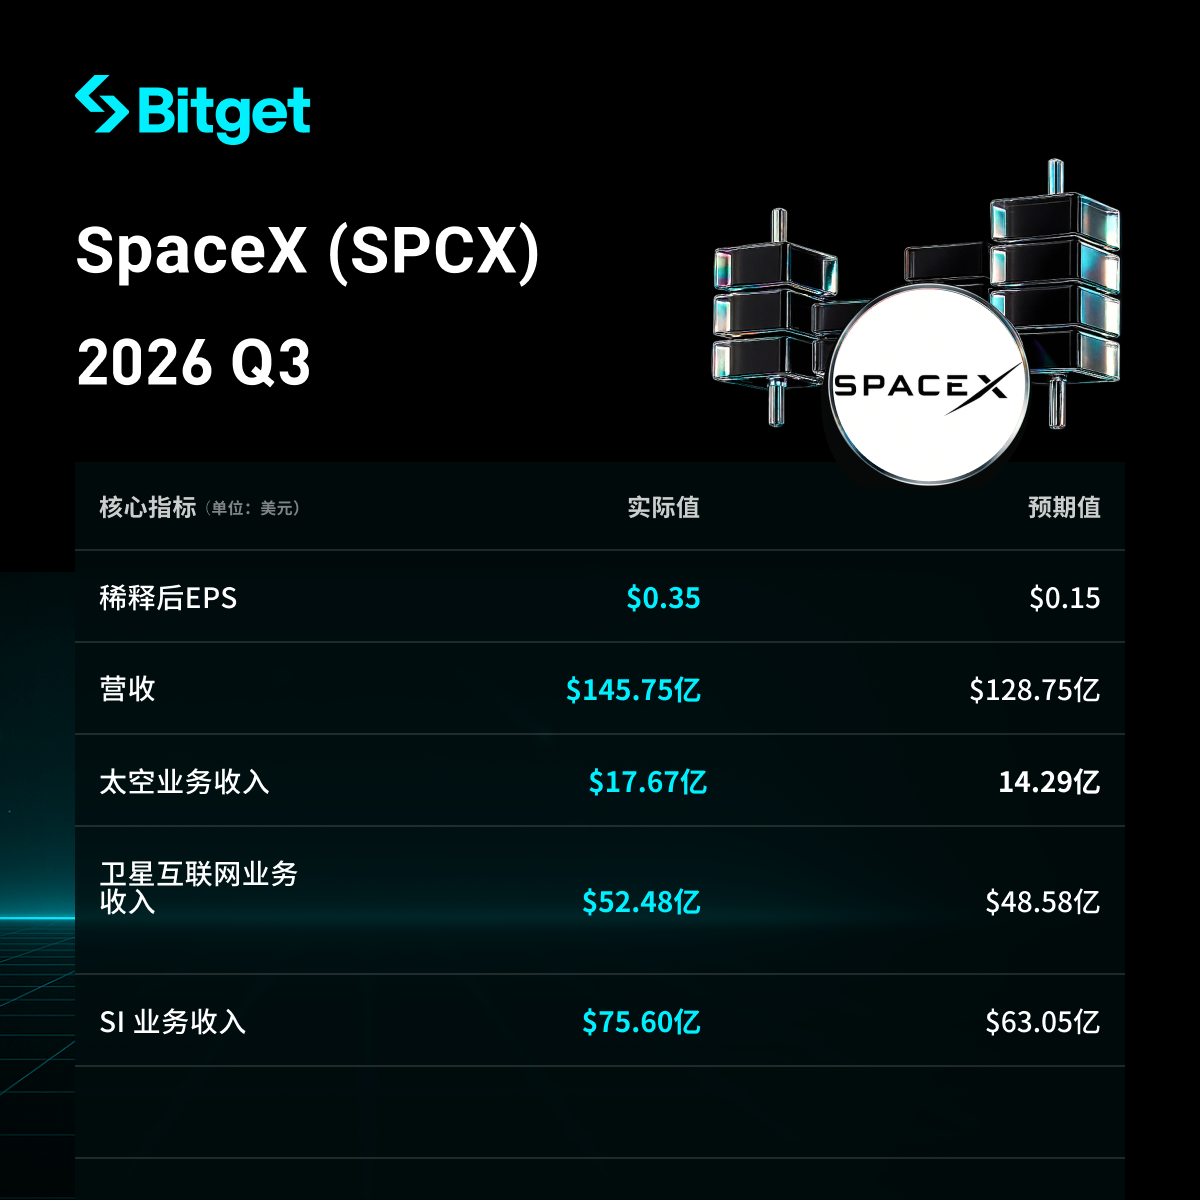
A SpaceX (SPCX) divulgou em 20 de outubro de 2026 seus resultados do terceiro trimestre de 2026, encerrados em 30 de setembro, com receita de US$ 14,58 bilhões, um aumento significativo de 161% em relação ao ano anterior, superando amplamente as expectativas do mercado (cerca de US$ 12,7-12,9 bilhões); o lucro líquido GAAP foi de US$ 4,4 bilhões, revertendo a perda de US$ 1,1 bilhão do mesmo período do ano anterior, com EBITDA ajustado de US$ 8,8 bilhões (+306% ano a ano). O segmento de Super Inteligência (Super Intelligence, antigo AI) foi o maior destaque, com receita saltando 830% ano a ano para US$ 7,56 bilhões, ultrapassando pela primeira vez o segmento de Connectivity (Starlink) e tornando-se a principal fonte de receita da empresa (cerca de 52%). O desempenho foi impulsionado principalmente por contratos de aluguel de poder de processamento em nuvem, aquisição da Cursor e produtos da série Grok, com as ações subindo no pós-mercado.
Análise Detalhada
- Desempenho geral de receita e lucro
- Receita trimestral: US$ 14,58 bilhões, +161% ano a ano (mesmo período do ano anterior cerca de US$ 5,6 bilhões), forte crescimento sequencial e acima das expectativas dos analistas (cerca de US$ 12,72-12,9 bilhões).
- Lucro líquido GAAP: US$ 4,4 bilhões (no mesmo período do ano anterior, prejuízo de US$ 1,1 bilhão), melhora de US$ 5,5 bilhões.
- Renda operacional: US$ 2,8 bilhões.
- EBITDA ajustado: US$ 8,8 bilhões, +306% ano a ano.
- Lucro por ação ajustado (EPS): cerca de US$ 0,35 (ou US$ 0,45), muito acima das expectativas do mercado (cerca de US$ 0,13-0,16).
- Nos primeiros nove meses: prejuízo líquido acumulado ainda de cerca de US$ 413 milhões, mas o terceiro trimestre mostrou forte reversão para o lucro.
- Desempenho da Super Inteligência (Super Intelligence / SI, antigo segmento de IA)
- Receita: US$ 7,56 bilhões, +830% ano a ano (no mesmo período do ano anterior US$ 813 milhões), salto considerável em relação aos US$ 2,561 bilhões do segundo trimestre, tornando-se pela primeira vez o maior segmento de negócios da empresa (cerca de 51,9% da receita total).
- Renda operacional: US$ 431 milhões (incluindo cerca de US$ 1,2 bilhão em remuneração em ações relacionada à aquisição da Cursor; excluindo, o valor é ainda maior).
- EBITDA ajustado: cerca de US$ 5 bilhões.
- Fatores-chave impulsionadores:
- Novos contratos de serviços em nuvem ativados, alugando computação para clientes como Anthropic, Google e Reflection AI (principal fonte de receita).
- Conclusão da aquisição do Cursor (plataforma de programação de IA) em 14 de agosto, com avaliação implícita de cerca de US$ 60 bilhões, contribuindo com US$ 608 milhões em receita no terceiro trimestre.
- Aumento na adoção do modelo Grok e do Grok Bot como agente pessoal (rápido crescimento de usuários pagantes do Grok Bot).
- Escala de poder computacional: ao final do trimestre, capacidade computacional nominal (nameplate compute) de 1,7 GW (no ano anterior 0,6 GW, em junho 1,4 GW), principalmente proveniente da construção do data center Colossus II.
- Receita de soluções e infraestrutura SI cerca de US$ 7 bilhões, receita de publicidade cerca de US$ 538 milhões.
- Desempenho de outros segmentos
-
Connectivity (Starlink): Receita de US$ 5,25 bilhões, +69% ano a ano; renda operacional entre US$ 2,37-2,4 bilhões, +99% ano a ano.
- Assinantes consumidores do Starlink: 13,6 milhões (aumento de 1,6 milhão em relação ao trimestre anterior, cerca de +89% ano a ano), ARPU de consumidores de cerca de US$ 69.
- Crescimento robusto dos negócios empresariais e governamentais, com mais de 3.800 aeronaves instaladas com o serviço.
-
Space (foguetes/lançamentos): Receita de US$ 1,77 bilhão, +6% ano a ano; prejuízo operacional de US$ 7 milhões.
- Vários lançamentos realizados, incluindo a primeira missão comercial do Starship (implantando 26 satélites Starlink V3 com capacidade de downlink cerca de 10 vezes maior que o Falcon 9).
-
Comparativo de negócios (Receita Q3 2026, em milhões de dólares):
Segmento Receita Q3 2026 Crescimento Ano a Ano ParticipaçãoSuper Inteligência (SI) 7.560 +830% ~52% Connectivity (Starlink) 5.248 +69% ~36% Space 1.767 +6% ~12% Total 14.575 +161% 100%
-
- Plano de despesas de capital
- Despesas totais de capital no terceiro trimestre: US$ 19,6 bilhões, dos quais aproximadamente US$ 16,4 bilhões relacionados a SI (cerca de 84%), principalmente em infraestrutura de computação de IA (expansão das instalações Colossus).
- CapEx acumulado nos primeiros nove meses: cerca de US$ 48,1 bilhões, dos quais cerca de US$ 40 bilhões destinados a IA.
- Previsão: despesas de capital do quarto trimestre estimadas entre US$ 35-40 bilhões (acelerando ainda mais a implantação de poder computacional).
- Meta de capacidade computacional: alcançar 2,5-3 GW até o final do ano; meta de 2027 é adicionar pelo menos 10 GW (totalizando cerca de 13 GW ou mais, podendo chegar a mais de 20 GW), além de planejar infraestrutura adicional de 20 GW para energia e refrigeração.
- A administração afirmou que a recuperação do investimento das novas capacidades computacionais nos preços atuais (levemente acima de US$ 30-50/W) ocorre em menos de um ano, dependendo do cenário, podendo ser de apenas 6 meses.
- Comparação com principais concorrentes de nuvem/poder computacional: SpaceX está rapidamente se tornando um player relevante do “neocloud”, crescendo rapidamente nas receitas de aluguel de poder computacional, com clientes como Anthropic e Google.
- Orientação para a próxima fase de resultados
- Orientação de receita total para o primeiro trimestre de 2027: US$ 33-37 bilhões (muito acima da estimativa anterior do mercado em torno de US$ 22,2 bilhões).
- Meta de ARR até o final de 2026 (anualizada com base em dezembro): US$ 100 bilhões (empresa mantém orientação anterior).
- Perspectiva do CEO Elon Musk: até o final de 2027, a receita recorrente anualizada (ARR) pode chegar entre US$ 500 bilhões e US$ 1 trilhão.
- Outros: backlog de pedidos de cerca de US$ 63 bilhões, dos quais US$ 42 bilhões devem ser reconhecidos como receita nos próximos 12 meses.
- Contexto de mercado e preocupações dos investidores
- Questão central: a empresa está passando de uma companhia tradicional de foguetes + internet via satélite para um gigante de infraestrutura de IA centrado em Super Inteligência/aluguel de poder computacional, com o segmento SI já superando Starlink como principal fonte de receita, porém o alto capex (podendo dobrar no quarto trimestre) pressiona o fluxo de caixa e a sustentabilidade dos lucros.
- Desafios de mercado: os modelos próprios como Grok ainda enfrentam concorrência de OpenAI, Anthropic, Google, etc.; a demanda por poder computacional é enorme (gestão afirma ser “constantemente abordada por hyperscalers para aluguel”), mas é necessário verificar eficiência de grande escala e retorno do investimento.
- Reação dos investidores: resultados muito acima do esperado, especialmente em receita SI e orientação forte para o primeiro trimestre de 2027, aumentando as ações no pós-mercado (diferentes reportagens apontam entre +2% a 7%), com o mercado atento ao ritmo de expansão da capacidade computacional, política de preços e potenciais discussões de sinergia/fusão com a Tesla.
- Outros: conclusão da integração da aquisição da Cursor; expansão contínua do Starlink; missão comercial do Starship concluída.
Isenção de responsabilidade: O conteúdo deste artigo é apenas para referência, não constitui recomendação de investimento. Todos os dados são baseados em reportagens públicas e resumos de resultados da empresa, sendo os arquivos oficiais a base principal.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Pesquisa da Reuters: Banco Central do Japão deve aumentar a taxa de juros para 1,50% em dezembro, mantendo o ritmo trimestral de aumento
Uma pesquisa da Reuters mostra que a maioria dos economistas espera que o Banco Central do Japão aumente a taxa de juros para 1,50% em dezembro, seguindo aumentos em junho e setembro, mantendo um ritmo trimestral acelerado de elevações nesta fase do ciclo de aperto monetário — no início deste ciclo, o Banco Central do Japão elevava os juros apenas uma vez por ano.
A infraestrutura de IA entra na "fase de análise"! O mercado não considera mais apenas os gastos de capital; fluxo de caixa e retorno sobre o investimento tornam-se novos desafios
O sentimento geral do mercado em relação ao investimento em AI está passando por uma mudança mais ampla, e os investidores podem estar analisando com mais rigor os planos ambiciosos de expansão e seus caminhos para a lucratividade.

Perspectiva de novas ações nos EUA | Da fabricação de equipamentos para embalagens de alimentos ao mercado de capitais, Combet (KBAT.US) busca novo espaço de crescimento com IPO
Atualmente, a empresa foca-se no design, fabricação e venda de máquinas de embalagem de alimentos personalizadas, com os produtos sendo comercializados para clientes nacionais e internacionais através de canais de vendas e distribuição já estabelecidos.

Preços de criptomoedas
Mais


