
Відтік коштів з крипто ETF: чи залишаються прибутковими такі емітенти, як BlackRock?

Дохід від комісій за крипто ETF компанії BlackRock знизився на 38%, і бізнес ETF не може уникнути циклічності ринку.
Дохід BlackRock від комісій за крипто ETF впав на 38%, бізнес ETF не уникнув циклічності ринку.
Автор: Prathik Desai
Переклад: Luffy, Foresight News
У перші два тижні жовтня 2025 року Bitcoin спотові ETF залучили відповідно 3.2 мільярда доларів і 2.7 мільярда доларів, встановивши рекорди за найбільшим і п’ятим за величиною тижневим чистим припливом коштів у 2025 році.
До цього Bitcoin ETF мали всі шанси досягти в другій половині 2025 року результату «жодного тижня з безперервним відтоком коштів».
Однак несподівано відбулася найсерйозніша в історії ліквідація на крипторинку. Ця подія призвела до зникнення активів на суму 19 мільярдів доларів, і досі залишає ринок у напрузі.
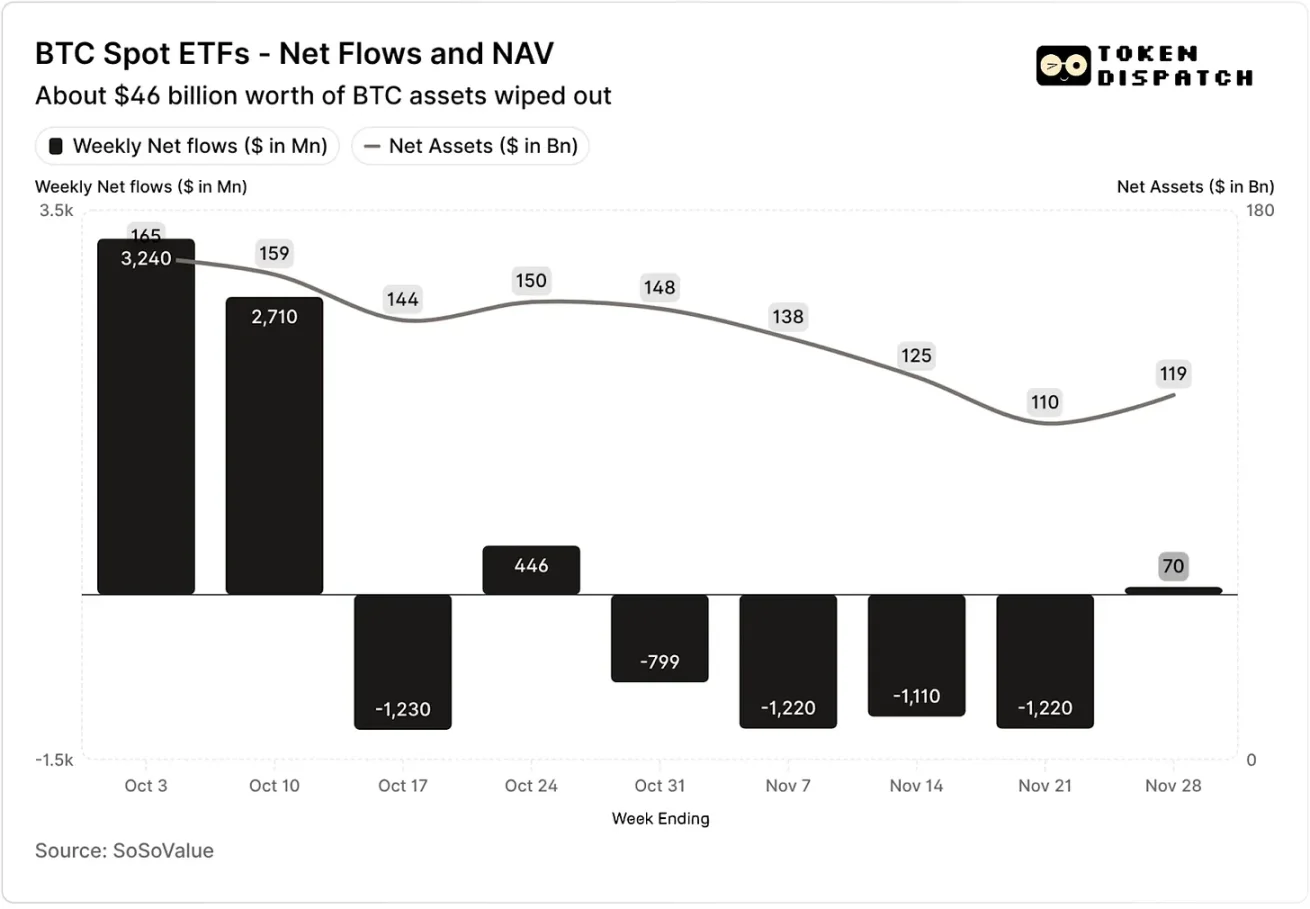
Жовтень і листопад: чистий приплив коштів та чиста вартість активів Bitcoin спотових ETF
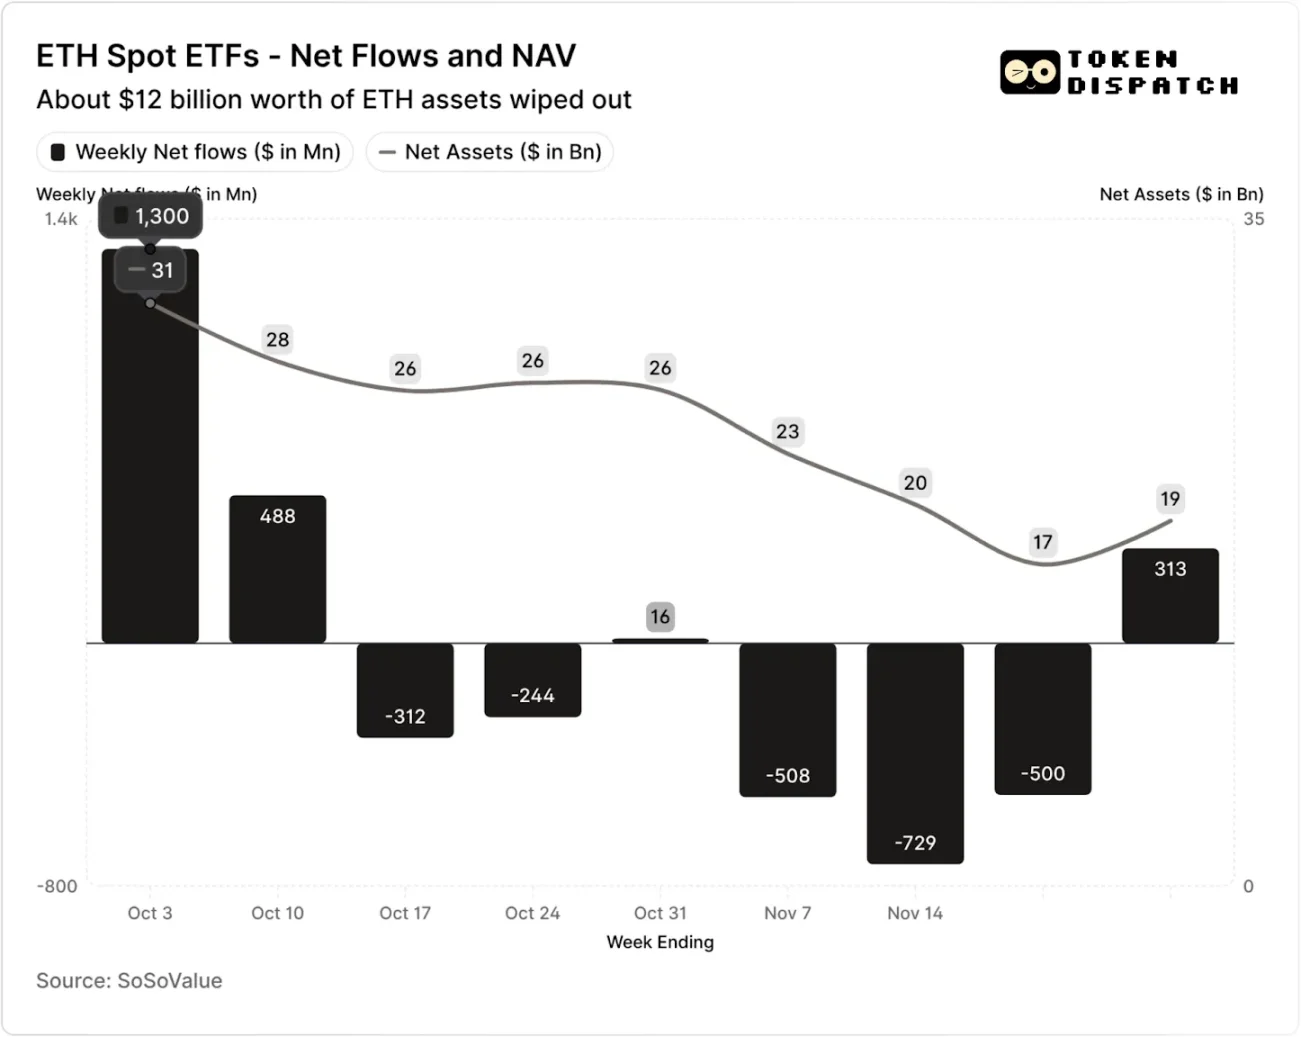
Жовтень і листопад: чистий приплив коштів та чиста вартість активів Ethereum спотових ETF
Однак протягом семи тижнів після ліквідації Bitcoin та Ethereum ETF зазнали відтоку коштів у п’ять із цих тижнів, обсяг яких перевищив 5 мільярдів доларів і 2 мільярди доларів відповідно.
Станом на тиждень, що закінчився 21 листопада, чиста вартість активів (NAV) під управлінням емітентів Bitcoin ETF скоротилася з приблизно 164.5 мільярда доларів до 110.1 мільярда доларів; NAV Ethereum ETF майже зменшилася вдвічі — з 30.6 мільярда доларів до 16.9 мільярда доларів. Це падіння частково зумовлене зниженням цін на Bitcoin та Ethereum, а також викупом частини токенів. Менш ніж за два місяці сукупна NAV Bitcoin та Ethereum ETF скоротилася приблизно на третину.
Зниження припливу коштів відображає не лише настрій інвесторів, але й безпосередньо впливає на дохід емітентів ETF від комісій.
Bitcoin та Ethereum спотові ETF є «друкарськими верстатами» для таких емітентів, як BlackRock, Fidelity, Grayscale, Bitwise тощо. Кожен фонд стягує плату залежно від розміру активів, зазвичай у вигляді річної ставки, але фактично розраховується щодня на основі NAV.
Щодня трастові фонди, які володіють частками Bitcoin або Ethereum, продають частину своїх активів для покриття комісій та інших операційних витрат. Для емітентів це означає, що їхній річний дохід приблизно дорівнює розміру активів під управлінням (AUM), помноженому на ставку комісії; для власників це призводить до поступового розмивання кількості токенів з часом.
Ставки комісій емітентів ETF коливаються від 0.15% до 2.50%.
Викуп або відтік коштів самі по собі не приносять емітенту прибутку чи збитків, але відтік скорочує розмір активів під управлінням, а отже, і базу для стягнення комісій.
3 жовтня сукупний розмір активів під управлінням емітентів Bitcoin та Ethereum ETF досяг 195 мільярдів доларів, і за вищезазначених ставок комісій їхній комісійний пул був значним. Але до 21 листопада залишок активів цих продуктів становив лише близько 127 мільярдів доларів.
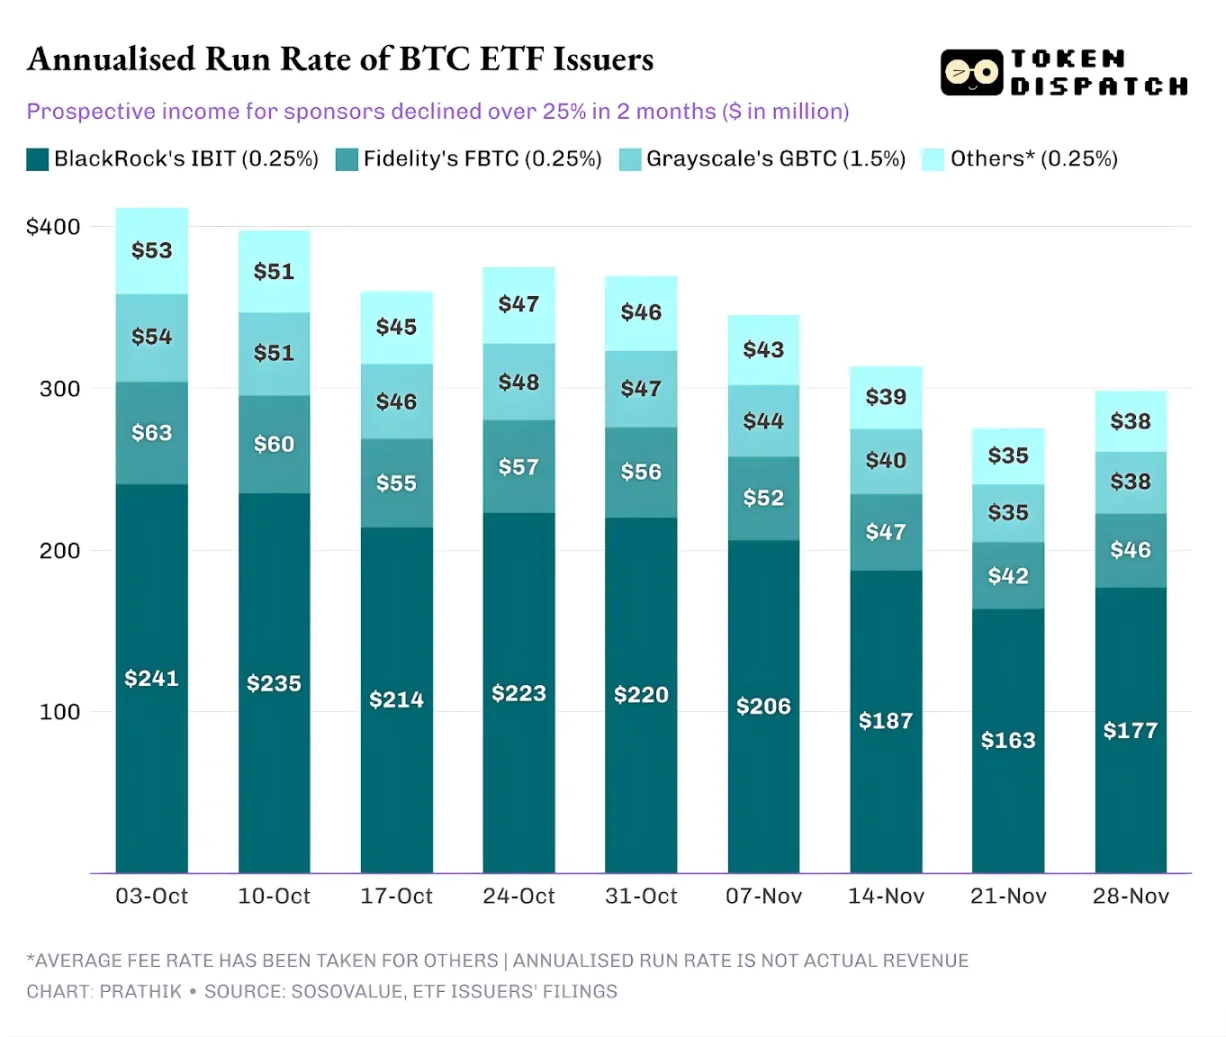
Якщо розраховувати річний дохід від комісій на основі активів під управлінням на кінець тижня, за останні два місяці потенційний дохід Bitcoin ETF впав більш ніж на 25%; емітенти Ethereum ETF постраждали ще більше — за останні дев’ять тижнів їхній річний дохід скоротився на 35%.
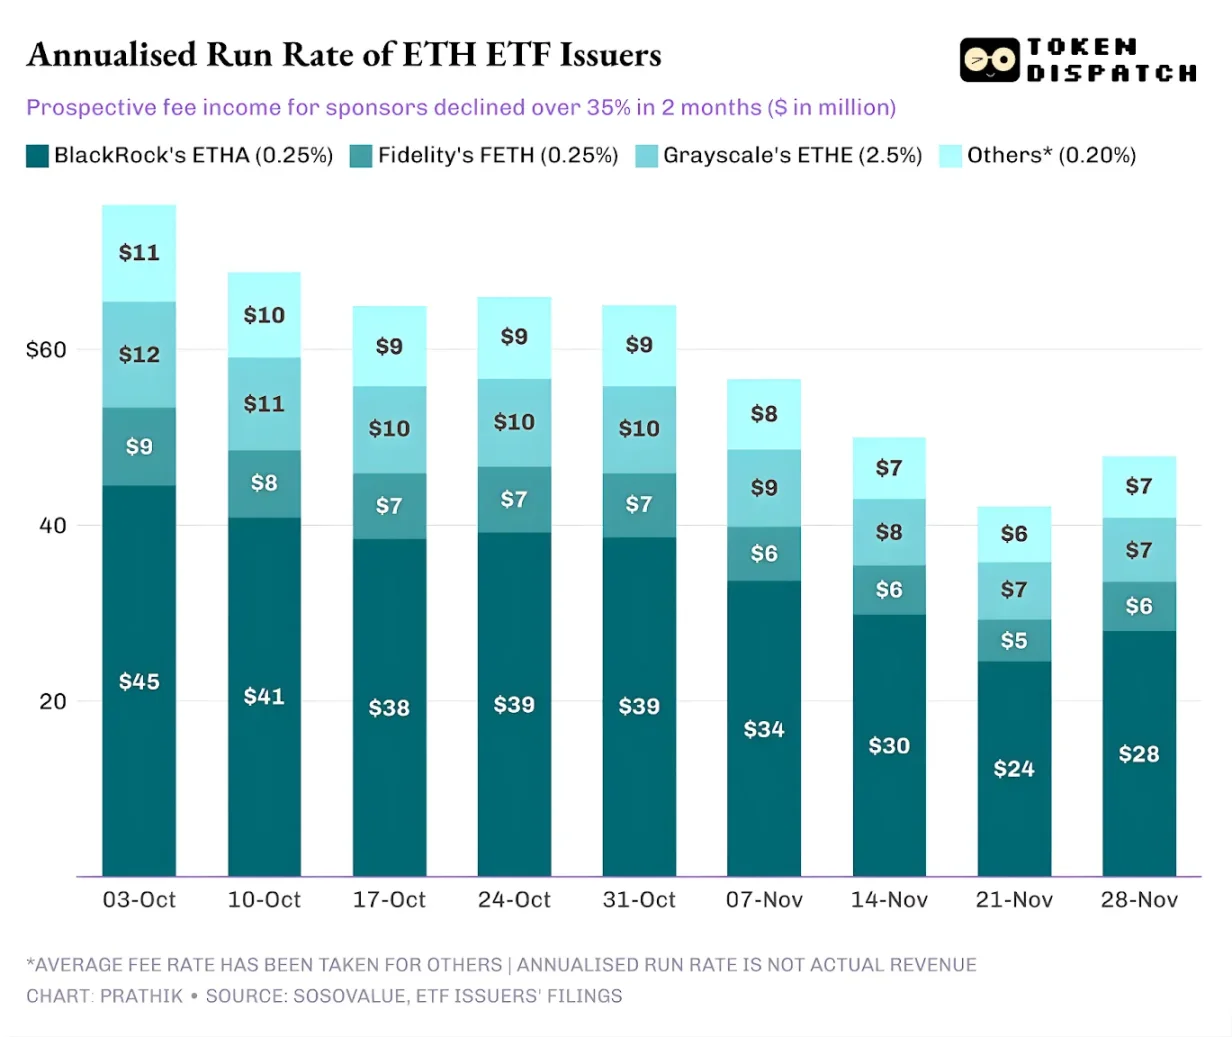
Чим більший обсяг випуску, тим болючіше падіння
З точки зору окремих емітентів, динаміка руху коштів має три дещо різні тенденції.
Для BlackRock характерне поєднання «ефекту масштабу» та «циклічних коливань». Їхні IBIT та ETHA стали основним вибором для інституційних інвесторів, які використовують ETF для інвестування в Bitcoin та Ethereum. Це дозволяє найбільшій у світі керуючій активами компанії стягувати комісію 0.25% з великої бази активів, особливо коли на початку жовтня обсяг активів досяг рекордного рівня, що принесло значний дохід. Але це також означає, що коли у листопаді великі інвестори вирішили знизити ризики, IBIT та ETHA стали основними об’єктами для продажу.
Цифри це підтверджують: річний дохід BlackRock від комісій за Bitcoin та Ethereum ETF впав на 28% та 38% відповідно, що перевищує середньогалузеві показники у 25% та 35%.
Ситуація Fidelity подібна до BlackRock, але в менших масштабах. Їхні фонди FBTC та FETH також пройшли шлях «спочатку приплив, потім відтік» — жовтневий ентузіазм ринку змінився листопадовим відтоком коштів.
Історія Grayscale більше стосується «історичних проблем». Колись GBTC та ETHE були єдиними масштабними каналами для інвестування американців у Bitcoin та Ethereum через брокерські рахунки. Але з приходом BlackRock, Fidelity та інших гравців монополія Grayscale зникла. До того ж, висока структура комісій їхніх ранніх продуктів призвела до постійного відтоку коштів протягом останніх двох років.
Ринкова динаміка жовтня-листопада підтвердила цю тенденцію: коли ринок зростає, кошти переходять у продукти з нижчими комісіями; коли ринок слабшає — скорочуються всі позиції.
Комісії ранніх криптопродуктів Grayscale у 6-10 разів перевищують комісії дешевих ETF. Хоча високі комісії підвищують дохід, вони також відлякують інвесторів і зменшують базу активів для стягнення комісій. Залишаються лише ті кошти, які «застрягли» через податкові, інвестиційні чи операційні обмеження, а не через свідомий вибір інвесторів; кожен відтік нагадує ринку: як тільки з’явиться краща альтернатива, ще більше інвесторів залишить дорогі продукти.
Ці дані ETF розкривають кілька ключових особливостей поточного процесу інституціоналізації криптовалют.
Жовтень-листопад на спотовому ETF-ринку показав, що бізнес з управління крипто ETF так само циклічний, як і ринок базових активів. Коли ціни на активи зростають і новини позитивні, приплив коштів підвищує дохід від комісій; але як тільки макроекономічне середовище змінюється, кошти швидко виходять.
Великі емітенти вже створили ефективні «канали для стягнення комісій» на базі Bitcoin та Ethereum, але коливання жовтня-листопада довели, що ці канали також не захищені від ринкових циклів. Для емітентів головне питання — як зберегти активи під час нової хвилі ринкових потрясінь і уникнути різких коливань доходу від комісій через зміни макроекономічної ситуації.
Хоча емітенти не можуть завадити інвесторам викуповувати частки під час розпродажів, продукти з прибутковістю можуть частково пом’якшити ризики падіння.
Covered call ETF можуть забезпечити інвесторам дохід у вигляді премій (примітка: covered call — це опціонна стратегія, коли інвестор, володіючи базовим активом, продає відповідну кількість колл-опціонів. Мета — отримати додатковий дохід або частково хеджувати ризики.), компенсуючи частину падіння ціни базового активу; продукти зі стейкінгом також є перспективним напрямком. Однак такі продукти мають пройти регуляторний розгляд, перш ніж вийти на ринок.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Дохідність десятирічних державних облігацій США наближається до 5,4%, а "аура" AI не може приховати побоювання щодо "надмірної ваги" S&P 500
Індекс S&P 500 встановив історичний максимум, але лише 30% його складових перебувають вище 50-денної середньої, що є найгіршим показником ринкової ширини з 1990 року на момент нового максимуму. Russell 2000 знижується п’ятий тиждень поспіль, а дохідність "сміттєвих" облігацій зросла до 15%. Société Générale попереджає: якщо дохідність американських держоблігацій зросте до 6%, а ціна на нафту — до $150, то S&P 500 наступного року може впасти більш ніж на 20%. Крім того, деякі успішні керуючі фондами вже повністю вийшли з інвестицій у AI і перейшли в енергетику, прямо заявляючи, що виснаження фінансування означатиме “кінець гри”.
Вартість фрахту танкерів досягла найвищого рівня за шістдесят років: перевезти нафту з США до Китаю на одному танкері стало дорожче, ніж запустити ракету!
Вартість доставки однієї барелі сирої нафти стрімко зросла до 41 долара, що наближається до половини ціни на нафту; витрати на один рейс навіть могли б покрити купівлю самого нафтового танкера. Криза на Близькому Сході спричинила структурний дефіцит транспорту через Ормузьку протоку, а також подовжила цикл обороту через перенесення вантажу з судна на судно, що призвело до різкого зростання фрахту на VLCC: середня річна ставка піднялася з 9,2 млн до 77 млн доларів — більш ніж у 8 разів. Прибутки нафтопереробників швидко скорочуються, середня вартість вживаних танкерів встановила історичний максимум, незвично перевищуючи ціну нових суден.

Падає, але не зростає! Срібло опинилося у скрутному становищі
Логіка попиту на AI та сонячну енергію й надалі підтверджується, однак ціни знижуються всупереч тенденції — зміцнення долара США та зростання реальної процентної ставки повністю пригнічують фундаментальні показники на макрорівні. Спекулятивний капітал за тиждень продав активи на $1,6 млрд, встановивши цьогорічний максимум, а чиста коротка позиція CTA змінилася на $2,6 млрд і досягла найвищого рівня цього року. Проте аналітики Goldman Sachs вважають, що сама екстремальна коротка позиція накопичує енергію для розвороту, асиметрія стає помітною, і як тільки макроекономічний зустрічний вітер тимчасово послабне, дуже ймовірний відплатний "реванш" — після минулої подібної корекції срібло зросло на 15% за шість тижнів.
Ціни на криптовалюти
Більше


