
Здорові обсяги глобальної видачі позик сприятимуть прибутку Moody's у четвертому кварталі

Moody's MCO планує опублікувати результати за четвертий квартал та весь 2025 фінансовий рік 18 лютого, перед відкриттям ринку. Найбільший джерело доходів підрозділу Moody's Investors Service (“MIS”) — напрямок корпоративних фінансів — очікується, що покаже значне зростання виручки.
У четвертому кварталі глобальна активність з випуску облігацій залишалася високою, незважаючи на сезонне зниження обсягів у грудні. Протягом кварталу спреди корпоративного боргу трохи коливалися, але залишалися поблизу багаторічних мінімумів. Це підтримало обсяги випуску, хоча зупинка роботи уряду, ймовірно, вплинула на деякі емісії.
Серед двох підкатегорій некредитних корпоративних облігацій обсяги кредитів інвестиційного класу значно збільшилися у річному обчисленні, тоді як обсяги випуску високодоходних облігацій залишалися стабільно високими. З іншого боку, обсяги випуску кредитів із підвищеним ризиком були нижчими порівняно з рекордними рівнями попереднього року. Консенсус-прогноз Zacks для доходів у напрямку корпоративних фінансів становить $467,4 млн, що вказує на зростання на 22,7% порівняно з аналогічним періодом минулого року.
Консенсус-прогноз для доходів у напрямку фінансових установ становить $173,4 млн, що передбачає зростання на 3,8% у річному вимірі. Консенсус-прогноз Zacks для доходів у сфері державних, проектних та інфраструктурних фінансів складає $139,1 млн, що означає зростання на 20,1%.
Стосовно структурованих фінансів, квартальні обсяги випуску забезпечених боргових зобов'язань, комерційних іпотечних цінних паперів та цінних паперів, забезпечених активами, були вражаючими. Тому доходи від структурованих фінансів, ймовірно, зросли. Консенсус-прогноз для цього напрямку становить $149,8 млн, що означає зростання на 8,5%.
Консенсус-прогноз Zacks для доходів підрозділу MIS за звітний квартал становить $993,9 млн, що вказує на зростання на 15,8% у річному вимірі.
Інші ключові чинники, що вплинуть на прибуток MCO у четвертому кварталі
Підрозділ Moody's Analytics (“MA”): Оскільки попит на аналітику стабільно зростає, доходи всіх підрозділів MA очікується, що збільшаться у четвертому кварталі. Зусилля компанії щодо підвищення прибутковості підрозділу шляхом неорганічного зростання, ймовірно, також надали підтримку. Тож загальні доходи підрозділу, ймовірно, зросли у звітному кварталі.
Консенсус-прогноз для квартальних доходів підрозділу MA становить $945 млн, що означає зростання на 9,1% порівняно з аналогічним кварталом минулого року.
Витрати: З огляду на неорганічні зусилля Moody’s щодо зростання, витрати, пов’язані з придбаннями та реструктуризацією, ймовірно, зросли у звітному кварталі, що призвело до збільшення загальних витрат.
Прогнози прибутку Moody’s
Згідно з нашою перевіреною моделлю, ймовірність того, що MCO перевершить консенсус-прогноз Zacks щодо прибутку цього разу, є високою. Це тому, що компанія має правильне поєднання двох ключових інгредієнтів — позитивний Earnings ESP і рейтинг Zacks №3 (Утримувати) або вище.
Ви можете знайти найкращі акції для купівлі або продажу до їх звітності за допомогою нашого фільтра Earnings ESP.
Earnings ESP: Earnings ESP для Moody’s становить +0,83%.
Рейтинг Zacks: На даний момент компанія має рейтинг Zacks №2 (Купувати). Ви можете побачити повний список акцій сьогоднішнього рейтингу Zacks №1 (Сильно купувати) тут.
Очікування щодо прибутку та виручки MCO у четвертому кварталі
Консенсус-прогноз Zacks для прибутку становить $3,46, що не змінилося за останні сім днів. Ця цифра вказує на зростання на 32,1% порівняно з показником, що був зафіксований рік тому.
Moody's Corporation: ціна та сюрприз по EPS
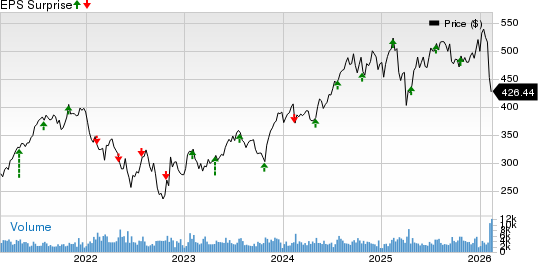
Moody's Corporation price-eps-surprise | Moody's Corporation Quote
Консенсус-прогноз щодо виручки у $1,88 млрд передбачає зростання на 12,2%.
Прогноз MCO на 2025 рік
Moody’s очікує скоригований прибуток на акцію у межах $14,50–$14,75. За стандартами GAAP очікується прибуток на акцію у межах $13,15–$13,40.
Moody’s прогнозує зростання виручки у межах високих однозначних відсотків. Прогнозується, що доходи підрозділів MIS та MA також зростатимуть у межах високих однозначних відсотків.
Результати компаній-партнерів MCO
S&P Global Inc. SPGI опублікувала змішані результати за четвертий квартал 2025 року, де прибуток не досяг консенсус-прогнозу Zacks, натомість виручка перевищила очікування.
Скоригований прибуток SPGI на акцію склав $4,30, що на 0,5% менше за консенсус-прогноз, але зріс на 14,1% у річному вимірі. Виручка у $3,92 млрд перевищила консенсус-прогноз на 0,5% і зросла на 9% у порівнянні з минулим роком.
Accenture plc ACN продемонструвала вражаючі результати за перший квартал 2026 фінансового року.
Прибуток ACN склав $3,94 на акцію, перевищивши консенсус-прогноз Zacks на 5,6%. Показник збільшився на 9,8% порівняно з аналогічним кварталом минулого року. Загальні доходи у $18,7 млрд перевищили консенсус-прогноз на 1% і зросли на 6% у річному вимірі.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Morgan Stanley оптимістично оцінює SpaceX: потенціал “Tera’Merica” недооцінений, корпоративний штучний інтелект і розширення обчислювальної потужності відкривають простір для зростання
Morgan Stanley вважає, що логіка зростання SpaceX переходить від аерокосмічної сфери та супутникового зв’язку до корпоративного штучного інтелекту та інфраструктури обчислювальних потужностей, а відновлення передової промисловості США може відкрити ще ширші довгострокові перспективи. Комерціалізація корпоративного AI та розширення обчислювальних потужностей забезпечують безпосередню підтримку зростання, а виробничі можливості, які уособлює “Tera’Merica”, створюють для компанії додатковий довгостроковий потенціал зростання.
Delta Airlines знизили очікування прибутку через те, що вартість пального зросла сильніше, ніж ціни на квитки.
Delta Air Lines через зростання витрат на пальне на 6 мільярдів доларів знизила прогноз річного прибутку. Значне підвищення цін на квитки випробовує споживацьку стійкість пасажирів. Очікується, що нафтопереробний бізнес принесе 700 мільйонів доларів прибутку, що пом'якшить удар від високих цін на пальне. Delta Air Lines у п’ятницю знизила середній прогноз річного прибутку майже на чверть, оскільки різке зростання витрат на пальне нівелювало позитивний вплив сильного попиту на подорожі й підвищення цін на квитки. Це підкреслює погіршення ситуації, з якою стикаються американські авіакомпанії: якщо ціни на пальне залишаться високими, чи зможуть пасажири витримати подальше зростання цін на квитки. Авіакомпанії вже різко підвищили ціни цього року, і аналітики попереджають, що подальше їхнє підвищення може відлякати пасажирів від подорожей. Delta Air Lines прогнозує, що цьогорічні витрати на пальне зростуть приблизно на 6 мільярдів доларів порівняно з минулим роком. За третій квартал витрати на пальне зросли на 62% до 4,1 мільярда доларів, що на понад 500 мільйонів доларів перевищує прогнози липня. Як зазначив фінансовий директор Delta Air Lines Ерік Снелл, "причиною перегляду прогнозу є винятково пальне" — з літа зросли ціни як на нафту, так і на авіапаливо. Тепер Delta Air Lines очікує скоригований річний прибуток на акцію у межах 5,10–5,60 доларів (проти 6,50–7,50 доларів у липні). Нова медіанна оцінка в 5,35 долара нижча за середній прогноз аналітиків у 5,46 долара. У 2026 році очікується скоригований прибуток до оподаткування на рівні 4,5 мільярда доларів. За даними LSEG, скоригований прибуток на акцію у третьому кварталі становив 1,72 долара (порівняно з очікуванням у 1,76 долара), а операційна маржа знизилась із 11,1% до 9,4%. Delta Air Lines стала першою великою американською авіакомпанією, що оприлюднила звітність за третій квартал. Її конкуренти, такі як United Airlines, American Airlines та Southwest Airlines, оприлюднять фінансові результати наприкінці місяця. Зростання цін на квитки За даними Бюро статистики транспорту США, витрати американських авіакомпаній на пальне для регулярних рейсів за перші вісім місяців 2026 року склали 42,9 мільярда доларів — на майже 13,2 мільярда більше, ніж за аналогічний період минулого року, хоча споживання пального трохи скоротилося. Сильний попит у поєднанні з обмеженим зростанням пропозиції дозволили авіакомпаніям перекласти зростання витрат на пальне на пасажирів. За індексом споживчих цін Бюро статистики праці США за п’ять місяців до серпня середнє зростання цін на авіаквитки сягнуло близько 25% у річному вимірі. З огляду на стабільно високі ціни на пальне та плани галузі щодо нарощування потужностей у четвертому кварталі, аналітики уважно стежать за тим, чи зможуть авіакомпанії, включно з Delta Air Lines, ще більше підвищити ціни, не приглушуючи при цьому попит на подорожі. Аналітики Deutsche Bank прогнозують, що в четвертому кварталі частка витрат на пальне, яку галузь зможе компенсувати підвищенням доходів, знизиться. Повністю компенсувати пальне очікується не раніше початку 2027 року. Delta Air Lines заявляє, що попит залишається сильним. За словами Снелла, за умови, що рівень бронювання квитків на четвертий квартал вже досяг майже 60%, компанія прогнозує зростання доходу на 20% у річному вимірі. За даними LSEG, компанія очікує скоригований прибуток на акцію в четвертому кварталі на рівні 1,15–1,65 долара (медіана — 1,40 долара, що відповідає середньому прогнозу аналітиків у 1,39 долара). Перевага нафтопереробного заводу Delta Air Lines має перевагу відносно інших великих американських авіакомпаній — власний нафтопереробний завод біля Філадельфії, який, за прогнозами Снелла, цього року принесе 700 мільйонів доларів прибутку. "Це хеджування, якого більше не має жодна інша компанія", — зазначає він. Завод Monroe придбано у 2012 році для виробництва авіапального й інших продуктів. Хоча Delta Air Lines і надалі купує пальне за ринковими цінами для свого авіабізнесу, прибуток від переробки залишається всередині компанії. Коли різниця між ціною на сиру нафту та нафтопродукти зростає, це допомагає компанії зменшити витрати порівняно з тими, хто купує пальне на ринку. Однак це захист лише доти, поки маржа переробки залишається високою — у разі її падіння діяльність заводу може бути збитковою. Все ж такий захист лише частково пом’якшує вплив зростання вартості пального. Навіть якщо переробний завод дасть 40 центів вигоди на галоні, Delta Air Lines все одно очікує, що собівартість пального зросте з 3,61 долара за галон у третьому кварталі до 4,25 долара у четвертому. Снелл вважає, що витрати на пальне залишатимуться високими ще певний час. "Зрештою ціни впадуть. Але коли це станеться — ми не знаємо", — коментує він.
Розвінчання теорії "кінця епохи SaaS"? Autodesk (ADSK.US), Intuit (INTU.US) зростають всупереч тренду, Уолл-стріт переоцінює наратив "AI поглинає програмне забезпечення"
На цьому тижні, Autodesk та Intuit мають шанси зафіксувати найсильніше тижневе зростання за останні місяці, йдучи проти тенденції загального тиску на технологічний сектор, що демонструє новий оптимізм на ринку щодо перспектив зростання індустрії SaaS (програмне забезпечення як послуга).
Starlink спрямований на ринок мобільного зв’язку США, SpaceX (SPCX.US) відкриває новий простір для зростання: Уолл-стріт зосереджується на реструктуризації структури телекомунікаційної індустрії
У поєднанні з існуючою супутниковою потужністю, SpaceX наразі доповнює можливості, необхідні для переходу від "час від часу потрібного екстреного з'єднання" до "щоденно використовуваного мобільного сервісу". Супутникова мережа забезпечує широке покриття та доповнює наземні "сліпі зони", тоді як низькочастотна наземна мережа покращує з'єднання всередині будівель і в умовах складних перешкод — разом вони створюють взаємодоповнювану систему.
Ціни на криптовалюти
Більше


