
Чому Marvell хоче придбати Lumentum за десятки мільярдів доларів? Які причини стоять за цим?

115 мільярдів доларів на поглинання, результатом якого стало одночасне різке падіння акцій обох компаній. Чому ж Marvell вирішила купити Lumentum?
Логіка за цим рішенням досить проста: навіть найбільш затребувані AI-чіпи не можуть бути поставлені без одного ключового лазера — вся система може залишитися недоукомплектованою. Marvell хоче тримати цей вузол постачання під контролем, але акціонери побоюються: чи не переплатила компанія надто високу ціну за можливість уникнути блокування з боку постачальників?
115 мільярдів доларів — саме стільки Marvell погодилася заплатити за виробничі потужності по виготовленню ключових оптичних компонентів, замовлення на які вже розписані клієнтами аж до 2029 року.
2 листопада Marvell (MRVL) оголосила про підписання угоди щодо повністю акційного придбання Lumentum (LITE), вартість угоди оцінили приблизно у 115 мільярдів доларів з урахуванням боргів. Зверніть увагу: це не означає негайну виплату грошових коштів й не свідчить про завершення угоди. Очікується, що злиття буде закрите у першому півріччі 2028 року, ще потрібне затвердження акціонерів і регуляторів.
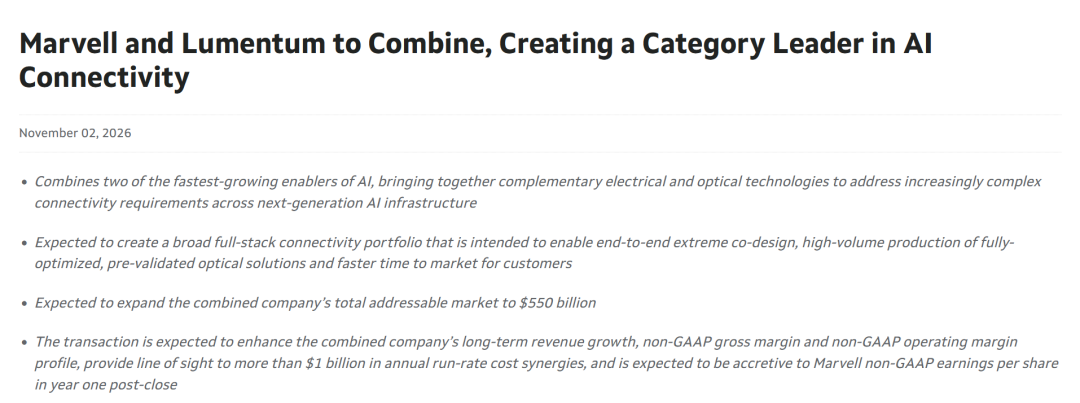
Проте ринок не зустрів цю гучну угоду оваціями. Після оголошення новини акції і Marvell, і Lumentum суттєво просіли. Інвестори визнають важливість оптичних комунікацій, але дорогою ціною такого придбання залишаються незадоволені.
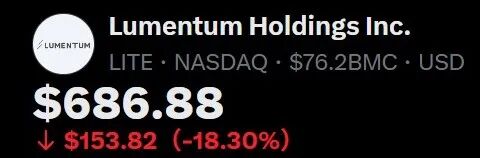
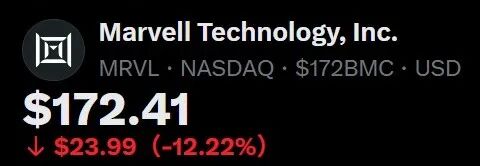
Ось дві головні дилеми, які варто проаналізувати: чому Marvell не могла не купити Lumentum і чи виправдані жертви, на які йдуть акціонери?
1. Вузьке місце AI — вже не тільки обчислення, а й передача даних
Чим більші AI-кластери, тим вищий тиск на обмін даними між чіпами, і тим ширше застосовуються оптичні з'єднання. Лазери та виробничі компетенції Lumentum — ключовий ланцюг цього процесу.
На думку Американської біржової інвестиційної мережі,Marvell претендує на додатковий бюджет клієнтів поза межами обчислювальних чіпів: компанія хоче пропонувати і чіпи для з'єднань, і оптичні компоненти — отримуючи більше доходу в рамках одного AI-проекту.
2. Чому не обмежитись закупівлею, а здійснити поглинання?
Якби лазери були завжди доступними, простіше було б підписати контракт на постачання, ніж купувати всю компанію.
Складність у тому, що поставки обмежені.
Генеральний директор Lumentum раніше зазначав: окремі потужності з виробництва оптики вже замовлені до початку 2029 року, а клієнти почали бронювати замовлення на 2030 рік.
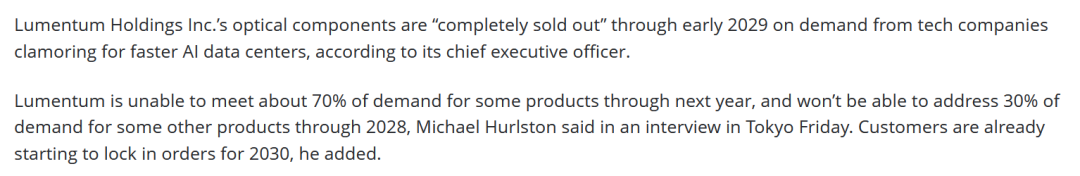
Тобто навіть якщо Marvell отримає замовлення від клієнтів «знизу», все одно потрібна співпраця з постачальниками, щоб вчасно виконати зобов’язання.
Але значення поглинання цим не обмежується.
Marvell має сильні позиції у чіпах для з'єднання, мережевих комутаторах і кастомних мікросхемах; Lumentum володіє технологіями лазерів, оптичних трансиверів та спеціалізованими виробничими потужностями, зокрема на основі фосфіду індію. Об'єднання цих ланцюгів має на меті ще на етапі розробки оптимізувати електричні і оптичні компоненти разом — щоб скоротити потребу клієнтів у самостійному порівнянні товарів від різних виробників.
Уявіть, що це перехід від купівлі окремих комплектуючих з подальшим довгим налаштуванням до готового інтегрованого рішення від постачальника, яке вже протестоване і налаштоване під клієнта.
У такому випадку клієнт купує не лише певний чіп, а й швидший запуск продукту на ринок, більш стабільні поставки, а також ефективність всієї системи — тобто постійна конкурентна перевага.
3. Marvell хоче змінити модель конкуренції з Broadcom
Ця угода дає Marvell можливість перетворитися на повноцінного постачальника AI-з'єднань і посилити позиції у боротьбі з Broadcom.
У дизайні наступного покоління дата-центрів клієнти все більше орієнтуються на те, наскільки повноцінне і скоординоване усе рішення, а не на характеристики окремих компонентів.
Чим ширше покриття портфеля продуктів, тим раніше можна потрапити у системний дизайн клієнта та закріпити більше замовлень. Якщо ж у портфелі лише кілька продуктів, ризикуєш потрапити під обмеження з боку інших постачальників, навіть якщо твої продукти відмінні.
Саме тому ця угода — точно не просто «покупка лазерної компанії». Marvell розраховує на більшу частину майбутньої AI-інфраструктури.
4. Чому обидві компанії впали у ціні?
Головне тут — у структурі акційної угоди.
Згідно з угодою, за кожну акцію Lumentum передбачено 4,5 акції Marvell після закриття угоди. Після злиття екс-акціонери Lumentum отримають приблизно 33% об’єднаної компанії, а власники Marvell — близько 67%.
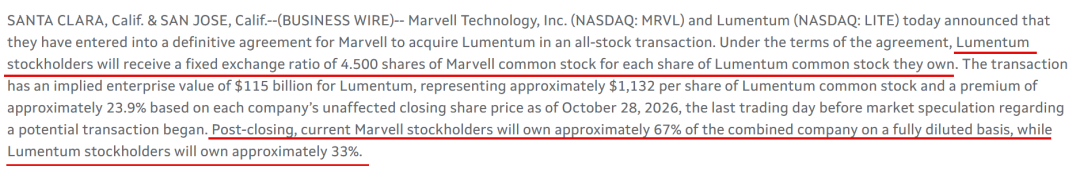
Тобто акціонери Lumentum отримають не фіксовану суму грошей,а саме акції Marvell, чия вартість при падінні котирувань теж просідає. Ось чому після новини про поглинання ціна обох компаній падає одночасно.
Для акціонерів Marvell питання таке: поступаючись третиною об’єднаної компанії, чи отримають вони натомість достатній приріст прибутку на акцію й грошового потоку?
Компанія очікує, що синергія перевищить 1 мільярд доларів щорічно за рахунок економії, та у перший рік після закриття підвищить показник прибутку на акцію (non-GAAP).
До того ж, завершення угоди заплановано лише на перше півріччя 2028 року, а за цей час і капітальні витрати на AI, і баланс попиту/пропозиції на оптичні компоненти, і самі технології можуть змінитися.
Сьогоднішня переплата за дефіцитні потужності має «відбитися» лише завдяки гарним операційним результатам у наступні роки.
Мій висновок: стратегія розумна, але ціну треба буде обґрунтовувати
Американська біржова інвестиційна мережа вважає, що ця угода підтвердила основну тенденцію: інвестиції у AI розширюються на оптичні з'єднання, а ключові компоненти і виробничі потужності дедалі більше впливають на можливість постачання всіх систем.
Проте я не стану оцінювати Marvell позитивно лише через масштаб придбання і не визначу спред по Lumentum як гарантований прибуток. При фіксованому коефіцієнті обміну саме вартість акцій покупця змінює суму угоди.
Далі я буду стежити за трьома речами:
Чи зможе Lumentum після розширення виробництва перетворити дефіцит поставок на реальну виручку.
Чи будуть реальні об'єднані рішення і контракти — а не лише прогнози про масштаби нових ринків.
Чи дозволить додатковий прибуток покрити розмивання часток, вартість інтеграції та подальші інвестиції у виробництво.
Моя стратегія — зберігати оптимізм щодо попиту на оптичні з'єднання, але залишатися вимогливим до ціни операцій. Поки не стане зрозумілим, яким шляхом буде досягнутий новий прибуток, купувати Marvell просто «бо AI потребує оптики» не буду.
Marvell купує за сотні мільярдів доларів не просто бізнес, а контроль над майбутньою конкуренцією у сфері AI-з'єднань. А для акціонерів залишається лише одна підсумкова метрика:чи зможе ця перевага зробити кожну акцію вигіднішою для власника.
Стати VIP-учасником Американської біржової інвестиційної мережі
Отримайте першочерговий доступ до новин з Волл-стріт та ексклюзивних інструментів для кількісного аналізу
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Від «постачання енергії для AI» до «постачання енергії для всього»! Morgan Stanley: ринок недооцінює «суперцикл» електроенергії
Morgan Stanley вважає, що драйвери попиту на електроенергію змістилися від AI до міграції промисловості та кондиціювання повітря — “трьох коней”. Світовий прогноз споживання електроенергії до 2030 року становить 36 трильйонів кіловат-годин (річний приріст 4,2%). Азія поглине 64% нового споживання електроенергії. Викопне паливо несподівано повертає свою частку, у 2030 році все ще складаючи близько 50% глобальної структури виробництва електроенергії. Право встановлювати ціни переходить від виробників обладнання до операторів електростанцій, а у 2026 році оптові ціни на електроенергію на основних ринках зростуть приблизно на 20% рік до року. Зазначені тенденції створять багатство у розмірі 500 мільярдів доларів та підвищать прогноз прибутку на акцію відповідних компаній на 14% у 2028 році, проте ринок наразі це ще недостатньо оцінює.

Останній макроекономічний огляд JPMorgan: продовжуйте робити ставки на випрямлення кривої прибутковості держоблігацій США та валюти з високою доходністю, остерігайтеся розбіжності між попитом і пропозицією на нафтовому ринку
Morgan Chase нещодавно опублікував аналітичний звіт, у якому представив прогноз макроекономічного середовища, що включає глобальні відсоткові ставки, валютний ринок, товари та ринки, що розвиваються.
Акції Intel впали на 45% за місяць, ПК все ще складають близько половини доходів компанії, довіра клієнтів до контрактного виробництва похитнулася
Основною причиною є тривала слабкість ринку ПК Intel та високі витрати на такі компоненти, як оперативна пам’ять, причому бізнес ПК досі займає приблизно половину загального доходу компанії. Щоб пом'якшити дефіцит потужностей у дата-центрах, Intel переорієнтовує частину потужностей своїх фабрик в Орегоні з 18A техпроцесу на Intel 3 техпроцес, і довіра до контрактного виробництва знову піддається сумніву. Експерти зазначають, що якщо у Intel немає надлишкових потужностей для задоволення попиту поза власними потребами, її не можна вважати надійним постачальником.
Ціни на криптовалюти
Більше


