1. Чому зараз звертаємо увагу на rIRTC? Яку історію розповідає ринок?
iRhythm Holdings (
NASDAQ: IRTC, Bitget rIRTC) — провідна американська компанія цифрової медицини, її основний продукт — носима пластир Zio для довгострокового безперервного моніторингу ЕКГ задля діагностики фібриляції передсердь та інших аритмій. Вона поєднує носимий датчик + хмарну
велику кількість даних + власні AI-алгоритми, щоб перетворити мільйони записів серцевих ритмів у клінічно корисні діагностичні результати.
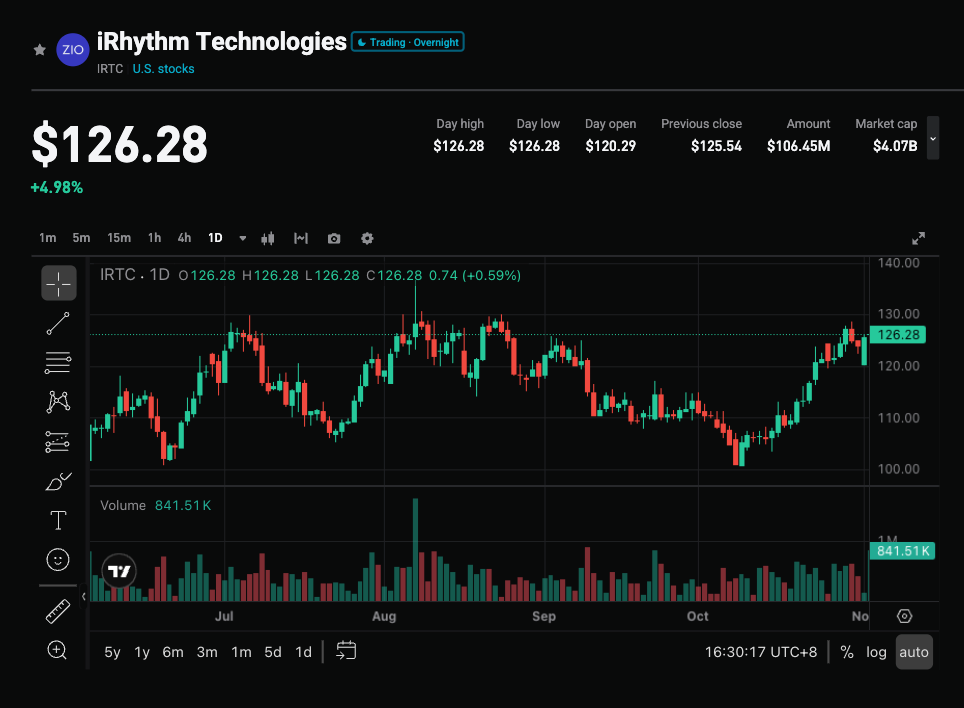
Поточна ціна близько 126,17 долара (закриття на 11/2), ринкова капіталізація близько 4,16 млрд доларів. Діапазон за 52 тижні близько 100,70–192,47, від мінімуму +25%, від максимуму ще -34%. У середині-жовтня ціна поверталася до області 102–106, потім яскраво відбилася вгору, останній місяць має підвищену динаміку, але загалом все ще перебуває на відносно низьких рівнях.
Актуальний наратив ринку зміщується з акцій «медичних пристроїв із високим зростанням, проте постійними збитками» у бік: стійке зростання обсягу основного бізнесу Zio (кілька кварталів понад 20% зростання поспіль) + значне розширення валової маржі та скоригованої EBITDA + позитивний вільний грошовий потік + AI для оптимізації витрат + поглинання VitalConnect розширює кордони платформи (від суто амбулаторного динамічного моніторингу до госпітальних сценаріїв і вимірювання вдома). Високий бета-коефіцієнт (приблизно 1,46) + тренд зростання медичних технологій, підходить для тактики під звітність.
Що важливо: відкритий шорт-баланс близько 3,1 млн акцій, це близько 9%-10% в обігу, на покриття потрібно 6–7 днів, тобто середнього рівня істерія, але не екстремальна «шортова видавка». Інвестуйте як у історію «платформа + AI + зростання обсягів та рентабельності + подієвий каталізатор», а не як у «ралі видавки шортів». Позиція вже відбилася від мінімуму, але залишається відносно низькою.
2. Огляд фундаментальних показників
Сан-Франциско, штаб-квартира компанії з цифрової охорони здоров'я, основа — платформа Zio: пацієнти носять пластир для безперервного збору даних ЕКГ, AI допомагає лікарям швидше і точніше розпізнавати аритмії, менше повторних перевірок і пропущених діагнозів. Q2 2026: виручка близько 224,2 млн доларів (р/р +20,1%), чистий збиток за GAAP скоротився до 0,4 млн доларів; скоригована EBITDA близько 43,3 млн доларів (рентабельність 19,3%), значне покращення порівняно з торішнім рівнем; валова маржа піднялася до 72,8%. Компанія підвищила річний прогноз до 880–890 млн доларів виручки, скоригована рентабельність EBITDA 13%–14%, а також завершила придбання VitalConnect (близько 290 млн доларів), розширивши сценарії моніторингу. AI-алгоритми вже отримали від FDA відповідний прогрес, що дозволяє скоротити час ручної перевірки, підвищити продуктивність і конверсію. Готівка та цінні папери — близько 591 млн доларів як буфер.
Ключові показники: ринкова капіталізація близько 4,16 млрд; поточна ціна близько 126,17; 52 тижні 100,70–192,47, від мінімуму +25%, від максимуму -34%. Шорт-баланс близько 3,1 млн акцій, 9%–10% акцій в обігу, на покриття 6–7 днів; висока концентрація серед інституційних власників. Еластичність забезпечує стале зростання обсягу, розширення маржі, ефективність AI і розширення платформи, шорти дають додаткове, але не ключове пальне.
3. Останні каталізатори
-
5 листопада після закриття — Q3 звітність (консенсус EPS близько 0,02, виручка близько 222 млн дол, р/р +15%), для підтвердження стійкого зростання обсягів навіть на високій базі, покращення маржі й виконання річного прогнозу.
-
Аналітики загалом залишають Strong Buy / Moderate Buy, середня цільова ціна близько 171 долара (+понад 35%), нещодавно були як підвищення, так і нове покриття.
-
Середньостроково: подальше зменшення витрат за рахунок AI і розкриття виробничого потенціалу, синергії з VitalConnect, розширення на первинну медицину та міжнародні ринки, стійкий позитивний вільний грошовий потік.
4. Аналіз розбіжностей у очікуваннях
Загальна думка ринку: акції високозростаючих медичних пристроїв чутливі до оцінки, після значної корекції з піків досі є невизначеність, прибутки ще не цілком стабільні, макро- і відшкодувальні фактори під тиском.
Реальність може бути іншою: компанія вже довела стійке зростання обсягів (кілька кварталів понад 20%), операційний левередж почав працювати, скоригована EBITDA та вільний грошовий потік значно покращилися; інструменти AI і розширення платформи зменшують залежність лише від зростання обсягів. Якщо Q3 знову доведе стійкість доходів, покращення маржі або дасть більш оптимістичний прогноз — буде можливість для перереоцінки з мінімумів. Це середньострокова розбіжність у очікуваннях, а короткостроково головним драйвером є подія зі звітом.
5. Ключові цінові рівні для торгівлі
Логіка прозора: стійке зростання Zio + підвищення ефективності AI + розширення маржі + розширення платформи за рахунок VitalConnect — потрійний драйвер. Середній обсяг, висока волатильність (високий бета), підходить під подієві торги, не для сліпого переслідування.
Зони підтримки: 110–115 (остання точка відбою й частини середніх), сильніша підтримка — район 100,70–106 (52-тижневий мінімум і жовтневий локальний мінімум). Ближні опори — спочатку 130–135, далі — вищі рівні.
Короткострокова ціль: спочатку закріпитися вище 130, потім 140–150 (між найближчими цілями відскоку), якщо звіт перевершить очікування — ціль 160–171 (середня цільова ціна аналітиків).
Середньостроково, якщо маржинальність і далі покращуватиметься + синергія платформи підтвердиться, і сектор не дасть задньої, буде простір для подальшого зростання, але це поки не цифра для цілі зараз.
Стопи: ефективний пробій 110 — сигнал до обережності щодо відкату; подальша втрата району 100,70 — відбій треба переоцінювати.
Примітка: вже відбилися від мінімуму, тримайте гнучку позицію, не нарощуйте як основну, не дублируйте з іншими волатильними медтехами чи активними ставками.
Ексклюзивні переваги на Bitget
rIRTC торгується 24/7, з Bitget rToken rIRTC ти можеш: планувати угоди в будь-який момент (не треба чекати відкриття американського ринку, можеш миттєво зловити постмаркет і нічну волатильність), прозоре ціноутворення, автоматичне відстеження без ручного спостереження.
Попередження про ризики
Найбільший ризик — якщо в Q3 звітності обсяг або маржинальність не відповідатимуть очікуванням, прогноз буде слабким, або макро/відшкодувальні умови погіршаться. Поточна ціна все ще далеко від максимуму, але оцінка дуже чутлива до темпів зростання й покращення маржи; якщо результати чи прогноз пробуксуватимуть — відкочування буде швидким. У сегменті медичних пристроїв залишається конкуренція й невизначеність з відшкодуванням, інтеграція VitalConnect та реалізація AI — також ризики виконання. Хоч шортів достатньо, однак це не екстремально переповненна позиція, хвиля емоцій може швидко розсмоктатися. Високоволатильні інструменти — тож управління обсягом позиції та стоп-лосами вкрай важливе.

 2026/11/03 08:33
 VIPЩотижнева стратегія AMD американський мікро


