
Fond rahbari to'g'ridan-to'g'ri aytdi: Oltin AQSh moliya kreditiga bog'langan, aslida oxirgi xavfsizlik kafolati bo'lib, US davlati obligatsiyalari emas.

Huìtōng Internet, 18-sentabr—— Federal Reserve foizlarni oshirganidan so‘ng 10 yillik AQSh obligatsiyalari daromadliligi pasaydi, biroq Morton Wealth bosh direktori Jeff Sarti oltinni qat’iy qo‘llab-quvvatlamoqda. Uning ta’kidlashicha, oltin maxsus xavfsizlik sug‘urtasi aktividir va u AQSh obligatsiyalaridan ko‘ra yuqori riskga chidamlilik qiymatiga ega. AQShning yuqori qarz va byudjet taqchilligi Federal Reserve’ning foiz oshirish maydonini qisqartirib, moliyaviy xatarlarga asosiy sabab bo‘lmoqda; oltin narxining dinamikasi endi faqat pul-kredit siyosatiga bog‘liq emas, balki AQSh moliyaviy kreditiga tayanadi. Oltinni uzoq muddat investitsiya portfeliga qo‘shish aniq afzalliklarni beradi.
Federal Reserve inflyatsiyani 2% maqsadli oraliqqa qaytarish uchun harakat qilmoqda, bu esa uzoq muddatli obligatsiyalar rentabelligiga ishonch qaytardi va 10 yillik AQSh obligatsiyalari daromadliligi yana 5% darajasidan pastga tushdi. Biroq Morton Wealth bosh direktori Jeff Sarti boshqacha nuqtai nazarga ega,
Oltin daromad keltiruvchi aktiv emas, balki investitsiya portfelining xavfsizlik sug‘urtasi
Jeff Sarti aytishicha, agar aktiv tanlashda faqat bitta imkoniyat bo‘lsa, u ikkilanmasdan uzoq muddat oltinni tanlaydi. U shuni izohlaydi: ko‘plab investorlar xatoga yo‘l qo‘yib, foiz keltirmaydigan oltinni AQSh obligatsiyalarining qat’iy daromadlari bilan to‘g‘ridan-to‘g‘ri taqqoslashadi. AQSh obligatsiyalarining asosiy vazifasi – egasiga barqaror foiz daromadi keltirish; oltinning aktiv joylashuvi esa tubdan boshqacha ahamiyatga ega.
U ta’kidlaydi,
Federal Reserve foizlarni oshirish imkoniyati cheklangan, qarz bosimi siyosat tanlovini toraytiradi
Federal Reserve bu gal asosiy foiz stavkasini 25 bazis punktga oshirdi, Federal Fond stavkasi 3.75% - 4.00% oraliqqa ko‘tarildi. Shanxay vaqti bilan tungi soat ikkida e’lon qilingan bu nisbatan «qattiqqo‘l» foiz oshirish qarori, inflyatsiyaning hanuzda markaziy bank belgilagan maqsaddan yuqori bo‘lib turishidan kelib chiqqan. AQShda avgust oyida iste’mol narxlari indeksi oyning o‘zida 0,4% ga oshdi, o‘tgan yilga nisbatan esa 3,4%, asosiy inflyatsiya esa yillik 2,4% ga ko‘tarildi.
Jeff Sarti Federal Reserve’ning pul-kredit siyosatini qat’iylashtirishini qo‘llab-quvvatlaydi, lekin u shubha qiladi: bir martalik 25 punktlik yoki bir necha kichik foiz oshirish haqiqatan ham inflyatsiyani o‘zgartirishi mumkinmi? Uning fikriga ko‘ra, bu kabi kichik foiz oshirishlar bozordagi shovqin xolos, diqqat qilish lozim bo‘lgan asosiy signal fiskal sohada ko‘zga tashlanadi. Hozir AQSh iqtisodi va moliya tizimi to‘plangan qarz hajmi ilgari bo‘lgan inflyatsiya sikllaridan yuqori; hozirgi Federal Reserve raisi Paul Volckerning o‘sha davrdagi agressiv foiz oshirish strategiyasini takrorlay olmaydi,
Foizlarni oshirish AQSh kompaniya va federal hukumatining moliyalashtirish xarajatlarini oshirsa ham, Federal Reserve inflyatsiyaning davomiy oshishiga yo‘l qo‘ya olmaydi, siyosat majburiy ravishda qisqaradigan yo‘ldan ketishga majbur.
Moliyaviy muammolar og‘ir, obligatsiya bozori byudjet tartibini majburlashi mumkin
Jeff Sarti fikricha, hozirgi bozordagi asosiy mojarolar pul-kredit sohasidan fiskal sohaga o‘tdi. Yillar davomida juda past foiz stavkalari AQSh hukumatiga byudjet xarajatlarini kengaytirish imkonini berdi, lekin moliyalashtirish xarajatlarining oshib ketishi bosimini darhol sezilmadi. Bu nomutanosiblikni tuzatish uchun byudjet xarajatlarini qisqartirish kerak, lekin bu AQSh da hozirgi sharoitda amalga oshirilishi juda qiyin.
Yaqqol ko‘rinadiki, qisqa vaqt ichida AQSh byudjet defitsiti besh yuz milliard dollardan (yoki undan ko‘p) yuqori bo‘lib qoladi va Federal Reserve’ning siyosiy tanlov imkoniyati tobora torayib bormoqda. Byudjet siyosatini qisqa muddatda o‘zgartirib bo‘lmaydi, pul-kredit siyosati ham muammoli tus olgan; barcha mumkin bo‘lgan variantlarda kamchilik bor, yakunda narxlash huquqi ehtimol obligatsiya bozoriga o‘tadi.
Xulosa
Moliyaviy barqarorlik va dollar kreditiga bo‘lgan ishonch oltin narxlariga eng asosiy ta’sir ko‘rsatmoqda; oltin endi faqat Federal Reserve’ning pul-kredit siyosatiga ergashmaydi, balki bozorning real holatini aks ettiruvchi «kuzatuvchi»ga aylangan: qisqa muddatli shovqinlarni filtrlaydi, dunyo investorlari dollar va AQSh obligatsiyalarining xavfsizligi haqidagi fikrini ko‘rsatadi. Kichik foiz oshirish Federal Reserve inflyatsiyaga qarshi qat’iyligini ko‘rsatishi mumkin, lekin chuqur fiskal muammolarni yecha olmaydi. Oltinni uzoq muddat portfelingizda joylashtirish qiymatini alohida bir kichik foiz oshirish emas, AQSh fiskal istiqbolini yangilay olish yoki yo‘qligi belgilaydi.
Jeff Sarti so‘nggi tavsiyasini beradi,
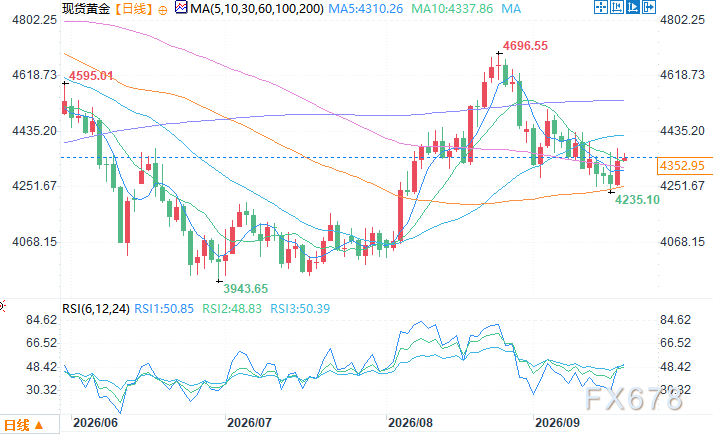
Spot oltin kunlik grafikasi Manba: Yihuitong
Shanxay vaqti bilan 18-sentabr 9:50 spot oltin narxi 4347.95 AQSh dollar/unsiya
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Hedge fondi dahosi David Einhorn: Kelajakda 3–5 yil ichida "oltin Nasdaq'dan ancha ustun bo'ladi"
David Einhorn AQSh moliya boshqaruvi nazoratsizligini, dollar zahira maqomining zaiflashuvi va de-dollarizatsiya tendensiyasining kuchayishini tilla uzoq muddatli qiymatini mustahkamlashini ta’kidlaydi. Tilla Greenlight Capital'ning eng katta makro ko‘p pozitsiyasi hisoblanadi. Shu bilan birga, u hozirda Nasdaq’ni boshqarayotgan yirik texnologik gigantlar engil aktiv monopoliyadan kapital talab qiladigan raqobat biznesiga o‘tayotgani haqida ogohlantirdi, AI kapital xarajatlari tufayli amortizatsiya bosimi daromadni asta-sekin yemira boshlaydi.
Koreyaning “saqlash chipi juft qahramonlari” birjada va valyutada o‘sishni qo‘llab-quvvatlayapti! Citi savdo boshlig‘i 1400 ball atrofida Koreya vonini aksi strategiyada sotib olishni ma’qullaydi
Koreya vonasi yaqinda zaiflashishi vaqtinchalik bo‘lishi mumkin, chunki Koreya chip sanoatining o‘sishi vonani kuchaytiradi va yil oxirigacha dollar kursiga nisbatan vonaning tiklanishini qo‘llab-quvvatlaydi. Amerika Federal rezervining shovqindor pozitsiyasi hamda neft narxining oshishi bilan bog‘liq inflyatsiya xavotirlari, qisqa muddatda vonaning 1 dollar = 1400 von ko‘rsatkichidan pastga tushishiga sabab bo‘lishi mumkin.
Kripto narxlari
Ko'proq


