
Eng barqaror McDonald's 30% ga tushdimi? Hayotda bir marta bo‘ladigan sotib olish imkoni? Agar bu nuqtani tushunmasangiz, past narxda sotib olishga shoshilmang!

👆Ko‘k harfga bosing, bizni kuzatib boring
So‘nggi haftalarda vatanimga qarindoshlarimning holidan xabar olish uchun safarga chiqdim, shuning uchun sizlarga video yozib bera olmadim va AI ovozidan foydalandim, umid qilamanki, tushunasizlar. Ammo kanalimizning yangilanishlari to‘xtamaydi. Bu video — yaqinda Men Amerika Invest Pro’da joylagan aksiyalar tahlilidir, u McDonald’s haqida, javob juda ijobiy bo‘ldi va shu bois bu video mazmunini siz, hurmatli o‘quvchilarga ham baham ko‘rmoqchiman.
McDonald’s aksiyasi haqida gap ketganda, hammangizning birinchi ko‘nglingizga keladigani — bu aksiyaning juda barqaror, juda xavfsiz, mudofaa aksiyalari ichida eng yaxshi tanlov bo‘lishidir. Bu so‘zlar to‘g‘ri edi... bir yil oldin. Chunki o‘tgan yarm yillikda, McDonald’s aksiyasi taxminan 30% tushib ketdi, fevral oxiridagi 335 dollar tepasidan hozirgi 235 dollargacha, har kuni 52 haftaning yangi past ko‘rsatkichini yangilab bormoqda.
Dunyoning eng katta fast-food tarmog‘i sifatida, uni eng himoya xususiyatli aksiyalardan biri deb o‘ylagan edik, lekin hozirda shunday tushib ketishiga sabab nima? Bundan ham muhimi, Amerika Invest Pro’da ko‘plab do‘stlarimiz shunday aksiyalarning narxi tushgandan so‘ng, bu bittalab hayotda bir marta sodir bo‘ladigan sotib olish imkoniyati bo‘lishi mumkinmi, deb so‘radi? Bu savol juda katta qiziqish uyg‘otdi. Shunday ekan, bugungi video aynan McDonald’sga bag‘ishlanadi: hozirgi McDonald’s — hayotingizning bir martalik sotib olish imkoniyati bormi-yo‘qmi, tahlil qilamiz.
Asosiy ko‘rsatkichlarning asta-sekin yomonlashuvi
Boshlashdan avval, tez bir izoh: quyida biz asosan McDonald’sning AQSHdagi ahvolini tahlil qilamiz. Nega? Xalqaro faoliyati muhim emasmi?
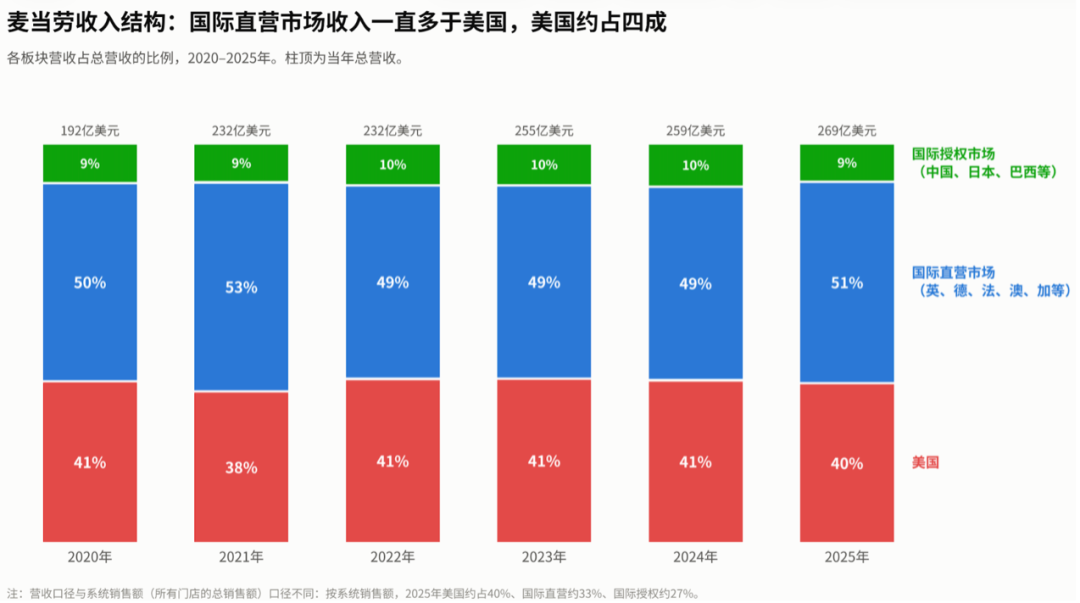
Albatta, muhim. So‘nggi yillarda McDonald’s xalqaro daromadining ulushi har doim 60% atrofida bo‘lgan, AQSH esa 40% ni tashkil qiladi. Xalqaro bo‘limi ulushi kattaroq. Lekin o‘tgan ikki yilda xalqaro bo‘lim barqaror bo‘lib qoldi, AQSH bo‘limida muammo bor.
Qanday muammo? Birga "mahsulot do‘koni savdosining o‘sish tezligi" indikatorini ko‘rib chiqamiz. U ochilganiga 13 oy bo‘lgan do‘konlarni hisobga oladi hamda yangi do‘konlarning o‘sishini chiqarib tashlab, asl biznes yaxshilanayotganini yoki yomonlashayotganini ko‘rsatadi. AQSH va xalqaro bo‘limlarning do‘kon o‘sishini birga solishtiramiz.
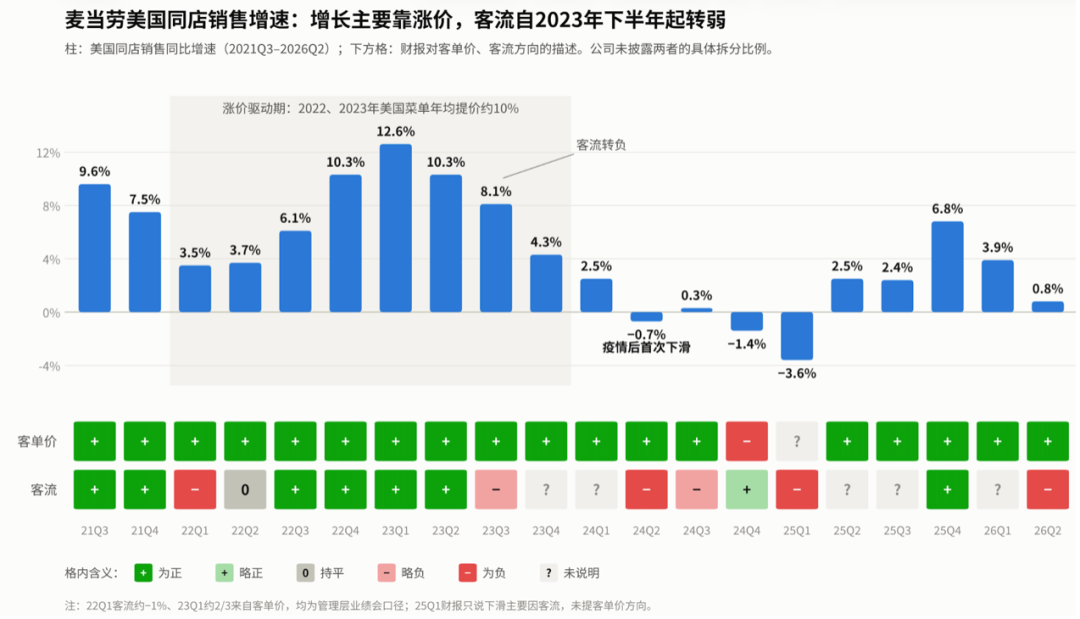
Quyidagi diagramadan ko‘rinadiki, so‘nggi yillarda xalqaro va AQSH do‘kon o‘sishi tendensiyalari deyarli bir xil edi. Ammo 2025 yildan boshlab AQSHda ko‘rsatkich -3.6%dan +6.8%gacha juda katta tebranishlar bilan o‘tgan va bu yilning ikkinchi choragida faqat +0.8% bo‘ldi. Xalqaro bozor ko‘proq barqaror: shu davrda xalqaro to‘g‘ridan-to‘g‘ri boshqariladi bozor +1.5%, xalqaro lisenziyalangan bozor +1.9%, hamda so‘nggi bir yarim yilda har chorakda ijobiy o‘sish. JPMorgan ham taxmin qiladi: bu yil uchinchi chorakda AQSH do‘konlar o‘sishi qariyb 1% ga qisqaradi, xalqaro ikki bo‘limda esa 2–3% o‘sish saqlanib qoladi.
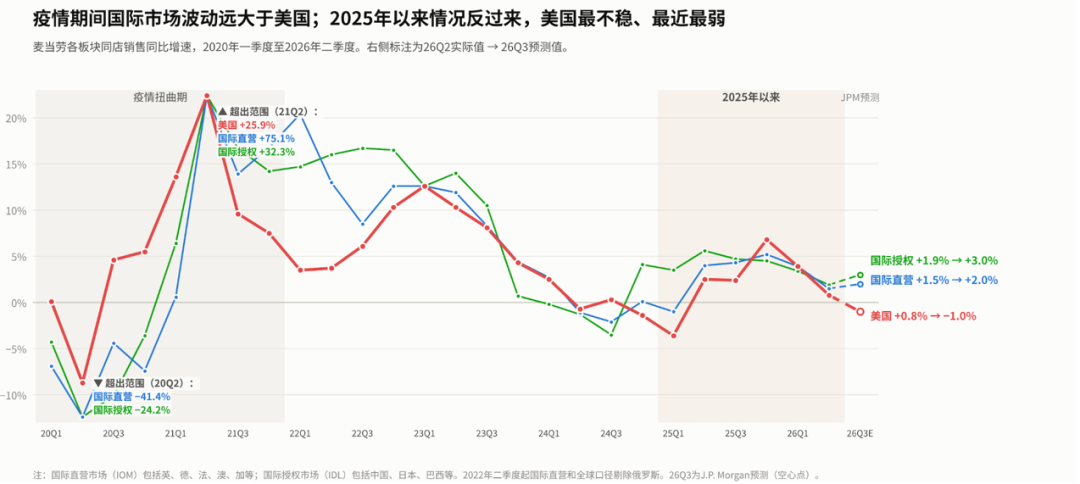
Shunday qilib, xalqaro bo‘lim muhim bo‘lsa-da, hozir barqaror natija bermoqda. Quyida biz muammoga duch kelgan AQSH bo‘limini tahlil qilamiz.
Oldin biz Starbucks’ni tahlil qilganimizda aytgandik: brend ko‘pchilik iste’mol mahsulotlarining asosiy himoyasi va oxir-oqibat bu ikki ko‘rsatkichda ko‘rinadi — hajm va narx. Ko‘p mahsulotlarda hajm narxdan muhimroq: birinchidan, kompaniya narx belgilay oladi, hajm esa bozor tomonidan belgilanadi; ikkinchidan, hajmning o‘sishi uzoq muddatda murakkab foiz keltiradi, narxni oshirish esa ko‘pincha bir martalik ta’sir ko‘rsatadi.
So‘nggi yillarda McDonald’s AQSHda do‘kon o‘sishini ko‘rib chiqadigan bo‘lsak, o‘sishni asosan narx oshirish hisobiga erishilganini topamiz, mijozlar oqimining hissasi esa juda kam.
2022 va 2023 yillarda McDonald’s AQSH har yili narxni 10% atrofida oshirdi, mijozlar oqimi esa faqat bir oz ijobiy, 2022 yilning birinchi choragida hatto manfiy bo‘lgan. 2024 yilga kelib, McDonald’s menyuining o‘rtacha narxi 2019 yilga nisbatan qariyb 40% ga oshdi.
2023 yilning uchinchi choragi burilish nuqtasi bo‘ldi. O‘sha chorakda mijozlar oqimi manfiyga o‘tdi, do‘kon o‘sishi asta-sekin pasaydi. 2024 yilning ikkinchi choragida AQSHda do‘konlar pandemiyadan beri birinchi marta qisqardi; 2025 yil birinchi choragida -3.6%gacha tushdi. Bu ikki hollarda ham mijozlar oqimi qisqarishi sabab bo‘ldi.
So‘nggi 10 chorakda mijozlar oqimi aniq ijobiy bo‘lgan faqat ikki chorak bor edi. 2024 yil to‘rtinchi choragida mijozlar oqimi biroz ijobiy bo‘ldi, lekin mijoz boshiga narx kamaydi va buning uchun $5lik supertejamli menyular ishlatildi; 2025 yil to‘rtinchi choragida ham mijozlar oqimi va o‘rtacha narx ham ijobiy bo‘ldi, bu esa yirik aksiyalar orqali amalga oshirildi. Ya’ni, mijozlar asosiy mahsulot bilan emas, balki aksiyalar va chegirmalar bilan tortib olindi, hali mahsulotning o‘ziga tabiiy ravishda mijozlik qaytgan emas.
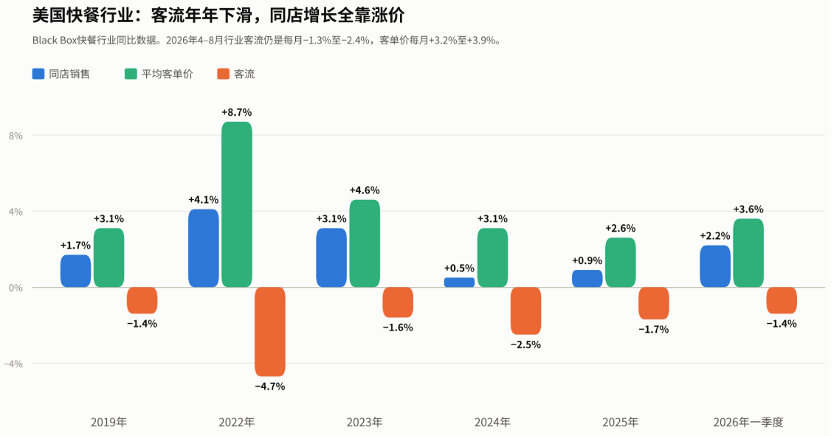
Lekin mijozlar oqimi pasayishi va o‘sishni faqat narx bilan ushlab turish muammosi faqat McDonald’sda emas, AQSHning butun fast-food sohasida mavjud.
Black Box ma’lumotlariga ko‘ra, AQSH fast-food sohasida 2019 hamda 2022–2025 yillarda har yili mijozlar oqimi manfiy bo‘lgan. 2022 yili o‘rtacha narx 8.7% oshdi, keyingi yillarda narx oshirish o‘zgarishlari qisqardi, do‘kon o‘sishi ham zaiflashdi. 2026 yilda ham vaziyat yaxshilanmadi: birinchi chorakda sohada mijozlar oqimi -1.4%, aprel-avgustda har oyda -1.3%dan -2.4%gacha.
Ya’ni, AQSHda fast-food sohasidagi o‘sish deyarli faqat narx oshirish hisobiga, mijozlar esa doim kamaygan. Narx oshishi ko‘rsatkichlarni chiroyli qiladi, lekin narxga sezgir iste’molchi, ayniqsa, kam daromadli qatlam yanada uzoqlashadi. McDonald’s rahbariyati o‘zi ham aytadi: to inflyatsiya yuqorida turganidan har doim, sohada mijozlar oqimini oshirish qiyin bo‘ladi.
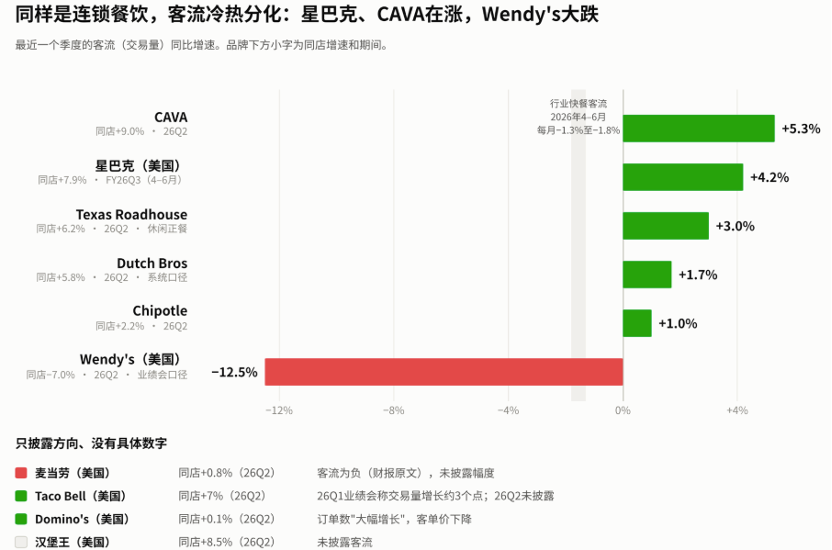
Lekin, sohaning umumiy yomonligi har bir kompaniya ham yomonlashadi, degani emas.
Keling, bir nechta asosiy tarmoq zanjiri kompaniyalarining so‘nggi chorakda mijozlar oqimi o‘sishini solishtiramiz: O‘rta yer dengizi taomlari CAVA — 5.3% o‘sish, Starbucks AQSH — 4.2%, Texas Roadhouse steak tarmog‘i — 3%, Dutch Bros qahva — 1.7%, Chipotle ham hozirgina 1% ga ijobiy o‘tdi. Xuddi shu davrda butun fast-food sohasida mijozlar oqimi har oy -1.3%dan -1.8%gacha. Demak, bu kompaniyalar boshqa raqobatchilardan mijozlarni olib ketgan. Teskari misol — Wendy’s: o‘rtacha narxni 5.6% oshirdi, lekin mijozlar oqimi 12.5% ga kamaydi, do‘kon o‘sishi ham -7% bo‘ldi, faqat narx o‘zgartirish yetarli emas.
Oldin tahlil qilgan Starbucks yaxshi misol. Bir yildan ko‘proq oldin, Starbucks AQSHning tranzaksiya hajmi ham -4% bo‘lib, bugungi McDonald’s ahvoliga o‘xshash edi. "Back to Starbucks" islohot rejasini e’lon qildi, asosiy e’tibor xizmat va do‘kon tajribasini yaxshilashga qaratildi, narxni pasaytirmadi. Natijada, savdo hajmi 2025 yil oxiridan boshlab ijobiyga o‘tdi va oxirgi ikki chorakda 4%dan oshdi. Aksiyalari ham ko‘tarildi: 2025 yil oktyabrdagi taxminan 79 dollardan, shu yilning avgustida 106 dollargacha.
Endi McDonald’sga qarang, ikkinchi chorakda AQSH do‘kon o‘sishi faqat 0.8%, mijozlar oqimi esa manfiy. Demak, McDonald’sda sohada umumiy muammo mavjud, lekin kompaniya sohani ortda qoldirolmadi, ulush olib olmadilar. Bu — bozorni norozilik paydo qilgan asosiy sabab. O‘tgan yillarda bozor McDonald’sga yuqori qiymat berdi, chunki bu doim sohani ortda qoldiradi deb ishonardi, hozir bu savol ostiga ham olingan.
Asosiy ko‘rsatkichlarning yomonlashuvi bilan birga, makroiqtisodiy muhit ham McDonald’s aksiyasini bosmoqda. 10 yillik AQSH davlat obligatsiyalari rentabelligi sentyabr oxirida 5.2%, 8 oktyabrda hatto 5.35% ga chiqdi — bu yillar davomida eng yuqori daraja, Federal Resurslar ham hali foizlarni oshirish tsiklida. McDonald’s doimiy ravishda obligatsiyaga o‘xshash himoya aksiya deb hisoblanadi, hozirgi 3.3% dividend rentabelligi esa xavfsiz stavkalardan past, natijada uni baholash qisqaradi.
Demak, McDonald’sning bu safargi tushishi asosan asosiy ko‘rsatkichlarning o‘sish imkoniyatlari yo‘qligi va makro bosim ostida. Makro muammolar haqida to‘xtalib o‘tmaymiz, quyida McDonald’s asosiy ko‘rsatkichlariga to‘xtalamiz.
Ikki yil oldin Starbucks muammoga duch kelganida mijozlar oqimini faollik bilan oshirdi va natijada muammolardan chiqdi. McDonald’sda ham shunday o‘zgarish bo‘lishi mumkinmi? Ko‘ramiz: McDonald’s mavjud muammoga qanday choralar ko‘rmoqda.
McDonald’sning asosiy harakatlari
Boshlaylik — McDonald’s nimalar qildi?
Mijozlarni qaytarish uchun McDonald’s bu safar arzonroq super qiymatli menyu, jumladan $3dan arzon mahsulotlarni joriy qildi. Lekin uzoq muddatda shunday arzon mahsulotlarni doimiy ushlab turish uchun do‘kon xarajatlarini kamaytirish kerak bo‘ladi. McDonald’s ayni paytda yangi to‘g‘rilab jihozlash, drive through va AI boshqaruv tizimini ham boshladi — bu mehnat xarajatlarini kamaytirish, samaradorlikni oshirish uchun mo‘ljallangan.
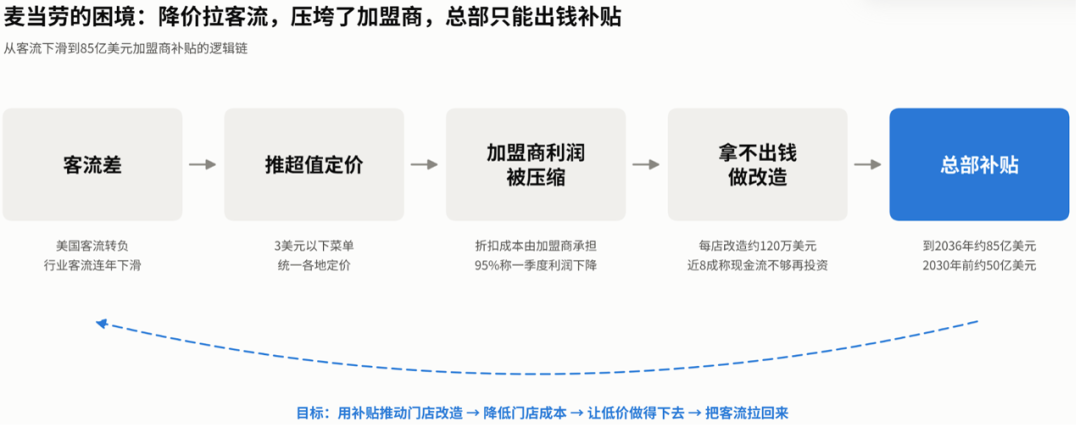
Lekin bu yerda muammo bor. Super qiymatli menyu va do‘kon modernizatsiyasi ma’lum darajada ziddiyatli. McDonald’s do‘konlarining 95% franchayzingda, arzon variantlar beradigan mahsulotlar natijasida xarajatlarning ko‘tarilishi franchayzigerlarning zimmasiga tushadi. Bu yil yanvarda McDonald’s yangi franchayzing standartlarini joriy qildi va barcha hududlarda bir xil super qiymat belgilash majburiy bo‘ldi. Franchayzigerlarning so‘zlariga ko‘ra, narx belgilash huquqlari qisqardi, $3 osti menyularga chegirmalar qilish majburiy, xomashyo narxi ham oshmoqda. Franchayzerlar tashkiloti NOA so‘rovi natijasida 95% franchayzer foyda qisqarayotganini, deyarli 80% franchayzer esa yangi investitsiya uchun naqd pul yetarli emasligini aytgan.
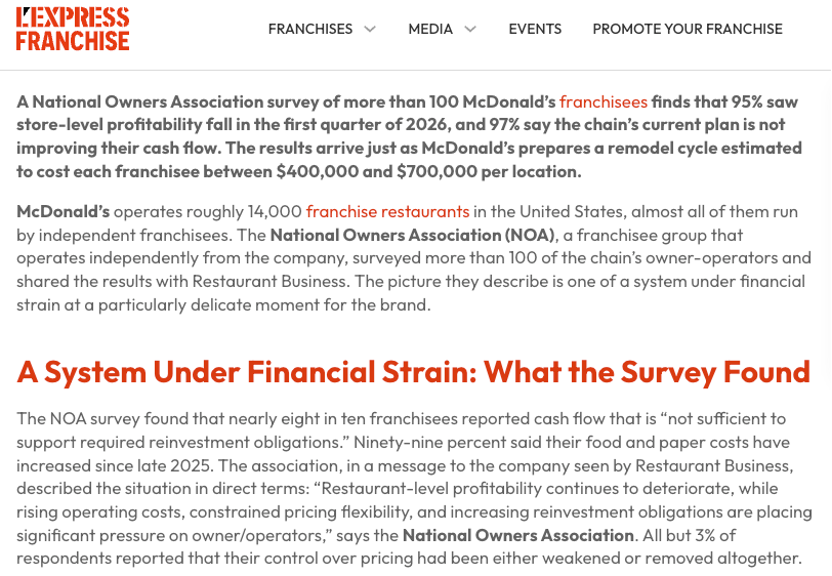
Demak, franchayzerlarda hozir pul yo‘q, bunga McDonald’sning siyosati ham ta’sir qilgan, lekin do‘kon modernizatsiyasi uchun pul sarflash yana franchayzer bo‘ynida. Birgina AQSH drive through do‘koni yangi modernizatsiyalash uchun taxminan 1 million dollar kerak. Franchayzerlar modernizatsiyani quvvatlashni istashmaydi.
Yuzaga kelgan muammoga javoban, McDonald’s 23 sentyabr investorlar kunida e’lon qildi: 2036 yilgacha franchayzerlarni 8,5 milliard dollar bilan qo‘llab-quvvatlaydi, shundan 2030 yilgacha 5 milliard dollarga yaqin miqdor investitsiya qilinadi. Bu 5 milliarddan 1,5–2 milliard bevosita franchayzer do‘konlarni modernizatsiyalash uchun ajratiladi, qolgan 3–3,5 milliard esa ijara va ta’mirlash subsidiyalari. McDonald’s hisob-kitobiga binoan, bu subsidiya hisobidan franchayzerlar har bir modernizatsiyadan keyin 4 yilda xarajatni qoplab oladilar, keyin esa har bir do‘kon yiliga qo‘shimcha $100 ming naqd oqim olishi mumkin.
Demak, McDonald’s hissa va choralari quyidagicha: makro darajada AQSHda restoranga chiqish narxi doim yuqorilab boradi, bu yil neft narxi ham oshgan, kam daromadli iste’molchi bosim ostida; McDonald’s o‘zi ham 2019–2024 yillardagi menyu narxi 40% ga oshgan, natijada mijozlar oqimi soha bo‘yicha ham past. Mijozlar qisqargandan keyin McDonald’s arzonroq super qiymatli menyu e’lon qildi, lekin arzonlikning xarajati franchayzer zimmasida, xomashyo narxi ham oshmoqda, franchayzer foydasi siqilmoqda. Foyda siqilsa, franchayzer modernizatsiyaga pul topolmaydi — biroq modernizatsiya uzoq muddat arzon mahsulotlarni amalga oshirish uchun muhim. Bu reja yurishini markaz do‘stona tarzda 8,5 milliard dollar subsidiya ajratmoqda.
Demak, McDonald’s ushbu investitsiya bilan bir siklga erishmoqchi: subsidiya orqali do‘kon modernizatsiya qilinadi, xarajatlar pasayadi, natijada arzon narx beradi, oxir-oqibat mijozlar qaytadi.
Lekin bozor bunga ishonmadi, investorlar kuni aksiyalar narxi 5% ga tushib ketdi. Asosiy sabablar ikkita.
Birinchidan, qisqa muddatda foyda o‘sishi sekinlashadi. McDonald’sning asosiy foydasi franchayzerlardan ijara olishdan, bu sohada marja eng yuqori daraja. Ijarani kamaytirsang, daromad bevosita qisqaradi. Bu subsidiya 2027 yildan boshlab bosqichma-bosqich amalga oshiriladi, bu esa o‘sha yil daromadiga ta’sir qiladi. Investordan so‘ng, JPMorgan McDonald’sning 2027 yil aksiyaga foyda prognozini 9% ga pasaytirdi va o‘sha yili aksiyaga foyda atigi 1.8% ga o‘sadi deb kutmoqda.
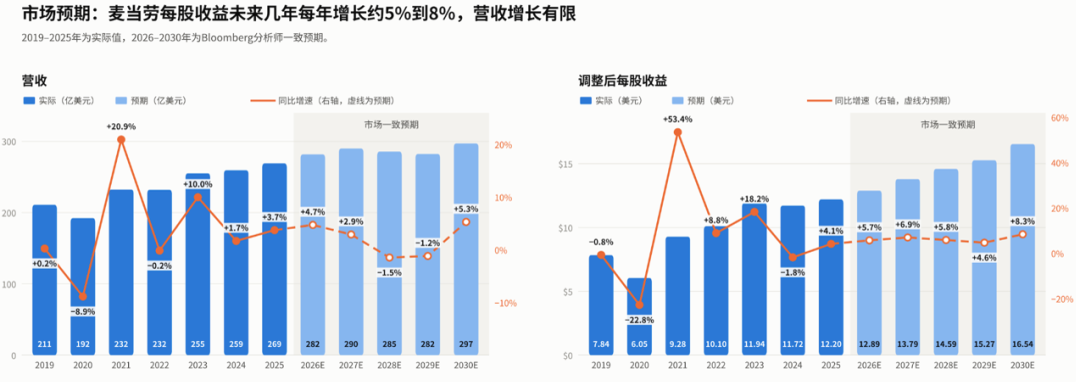
Ikkinchidan, xarajatni qoplash uchun uzoq vaqt ketadi. Franchayzer uchun subsidiya bilan 4 yilda chiqim qoplanadi, McDonald’sning o‘zi uchun axborot xizmati boshlig‘i hisobicha 5–6 yil kerak. Demak, hozirgi investitsiya natijasini 2030 yil atrofida ko‘rish mumkin bo‘ladi. Bozor kutilmasidan kelib chiqqan holda, McDonald’sning keyingi besh yilda har yili faqat 5-8% o‘sish kutilyapti.
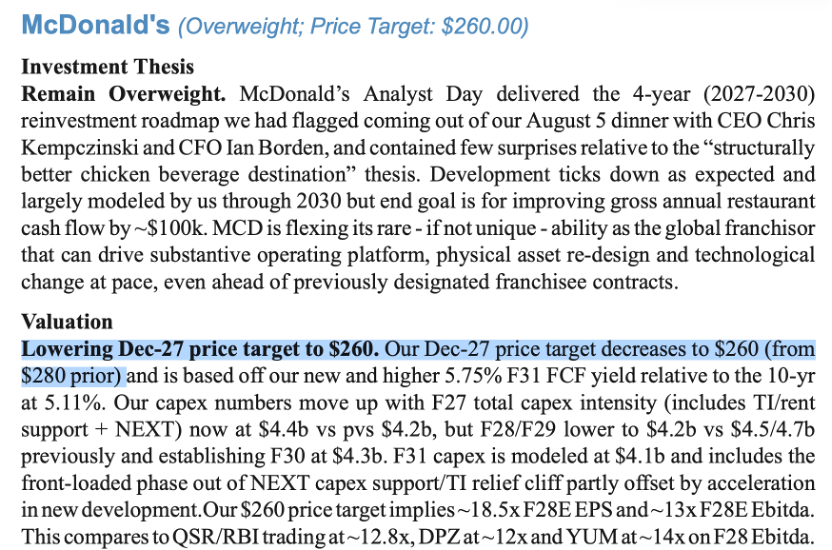
Ushbu salbiy ta’sirlar sababli bir necha investbank ham nishon narxini tushirdi, JPMorgan esa 280 dollardan 260 dollarga tushirdi.
Lekin, menimcha, bu pulni sarflash zarur, McDonald’s franchayzerlariga hozir muammolarni yengib o‘tishda yordam berishi kerak.
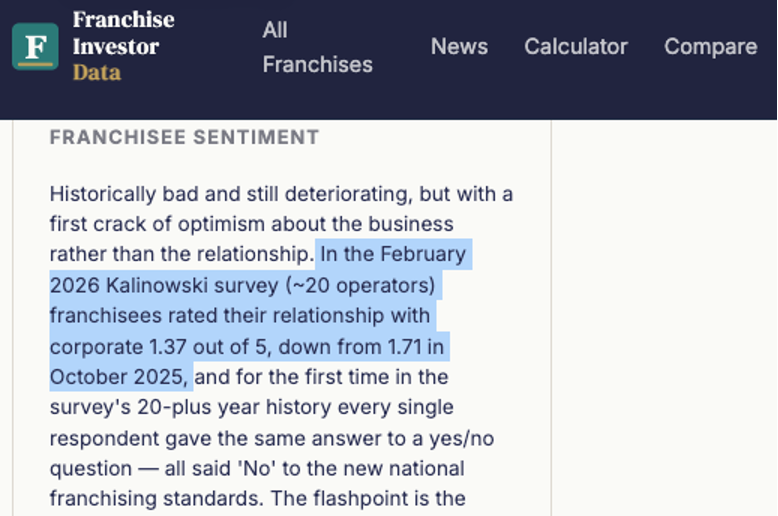
Kalinowski, Wall Street tadqiqot instituti, bu yil yanvarda 20ta McDonald’s franchayzerini so‘roqqa tutdi, kompaniya bilan aloqada 1.37 ball (5 ballik tizimda) deb baholagan — bu o‘tgan yil oktabr oyidagi 1.71 ballga nisbatan ancha past. McDonald’s do‘konlarining 95%i franchayzingda, agar franchayzerlarni muammolardan olib o‘tmasang, super qiymatli menyu va modernizatsiyani amalga oshirish qiyin. Aksincha, modernizatsiya yurishsa, McDonald’s hisobiga ko‘ra, har bir AQSH do‘koni yillik $100 ming naqd oqimini ko‘paytiradi. Franchayzerda pul bo‘lsa, uzoq muddat arzon narxga bardosh bera oladi, mijozlar oqimi va do‘kon o‘sishi ham orqaga qaytadi. Do‘kon o‘sishi — bu McDonald’sning asosiy maqsadlardagi, 2030 yilga borib 50% dan yuqori foyda marjasiga chiqish uchun eng muhim omil. Demak, bu 8,5 milliard dollarlik yordam zarur.
Investitsion nuqtai nazar
Lekin, bu 8,5 milliard dollar franchayzerlarning modernizatsiyaga puli bor-yo‘qligini hal qiladi, va 2030 yilgacha faqat 5 milliard dollar kiritiladi — bu o‘rta va uzoq muddatli reja. Lekin qisqa muddatli ikkita muammo investorlar uchun real, ya’ni, mijozlar oqimi qaytadimi va bu xarajat daromadni yana qisqartiradimi.
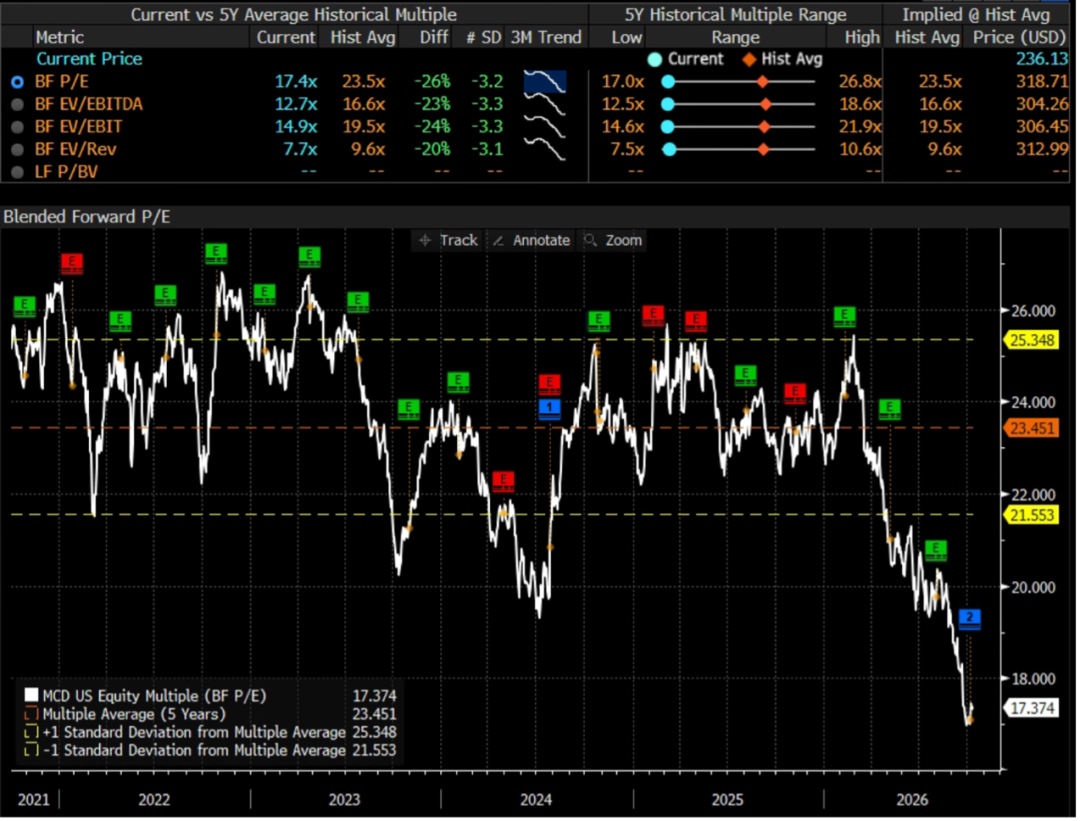
Mana shu qisqa muddatli xavotir sababli, McDonald’s aksiyasi hech qachon past baholanishda, 2027 yil PE ko‘rsatkichi atigi 17. Lekin, aksiyaning ko‘p tushgani va baholanish arzon bo‘lgani uchun xatardan qat’iy nazar katta hajmda sotib olishga shoshilmang. Sababi, hozirgi baholanishda ham "shishirilganlik" bo‘lishi mumkin, mijozlar oqimi o‘ziga kelmasa, bozor daromad prognozini yana pastga tushiradi, va narx yana arzon ko‘rinmaydi. Keyingi chorak yana past prognozga sabab bo‘lsa, baholash ham oshib ketishi mumkin. Shuning uchun, bu katta hajmda sotib olish vaqti emas, hanuz kuzatib turish kerak.
Lekin, McDonald’sdan ortiq pessimistik bo‘lish ham shart emas. Tarixda McDonald’s bir necha bor inqirozga uchragan.
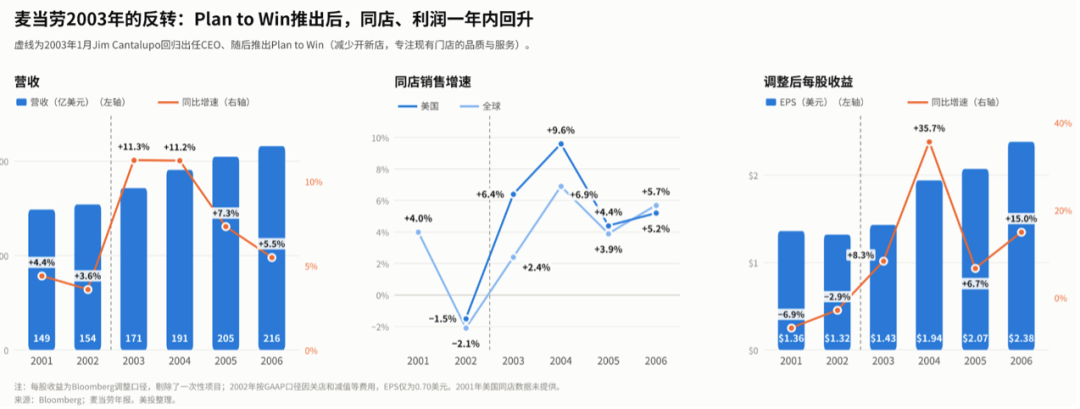
2002 yil — McDonald’s tarixidagi eng og‘ir inqiroz. O‘sha yili S&P 500 indeksi 23% pasaygan bo‘lsa, McDonald’s aksiyalari deyarli 40% tushdi. Asosiy sabab — bir xil do‘konlar savdosi qisqarib, foyda pasaydi. To‘rtinchi chorakda ko‘plab do‘konlar yopilib, aktivlar qiymati qisqarib, tarixda ilk marta choraklik zarar ko‘rsatdi.
Keyin McDonald’s kengayishni to‘xtatdi — yangi do‘konlar soni 1247tadan 513tagacha kamaydi, e’tibor amaldagi do‘konlarni yaxshilashga qaratildi, yangi do‘konlar eski do‘konlar mijozlarini tortmadi. "Plan to Win" strategiyasi (kadrlar, mahsulot, do‘kon, narx, aksiyalar bo‘yicha) e’lon qilindi — sifat, xizmat va tozalikni yaxshilash. Mahsulotda yuqori darajali salatlar va 2002 oxirida joriy etilgan $1 menyusi; 2003 sentyabrda butun dunyo “i’m lovin’ it” reklamasini boshladi. Natijada AQSHda do‘kon o‘sishi 2003 yilda 6.4%, 2004 yilda 9.6%. 2003 yilda aksiyaga foyda o‘sishi tiklandi, 2004 yilda esa 35.7% ga o‘sdi.
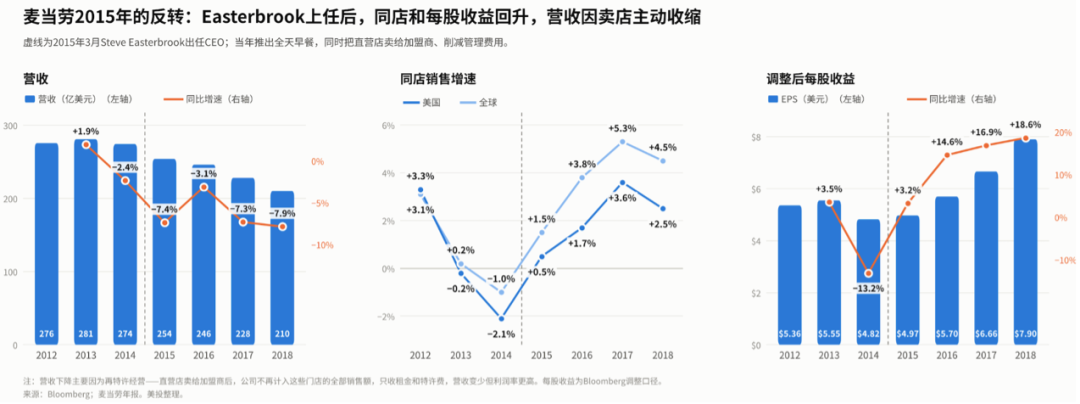
Yana bir inqiroz 2014 yilda. O‘sha yili McDonald’s AQSHda do‘konlar -2.1%ga qisqardi, mijozlar oqimi -4.1%, o‘zgartirilgan aksiyaga foyda -13.2%. Asosiy muammo ikki jihatda: menyu aer va murakkab, xizmat sekinlashdi; ikkinchisi, iyul oyida Xitoydagi yetkazib beruvchi Husi oziq-ovqat xavfsizligiga oid muammoni yuzaga chiqardi. 2014 yilda S&P 500 indeksi 11% ko‘tarilganda, McDonald’s aksiyasi 3% pasaydi.
2015 yil martda CEO o‘zgardi, ikkinchi o‘zgarish boshlandi: 4000ta to‘g‘ridan-to‘g‘ri do‘kon franchayzingga berildi, franchayzing ulushi 81%dan 93%gacha oshdi, 500 million dollar boshqaruv xarajati qisqardi; 2015 yil oktabrda iste’molchi talab qilayotgan barcha kun davomida nonushta menyusi taqdim qilindi.
Natija tez chiqdi. 2015 yil uchinchi choragida ikki yildan beri ilk bor AQSH do‘kon o‘sishi ijobiyga o‘tdi; to‘rtinchi chorakda 5.7% ga o‘sdi, 2016–2018 yillarda o‘zgartirilgan aksiyadagi foyda mos ravishda 14.6%, 16.9% va 18.6% ga o‘sdi. Daromad esa kamaydi, lekin bu do‘kon sotilishidan keyingi hisoblash o‘zgarishi, McDonald’s faqat ijara va lisenziya to‘lovlari oladi, daromad kamaydi, lekin marja oshdi.
Demak, har ikki muammo davrida ham ikkita chora amalga oshirildi: birinchisi — do‘konlarni qisqartirish, strukturani yengillashtirish; ikkinchisi — best-seller mahsulot chiqarish, mijozlarni qaytarish. 2003 yilda asosiy e’tibor mavjud do‘konlarga va reklama, 2015 yilda — franchayzing ulushini oshirish va 24/7 nonushta menyusi.
Bu yil sentyabr oyida McDonald’s investorlar kunida e’lon qilgan Next rejasi ham aynan shunday. Make It Golden 2003 yildagi sifat va xizmatga muvofiq, franchayzing ulushini 98%ga oshirish va boshqaruv xarajatlarini qisqartirish 2015 yilga mos. Lekin hozir mijozlarni qaytaradigan best-seller mahsulot yetishmayapti. Tovuq va ichimliklar bo‘lishi mumkin, bu yil ichimlik assortiment kengaydi, lekin tovuq mahsuloti hali testda, chiqish kuni noma’lum.
Shuningdek, franchayzerlarning kayfiyati ham ko‘p narsa hal qiladi. 2003 yilda McDonald’s yangi do‘konlarning sonini 1247dan 513gacha qisqartirdi, yangi do‘konlar eski do‘kon mijozlarini tortib olmadi, 900 nafar menejer do‘konlarga yordamga tushdi. Franchayzer va markaz birlashdi. 2015 yilda franchayzerlarning bahosi tarixda eng pastga — 1.48 ballga tushdi, 24/7 nonushta menyusi boshlanganda ko‘p franchayzerlar oshxonada ishlashga ulgurmayapman deb norozilik qilishdi, lekin ushbu mahsulot mijozlarni qaytarishga yordam berdi va franchayzerlar rozi bo‘ldi.
Bugun McDonald’s, bu ikki masalada orqada. Birinchidan, mijozlarni qaytaradigan best-seller hali yo‘q; ikkinchidan, franchayzerlar to‘liq qo‘llab-quvvatlamaydi, $3 osti menyu do‘konlarning 60–65% dagina taqdim etilmoqda. Shuning uchun McDonald’sning natijani ko‘rish uchun hali vaqt kerak.
Tarixga e’tibor berilsa, aksiyalarning haqiqiy keskin o‘sishi doimo asosiy ko‘rsatkichlarning yaxshilanishi bilan birga bo‘lgan.
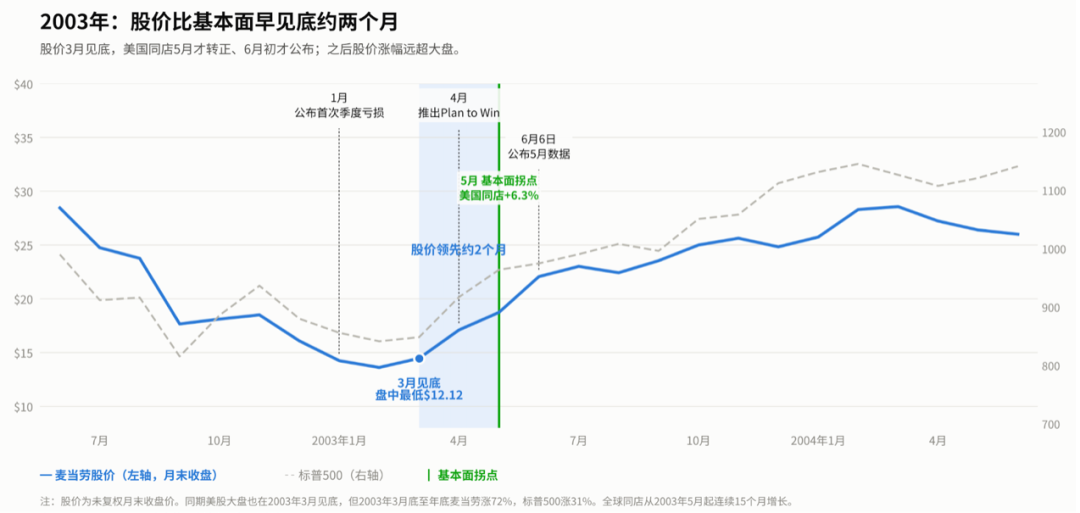
2003 yil: McDonald’s aksiyalari mart oyida eng past nuqtaga tushdi, AQSH do‘kon ko‘rsatkichi ijobiyga aylanishidan ikki oy oldin, lekin u vaqtda AQSH fond bozori umuman pastga tushgandi. Haqiqiy o‘ta daromad esa may oyida do‘kon ko‘rsatkichi ijobiyga o‘tgandan so‘ng boshlandi: mart oxiridan yil oxirigacha McDonald’s 72% oshdi (S&P 500 — 31%).
2015 yildagi holat yanada aniqroq. Yangi CEO tayinlandi, islohot rejalari e’lon qilindi, aksiyalar narxi 7 oy chiziqli turdi. 24/7 nonushta menyusi va uchinchi chorakda ikki yildan so‘ng ilk ijobiy do‘kon ko‘rsatkichi — bir oyda narx 14%ga o‘sdi va keyin o‘sishda davom etdi.
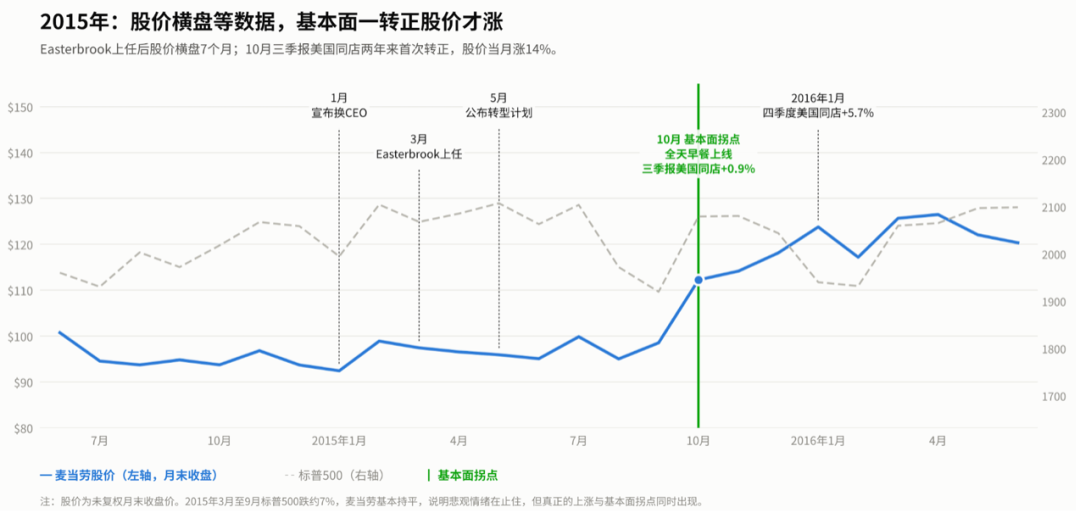
Shuning uchun, bugungi McDonald’s uchun, bozor ham mijozlar oqimi haqiqatan ham ijobiyga aylanganini ko‘rmasdan, keskin aks uchun imkon kichik.
Endi ikkita kuzatuv nuqtasiga e’tibor: birinchisi, noyabr boshidagi uchinchi chorak hisobotida do‘kon ko‘rsatkichi bozor kutganidan -1%dan ko‘proq qisqaradimi-yo‘qmi; ikkinchisi, kelasi yil boshida yangi arzon menyu bosqichi va yangi tovuq mahsuloti chiqdimi-yo‘qmi. Agar kelasi yilning birinchi yarmida mijozlar oqimi ijobiyga o‘tsa, bozor modernizatsiyaning uzoq muddatli natijasini kutishga tayyor. Mijozlar hali ham manfiy bo‘lsa, subsidiya xarajati 2027 yildan hisobotga kirmoqda, McDonald’s narxi bosimni davom ettirishi mumkin. Oldingi tahlilga ko‘ra, bu ehtimol katta.
Demak, hozirgi narx yangi sotib olish imkoniyati emas. Hozir sotib olsangiz, yuqoriga va pastga ketish ehtimoli bir xilda; haqiqiy ko‘tarilish uchun, asosiy ko‘rsatkichlar o‘zgarganiga ishonch hosil qilish kerak — bu vaqt talab qiladi va natija unchalik samarali bo‘lmaydi. Eng yaxshi xarid vaqti — asosiy ko‘rsatkichlar aniq yaxshilanganidan keyin, hatto narx oshib ketsa ham. Chunki unda daromad olish ehtimoli yuqoriroq, siz ham bozor bilan birga kutishga majbur bo‘lmaysiz va portfelingizni qulay boshqarasiz.
Albatta, McDonald’sning qisqa muddatda tez tiklanishiga juda ishonmayotgan bo‘lsak-da, uzun muddatda bu kompaniyaga ishonchimiz baland. Axir dunyoning eng katta fast-food tarmog‘i, McDonald’s brendi hamma ongida chuqur o‘rnashgan. Hech bir kompaniyaning rivojlanishi muammosiz bo‘lmaydi, McDonald’s har bir davrda qiyinchilik ko‘rgan: 1990-yillar oxiridagi haddan tashqari kengayish va yangi mahsulotlar muvaffaqiyatsizligi 2003 yilgacha hal qilinmagan; 2014 yilgi murakkab menyu va oziq-ovqat xavfsizligi 2015 yilgacha radikal o‘zgartirilmagan. Ammo har safar, McDonald’s chiqish yo‘lini topgan. Shuning uchun, bir necha yildan so‘ng bugungi inqiroz ham bu tarixda navbatdagi ortda qoladigan bosqich bo‘ladi.
Hali hozir katta hajmda sotib olish vaqti emas, lekin agar McDonald’sning uzoq muddatli qiymati sizga yoqsa, kichik kuzatuv portfeli ochish yoki kelgusi inqiroz davomida asta-sekin akkumulyatsiya qilish ham maqbul. To‘g‘ri yo‘nalish tanlansa, McDonald’s teskari o‘zgarishi Starbucksdan ham tez bo‘lishi mumkin. McDonald’s fast-foodi Starbucks qahvasidan ko‘ra kundalik hayotga muhimroq, narx va mahsulot to‘g‘ri kelsa, mijozlar tez qaytadi. Tarixdagi aqlli harakatlar: 2003 yil qutqaruv rejasidan 4 oy o‘tib, AQSH do‘kon ko‘rsatkichi ijobiyga o‘tdi; 2015 yil yangi CEOdan 7 oy o‘tib, hamda AQSH do‘koni ijobiyga o‘tdi. Starbucks esa 2024 yil sentyabrda CEO o‘zgargandan so‘ng, savdo hajmlari ijobiyga o‘tish uchun bir yildan ko‘proq vaqt kerak bo‘ldi.
Yana bir ijobiy jihat shundaki, McDonald’s biznesi AI tomonidan juda oson izdan chiqarilmaydi, va u o‘zi ham AI temasi bilan bog‘liq emas. Agar portfelni diversifikatsiyalash, barcha mablag‘ni AI bilan bog‘liq aksiyalarga kiritishni istamasangiz, McDonald’s ham diversifikatsiya, ham himoya jihatdan yaxshi tanlov bo‘ladi.
Xulosa
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Xedj fondlari rekord miqdorda sotib yuborgandan so‘ng, Goldman Sachs "tanlab" AI’ga sarmoya kiritishni tavsiya qiladi, biroq ishonch yetarli emas
Xedge fondlari so‘nggi 8 savdo kunida 7 kun davomida levrvazdan chiqarilgan, sof levrvaz bir yil ichidagi eng past darajaga tushgan. Goldman Sachs strategisti Louis Millerning fikricha, momentumning ochilishi pasayishi, aksiyalar narxi katta darajada pasayishi va AI yetakchilarining daromad taxmini barqarorligi ayrim aktivlar uchun o‘z vaqtida sotib olish imkoniyatini yaratmoqda. Pasquariello esa bozor yo‘nalishi bo‘yicha “isotkam kam”ligini tan oladi, kapital sarfi samaradorligi hali ham savol ostida, Goldman Sachs esa AI’ni tanlab joylashtirishni tavsiya qiladi.

Terrorga qarshi kuchlar ko'chaga chiqdi, Louvre yopildi! Fransiyada hafta oxiri yangi norozilik to'lqini boshlandi, beqarorlik Evropaga tarqalish xavfi ortmoqda
Fransiya yangi zo'ravon norozilik to'lqiniga duch keldi, 70 ming xavfsizlik xodimi shoshilinch safarbar qilindi, bir nechta shaharlarda komendantlik soati joriy etildi, Macron esa vaziyatni boshqarishda xatolik bo'lganini tan oldi. Moliyaviy bozorlarda allaqachon xavf signalilari paydo bo'ldi — Fransiya va Germaniya obligatsiyalari foizlari farqi Yevrokrizisdan beri eng yuqori darajaga chiqdi, PMI o'sish-chekinish chizig'idan pastga tushdi, hashamatli do'konlar derazalari yopildi, Luvr yopildi, Parij shahar ma'muriyati esa o'nlab million yevro zarar kutilayotganini ma'lum qildi. Bu notinchlik Yevropa bo'ylab kengayishi ham mumkin.

Qachonlardir telba tarzda sotib olgan, endi esa "o'q-dorilar ombori" 510 trillion von kamaydi! Koreyalik chakana investorlar endi sotib ololmayapti
To‘rt oy ichida Koreya kichik investorlarining "ammunition ombori" 36.5% ga pasayib, yil boshidagi darajaga qaytdi. Kichik investorlar umumiy net xaridida 75 trillion von ortig‘ini sotib olgan bo‘lsa-da, yangi mablag‘lar kelishi to‘xtagan va to‘ldirish tezligi sarflanishdan anchayin ortda qolmoqda. KOSPI oy ichida deyarli 20% ga tushib ketgani, xorijiy kapital doimiy net sotuvini amalga oshirgani, va AI kredit xavfi bilan bog‘liq xavotirlar qo‘shilganda, jamg‘armalar yo‘qolganligi sababli Koreya fond bozorida qisqa muddatda barqaror tiklanishni kutish qiyin bo‘lib qolmoqda.
Kripto narxlari
Ko'proq


