
Palantir 3-chorak moliyaviy hisobotidan oldingi taxmin: Amerika biznesidagi yuqori o‘sish davom etadimi va butun yil bo‘yicha prognoz oshirilishi mumkinmi
 2026/11/02 02:17
🔥 Amerika Fond Bozori Issiq Nuqtalari Radari ishga tushdi! 3 tas asosiy AQSh bozor yo‘nalishlari + 6 ta tanlangan aksiyalar + 7 ta asosiy voqealar taqvimi, bu haftada AQSh bozorida imkoniyatlar qayerda? Havolaga bosing va 22 ta savdo yo‘nalishini bitta rasmda ko‘ring →
1. Investitsiya nuqtalarining tezkor sharhi
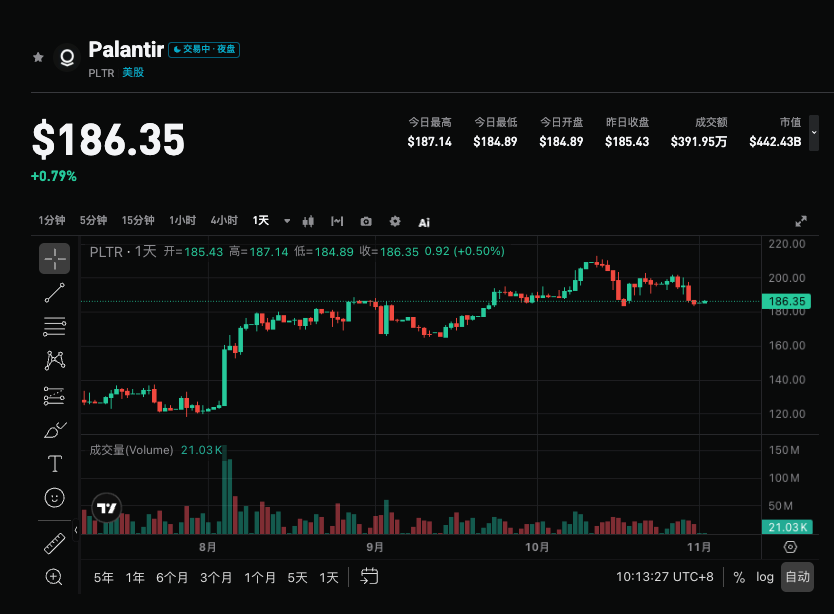
Palantir (PLTR.US) 2026 yil 2 noyabrda, AQSh fond bozori yopilgandan so‘ng, 2026 moliyaviy yilining uchinchi chorak natijalarini e’lon qiladi, konferensiya qo‘ng‘irog‘i AQSh Sharqiy vaqti bilan soat 17:00 da bo‘lib o‘tadi. Wall Street konsensus taxmini bo‘yicha umumiy daromad qariyb 2,18 milliard dollar bo‘ladi (yildan yilga solishtirganda qariyb +84,7% ), tuzatilgan har bir aksiya uchun daromad 0,41 dollar (yildan yilga deyarli ikki baravar). Kompaniyaning o‘zi Q3 daromad bo‘yicha prognozini 2,16-2,164 milliard dollar (o‘rtacha +83% ), tuzatilgan operatsion foyda esa 1,292-1,296 milliard dollar deb belgiladi.
Morgan Stanley kanallari va hamkorlari bilan suhbatlar asosida haqiqiy daromad 2,27-2,29 milliard dollar (+92-94%) ga yetishini taxmin qilmoqda, ketma-ket 13-chorak o‘sish sur’atini ko‘rsatishi mumkin. Biroq, baho neytral (Equal-weight) darajada qolmoqda, chunki yuqori baholash allaqachon ijobiy kutilyotgan natijalarni aks ettirmoqda. Aksiyaning qaytishi esa yanada yaxshi joylashuv imkoniyatini beradi. Bu moliyaviy hisobotda bozor AQSh tijorat faoliyati o‘sishining saqlanib qolishi, yillik prognozning oshirilishi va yuqori baholash sharoitida natijalarni sinovdan o‘tkazilishini asosiy e’tiborda tutadi.
2. To‘rtta asosiy e’tibor nuqtasi
Diqqat nuqtasi 1: AQSh tijorat biznesining yuqori o‘sishi davom etadimi?
AQSh tijorati hali ham asosiy o‘sish dvigatelidir. Q2da bu yo‘nalish daromadi yiliga 149% o‘sib, 764 million dollarga yetdi, ammo bazaviy raqamlar ancha o‘sib, mijozlar sonining o‘sishi 42% dan 35% ga kamaydi. O‘sishni tezlashtirish yanada qiyinlashmoqda. Bozor va institutlar (shu jumladan Morgan Stanley, Citi) fikricha, 140% atrofida o‘sishni saqlash ijobiy natija deb qaraladi. Investorlar toza mijozlarni saqlab qolish ko‘rsatkichi, katta kontraktlarning amalga oshirilishi va AIP platformasining real pulga aylanish tezligiga diqqat qaratadilar, bu esa talabning doimiy kuchini aniqlashga yordam beradi.
Diqqat nuqtasi 2: Umumiy kutilmagan natijalar va hukumaty biznesining barqarorligi
Kompaniya rasmiy prognozi bo‘yicha +83% o‘sish kutilyapti, konsensus esa +85% atrofida, Morgan Stanley esa +92-94% (kutilganidan 5-6% yuqori, biroq Q2dagi 7,6% dan past). AQSh hukumat biznesi Q2da yiliga 90% o‘sib, 809 million dollarni tashkil etdi, bu chorakda ham barqaror ko‘rsatkichlarni namoyon qilishi kutilmoqda. Agar haqiqiy daromad kompaniya prognozining yuqori chegarasidan ancha yuqori chiqsa yoki 2,27 milliard dollardan oshsa, AI tomonidan rag‘batlantirilgan talablarga dalil bo‘ladi; faqat prognoz o‘rtachasiga mos tushsa, bu ko‘ngilsizlikka olib kelishi mumkin.
Diqqat nuqtasi 3: Yillik prognozni oshirish imkoni va Q4 istiqboli
Hozirda yil bo‘yicha daromad prognozi 8,15-8,158 milliard dollar (taxminan +82%). Q4 natijalari prognozi keyingi eng muhim kuzatuv ko‘rsatkichi bo‘ladi va yillik prognoz yana oshiriladimi-yo‘qmi, to‘g‘ridan to‘g‘ri aniqlaydi. Ba’zi institutlar (masalan, Citi) yillik o‘sish prognozi yana 10 foiz band atrofida oshiriladi, deb kutishmoqda, asosan AQSh biznesi hisobiga. Agar boshqaruv prognozni oshirib, ijobiy manzarani e’lon qilsa, bu yuqori baholashni qo‘llab-quvvatlaydi; ehtiyotkor prognoz ese aksiyalarning narx ko‘rsatkichiga bosim o‘tkazishi mumkin.
Diqqat nuqtasi 4: Foydalilik, xarajatlarni boshqarish va yuqori baholash darajasi
Kompaniya Q3da operatsion xarajatlarning oshishini (mavsumiy ishga olish va mahsulot marketing xarajatlari) aytib o‘tdi; tuzatilgan yalpi foyda marjasi esa bulutli hosting xarajatlari ta’sir qilishi mumkin. Tuzatilgan operatsion foyda marjasi 60% ga yaqin darajada qoladimi va erkin pul oqimini ko‘rish kerak. Oxirgi moliyaviy hisobotdan so‘ng aksiya narxi sezilarli o‘sdi, yuqori baholash (DCF optimistik ssenariysi bo‘yicha maqsad narxi 295 dollar, lekin opsion boʻyicha kutilgan ehtimol faqat 9,3%, pesimistik ssenariy bo‘yicha 81 dollarga tushib ketadi) sharoitida, hatto natijalar yaxshi bo‘lsa ham, bozor reaktsiyasi turlicha bo‘lishi mumkin, aksiyaning qisqa muddatli pasayishi yaxshi kirish nuqtasi deb qaraladi.
3. Xavf va imkoniyatlar birga mavjud
Yuqoriga harakatlantiruvchi omillar:
- AQSh tijorat daromadining o‘sish sur’ati 140% dan sezilarli yuqorida bo‘lsa yoki umumiy daromad 2,27 milliard dollardan oshsa, yuqori o‘sish davom etishini tasdiqlaydi.
- Kutilganidan ancha yuqori natijalar va yillik daromad prognozi yanada baland darajaga ko‘tarilsa, rentabellik ham barqaror bo‘lsa.
- Hukumaty biznes va xalqaro tijorat ko‘rsatkichlari kutilganidan oshsa, AIP platformasi ko‘proq mijozlar tomonidan ijobiy javob olsa.
Pastga tushish xavfi:
- AQSh tijorat o‘sishi 140% dan pastga tushsa yoki umumiy daromad faqat kompaniya prognozi o‘rtachasiga mos tushsa va sezilarli darajada kutilganidan yuqori natijalar bo‘lmasa.
- Yillik prognoz oshirilmasa yoki Q4 istiqboli ehtiyotkorlik bilan bildirilib, xarajatlar oshishi tufayli foyda marjasi pasaysa.
- Yuqori baholash sharoitida, hatto natijalar yaxshi bo‘lsa ham, “faktlarni sotish” orqali foyda olish holati yuzaga kelishi mumkin.
4. Savdo strategiyasi bo‘yicha tavsiyalar
Long (ko‘proq olish) fikri: Agar AQSh tijorat va umumiy daromad konsensusdan ancha yuqori boʻlsa (2,27 milliard dollarga yaqin yoki undan ortiq), ham boshqaruv yillik prognozni oshirib, ijobiy manzarani e’lon qilsa, Palantir’ni AI dasturiy ta'minot yetakchisi sifatida bozorga ishonchni kuchaytiradi va baholashni tiklashga yordam beradi.
Short (sotish) xavfi: Agar asosiy ko‘rsatkichlar faqat kompaniya prognoziga mos tushsa yoki biroz yuqori bo‘lsa, tijorat o‘sishi sekinlashsa yoki prognoz ehtiyotkor bo‘lsa, ayniqsa yuqori baholash va texnologik aksiyalarda o‘zgaruvchanlik sharoitida foyda olish uchun sotish kuzatilishi mumkin.
Asosiy ko‘rsatkichlar:
- Umumiy daromad va yillik o‘sish sur'ati (2,27 milliard dollardan oshgan-oshmaganligi)
- AQSh tijorat daromadining o‘sish sur'ati va kontraktlar tendensiyasi
- Q4 va yillik daromad prognozi oshirilgan yoki yo‘qligi
- Tuzatilgan operatsion foyda marjasi va erkin pul oqimi ko‘rsatkichi
Amaliy tavsiya: Natijalar sezilarli ravishda kutilganidan yuqori va prognoz ijobiy bo‘lsa, qaytishdan so‘ng joylashishga e’tibor berish mumkin; agar ma’lumotlar sust yoki prognoz zaif bo‘lsa, qisqa muddatli tebranish xavfiga e’tibor bering va yuqoridan sotib olishdan saqlaning. Pozitsiyani va stop-loss darajasini shaxsiy xavfga bardoshliligingizga qarab moslashtiring.
Disclaimer: Yuqoridagi ma’lumotlar faqat tanishish uchun, sarmoya uchun tavsiya emas.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin

AQSH fond birjasida yangi aksiyalar tahlili|Iste'mol va sanoat yo'nalishlarida faoliyat yurituvchi, uchta asosiy mantiq AOJE.US rivojlanish rejasini chizadi
Daromad va foyda birga pasayayotgan bir paytda, 奥杰股份 Nasdaq investorlari uchun qaysi o'sish hikoyasini taqdim etib, ularni sotib olishga ko'ndiradi?

AI kapital xarajatlari o'zining eng yuqori nuqtasiga yetdimi? Goldman Sachs: Burilish nuqtasi yaqinda, AI "Super mavzu"dan "Oddiy narrativ"ga aylanyapti
Goldman Sachsning bahosiga ko‘ra, AI kapital xarajatlarining cho‘qqi o‘sish sur’ati yaqinlashmoqda va ushbu mavzu so‘nggi uch yil davom etgan "super quvvatlangan hikoya"dan "oddiy hikoya"ga o‘zgarib, bozor endi uning bahosini bir tomonlama qo‘llab-quvvatlamayapti. Shu bilan birga, S&P 500 va Nasdaq o‘tgan olti oyda deyarli o‘zgarmadi, ushbu moliyaviy hisobot mavsumi "pozitsiyani saqlash uchun yetarli, lekin bozorni yana yuksaltirish uchun yetarli emas."

Kripto narxlari
Ko'proq


