
微软2027财年Q1财报亮点:Azure收入激增48%超预期,资本支出未失控,AI投资回报向好
 2026/10/29 04:34
作者:
核心观点
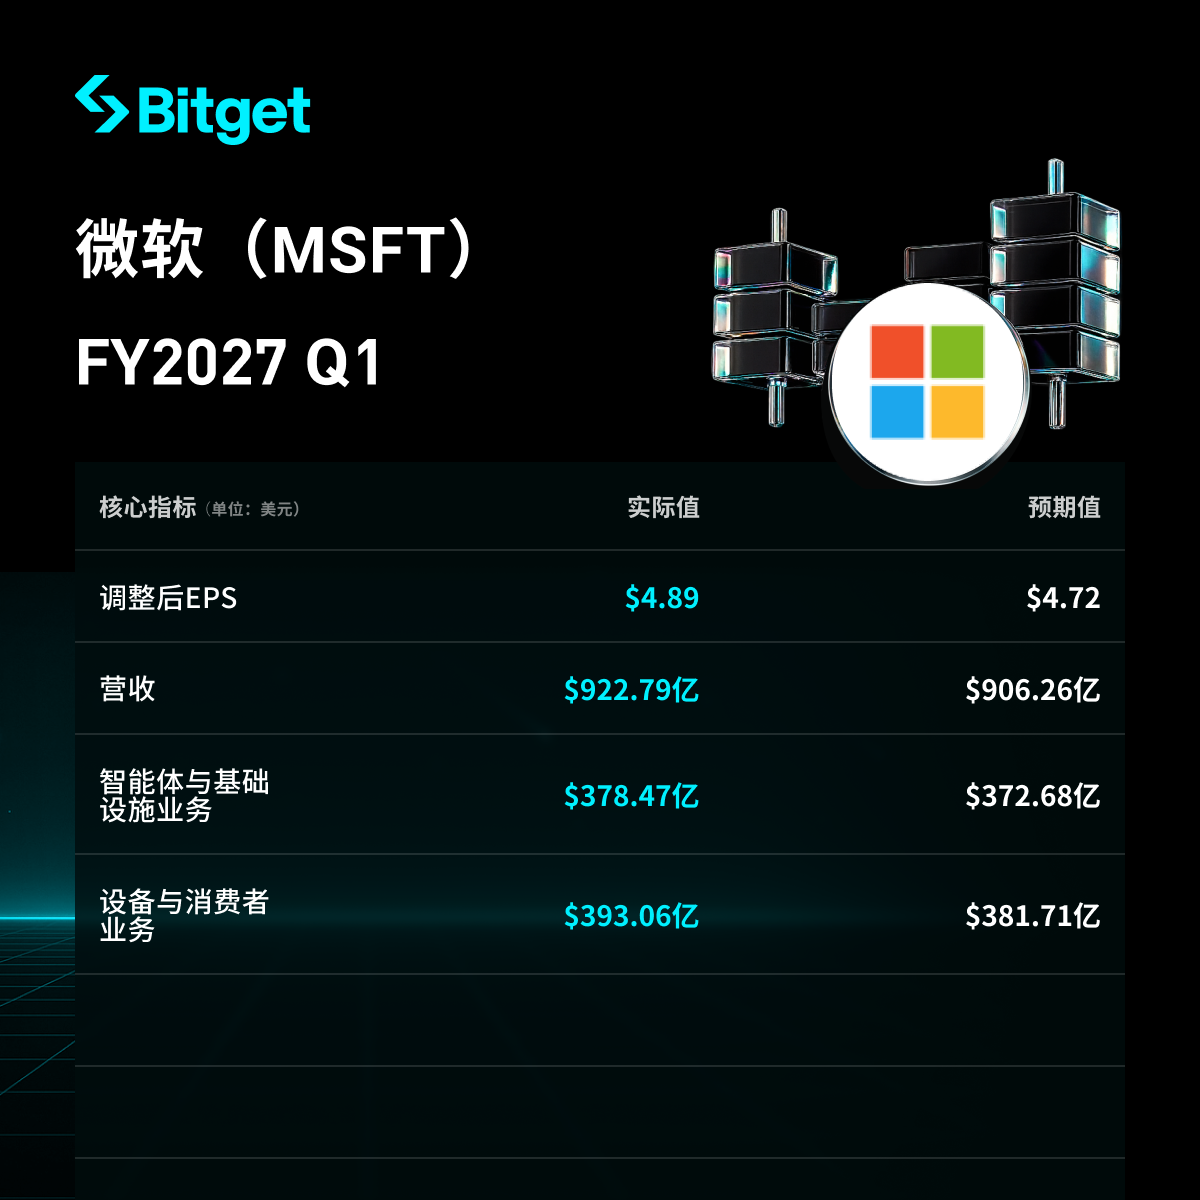
微软2027财年第一财季(截至2026年9月30日)业绩全面超预期。营收同比增长19%至922.79亿美元,运营利润同比增长21%至459.15亿美元,非GAAP调整后每股收益4.89美元同比增长18.4%。Azure云收入同比激增约48%至331.65亿美元,增速较上季加快并显著高于市场预期,成为最大亮点。现金资本开支393.67亿美元虽同比翻倍,但低于分析师预期14.3%,自由现金流同比下降27%至186.33亿美元。盘后股价一度上涨近5.7%,市场解读为AI投入回报率改善、资本支出未“失控”,缓解了“只烧钱不变现”的担忧。
具体拆解
1. 总体营收和利润表现
- 营收:922.79亿美元,同比增长19%(上季增速18%),高于分析师预期906.3亿美元,超出1.8%。
- 运营利润:459.15亿美元,同比增长21%,高于分析师预期439.2亿美元,超出5.4%;运营利润率约49.8%,高于市场预期约48.3%。
- 非GAAP调整后每股收益(EPS):4.89美元,同比增长18.4%,高于预期约3.4%。
- GAAP净利润:366.29亿美元,同比增长32%;非GAAP净利润:364.22亿美元,同比增长18%。GAAP高增速主要受OpenAI投资净收益2.07亿美元(贡献EPS约0.03美元)影响,上年同期为净损失30.86亿美元。
- 毛利润:625.59亿美元。
- 经营现金流:约580亿美元,同比增长约29%。
- 自由现金流:186.33亿美元,同比下降27%(上年同期256.63亿美元),主要受高资本开支影响。
- 现金、现金等价物和短期投资:645.09亿美元。股票回购43.79亿美元,现金分红67.57亿美元,债务偿还48.5亿美元。
2. Azure与云业务表现
- Azure收入:331.65亿美元,同比增长约48%(剔除汇率影响亦约48%),环比增长12.8%;显著高于分析师预期44.7%-45.2%,较上季43%加速。
- Azure收入首次突破300亿美元关口,较市场预期约322亿美元高出约3%。
- 微软云整体收入:639亿美元,同比增长30%(固定汇率31%),高于市场预期616.2亿美元,超出3.7%。
- 上一财年(FY2026)Azure全年收入1019.4亿美元,同比增长40.4%;本季在高基数上继续加速,体现AI需求强劲。
- Microsoft 365商业云收入同比增长17%(固定汇率18%,调整后18%/19%);消费者云收入同比增长17%。
- CFO Amy Hood表示:微软云收入增长加速,且营收、运营利润和EPS均超出预期。需求仍超过供给。
3. 其他业务部门表现
- Agents与Infra分部(新架构,占总收入超八成):收入767.95亿美元,同比增长25%;运营利润405.58亿美元,同比增长约24%。
- Azure:331.65亿美元
- Microsoft 365云:277.78亿美元
- 生产力和服务器授权:84.07亿美元
- 行业解决方案:53.37亿美元
- Frontier和支持服务:21.08亿美元
- Devices and Consumer分部:收入154.84亿美元,同比下降3%;运营利润53.57亿美元,同比小幅增长。
- 搜索和广告收入(不含流量获取成本):同比增长12%
- Xbox内容和服务收入:同比下降2%
- Windows OEM和设备收入:同比下降22%
- Microsoft 365商业席位增长从上一季7%放缓至5%。商业预订同比下降12%(上季同比增长10%)。
4. 资本支出计划
- 本季现金资本开支:393.67亿美元,同比增长103%,低于分析师预期459.3亿美元(低14.3%),亦低于上一季度410亿美元。
- 物业和设备净额从6月底3130.76亿美元升至9月底3468.44亿美元;经营租赁使用权资产从241.77亿美元升至301.78亿美元。
- 2026年全年资本支出指引:约1700亿美元,略低于此前市场预期,显示投入节奏可控。
- 费用结构:研发费用90.47亿美元,同比增长约11%;销售和营销费用57.16亿美元,几乎持平;一般及行政费用18.81亿美元,小幅增长。
项目 本季实际 市场预期/比较
| 现金资本开支 | 393.67亿美元(+103% YoY) | 预期459.3亿美元,低14.3% |
| 自由现金流 | 186.33亿美元(-27% YoY) | 上年同期256.63亿美元 |
| 2026全年指引 | 约1700亿美元 | 略低于此前预期 |
5. 下一季度指引
- 第二财季Azure收入预计增长49%-50%(固定汇率),增速进一步加快,高于本季48%。
- 公司整体对云业务增长保持乐观,强调需求仍超过供给,AI相关订单持续强劲。
- 商业剩余履约义务(RPO):6770亿美元,同比增长73%,低于分析师预期7056亿美元(低约4%),环比几乎无增长(上季6780亿美元)。
6. 市场背景与投资者担忧
- 核心矛盾:AI资本开支高企是否能转化为可持续高增长与利润改善。本季Azure加速增长 + 资本开支低于预期 + 利润率接近50%,被市场解读为“结束了AI支出争论”。
- 投资者担忧点:自由现金流下滑27%、商业预订转负(-12%)、RPO环比停滞、席位增长放缓至5%,显示部分订单转化节奏放缓。
- 股价反应:财报公布后盘后一度上涨近5.7%-6%,反映市场对AI回报向好的积极解读。World Trade Securities CIO Nicholas Mugalli评论:微软在同一季度实现更快增长、更高利润和低于预期的资本支出。
- OpenAI投资:本季净收益2.07亿美元(EPS贡献+0.03美元),较上年同期大幅亏损显著改善,进一步支持AI生态正向贡献。
免责声明
本文内容仅作为参考,不作为任何投资建议。数据基于公开财报与媒体报道整理,请以公司官方披露为准。
0
0
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你已了解市场,是时候开始交易了!
Bitget支持一站式交易加密货币、股票和黄金等。
立即交易!
你也可能喜欢
礼来Q3财报前瞻:两大爆款减肥药还能继续推高股价吗?
•2026/10/29 06:41
亚马逊(AMZN) Q3财报前瞻:AWS加速与Anthropic关系成焦点
•2026/10/29 06:18
新美联储通讯社:沃什暗示「高利率压制 AI 热潮」,加息路径面临双向难题
行业观察•2026/10/29 05:09
Strategy 面临 MSCI 指数剔除风险:11 月 11 日之前你需要关注什么
TechFlow深潮•2026/10/29 04:42
加密货币价格
更多
Bitcoin
BTC
$79,778.09
-1.28%

Ethereum
ETH
$2,306.15
-1.90%

Tether USDt
USDT
$0.9987
+0.03%

BNB
BNB
$751.6
+1.04%

XRP
XRP
$1.29
-2.57%

USDC
USDC
$0.9998
+0.01%

Solana
SOL
$99.74
-2.10%

TRON
TRX
$0.3311
+0.06%

Zcash
ZEC
$1,236.72
-5.18%

Hyperliquid
HYPE
$78.73
-3.05%
交易热门币种
新用户可获得价值 6200 USDT 的迎新大礼包
立即交易
立即成为交易者?新用户可获得价值 6200 USDT 的迎新大礼包
立即注册