
亚马逊Q3:AWS创五年最快增速,利润率历史新高,但现金流与AI支出成最大隐忧,盘后大跌7%+!
 2026/10/30 02:53
作者:
🔥 美股热点雷达已上线! 3 大美股主线 + 6 只精选个股 + 7 大事件日历,本周美股机会在哪? 点击链接一图看完 22 个交易方向→
核心观点
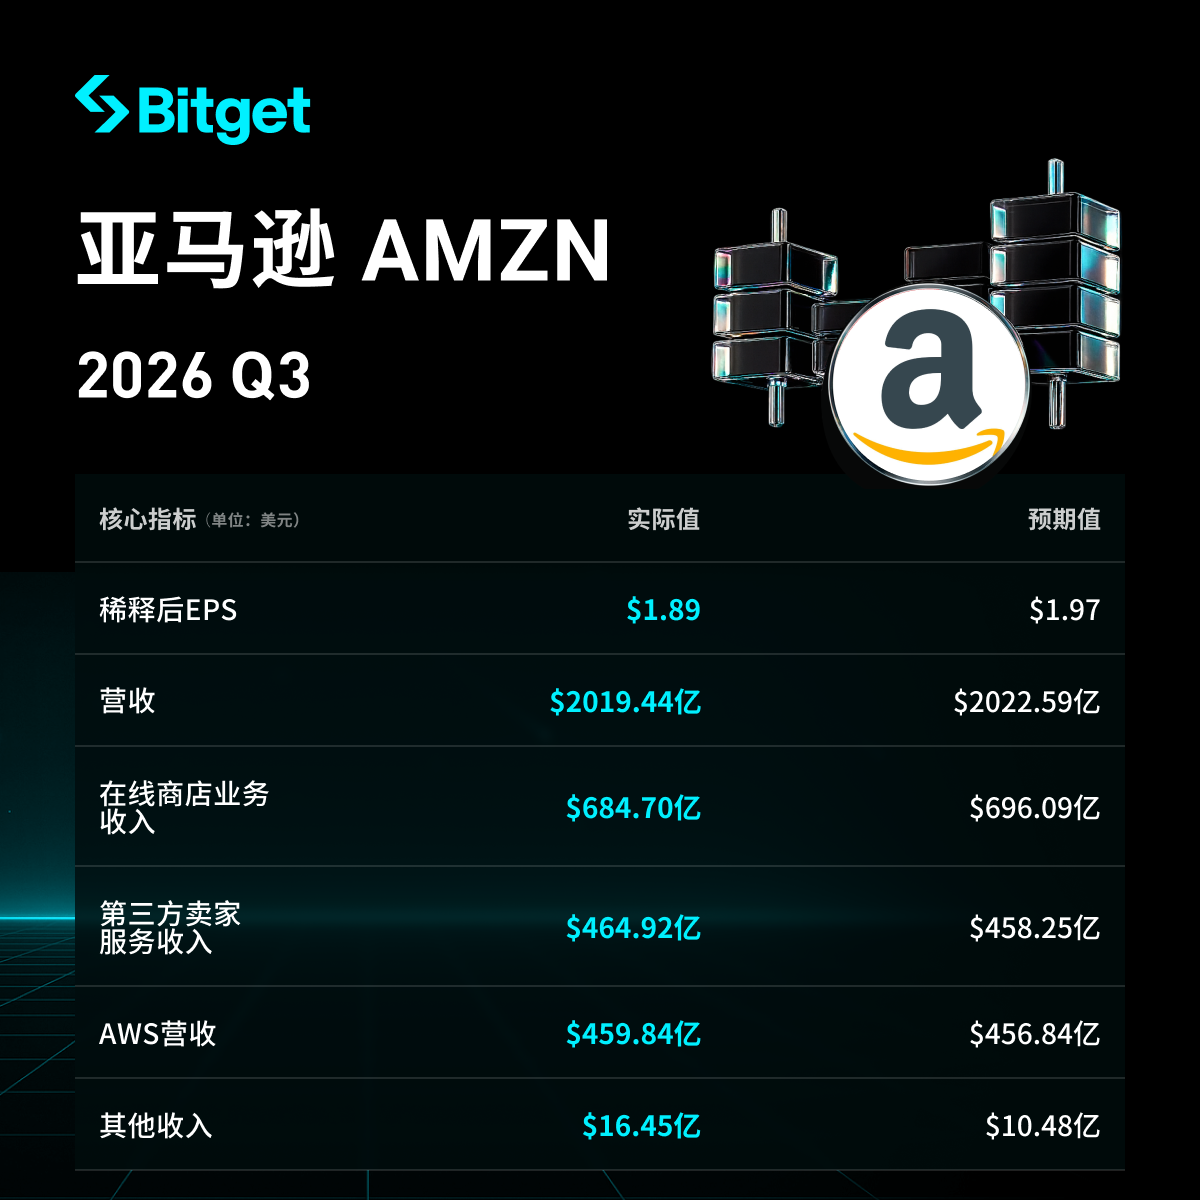
亚马逊2026年第三季度(截至9月30日)净销售额2019.4亿美元,同比增长12%(剔除汇率为13%),略低于分析师预期;稀释EPS 1.89美元,同比下降约3.1%,低于预期1.96美元。经营利润280.8亿美元,同比增长约61.5%,经营利润率13.9%创公司历史新高。AWS净销售额459.8亿美元,同比增长39.3%,为近五年最快单季增速,年化运转率达1840亿美元,贡献约63%整体经营利润。
然而,线上销售仅增2%(2023年初以来最低),广告收入低于预期,资本支出772.6亿美元远超预期,过去12个月自由现金流为负423.6亿美元(连续第二季负值,去年同期为正)。股价盘后一度跌超10%,最终收跌超4%(常规交易时段已跌约4.25%),投资者担忧AI投入回报周期与现金流压力。
具体拆解
- 总体营收和利润表现
- 净销售额:2019.4亿美元(精确201.944亿美元),同比+12%(去年同期1801.7亿美元),剔除汇率不利影响(约9亿美元)为+13%;若剔除Prime Day时点变化(今年多数大市场提前至Q2,去年全在Q3),增速约高出400个基点。略低于分析师预期约2022.6-2023.1亿美元。
- 稀释后EPS:1.89美元,同比下降约3.1%(去年同期1.95美元),低于预期1.96美元。净利润206.9亿美元,低于去年同期211.9亿美元(去年含约95亿美元Anthropic投资税前收益)。
- 经营利润:280.8亿美元,同比+61.5%(去年同期约174.2亿美元),经营利润率13.9%,创公司历史新高;高于市场预期逾7%。
- 经营现金流(过去12个月):1683亿美元,同比+29%。
- 自由现金流(过去12个月):负423.6亿美元(精确-424亿美元),为Q2负76亿美元的约5.6倍,去年同期为正147.9亿美元;连续第二季为负。
- 驱动因素:利润改善得益于履约、销售营销及管理费用效率提升;Prime Day时点变化压制同比增速;净利润受去年非经营性收益高基数影响。
- AWS业务表现
- 净销售额:459.8亿美元,同比+39.3%(去年同期330.1亿美元),高于分析师预期约454亿美元,创近五年最高单季增速(较Q2的37%进一步加快)。季末年化收入运转率达1840亿美元,环比Q2增长约8.9%。
- 经营利润:177.7亿美元,同比+55%,经营利润率38.7%(高于去年同期34.6%)。AWS占总净销售额约23%(去年18%),贡献整体经营利润约63%。
- 关键驱动:AI相关需求强劲,Amazon Bedrock支出同比增长近7倍(财富500强),token量增长近17倍;Bedrock AgentCore部署智能体数量超前三季度总和两倍。与Meta、英伟达、OpenAI、Salesforce、甲骨文、高通、Verizon等签署新协议。CEO Andy Jassy预计2027年和2028年AWS收入增速均超40%,未来5-10年可能成为万亿美元收入业务(公司或拥有两个此类业务)。
- 其他业务部门表现
- 北美业务:净销售额1128.5亿美元,同比+6%(略低于预期约1133.9亿美元);经营利润87.2亿美元,同比+82%,经营利润率7.7%(去年4.5%)。
- 国际业务:净销售额431.1亿美元,同比+5%(剔除汇率+8%);经营利润15.8亿美元(高于去年12亿美元),经营利润率3.7%(去年2.9%)。
- 线上零售细分:
- 在线商店收入:684.7亿美元,同比仅+2%(2023年初以来最低单季增速),贡献总净销售额约三分之一。
- 第三方卖家服务收入:464.9亿美元,同比+9%。
- 实体店收入:57.1亿美元,同比+2%。
- 全球付费商品数量增长12%,运输成本增长11%。Prime会员收货速度创历史同期最快,超15亿件商品当日或次日送达。
- 广告收入:196.4亿美元,同比+11%(剔除汇率+12%),低于分析师预期约208.7亿美元(低约6%);增速较此前20%以上放缓,受Prime Day时点等因素影响。预计Q4增速回升至高十位数区间。
- 订阅服务收入:140.1亿美元,同比+11%,高于市场预期136.9亿美元。
- 利润端效率提升支撑零售部门利润率改善,但短期线上增长乏力。
- 资本支出与现金流
- Q3购置物业和设备:772.6亿美元,约为去年同期的2.2倍(去年约351亿美元),较市场预期574.7-587亿美元高逾30%以上。过去12个月净额2106.6亿美元,同比+82%。增长主要反映AI相关投资。
- 全年2026年现金资本支出指引维持约2200亿美元不变;管理层预期2027年支出将“有意义地更高”,且有清晰回报路径。
- 自由现金流恶化主要因CapEx大幅增加(过去12个月同比增加约948亿美元净PPE购置)。
- 资产负债表:现金及现金等价物557.8亿美元(低于去年底868.1亿美元);长期债务1731.3亿美元(高于去年底656.5亿美元)。Q3新增长期债务融资约481亿美元,前三季度约1151亿美元。
- 公司未释放AI支出放缓信号,强调投资将带来更大长期收入与自由现金流。
- 2026年Q4业绩指引
- 净销售额:2400亿至2470亿美元,同比增长12%至16%(含约60个基点汇率不利影响),中值2435亿美元,略低于分析师预期约2445.2亿美元。
- 经营利润:285亿至335亿美元,中值310亿美元,低于市场预期约331亿美元(上限略高于共识,下限低于预期)。去年同期经营利润约250亿美元。
- 广告收入预计同比增长高十位数。
- 市场背景与投资者担忧
- 财报呈现明显两面性:AWS高速增长(近五年最快)与经营利润率历史新高,但电商增长乏力(三年半最低)、营收/EPS低于预期、AI资本支出高企(超预期30%+)、自由现金流大幅转负。
- 核心矛盾:AI基础设施投资回报周期与短期现金流压力。投资者担忧高CapEx持续侵蚀自由现金流,且公司未给出支出放缓信号;Q4指引中值低于预期,显示线上业务短期难快速回暖。
- 市场反应:盘后一度跌超10%,最终相关报道显示收跌超4%(常规交易已跌约4.25%至243.79美元,盘后进一步下跌约6-7%)。与Meta、谷歌等科技巨头AI支出担忧共振,科技股集体承压。
- 公司立场:强调AWS策略有效、投资加速回报,零售市场份额与利润率持续改善,长期看好双万亿美元业务潜力。
免责声明:本文内容仅作为参考,不作为任何投资建议。
0
0
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你已了解市场,是时候开始交易了!
Bitget支持一站式交易加密货币、股票和黄金等。
立即交易!
你也可能喜欢
拥挤、困惑、踏空:全球市场出现多重极端信号
Chaincatcher•2026/10/29 13:00

闪迪(SNDK)Q1财报前瞻:350%高增长下,AI存储利润率能否守住高位
•2026/10/29 08:29
加密货币价格
更多
Bitcoin
BTC
$78,327.37
-2.39%

Ethereum
ETH
$2,241.44
-3.61%

Tether USDt
USDT
$0.9977
-0.09%

BNB
BNB
$715.75
-5.01%

XRP
XRP
$1.25
-3.40%

USDC
USDC
$0.9996
-0.00%

Solana
SOL
$97.46
-2.80%

TRON
TRX
$0.3414
+3.12%

Hyperliquid
HYPE
$92.32
+16.73%

Zcash
ZEC
$1,272.45
+1.91%
交易热门币种
新用户可获得价值 6200 USDT 的迎新大礼包
立即交易
立即成为交易者?新用户可获得价值 6200 USDT 的迎新大礼包
立即注册