
市場更新產業熱點股票黃金/指數行情解讀
FOMC 紀錄偏鷹:12 月升息 50 基點仍屬條件情境,聚焦美元利差、黃金實質利率與科技股估值
中級
2026-11-19 | 10m
一、本週市場摘要
本週素材焦點由就業與通膨數據,轉向聯準會(Fed)對後續政策的反應。所提供報道指出,10 月 FOMC 雖維持利率不變,但「幾乎所有」與會者認為,若通膨與勞動市場依基準預測發展,未來數月進一步升息可能仍屬適當。
其中,兩名與會者提出,若後續通膨數據不利,下次會議可能需要考慮升息超過 25 個基點。這使較大幅度緊縮成為值得追蹤的風險,但不能據此認定 12 月升息 50 個基點已成主要情境,更不代表 FOMC 已形成決議。
對 CFD 市場而言,美元能否獲得支持,取決於美國相對其他經濟體的利率路徑;黃金須同時觀察實質殖利率與避險需求;美股則面臨估值、融資成本及 AI 投資回報的交叉檢驗。
交易重點不是單看措辭是否偏鷹,而是這些訊息相較既有市場定價,究竟增加了多少新的緊縮預期。
二、本週市場主題
1. 暫停不等於轉向,但政策方向不等於下次決議
| 項目 | 素材所述內容 | 解讀重點 |
| 10 月會議決策 | 10 月 27–28 日維持目標利率於 3.75%–4.00% | 暫停可代表等待資訊,不必然代表緊縮結束 |
| 不同立場 | Lisa Cook 與 Beth Hammack 主張升息 25 個基點 | 個別立場不等於委員會共識 |
| 後續政策方向 | 「幾乎所有」與會者認為,符合基準預測時可能仍宜升息 | 屬附帶條件的政策判斷 |
| 較大幅度升息 | 兩名與會者提出,通膨不利時或需升息超過 25 個基點 | 不能直接解讀為支持 12 月升息 50 個基點的多數票 |
會議紀錄反映的是開會當時的討論,不一定等同官員在紀錄公布時的最新判斷。其後發布的數據,也可能改變政策路徑。
此外,「與會者」包含當年沒有投票權的地區聯準銀行總裁,不能直接將人數轉換成下一次會議的表決結果。對進一步緊縮方向存在廣泛認同,也不代表對時間與幅度已有共識。
可關注標的:DXY、US02Y、US10Y、EURUSD、USDJPY
2. 12 月升息 50 基點:看數據條件,也看市場已反映多少
素材未提供可核實的最新利率期貨機率,因此不宜沿用上週的機率數字,或自行判定較大幅度升息已成主流預期。
後續可聚焦四項驗證:
-
核心 CPI 與核心 PCE:通膨壓力是否持續,或擴散至更多類別。
-
就業與薪資:勞動需求與薪資增長是否延續,而非只看單一月份新增就業。
-
通膨預期:家庭、企業調查及市場指標是否同步走高;市場指標亦可能受流動性與風險溢酬影響。
-
利率期貨:較大升息幅度的定價是否上升,以及短端殖利率是否同步確認。
「更久維持高利率」、「升息 25 個基點」與「升息 50 個基點」是不同路徑,不能混為一談。
即使最終政策偏鷹,若事前已充分反映,決議後也可能出現獲利回吐。反之,即使只升息 25 個基點,若此前市場押注不變,仍可能形成緊縮意外。
可關注標的:DXY、US02Y、XAUUSD、NAS100
3. 美元看相對利差,黃金看實質利率與避險需求
美元:政策偏鷹不保證單邊續強
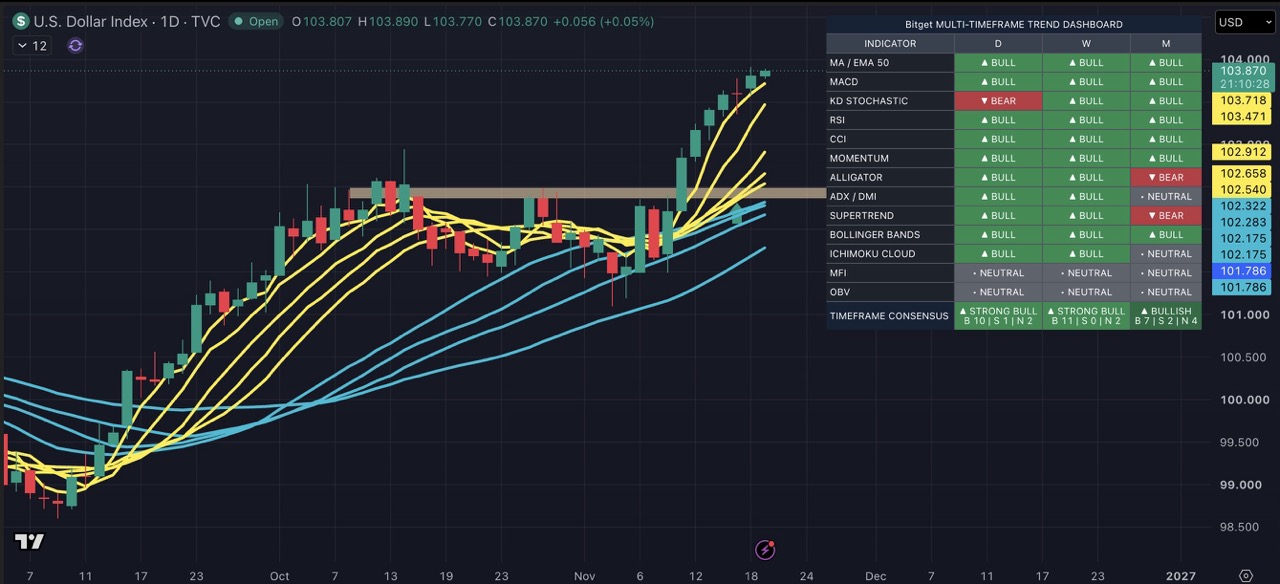
若美國利率預期相對其他主要經濟體上升,美元通常較容易獲得支持。但若其他央行同步轉鷹,或美國成長預期轉弱,美元的利差優勢未必擴大。
-
EURUSD/GBPUSD:觀察歐美、英美政策路徑及成長差異。
-
USDJPY:除美日利差外,仍須留意日本央行訊號、匯率干預及套息平倉風險。
-
DXY:若政策訊息偏鷹,美元卻未延續上漲,需檢查預期是否已反映,而非直接認定趨勢反轉。
黃金:名目殖利率上升,不等於實質殖利率必然上升
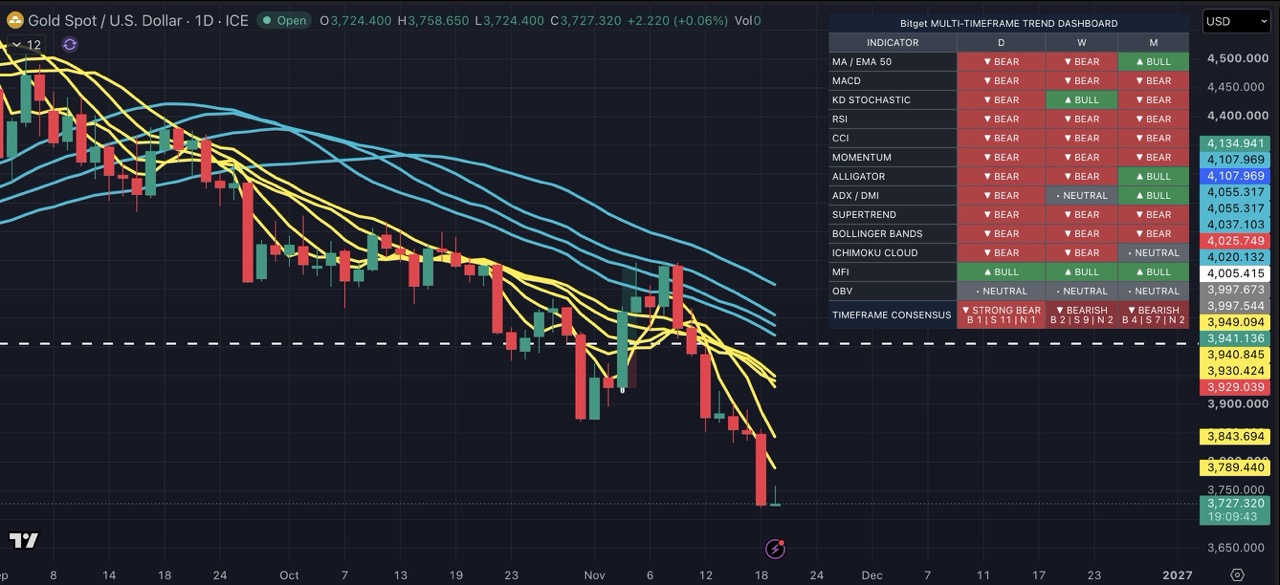
黃金不提供利息,較高實質利率通常增加持有成本;美元走強亦往往形成壓力。但名目殖利率與通膨預期可能同時變動,不能只憑美債殖利率方向判斷金價。
若緊縮預期引發金融市場壓力,避險需求可能抵銷部分利空,美元與黃金也可能同漲。
本週素材沒有最新金價與圖表數據,不宜直接沿用上週 4,100 美元及 4,140–4,210 美元等區域作為本週有效支撐與壓力。應依最新波段高低點、事件前區間與日線收盤重新確認。
可關注標的:DXY、EURUSD、GBPUSD、USDJPY、XAUUSD;輔助觀察實質殖利率
4. AI 投資熱潮:成長動能與成本、融資風險並存
素材指出,官員關注 AI 相關需求對通膨與金融穩定的影響,但 AI 對物價的作用並非單向。
| 面向 | 可能影響 | 觀察重點 |
| 短期投資需求 | 資料中心、晶片、電力與建設需求增加,可能推高部分成本 | 設備供應、電力限制、建設成本 |
| 中長期生產力 | 若應用有效,可能降低單位成本 | 效率改善能否轉化為利潤與現金流 |
| 融資結構 | 高利率可能放大債務與承諾支出的負擔 | 負債、到期分布、租賃及其他付款承諾 |
| 投資回報 | 變現速度若落後支出,估值可能受壓 | 資本支出、自由現金流、財報指引 |
對科技股而言,AI 支出增加既可能支撐供應商營收,也可能壓縮投資企業的自由現金流,不能將整條產業鏈視為同一方向的交易。
-
NAS100:對實質利率、科技估值與 AI 投資回報較敏感。
-
US500:觀察獲利是否擴散至科技以外板塊,以及市場廣度。
-
US30:追蹤工業、金融與內需企業能否消化融資及投入成本。
可關注標的:NAS100、US500、US30、US10Y
三、主要 CFD 資產交易邏輯
| 標的 | 可能的支撐因素 | 主要風險/確認指標 |
| DXY | 美國相對利差擴大、政策定價轉鷹 | 利多已反映;觀察短端殖利率與海外政策路徑 |
| EURUSD/GBPUSD | 美元預期降溫、當地政策相對偏緊 | 美國利率優勢擴大、當地成長轉弱 |
| USDJPY | 美日利差擴大、套息需求 | 日本央行轉鷹、干預及去槓桿 |
| XAUUSD | 實質利率下降、美元轉弱、避險需求 | 實質利率走高;技術區域須以最新行情重建 |
| NAS100 | 科技獲利穩健、AI 變現改善、利率壓力緩和 | 估值收縮、資本支出過高、現金流壓力 |
| US500/US30 | 經濟韌性、獲利擴散 | 融資成本、利潤率與市場廣度轉弱 |
四、後續一週關注重點
-
核對官方紀錄與最新發言:區分會議當時的觀點、紀錄公布後的評論,以及正式政策決定。
-
依官方日程追蹤數據:確認通膨、就業與消費數據的發布日期,不將所有關注指標都視為下週必然公布。
-
記錄政策定價變化:使用 FedWatch 或利率期貨時,標示會議日期、擷取時間與目標利率區間,避免跨時點直接比較或相加。
-
檢查跨資產確認:美元與短端殖利率同升,較符合緊縮交易;黃金與美元同升,則須檢查避險因素。
-
驗證科技股基本面:關注 AI 資本支出、自由現金流及融資安排,不只追蹤營收增速。
-
留意假期交易安排:下一週涉及美國感恩節假期,須核對平台休市、提早收盤及報價時段;流動性下降可能放大點差與滑價。
部位管理上,做多美元、做空黃金與做空科技股,可能集中押注同一項「緊縮超預期」風險,不能僅因交易不同商品就視為充分分散。
數據公布前後亦須預留保證金緩衝,評估隔夜融資費與跳空風險;一般停損單不保證以指定價格成交。
五、本週總結
本週素材的核心訊息是:暫停升息不必然代表政策轉向,但兩名與會者的條件式討論,也不足以證明 12 月將升息 50 個基點。
短線可建立三種情境:
| 情境 | 可能的跨資產反應 | 主要驗證 |
| 通膨偏熱,緊縮定價進一步上升 | 美元可能受惠;若實質利率同步上升,黃金與高估值科技股可能承壓 | 利率期貨、US02Y、實質殖利率 |
| 數據未再惡化,較大升息風險降溫 | 美元利差支持可能減弱,黃金與股指可能獲得喘息 | 政策定價是否回落、獲利是否穩健 |
| 緊縮疑慮演變為成長或金融壓力 | 股市可能承壓;美債、美元與黃金可能受避險需求支持 | 信用利差、流動性與市場廣度 |
上述反應並非固定規則,仍取決於消息是否超出預期,以及資金部位是否擁擠。
💡 比「Fed 加多少」更重要的是「市場原本預期多少」。先確認數據、政策定價與價格反應,再以可承受損失控制槓桿與相關部位。
Bitget 提供的所有交易教學僅供教育用途,不應視為金融建議。所分享的策略與範例僅供參考,未必反映實際市場狀況。CFD
交易涉及重大風險,包括可能造成資金損失。過往績效並不保證未來結果。請務必進行充分研究,並了解所涉及的風險。Bitget 不對使用者所作出的任何交易決策負責。


推薦閱讀
 NVIDIA Q3 財報優於預期,但市場尚未反映後黃仁勳時代的影響2026-11-19 | 5m
 輝達財報優於預期,標普500卻照跌。這才是真正的警訊。2026-11-19 | 5m
 第 4 期|第一次交易選擇權怎麼操作?2026-11-19 | 5m
新用戶最高可獲得 6,200 USDT 和西甲精美週邊!
立即領取