
美國貸款機構Rate推出認可加密貨幣持有的房貸方案

美國房貸機構Rate已推出一項全國性計劃,允許合格借款人使用經過驗證的加密貨幣持有量來協助達到貸款審核要求,無需將其資產變現,這標誌著數位資產正式邁向傳統房屋融資整合的重要一步。
這項名為RateFi的產品,運作於該貸款機構現有的非合格房貸框架內,允許借款人將經過驗證的加密資產計入合格儲備,並在某些情況下,計為收入來源。
Rate的企業產品執行副總裁兼負責人Kate Amor向Cointelegraph表示,為了審核目的,RateFi會根據專有估值框架評估數位資產持有情況,該框架會考慮市場價格、流動性及資產特有的波動性。這種方法讓特定加密資產能計入借款人資格,而無需變現,同時仍遵循傳統房貸風險標準。
然而,任何用於首付或成交費用的數位資產仍必須兌換為現金。
據該公司表示,超過10%的美國人持有數位資產,但大多數傳統房貸計劃在加密貨幣未先變現的情況下,並不承認其為合格擔保品,這時這項新計劃應運而生。
資產變現或出售通常會觸發應稅事件或帶來其他稅務影響,使得借款人僅能採用質押資產貸款結構。
Amor表示,RateFi設計上僅支持一批經過嚴選、具高流動性的大型加密貨幣與主要美元穩定幣,但她未具體說明支持哪些資產。
合格的加密資產必須存放於經批准的託管機構或中心化交易所,借款人也需提供資產所有權及持有時長證明,通常以每月對帳單形式呈現。
Amor向Cointelegraph表示,住房負擔壓力是推動人們對加密貨幣房屋融資方案興趣的主要因素。她說:
年輕世代正在進入購屋高峰期,卻面臨傳統購屋途徑愈發遙不可及的困境,而他們同時也是數位資產經濟最活躍的參與者。
她補充道,該計劃「重點在於認識當今財富累積的實際方式,並據此現代化地開放購屋機會,而非單純推廣加密貨幣本身。對許多年輕美國人來說,加密貨幣是其理財規劃的基石。」
Rate表示,該計劃應用標準的反洗錢(AML)及了解你的客戶(KYC)驗證,並可透過其現有數位房貸平台獲取。
相關閱讀:
加密財富遇上美國住房負擔危機
住房負擔能力仍是美國的一大經濟難題,尤其對年輕一代而言,近月來更受到川普政府及立法者的高度關注。
在未有相關立法將加密貨幣抵押貸款推向更廣泛美國市場前,政策制定者已開始探索如何在住房金融框架中納入數位資產。
2025年6月,聯邦住房金融署(Federal Housing Finance Agency)署長William J. Pulte指示政府支持的房貸購買機構Fannie Mae和Freddie Mac起草將加密貨幣視為單戶房貸風險評估儲備資產的方案。
7月,參議員Cynthia Lummis提出《21世紀房貸法案》(21st Century Mortgage Act),以將該指示入法。
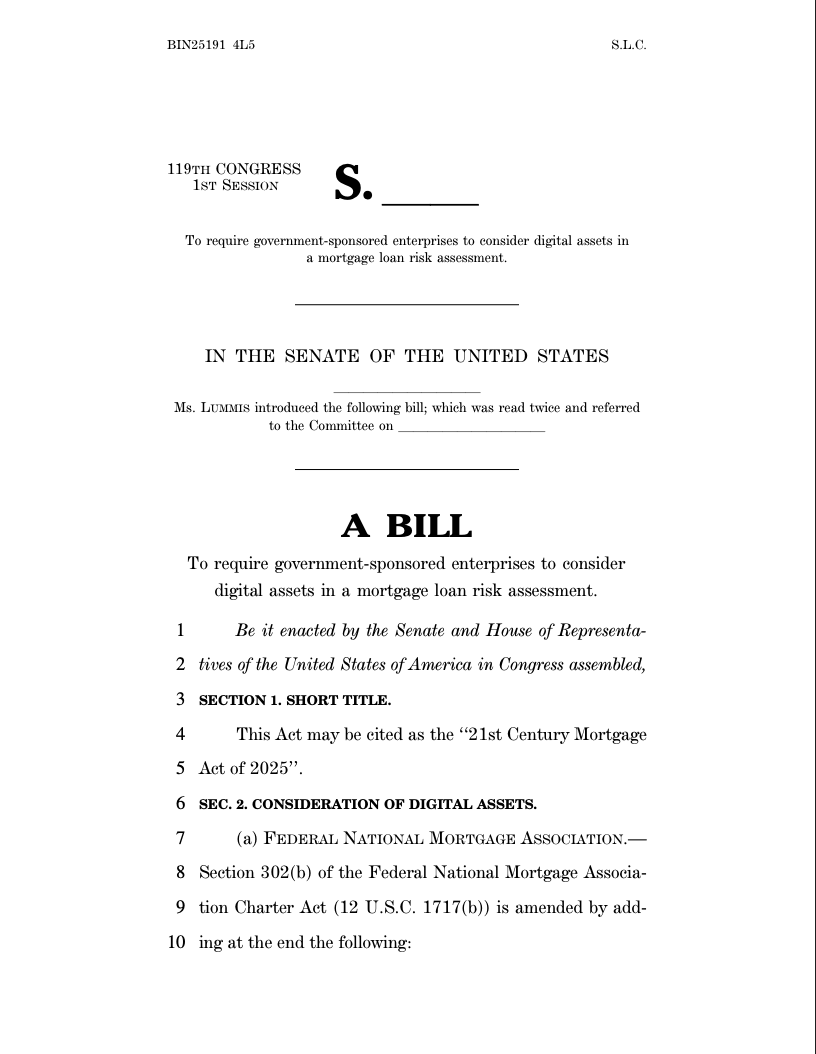 《21世紀房貸法案》。來源: 參議員Cynthia Lummis
以加密貨幣作為抵押的房地產融資利基市場已然存在。Nexo等貸款機構可接受超過40種數位資產作為擔保放款,而Ledn則提供Bitcoin抵押房貸產品,允許借款人將Bitcoin(BTC)作為抵押品。
OKX Insights於1月發布的一項針對1000名美國人的調查顯示,世代間對數位資產態度存在明顯分歧,年輕受訪者更傾向認為加密貨幣具公信力且將成為金融未來的核心。
雜誌:
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
日本又要出手?日本央行被曝匯率摸底,日圓收窄跌幅
日媒稱日本央行向市場參與者詢問匯率水平後,此前曾下跌超過1%的日圓兌美元盤中跌幅收窄一半。日本央行周五當天加息未能提振匯率,兩名決策者投反對票令市場懷疑後續加息路徑。
摩根大通:定制晶片2027年出貨占比將超過GPU,博通TPU「供應鏈隱身」不代表訂單存疑
摩根大通預計,2027年ASIC/XPU出貨占比將達54%,超過GPU,客製化晶片成為AI算力重要增量。博通與Google五年TPU協議涵蓋2026至2031年,雖然供應鏈資訊不透明,但並不代表訂單有疑慮,收入可見度依然強勁。同時期晶圓設備與儲存需求同步增強,支撐半導體週期延續。
美股9月跌勢還沒結束?Citadel策略師警告:月底前仍有下行壓力,10月或迎來轉機
Citadel Securities策略師Rubner表示,美股週五「三巫日」有7萬億美元期權到期,量化策略仍有拋售空間,股票回購靜默期加上養老金季末再平衡,月底前空頭力量仍占上風。然而,AI交易過度熱情已大幅消退,第四季度的季節性順風、財報季催化以及回購重啟等多重因素疊加,對第四季度行情持樂觀看法。
黃金卡在4400關口下方:美聯儲加息落地後,誰在給折現率重新定價
加密貨幣價格
更多


