
Meta(META)Q3財報前瞻:AI鉅額開支下的變現與現金流大考
 2026/10/20 03:39
1. 投資重點速覽
Meta Platforms(META.US)將於2026年10月21日美股盤後發佈2026財年第三季度業績。公司此前指引營收區間為610億-640億美元(同比約+19%至+25%);華爾街共識預期營收約633億-639億美元(同比約+23%至+25%),調整後每股收益約5.9-6.85美元。
本次財報的核心不在營收能否達標(預期落在指引區間內),而在於高額AI資本支出能否被證明正在轉化為可持續增長,以及自由現金流是否大幅轉負。市場同時關注廣告業務在AI工具驅動下的韌性、Muse AI 進展,以及全年資本支出指引是否維持不變。
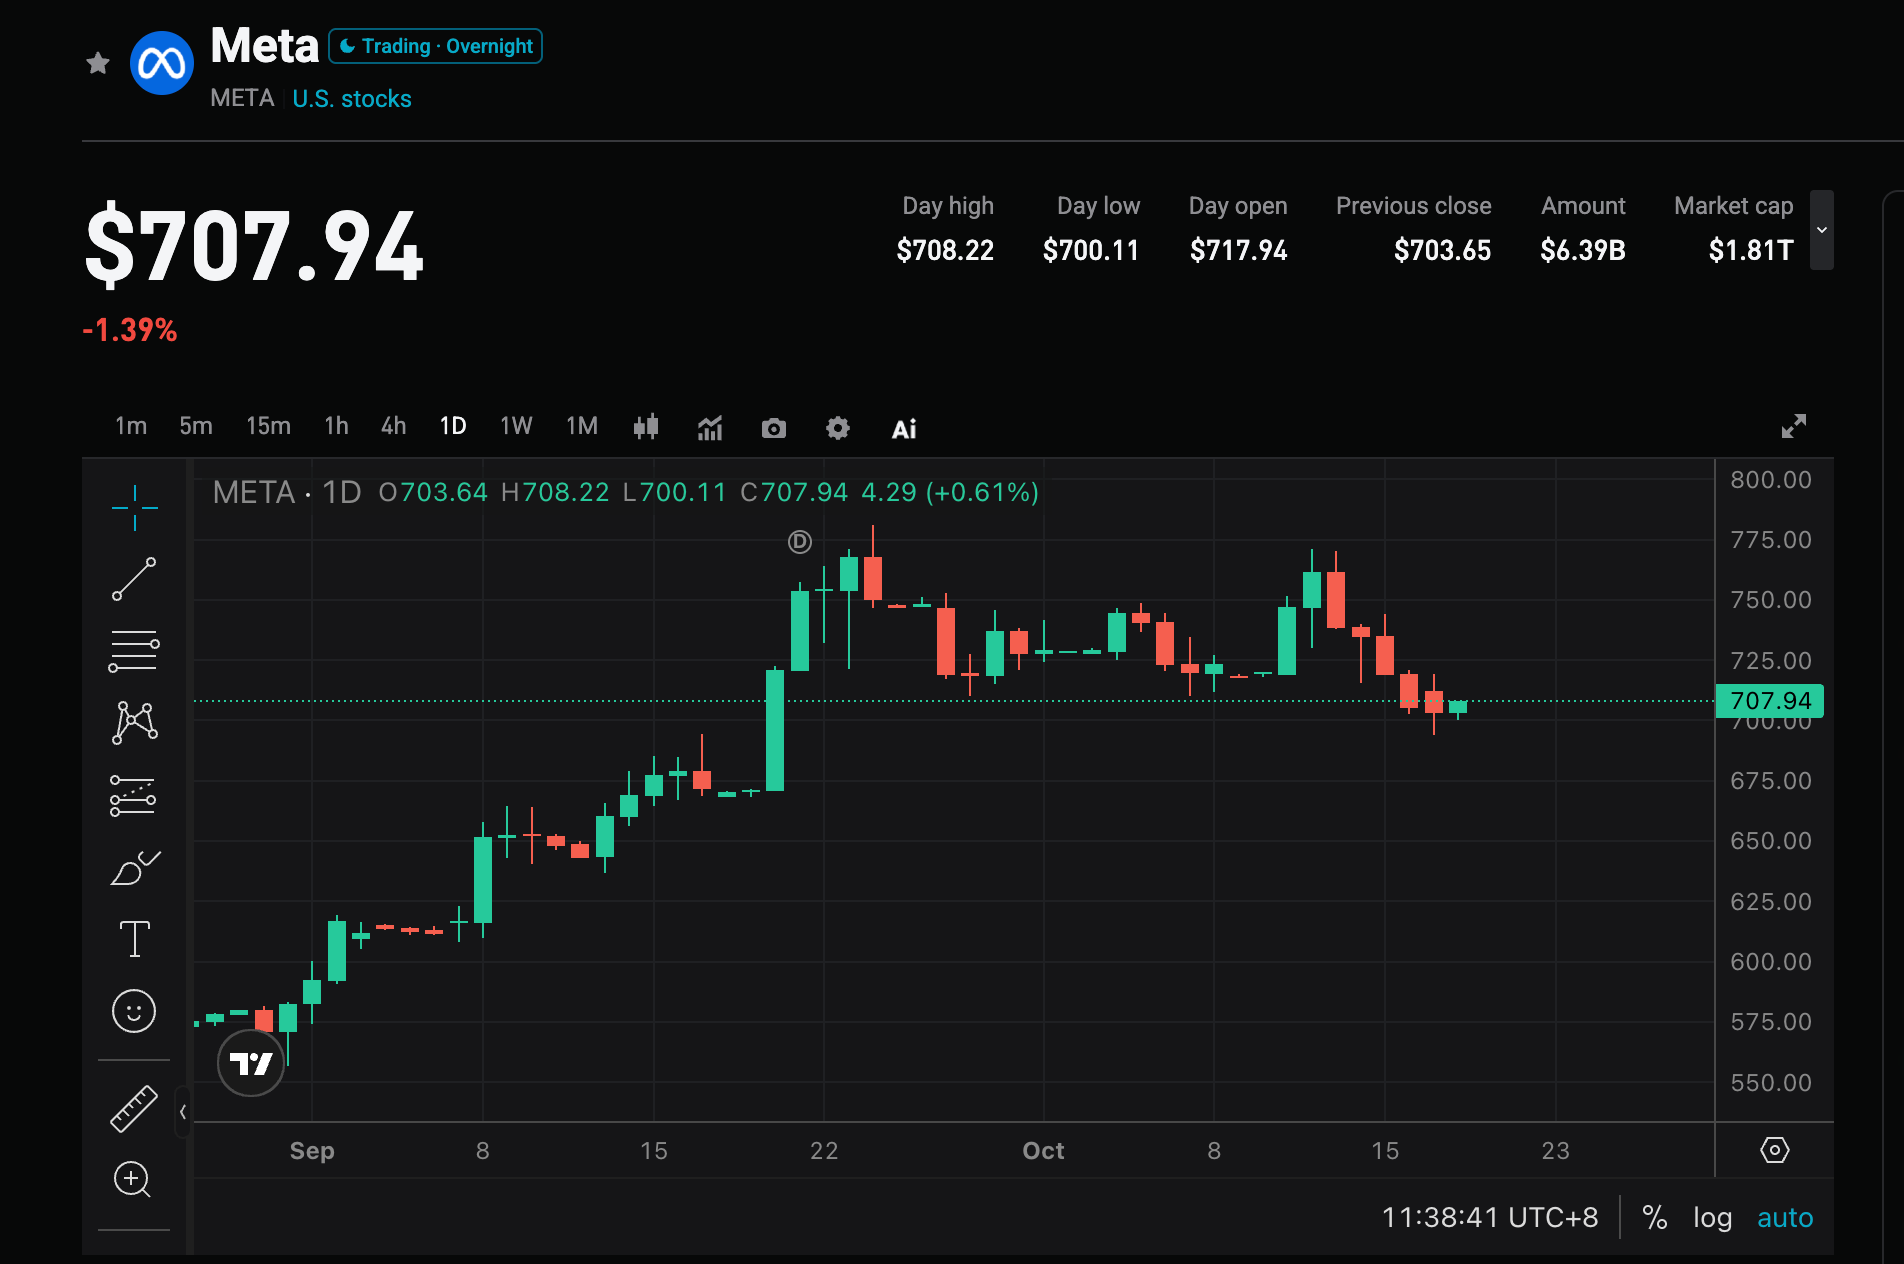
2. 四大關注焦點
焦點1:營收能否落在指引上半區並維持高增速
公司指引中值對應約22%成長,較Q2的28%有所放緩。共識預期營收接近633億美元以上,若達到或接近指引上沿,將驗證廣告需求韌性;若僅貼近下沿,則可能引發對增速放緩的憂慮。廣告展示量與每條廣告價格的變化仍是關鍵驅動因素。
焦點2:AI資本開支回報與自由現金流壓力
Q3資本開支預期約410億美元,自由現金流或轉負至約-91億美元。Q2營運現金流已幾乎被資本支出完全消耗,自由現金流僅約7.8億美元。市場將重點觀察全年1300億-1450億美元資本開支指引是否維持,以及管理層對2027年支出節奏與回報路徑的表述。若現金流持續承壓而無明確變現訊號,可能壓抑估值。
焦點3:廣告AI工具與Muse的商業化進展
AI驅動的廣告定向與推薦(包括Advantage+)持續支撐廣告收入成長。Muse AI智慧體近期推出後帶動股價上漲,市場將關注其使用量、用戶反饋及早期變現路徑(訂閱或電商)。若AI工具能進一步提升廣告回報率,將為高支出提供基本面支撐。
焦點4:Reality Labs與整體費用管控
Reality Labs仍處於投入期,收入貢獻有限。市場關注其虧損幅度是否可控,以及整體營運費用與折舊壓力對利潤率的影響。若費用成長可控且核心廣告業務利潤率穩定,將有助於緩解對「燒錢」的憂慮。
3. 風險與機會並存
上行催化劑:
- 營收接近或超過指引上沿(640億美元附近),廣告AI工具成效顯著。
- 管理層維持或上調全年資本開支指引的同時,給出更清晰的AI變現與回報時間表。
- Muse等新產品早期指標積極,增強市場對AI長期價值的信心。
下行風險:
- 營收僅符合指引下沿,自由現金流大幅為負且無改善訊號。
- 資本開支指引進一步上調,或對2027年開支表述模糊,引發回報質疑。
- Reality Labs虧損擴大,疊加監管或法律費用壓力,拖累整體利潤率。
4. 交易策略建議
多頭邏輯: 若營收超預期且管理層對AI支出回報給出積極展望,可能強化市場對Meta作為AI廣告龍頭的信心,支撐估值修復,尤其在當前AI交易波動環境下。
空頭風險: 若現金流壓力顯現、支出指引偏高而無對應變現進展,可能引發獲利了結,期權市場已定價較高波動。
關鍵數據:
- 總營收及同比增速(共識約633億美元以上)
- 調整後EPS與營業利潤率
- 資本開支與自由現金流
- 廣告收入增速及AI工具相關指標
- 全年資本開支與費用指引更新
操作建議: 業績超預期且支出展望可控時,可關注回調後的佈局機會;若數據平淡或現金流指引偏弱,注意短期波動風險,避免追高。持倉與停損需結合個人風險承受能力靈活調整。
免責聲明: 以上內容僅供參考,不作為投資建議。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
特斯拉(TSLA)Q3財報前瞻:交付超預期後,能否扭轉連續虧損的盈利壓力
SpaceX(SPCX)Q3財報前瞻:首個季度盈利與AI獨立造血驗證
美債收益率高位具長線價值,摩根大通推「低β陡峭化」交易
在全球資產定價錨(美債收益率)與地緣、天氣等多重變數共振的背景下,摩根大通最新發布的全球宏觀展望與策略,勾勒出一幅「結構分化、機會收斂」的市場圖景。
油價不跌,美債收益率就不會見頂
加密貨幣價格
更多


