
微軟 Q3財報前瞻:Azure產能釋放與AI貨幣化驗證
 2026/10/27 04:47
🔥 美股熱點雷達已上線! 3 大美股主線 + 6 只精選個股 + 7 大事件日曆,本週美股機會在哪? 點擊連結一圖看完 22 個交易方向→
1. 投資重點速覽
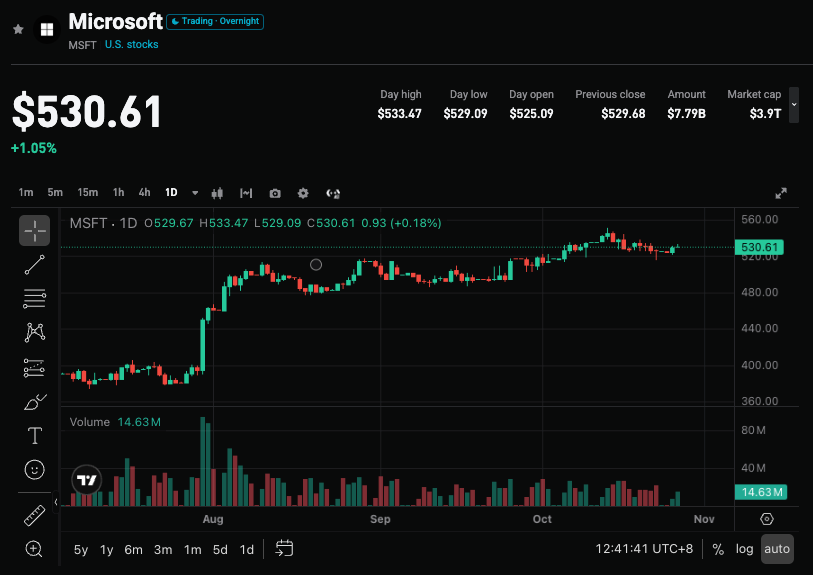
微軟(MSFT.US)將於2026年10月28日美股盤後公佈2026財年第三季度(FY2027 Q1)業績。華爾街共識預期營收約899億至912億美元(+16%~17% YoY),淨利潤352億至358億美元(+27.5% YoY),Azure增速45%~46%,資本開支500億至515億美元。近期股價創歷史新高,受惠於指引改善與資金流入,市場高度關注產能釋放後Azure能否加速、AI貨幣化進展,以及高開支背景下自由現金流與下季指引的韌性。
2. 四大關注焦點
焦點1:Azure雲增速能否借助產能釋放反彈
Azure依然是智慧雲核心增長引擎。前期增速長期卡在38%-40%區間,主因部分新到貨GPU優先分撥給Copilot及內部研發。本季供應端明顯鬆綁:單季新增約31個資料中心、全年約88個,新增約1GW容量,最大區域GPU上線周期縮短近50%,利用率提升後當季變現加快。華爾街希望增速加快至47%甚至接近50%,作者預期約46%-47%。若實現將驗證需求韌性與供給瓶頸緩解;若僅符或低於45%,則可能加強放緩憂慮。
焦點2:AI貨幣化進度與生產力業務貢獻
生產力工具仍為營收與利潤主力,營運利潤率約60%。M365 Copilot付費席位已突破3000萬(上季約2000萬,季增淨增翻倍),大客戶數量同比增長7倍以上;GitHub總用戶達5000萬,付費訂閱超470萬(+75% YoY),全面轉向按量計費後Copilot收入環比大增逾60%,ARR已突破10億美元。貨幣化快於預期,有助緩解市場對Azure單一依賴的憂慮,但需觀察滲透率能否持續轉化為高質量收入與利潤。
焦點3:資本開支、自由現金流與折舊壓力
華爾街預期本季資本開支500億至515億美元,27FY全年約2400億美元。公司此前輕微下調支出預期並承諾FCF為正,但高開支疊加折舊年限延長(資料中心樓自15年延至25年)可能美化當期財報,同時存在減值與表外租賃風險(未啟租承諾約3291億美元)。FCF可能降至100億美元以下甚至更低。由「野蠻擴張」轉向精準灌溉是方向,但回報周期與現金流健康度仍是關鍵檢驗點。
焦點4:下季指引與全年展望
市場預期下季(26Q4/27FYQ2)營收955億至960億美元,Azure增速指引44%~47%。作者預期營收區間相近,但Azure可能略為保守。積壓訂單共識約7200億美元,若升至更高水平將增強可見度。全年開支與Azure指引若明顯偏離預期(尤其市場希望接近50%的增速),將直接影響情緒與估值修復節奏。
3. 風險與機遇並存
上行催化劑:
- Azure增速達到或超過47%,驗證產能釋放後的加速效果。
- 總營收與淨利潤超過市場共識,Copilot/GitHub貨幣化數據強勁,並上調下季或全年指引。
- 積壓訂單顯著增長,資本開支精準且FCF優於最悲觀預期。
下行風險:
- Azure增速僅符或低於45%,或下季指引保守,加強供應/需求憂慮。
- 資本開支高於預期而FCF大幅承壓甚至接近零,引發回報周期質疑。
- AI貨幣化進度放緩,或折舊/租賃相關風險被強調,估值承壓。
4. 交易策略建議
多頭邏輯: 若Azure明顯加速、整體業績超預期,且管理層對產能變現與貨幣化表達積極,可能支撐股價持續強勢,強化其作為AI雲及生產力龍頭地位。
空頭風險: 若核心數據僅符合預期、Azure指引不如市場較高期望,或FCF/支出引發擔憂,可能於高估值背景下觸發獲利回吐。
關鍵數據:
- 總營收、淨利潤及同比增長率
- Azure增速及下季指引
- 資本開支水平與自由現金流
- Copilot席位/ARR進展及積壓訂單
操作建議: 若業績及指引雙雙超預期,可留意回調後佈局機會;若數據平淡或指引偏弱,注意短期波動風險,避免高追。倉位及止損需依個人風險承受能力靈活調整。
免責聲明: 以上內容僅供參考,不構成投資建議。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
谷歌Q3財報前瞻:雲業務高增與資本開支裂痕
AI資本支出牽動韓國經濟命脈,央行警告出口降幅或達千億美元!高盛為何仍看多韓股與存儲雙雄?
南韓央行警告稱,若人工智慧支出放緩,該國晶片出口額可能下滑高達1000億美元。

人形機器人儲存需求五年增加二十倍?馬斯克:荒謬,機器人儲存需求「超越一切」,超級智慧更是遠遠超過此
馬斯克將超級智能單獨列級,稱其算力需求遠超機器人,且約100%將部署於深空運算。與此同時,存儲巨頭美光已將人形機器人與自動駕駛並列為「物理AI」核心增量市場,並將相關需求與其現有高頻寬、大容量存儲產品線直接掛鉤。

72%的Token消耗卻僅佔27%的支出——AI多空之爭的關鍵議題
OpenRouter數據顯示,Token需求在20個月內暴增250倍,但72%的流量流向收費最低的開源模型,僅貢獻27%支出;Token價格每季度崩跌47%,GPU租金卻同步飆升160%。資金流向GPU持有者,帳單則轉嫁給股東。高盛認為,加上科技圈外尚未見到實質生產力紅利,這場資本循環岌岌可危,空頭邏輯正占據上風。

加密貨幣價格
更多


