
外匯存款準備金上調,該如何解讀

Morning FX
11月3日,央行宣布將金融機構外匯存款準備金率上調2個百分點至6%。消息公布後,持續半個月的人民幣迅速升值態勢暫時放緩,USDCNY單日回調300點,技術圖形回到有序升值軌道。
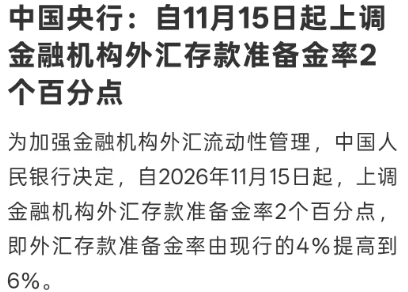
圖:央行下調外幣存款準備金率
歷史上央行多次調整準備金率,主要用於調節境內外幣流動性。作為逆周期調節措施,同時影響人民幣升貶值預期。
一、外匯存款準備金機制與調節歷程
與人民幣存款準備金一樣,外匯存款準備金是指銀行吸收的外幣存款,按照一定比例交由央行凍結,不能在市場流通。準備金率決定貨幣流動數量。
區別在於,人民幣作為法定基礎貨幣,貨幣乘數效應更大,直接影響社會貨幣供應量M2。而外幣在企業、居民、金融部門間流通有限,派生效應較小,準備金率更多是靜態影響金融機構可支配的餘額。
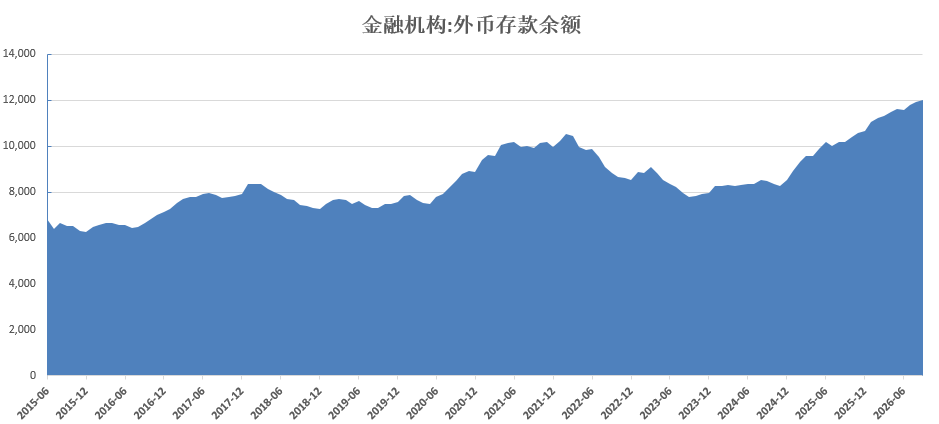
圖:境內外幣存款餘額超過1萬億美元
今年企業大量出口獲得的外匯,扣除貨款支付和債務支出等項目,待結匯量積累成大量外幣存款。僅首九個月外幣存款就增加了100億美元,總餘額達到歷史新高1.2萬億。
準備金率上調2%可吸收超過200億美元流動性,推高美元融資成本。歷史上2021年人民幣單邊升值時,央行也曾兩次上調準備金率;而2022年面臨貶值壓力時,兩次下調準備金率,均為糾偏單邊匯率預期。
二、如何影響人民幣匯率預期
此次背景為10月下旬以來人民幣升值加速。年末企業集中結匯,USDCNY快速下跌,與中間價差逼近700點。同時人民幣指數升至104,兌一籃子貨幣攀至歷史高點,單邊預期升溫。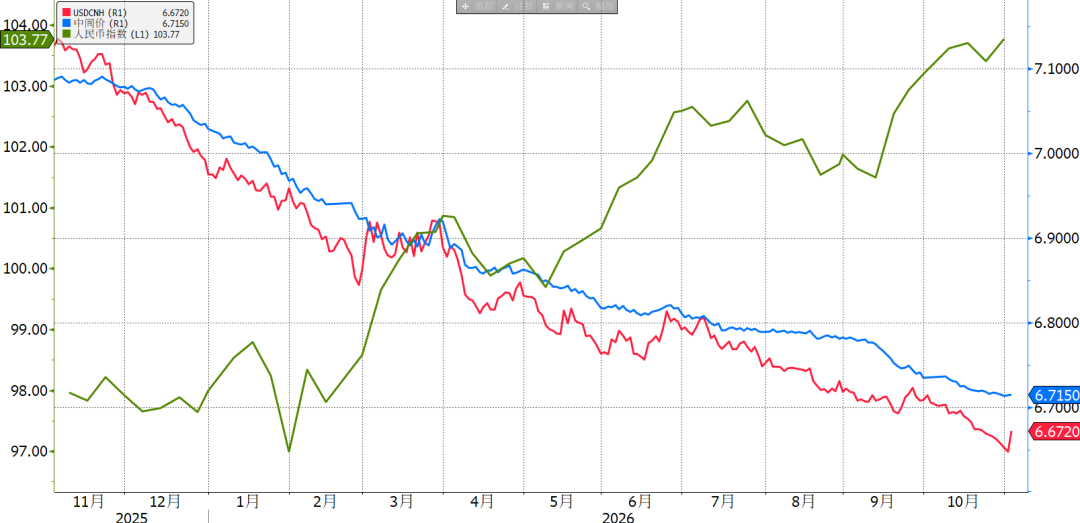
圖:人民幣指數升至高位
儘管歷史上此舉通常僅造成短期擾動,但也曾是匯率階段性頂部的信號。2021年底USDCNY下探至6.344 , 逆勢美指獨立升值。準備金率由7%上調至9%,USDCNY數小時內拉升350點。但受年底結匯支撐,USDCNY最高觸及 6.385 遇阻,未改變人民幣偏強格局。但隨後因2022年美聯儲加息,美指大升而出現貶值。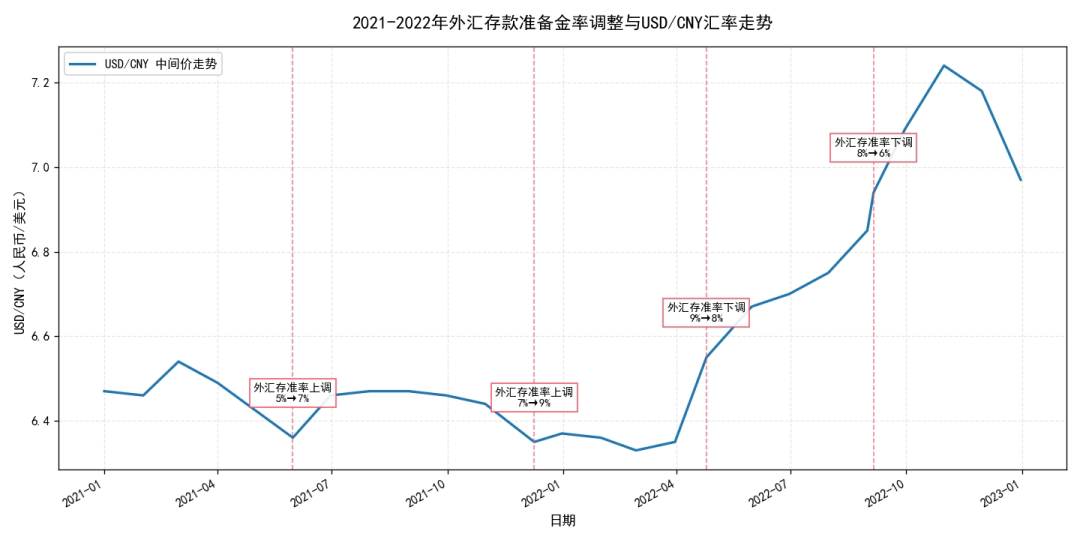
圖:四次調整準備金率歷史
三、小結
1、央行上調外匯存款準備金率收緊美元流動性,是逆周期管理匯率預期的措施,使人民幣升值趨勢暫時放緩。
2、歷史上此類調整雖未能直接改變趨勢,但亦曾是匯率階段頂部的信號。企業客戶需做好套保管理,重視人民幣受供需及外圍環境變化帶來的雙向波動風險。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
Zimmer Biomet上調全年經調整後盈餘預期,股價飆升至2025年4月以來新高
隨著民主黨勝選加劇了市場對五角大廈預算可能緊縮的憂慮,國防類股應聲下挫
幣圈院士:11.5 bitcoin 從絕望到狂歡僅用12小時!bitcoin V型反轉,真正的行情才剛開始?
民主黨在期中選舉中大獲全勝,推動科技巨頭市值飆升7500億美元
加密貨幣價格
更多


