
خطة الهروب الخاصة بـ Bitcoin

المصدر: The DeFi Report
العنوان الأصلي: هل صحيح أن BTC "يتأخر" عن السيولة العالمية؟
الترجمة والتنظيم: BitpushNews
هل فعلاً Bitcoin "يتأخر" عن السيولة العالمية؟
مرحباً بكم أيها القراء.
يمكننا استخدام العديد من الأدوات والأطر لفهم سلوك سعر Bitcoin. مثل معادلة MV = PQ، نموذج المخزون-التدفق، نسبة القيمة السوقية إلى حجم التداول، نسبة القيمة السوقية إلى قانون Metcalfe، السعر المحقق ونسبة MVRV، تكلفة الإنتاج، والعديد من المؤشرات الأخرى.
ومع ذلك، في السوق الصاعدة، كل شيء يعتمد في النهاية على حالة السيولة.
في هذا التقرير، سنلقي نظرة على العلاقة بين Bitcoin والسيولة العالمية.
Bitcoin والسيولة العالمية
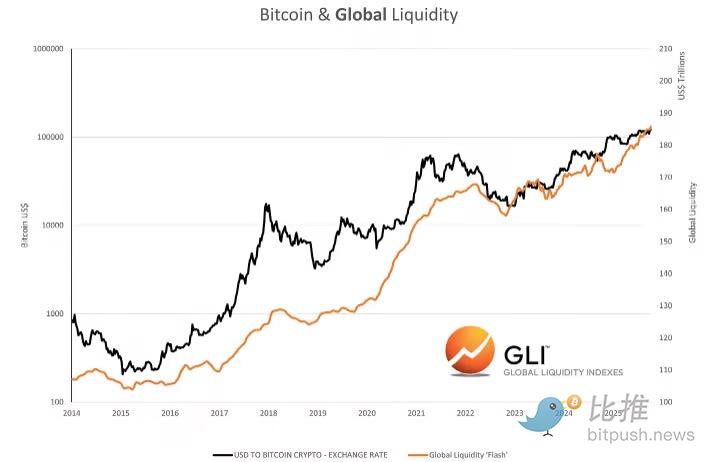
مصدر البيانات: Global Liquidity Indexes
وفقاً لـGlobal Liquidity Indexes: "تشير البيانات التاريخية إلى أن التغيرات في السيولة غالباً ما تسبق تغيرات أسعار الأصول ذات المخاطر، بفارق زمني يقارب ثلاثة أشهر. على وجه التحديد، غالباً ما يصاحب زيادة السيولة العالمية أداءً إيجابياً للأصول ذات المخاطر، في حين أن انخفاض السيولة غالباً ما ينذر بأداء أسعار ضعيف."
بالإضافة إلى ذلك، وفقاً لما ذكره Raoul Pal من شركة المستثمرين الكبار العالمية، فإن السيولة العالمية تفسر 90% من سلوك سعر Bitcoin.
ماذا نرى اليوم؟
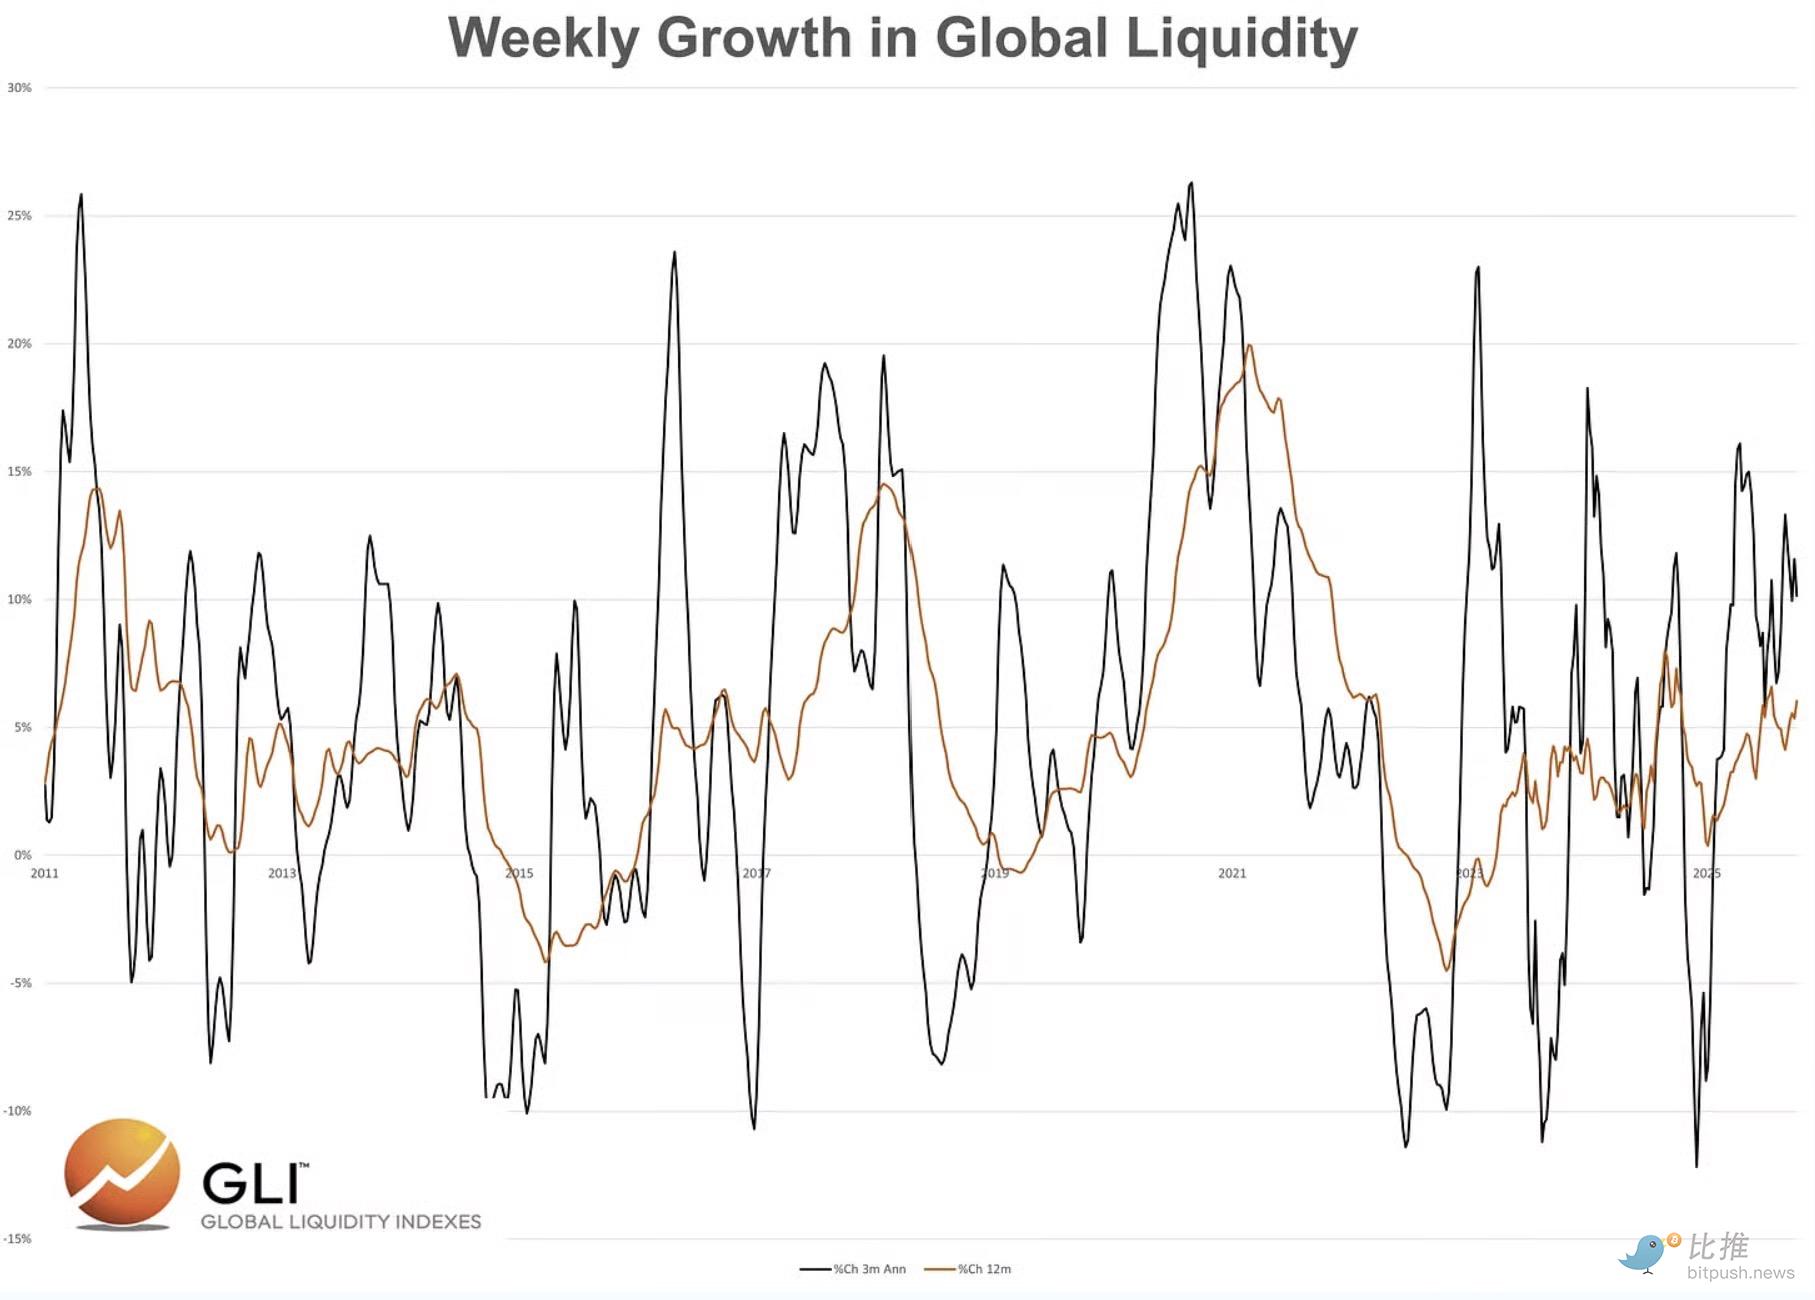
مصدر البيانات: Global Liquidity Indexes
-
معدل النمو السنوي لمدة ثلاثة أشهر حالياً هو 10.2%
-
معدل النمو السنوي حالياً هو 6%
بالطبع، هل هذا يعني أن Bitcoin يجب أن يستمر في الارتفاع، أليس كذلك؟
البيانات/السرد قد يقود إلى هذا الاستنتاج. ومع ذلك، في الدورتين السابقتين، استمرت السيولة العالمية في التوسع حتى بعد وصول Bitcoin إلى الذروة...
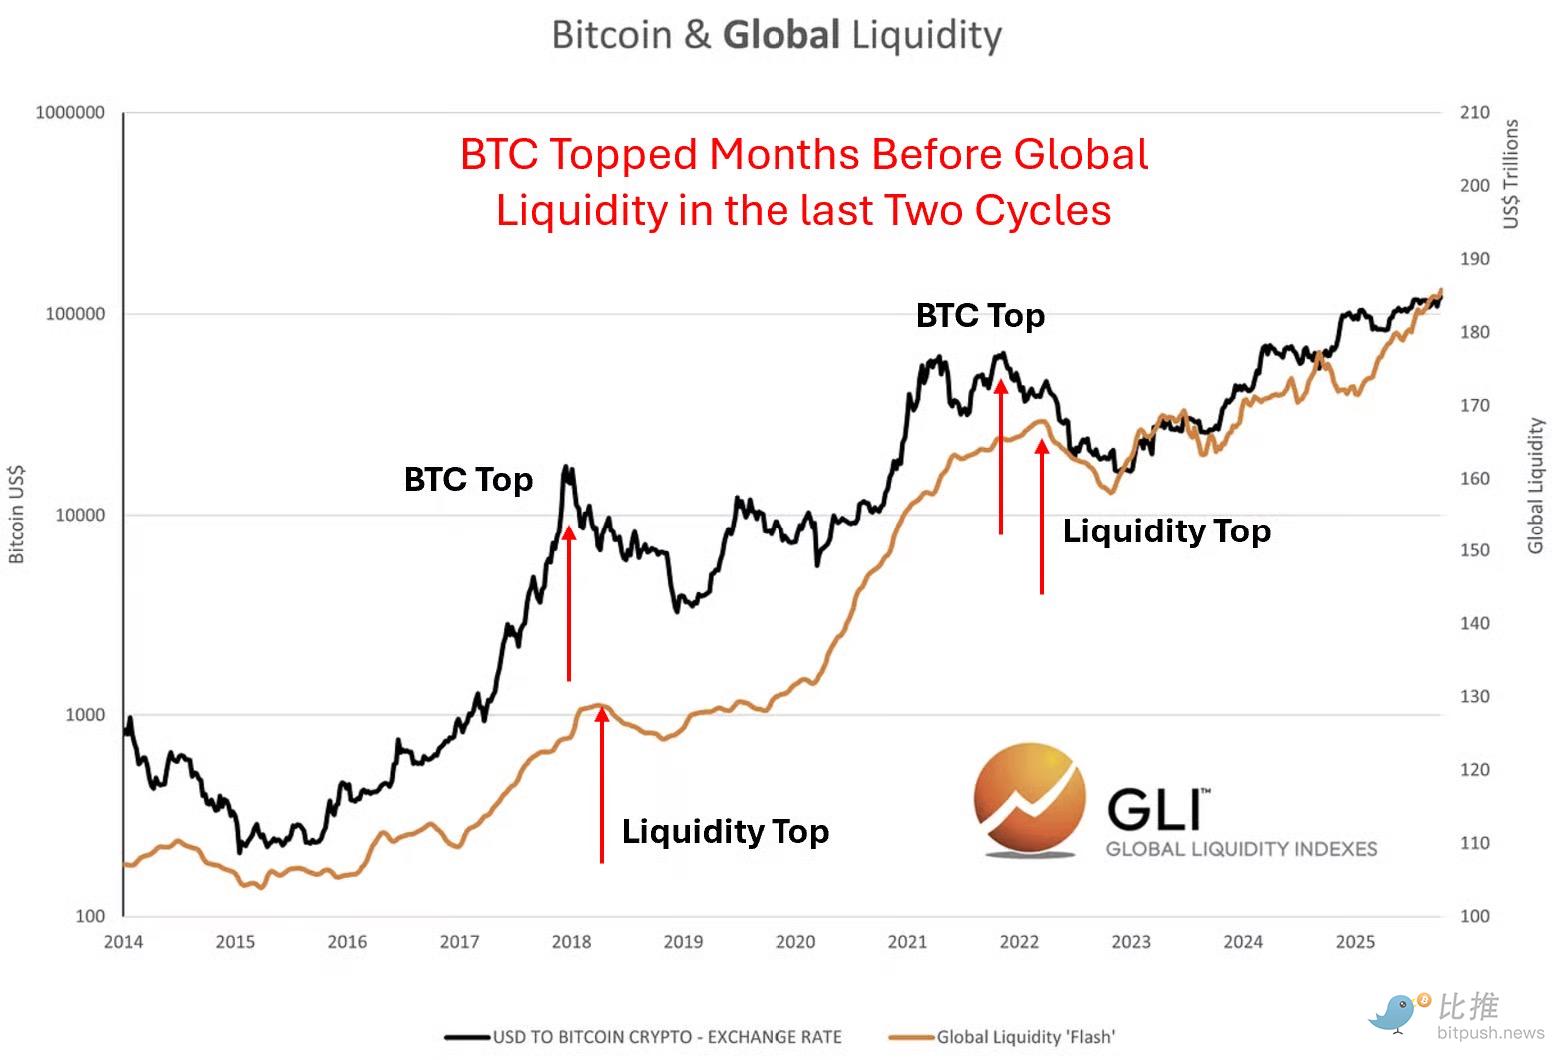
مصدر البيانات: Global Liquidity Indexes
هذا يتعارض مع السرد الذي قيل لنا جميعاً. أي أن Bitcoin يتأخر عن السيولة.
دعونا نتوقف هنا قليلاً.
ونطرح هذا السؤال ببساطة: لماذا يتأخر Bitcoin عن حالة السيولة؟
في النهاية، السوق استشرافي. ونظراً لأن Bitcoin يسعر المعلومات في الأسواق العالمية على مدار الساعة طوال أيام الأسبوع، فلماذا يتأخر عن المتغيرات الرئيسية المتعلقة بالسعر التي يدركها المشاركون في السوق؟
على العكس، نعتقد أن Bitcoin يتقدم على السيولة العالمية—خاصة عند قمم الدورات السوقية.
لماذا؟
نعتقد أن السوق يستجيب مسبقاً لتشديد حالة السيولة. إنه يستشعر ما سيحدث لاحقاً.
لكن في قيعان السوق (السوق الهابطة)، غالباً ما تتقدم السيولة العالمية.
لماذا؟
في السوق الهابطة، يميل السوق إلى انتظار إشارة "كل شيء آمن" من السلطات النقدية والمالية.
يرجى ملاحظة أننا لم نثبت ذلك كمياً بعد (ليس لدينا حالياً بيانات أولية). لكن يمكننا توضيح وجهة نظرنا من خلال دراسة الرسوم البيانية.
الآن. إذا افترضنا أن السيولة العالمية ستستمر في التوسع بعد وصول Bitcoin إلى الذروة مرة أخرى، فإن مهمتنا هي تحديد المحفز الذي يؤدي إلى انخفاض حالة السيولة العالمية.
في الدورة السابقة، كان المحفز هو التضخم وحقيقة أن الاحتياطي الفيدرالي كان عليه رفع أسعار الفائدة بسرعة. هذا هو السبب في أن السوق "استجاب مسبقاً" في نوفمبر 2021. في هذه الحالة، كان انكماش السيولة مدفوعاً من قبل البنوك المركزية (السياسة النقدية).
ما هو المحفز اليوم؟
في هذه الدورة، قد لا يأتي ضغط التشديد من الاحتياطي الفيدرالي (من المتوقع خفض أسعار الفائدة في أكتوبر وديسمبر)، بل من السياسة المالية.
التأثير المالي المتوقع: الرسوم الجمركية + تخفيضات الإنفاق في BBB
1. الإيرادات المتوقعة من الرسوم الجمركية: 380 مليار دولار سنوياً (بافتراض معدل رسوم جمركية 13%). أدناه يمكننا أن نرى التأثير حتى الآن.
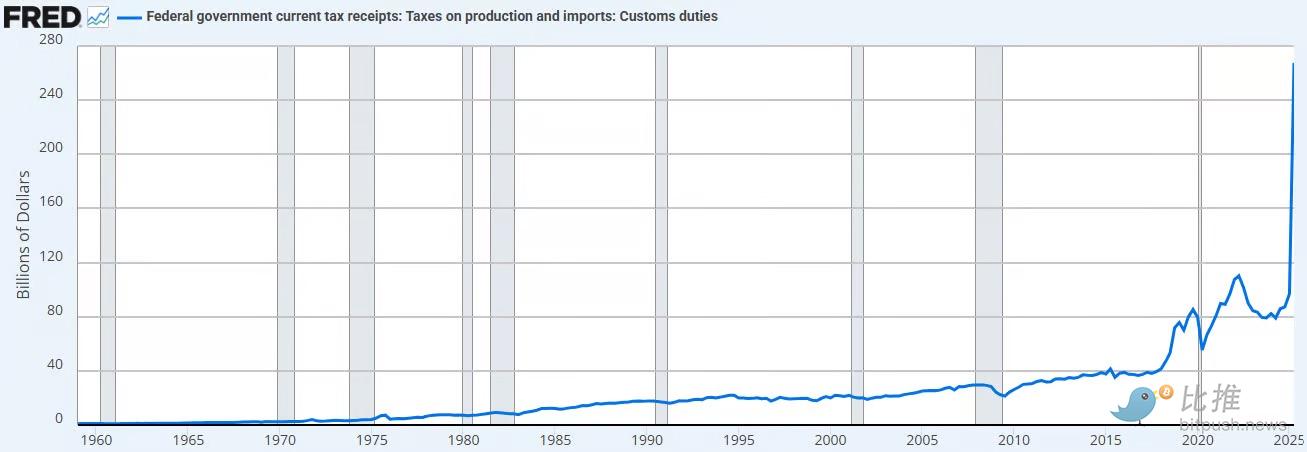
مصدر البيانات: FRED
هذا يسحب السيولة من القطاع الخاص (الاقتصاد) ويعيدها إلى خزائن القطاع العام.
نعتقد أن هذا انكماشي، حتى وإن لم يكن انكماشياً بالكامل.
2. تخفيضات الإنفاق. يتوقع مكتب الميزانية في الكونغرس تخفيض الإنفاق بمقدار 1.2 – 1.3 تريليون دولار خلال العقد القادم (إصلاح Medicaid، تخفيض مساعدات SNAP، إلخ).
هذا يعادل تخفيض محتمل في الإنفاق بقيمة 125 مليار دولار سنوياً.
عندما تجمع ذلك مع إيرادات الرسوم الجمركية، نحصل على إجمالي تشديد مالي سنوي قدره 505 مليار دولار.
وهذا يعادل 1.7% من الناتج المحلي الإجمالي.
الآن. سنشهد أيضاً تخفيضات ضريبية فعالة للشركات في عام 2026. إعفاءات ضريبية للبقشيش. بالإضافة إلى إنفاق جديد بقيمة 35 مليار دولار سنوياً (البنية التحتية، الدفاع، المستشفيات الريفية، NASA).
قد يساعد هذا في تعويض التشديد المالي الناتج عن الرسوم الجمركية وتخفيضات الإنفاق.
لكن هل هذا كافٍ؟
إذا كان Bitcoin بالفعل يتقدم السيولة عند القمة مرة أخرى، فنعتقد أن هذا هو بالضبط ما "يستجيب له مسبقاً".
تشديد السياسة المالية، وهو أمر سلبي للسيولة.
ستسمع كثيراً Bessent يذكر هذا في المقابلات. "نريد تحفيز الاقتصاد من خلال القطاع الخاص."
نعتقد أن هذا سيحدث. لكن الطريق لتحقيق ذلك قد يكون فوضوياً. لهذا السبب نعتقد أن إدارة ترامب تدعم بقوة خفض أسعار الفائدة بشكل نشط ("للانتقال" إلى الاقتصاد الجديد).
سيولة القطاع المصرفي
بالإضافة إلى التغيرات المتوقعة في السياسة المالية، نلاحظ أيضاً أن سيولة القطاع المصرفي تتقلص.
أدناه، يمكننا أن نرى التفاوت المتزايد بين السيولة والضمانات المتاحة لدى البنوك التجارية في التمويل الليلي. هذا يشير إلى نقص متزايد في سيولة سوق المال مع حاجة البنوك التجارية الماسة إلى النقد أو الضمانات.
وهذا يتماشى مع الحالات التالية:
-
تشديد مالي
-
استمرار التشديد الكمي
-
إعادة بناء الحساب العام لوزارة الخزانة
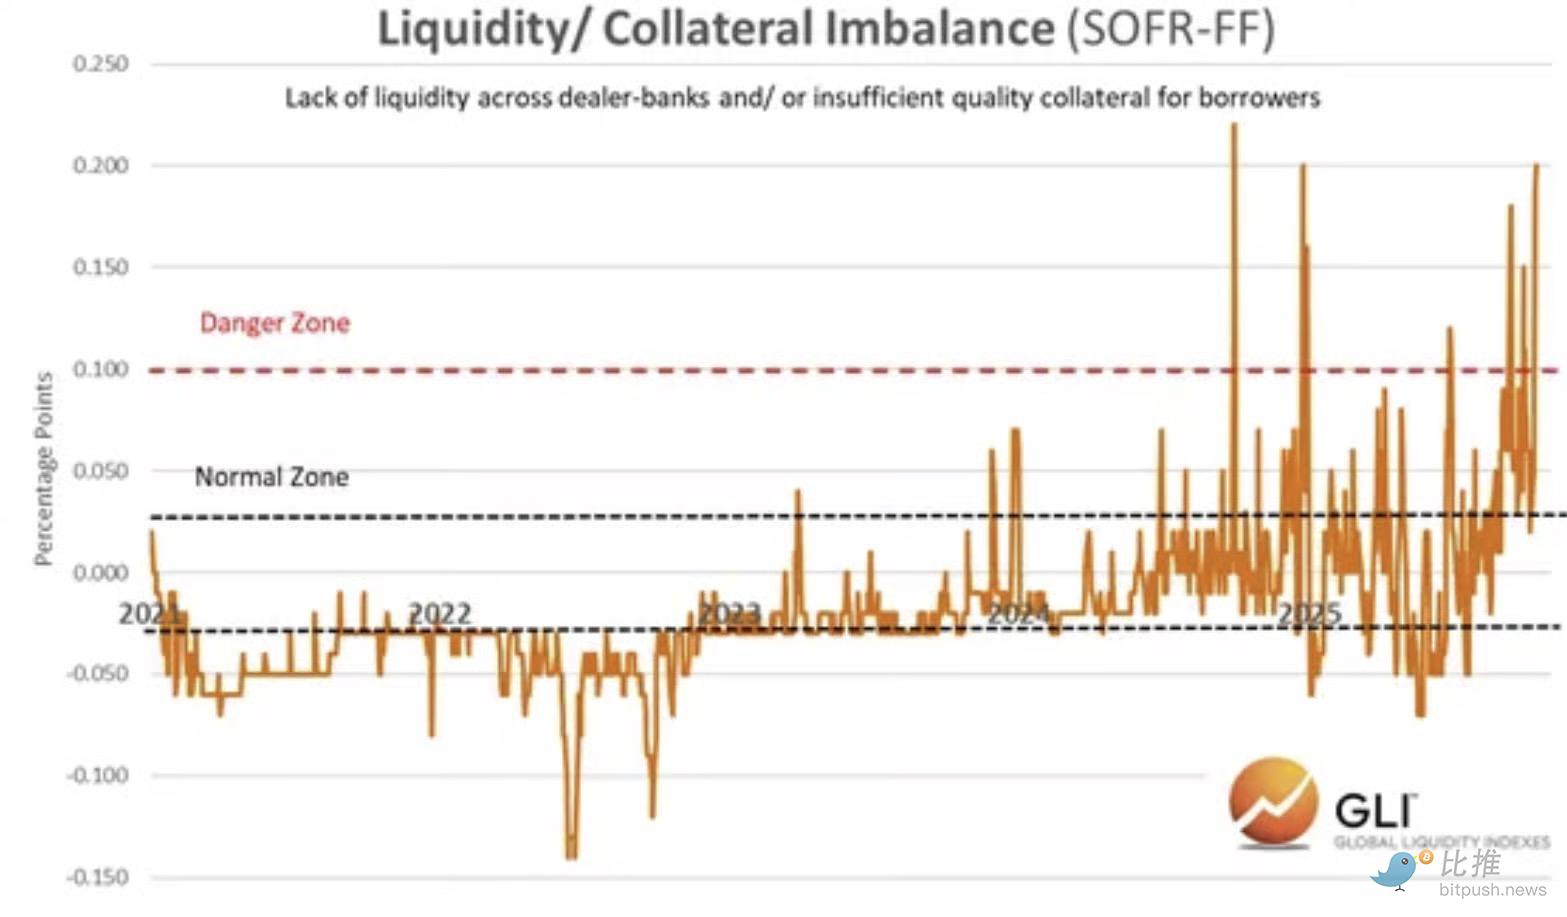
مصدر البيانات: Global Liquidity Indexes
مع تطور هذا الوضع، تقترب احتياطيات البنوك من "مستوى النقص" لدى الاحتياطي الفيدرالي.
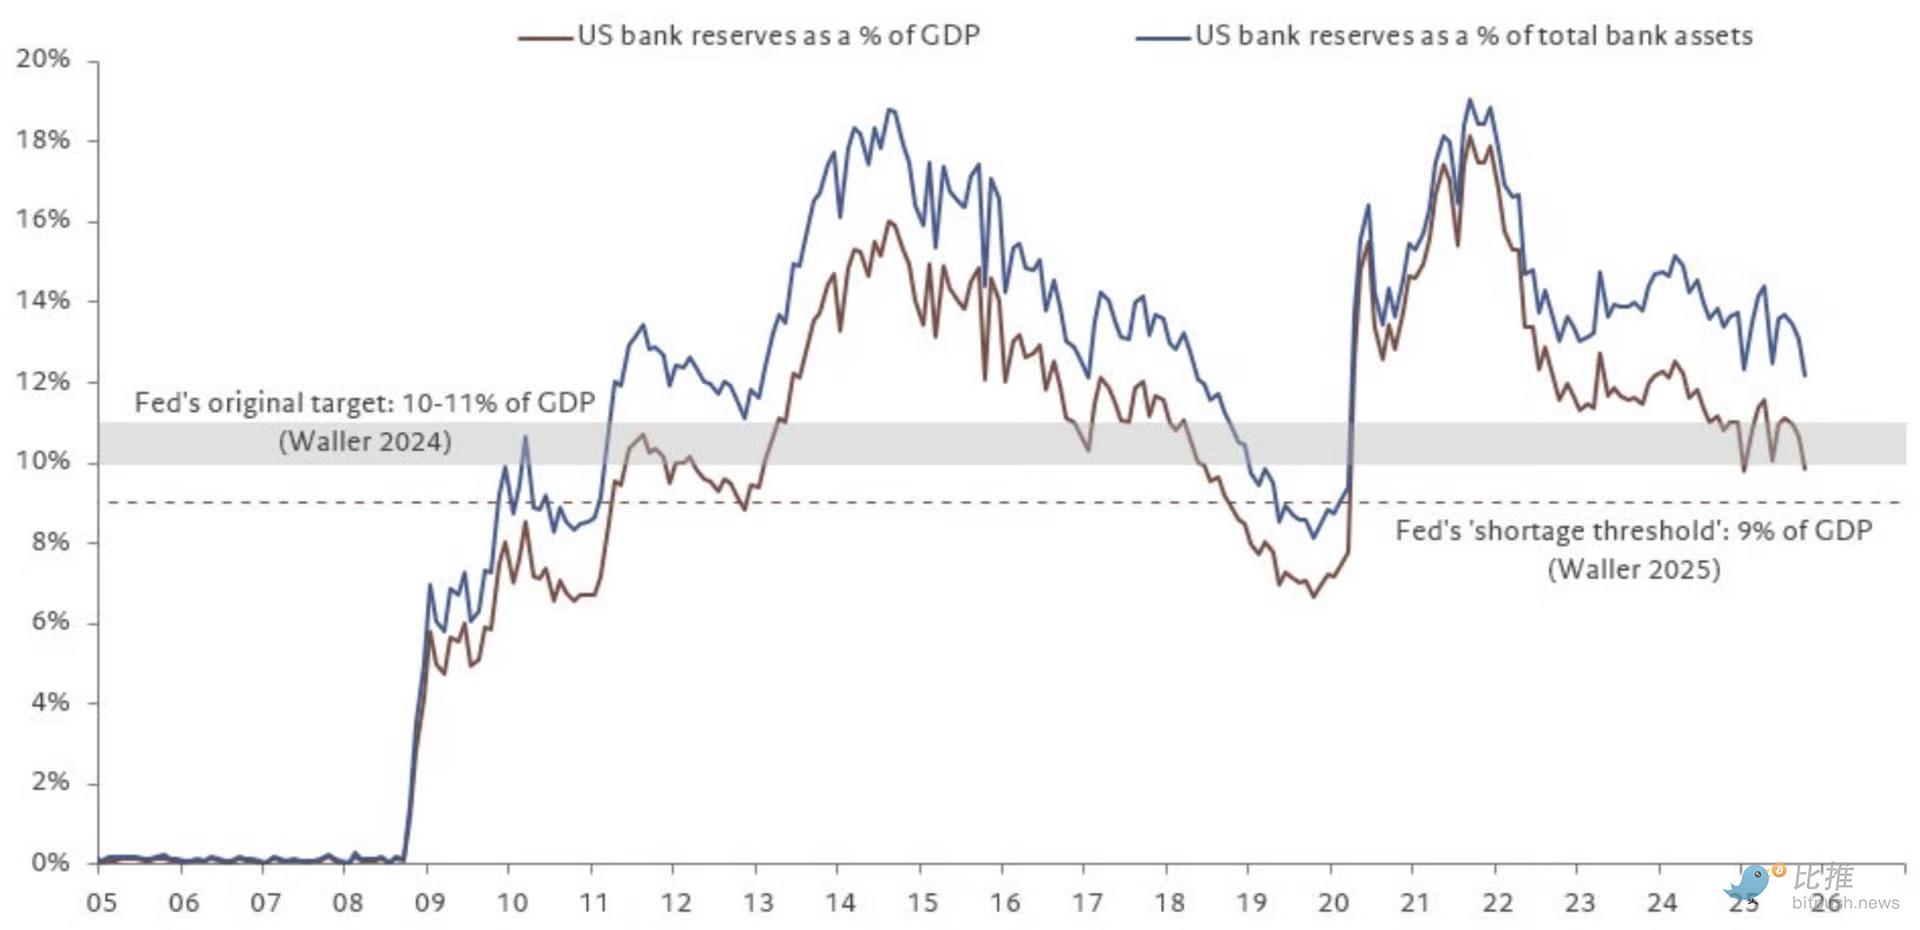
مصدر البيانات: @fwred
بشكل عام، يبدو أن المشاكل تلوح في الأفق. ويبدو أن سوق السندات يوافق على ذلك أيضاً.
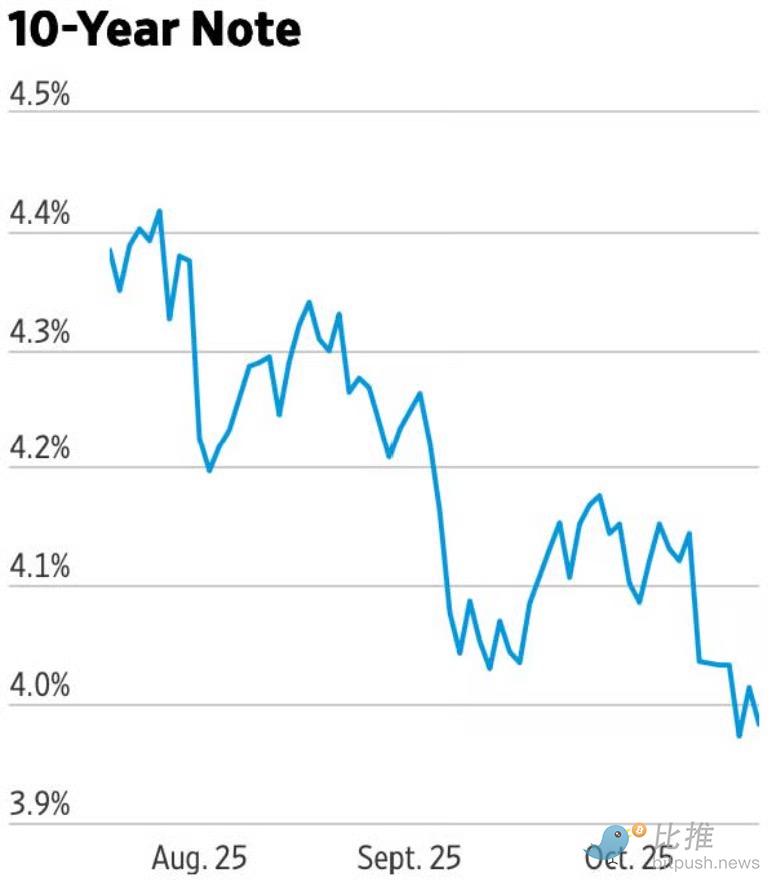
أفكار ختامية
من الواضح أن Bitcoin "تقدم" السيولة العالمية عند قمم الدورتين السابقتين. في دورة 2021، استشعر Bitcoin التضخم ورفع أسعار الفائدة. في ذلك الوقت، كانت إدارة بايدن تحول الاقتصاد إلى "قيادة مالية"—وهذا ما دفع سيولة Bitcoin في هذه الدورة.
وماذا عن اليوم؟
نحن الآن ننتقل بعيداً عن "القيادة المالية".
استنتاجنا هو أن خلال فترة التحول هذه، سيكون لذلك تأثير سلبي على الأصول ذات المخاطر.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
توقعات جولدمان ساكس للأسواق العالمية: الإنفاق الرأسمالي على الذكاء الاصطناعي سيبلغ ذروته العام المقبل، تباطؤ كبير في نمو الأرباح، وشركات الحوسبة السحابية الكبرى تصبح أصولاً دفاعية
أشارت استراتيجية الأسهم العالمية لعام 2027 من Goldman Sachs إلى أن موجة الإنفاق الرأسمالي على الذكاء الاصطناعي تقترب من ذروتها، ومن المتوقع أن يتباطأ نمو الأرباح العالمية بشكل كبير. من المتوقع أن ينخفض نمو أرباح S&P 500 من 36% إلى 11%، مع ظهور ضغوط الاستهلاك التدريجي. ومع ذلك، فقد انخفضت تقييمات عمالقة الحوسبة السحابية إلى مضاعف ربحية متوقعة قدره 19.7 مرة، وهو أقل من قطاع السلع الاستهلاكية الأساسية، وتم تصنيفها على أنها أصول "دفاعية نسبياً". وتتوقع Goldman Sachs أن يصل مؤشر S&P 500 إلى مستوى 8700 نقطة، وتوصي بزيادة الوزن النسبي للأسهم الأمريكية واليابانية وتقليل الوزن النسبي للأسهم الأوروبية.
يمتلك أسهم Nvidia بقيمة 135 مليار دولار، هل سيقوم Jensen Huang ببيعها لتحقيق الأرباح؟
بعد استقالة جينسون هوانغ، أصبحت ممتلكاته في Nvidia التي تبلغ حوالي 812 مليون سهم بقيمة سوقية تبلغ 135 مليار دولار أمريكي تشكل "ضغوطًا كبيرة" على سعر السهم. إمكانية تخفيف الحصة تخضع لقيود قانونية وسوقية مزدوجة: يجب الانتظار حتى الكشف عن المعلومات السلبية غير المعلنة ليصبح البيع متوافقًا مع القوانين، كما أن حجم الحصة يعادل حجم تداولات السوق خلال ستة أيام، مما يعني أن التنفيذ الكامل لعملية البيع قد يستغرق عدة أشهر.

هل هناك موجة عيد الميلاد التقليدية هذا العام في سوق الأسهم الأمريكية؟
بعد التعافي التقني وتصحيح المراكز في سوق الأسهم الأمريكية، أصدرت مؤسسات مثل Goldman Sachs وMorgan Stanley وJ.P. Morgan إشارات على انتعاش في نهاية العام. الإفراط في تصفية المراكز، وعودة التقييمات إلى المتوسط، والدعم الموسمي تهيئ جميعها ظروفاً لدفع السوق نحو ارتفاعات مفاجئة. ومع ذلك، بلغ التضخم السنوي في أسعار واردات القطاع الصناعي العالمي حوالي 24%، متجاوزاً ذروة فترة الجائحة، وستستحق فواتير التضخم بشكل مركز في الربع الأول من العام المقبل. وقد حذرت Goldman Sachs من أن احتفالات نهاية العام، إذا تحققت، قد تستنزف مساحة الصعود المستقبلية.

جولة تقديم Anthropic للاكتتاب العام، وصرح المدير التنفيذي: "لا يهمنا ظروف السوق"، ونأمل أن "نعد أقل ونحقق أكثر"
في ظل اندفاع شركة Anthropic نحو الطرح العام الأولي (IPO)، أبدى المدير التنفيذي Amodei تواضعًا ملحوظًا خلال جولة الترويج (roadshow)، مؤكدًا على مبدأ "الوعد القليل والتنفيذ الكثير". وأظهر هدوءًا تجاه تقلبات السوق في توقيت الإدراج. وفي مواجهة تذبذب قطاع الذكاء الاصطناعي وقضية Nvidia، صرح Amodei بأنه لا يهتم بشكل خاص بشهر الإدراج أو ظروف السوق، واعترف بأن الاستثمار في القدرة الحسابية هو "أصعب تحدٍ تجاري على الإطلاق".
أسعار العملات المشفرة
المزيد


