
Die wirtschaftlichen Gründe hinter dem Ausstieg von Polymarket aus Polygon

Original | Odaily (@OdailyChina)
Autor|Azuma (@azuma_eth)
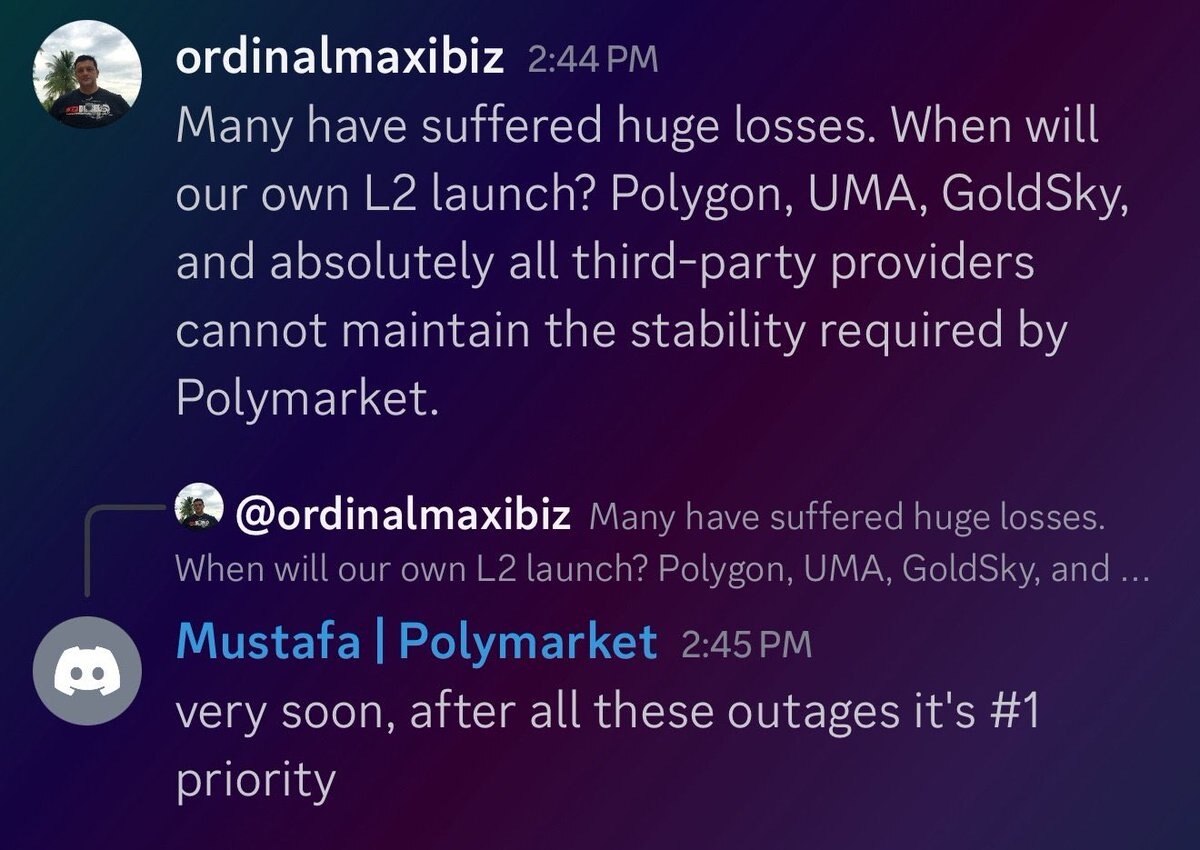
Am 22. Dezember sorgte eine Nachricht über den führenden Prognosemarkt Polymarket für breite Aufmerksamkeit am Markt – ein Teammitglied von Polymarket, Mustafa, bestätigte in der Discord-Community, dass Polymarket plant, von Polygon zu migrieren und ein Ethereum Layer2-Netzwerk namens POLY zu starten. Dies ist derzeit die oberste Priorität des Projekts.
Eine nicht unerwartete „Trennung“
Dass Polymarket Polygon verlässt, ist nicht wirklich überraschend. Hier steht ein angesagter Vertreter der Anwendungsschicht einem zunehmend schwächelnden, alten Basislayer gegenüber – die Marktdynamik und die Wertvorstellungen der beiden passen ohnehin nicht mehr recht zusammen. Während Polymarket allmählich zu einem neuen Giganten heranwächst, stellen die mangelnde Stabilität des Polygon-Netzwerks (der letzte Ausfall war am 18. Dezember) und das relativ schwache Ökosystem objektiv eine Einschränkung für Polymarket dar.
Für Polymarket bedeutet ein eigenes Portal eine Win-Win-Entscheidung sowohl auf Produkt- als auch auf wirtschaftlicher Ebene.
Auf Produktebene kann ein eigenes Layer2-Netzwerk Polymarket nicht nur eine stabilere Betriebsumgebung bieten, sondern auch die Möglichkeit, die Basiseigenschaften entsprechend den Plattformanforderungen rückwirkend anzupassen, um künftige Upgrades und Iterationen flexibler zu gestalten.
Wichtiger ist jedoch die wirtschaftliche Bedeutung: Ein eigenes Netzwerk ermöglicht es Polymarket, alle wirtschaftlichen Aktivitäten und Dienstleistungen rund um die Plattform in das eigene System zu integrieren, sodass der entsprechende Wert nicht an externe Netzwerke abfließt, sondern sich allmählich als systemischer Vorteil im eigenen Ökosystem niederschlägt.
Sichtbare und verborgene wirtschaftliche Beiträge
Als Anwendungsschicht hat der Hype um Polymarket Polygon einen erheblichen direkten wirtschaftlichen Beitrag gebracht. Die von Datenanalysten auf Dune gesammelten historischen Daten zeigen:
- Polymarket hat in diesem Monat 419.309 aktive Nutzer, insgesamt 1.766.193 Nutzer in der Geschichte;
- In diesem Monat wurden insgesamt 19,63 Millionen Transaktionen durchgeführt, insgesamt 115 Millionen Transaktionen in der Geschichte;
- Das gesamte Handelsvolumen dieses Monats beträgt 1,538 Milliarden US-Dollar, das gesamte Handelsvolumen in der Geschichte liegt bei 14,3 Milliarden US-Dollar.
Wie lässt sich der Beitrag von Polymarket zur Polygon-Ökonomie bewerten? Odaily fand bei der Auswertung der Daten beider Seiten ein bemerkenswertes Verhältnis.
- Zunächst zu den gebundenen Geldern: Derzeit beträgt der Gesamtwert aller Positionen auf Polymarket etwa 326 Millionen US-Dollar, was etwa einem Viertel des gesamten auf Polygon gesperrten Werts von 1,19 Milliarden US-Dollar entspricht.
- Als nächstes der Gasverbrauch: Im Oktober letzten Jahres wurde geschätzt, dass Transaktionen im Zusammenhang mit Polymarket etwa 25% des gesamten Gasverbrauchs auf Polygon ausmachten;
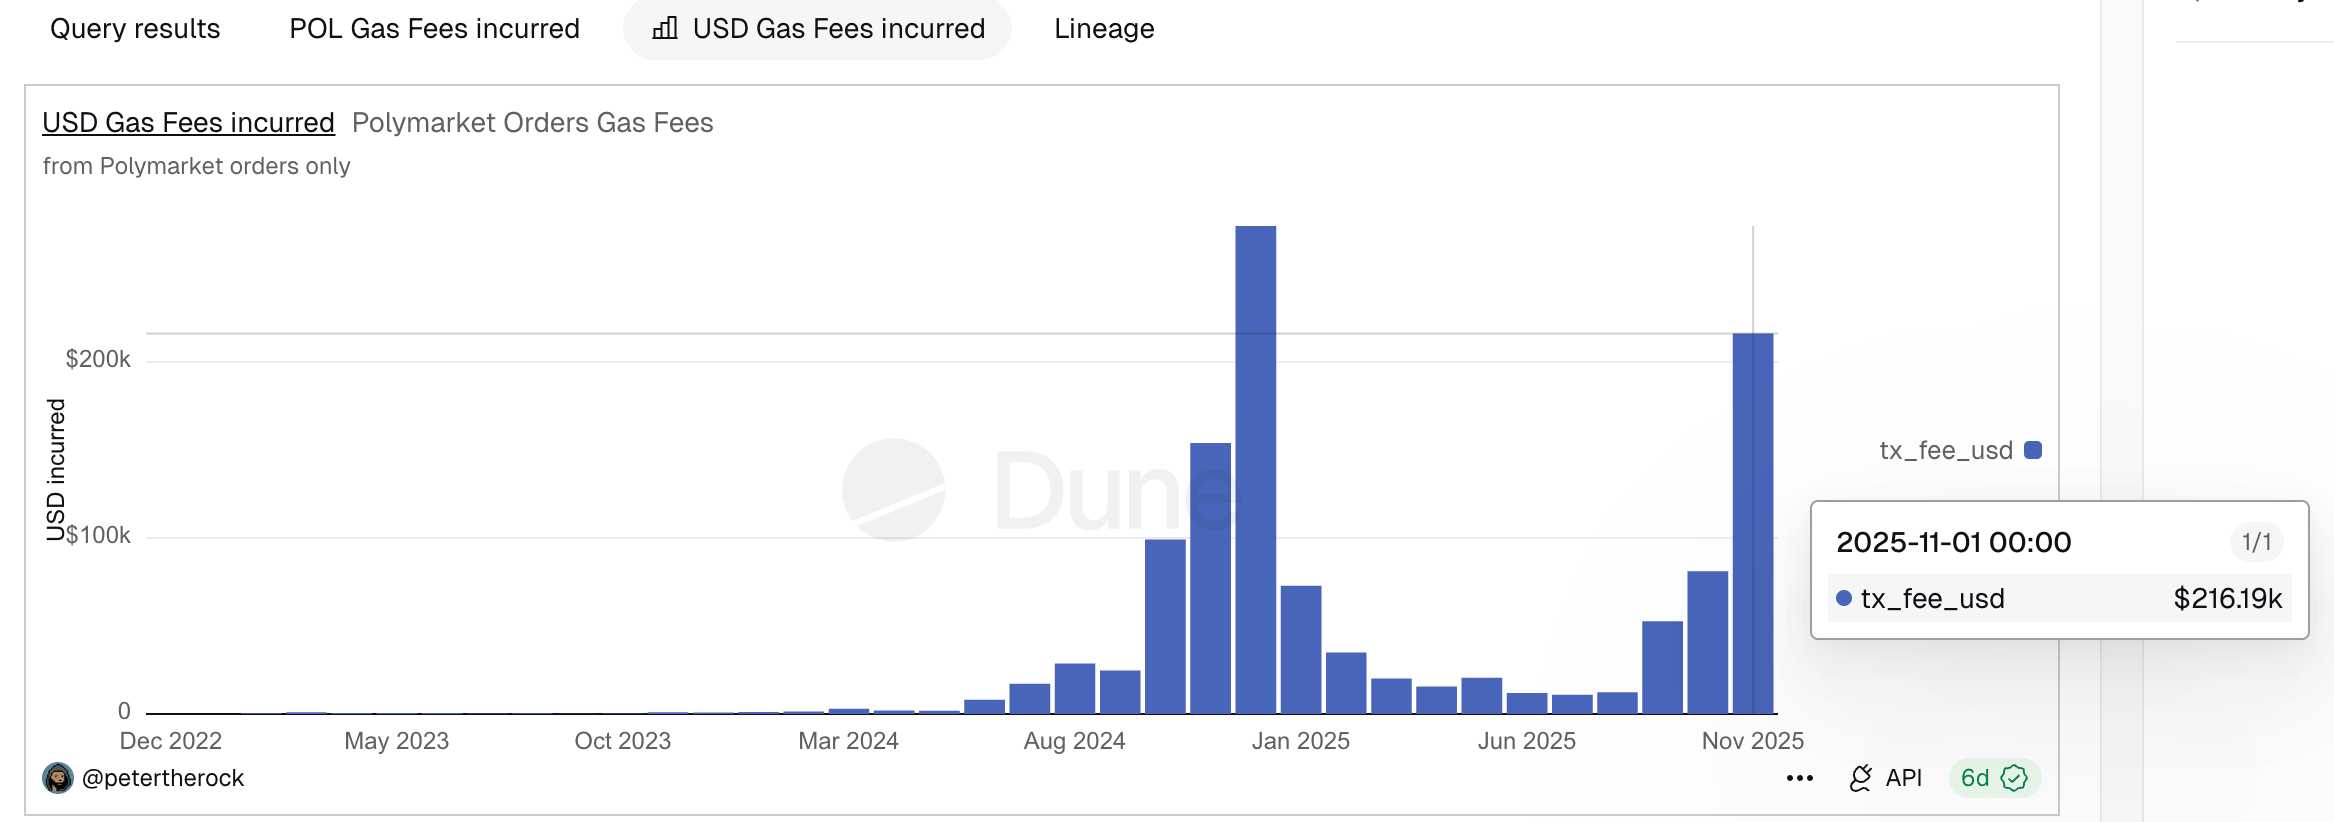
- Da diese Daten etwas älter sind, haben wir die aktuellen Zahlen überprüft. Datenanalysten auf Dune zeigen, dass im November Transaktionen im Zusammenhang mit Polymarket etwa 216.000 US-Dollar an Gas verbrauchten, während der gesamte Gasverbrauch auf Polygon im selben Monat bei etwa 939.000 US-Dollar lag – ebenfalls fast ein Viertel (ca. 23%).
Zwar können diese Übereinstimmungen durch unterschiedliche Erhebungsmethoden und Zeitfenster zufällig sein, aber die ähnlichen Ergebnisse über verschiedene Dimensionen hinweg können dennoch als Referenz für die wirtschaftliche Bedeutung von Polymarket für Polygon dienen.
Neben quantifizierbaren Kennzahlen wie aktive Nutzer, gebundene Gelder, Handelsvolumen und Gasbeitrag zeigt sich die wirtschaftliche Bedeutung von Polymarket für Polygon auch in einer Reihe schwer messbarer, aber dennoch real existierender, verborgener Beiträge.
Erstens die Belebung der Stablecoin-Liquidität. Alle Transaktionen auf Polymarket werden in USDC abgewickelt, und das hohe und kontinuierliche Handelsvolumen erhöht objektiv die Nachfrage und die Nutzungsmöglichkeiten von USDC im Polygon-Netzwerk erheblich. Zweitens der Wert des Nutzerverhaltens: Abgesehen vom Prognosemarkt selbst könnten diese Nutzer aus Bequemlichkeit auch andere Produkte wie DeFi im Polygon-Ökosystem nutzen und so den Gesamtwert des Netzwerks steigern. Diese Beiträge sind schwer mit konkreten Zahlen zu messen, bilden aber die „echte Nachfrage“, die für Basisschichten am wichtigsten und zugleich am seltensten ist.
Warum jetzt? Die Antwort ist nicht schwer zu erraten
Tatsächlich hat Polymarket allein aufgrund von Nutzerzahlen, Daten und Marktreichweite längst die Voraussetzungen für ein eigenes Portal. Die Frage ist schon lange nicht mehr „ob“, sondern „wann“ man geht.
Der Grund, warum der Wechsel gerade jetzt erfolgt, liegt vermutlich im bevorstehenden TGE von Polymarket. Einerseits wird nach der Token-Ausgabe die Governance-Struktur, das Anreizsystem und das Wirtschaftsmodell von Polymarket relativ festgelegt, was spätere Migrationen auf Basisebene deutlich teurer und komplexer macht; andererseits bedeutet der Wechsel vom „Single Application“-Modell zum „Application + Basisschicht“-Full-Stack-System eine Änderung der Bewertungslogik. Ein eigenes Layer2 eröffnet Polymarket zweifellos neue Möglichkeiten in Bezug auf Narrativ und Kapital.
Zusammengefasst ist der Ausstieg von Polymarket aus Polygon im Kern nicht nur eine einfache Migration auf Basisebene, sondern ein Spiegelbild struktureller Veränderungen in der Kryptobranche. Wenn Top-Anwendungen in der Lage sind, Nutzer, Traffic und wirtschaftliche Aktivitäten eigenständig zu tragen, werden Basisschichten, die keinen Mehrwert bieten, zwangsläufig „abgehängt“.
Es ist nichts anderes als das Streben nach Profit.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Das dritte Quartalsbericht steht bevor, Samsung Electronics und SK Hynix stehen vor "extrem hohen Erwartungen" und stellen die "globale KI-Handel" auf die Probe.
Die KI-Welle treibt den globalen Superzyklus der Halbleiterindustrie voran; Samsung und SK Hynix könnten im dritten Quartal einen zusammengefassten Betriebsgewinn von nahezu 190 Billionen Won erreichen – ein historischer Rekord. Der Wettbewerb um HBM4 ist auf dem Höhepunkt, und die Bedürfnisse intelligenter KI-Systeme treiben die Speicherbandbreite auf das Zehnfache. Speicherlösungen werden zum eigentlichen "Blut" der AI-Rechenzentren. Zwei bald veröffentlichte Geschäftsberichte werden darüber entscheiden, ob dieser Boom nur eine kurzfristige Erscheinung bleibt oder eine strukturelle Veränderung in der technologischen Infrastruktur einleitet.

Meta AI-Leiter Alexandr Wang: Warum ich Muse machen will
Muse hat in den ersten 12 Tagen 2,8 Millionen Downloads erreicht und übertrifft damit die Leistung von ChatGPT im gleichen Zeitraum. Es wurde ein amerikanischer Tagesrekord von 264.000 erzielt – der Marktwert von Meta stieg dadurch um 234 Milliarden Dollar. Dahinter stecken ein offener Brief des Chief AI Officer Alexandr Wang über „menschliche Sehnsüchte“ sowie die damals als „verrückte“ geltende Übernahme von 14,3 Milliarden Dollar durch Zuckerberg: Aus heutiger Sicht könnte dies der profitabelste Talent-Deal in der Geschichte des Silicon Valley gewesen sein.
UBS: Beibehaltung der „Neutral“-Bewertung für Tesla (TSLA.US), Kursziel 385 US-Dollar, KI-Themen dominieren die Preislogik der Aktie
Laut der Prognose von UBS wird die weltweite Auslieferungsmenge von Tesla im dritten Quartal 2026 (3Q26) etwa 470.000 Fahrzeuge betragen, was einem Rückgang von 5 % gegenüber dem Vorjahr und einem Rückgang von 1 % gegenüber dem Vorquartal entspricht.
Der KI-Boom trotzt der „5%-US-Staatsanleihenrendite“! Der Nasdaq erreicht ein Rekordhoch und stärkt die „80/20“-Struktur, während die Wall Street das Aktien-Anleihen-Verhältnis neu bewertet.
Die Rendite der 30-jährigen US-Staatsanleihe erreichte zeitweise etwa 5,53 % und damit den höchsten Stand seit 2004. Brent-Rohöl liegt weiterhin über 100 US-Dollar pro Barrel. Risikoanlagen widerstanden erneut dem Druck, was darauf hindeutet, dass Investoren weiterhin daran glauben, dass die Kommerzialisierung von KI-Anwendungen und das Unternehmensgewinnwachstum die Auswirkungen steigender Finanzierungskosten und Abzinsungssätze in gewissem Maße ausgleichen können.
Krypto-Preise
Mehr


