
2025 TGE Jahresbericht: 118 Projekte, über 80 % unter Ausgabepreis, je höher der FDV, desto größer der Kursverlust

Die Geschichte wiederholt sich auf erstaunliche Weise: Im Jahr 2025 konzentrieren sich die meisten TGE-Projekte auf die Bereiche Infrastruktur und KI, und genau diese Bereiche sind die „Hauptleidtragenden“ bei Verlusten.
Verfasst von: Memento Research
Übersetzung: Saoirse, Foresight News
Datenstand: 20. Dezember 2025. Kennzahlen: Prozentuale Veränderung seit TGE-Start, Berechnungsgrundlage ist die vollständig verwässerte Bewertung (FDV) + Marktkapitalisierung (MC)
Zusammenfassung
Wir haben 118 Token-Launches im Jahr 2025 verfolgt, und die Ergebnisse sind erschütternd:
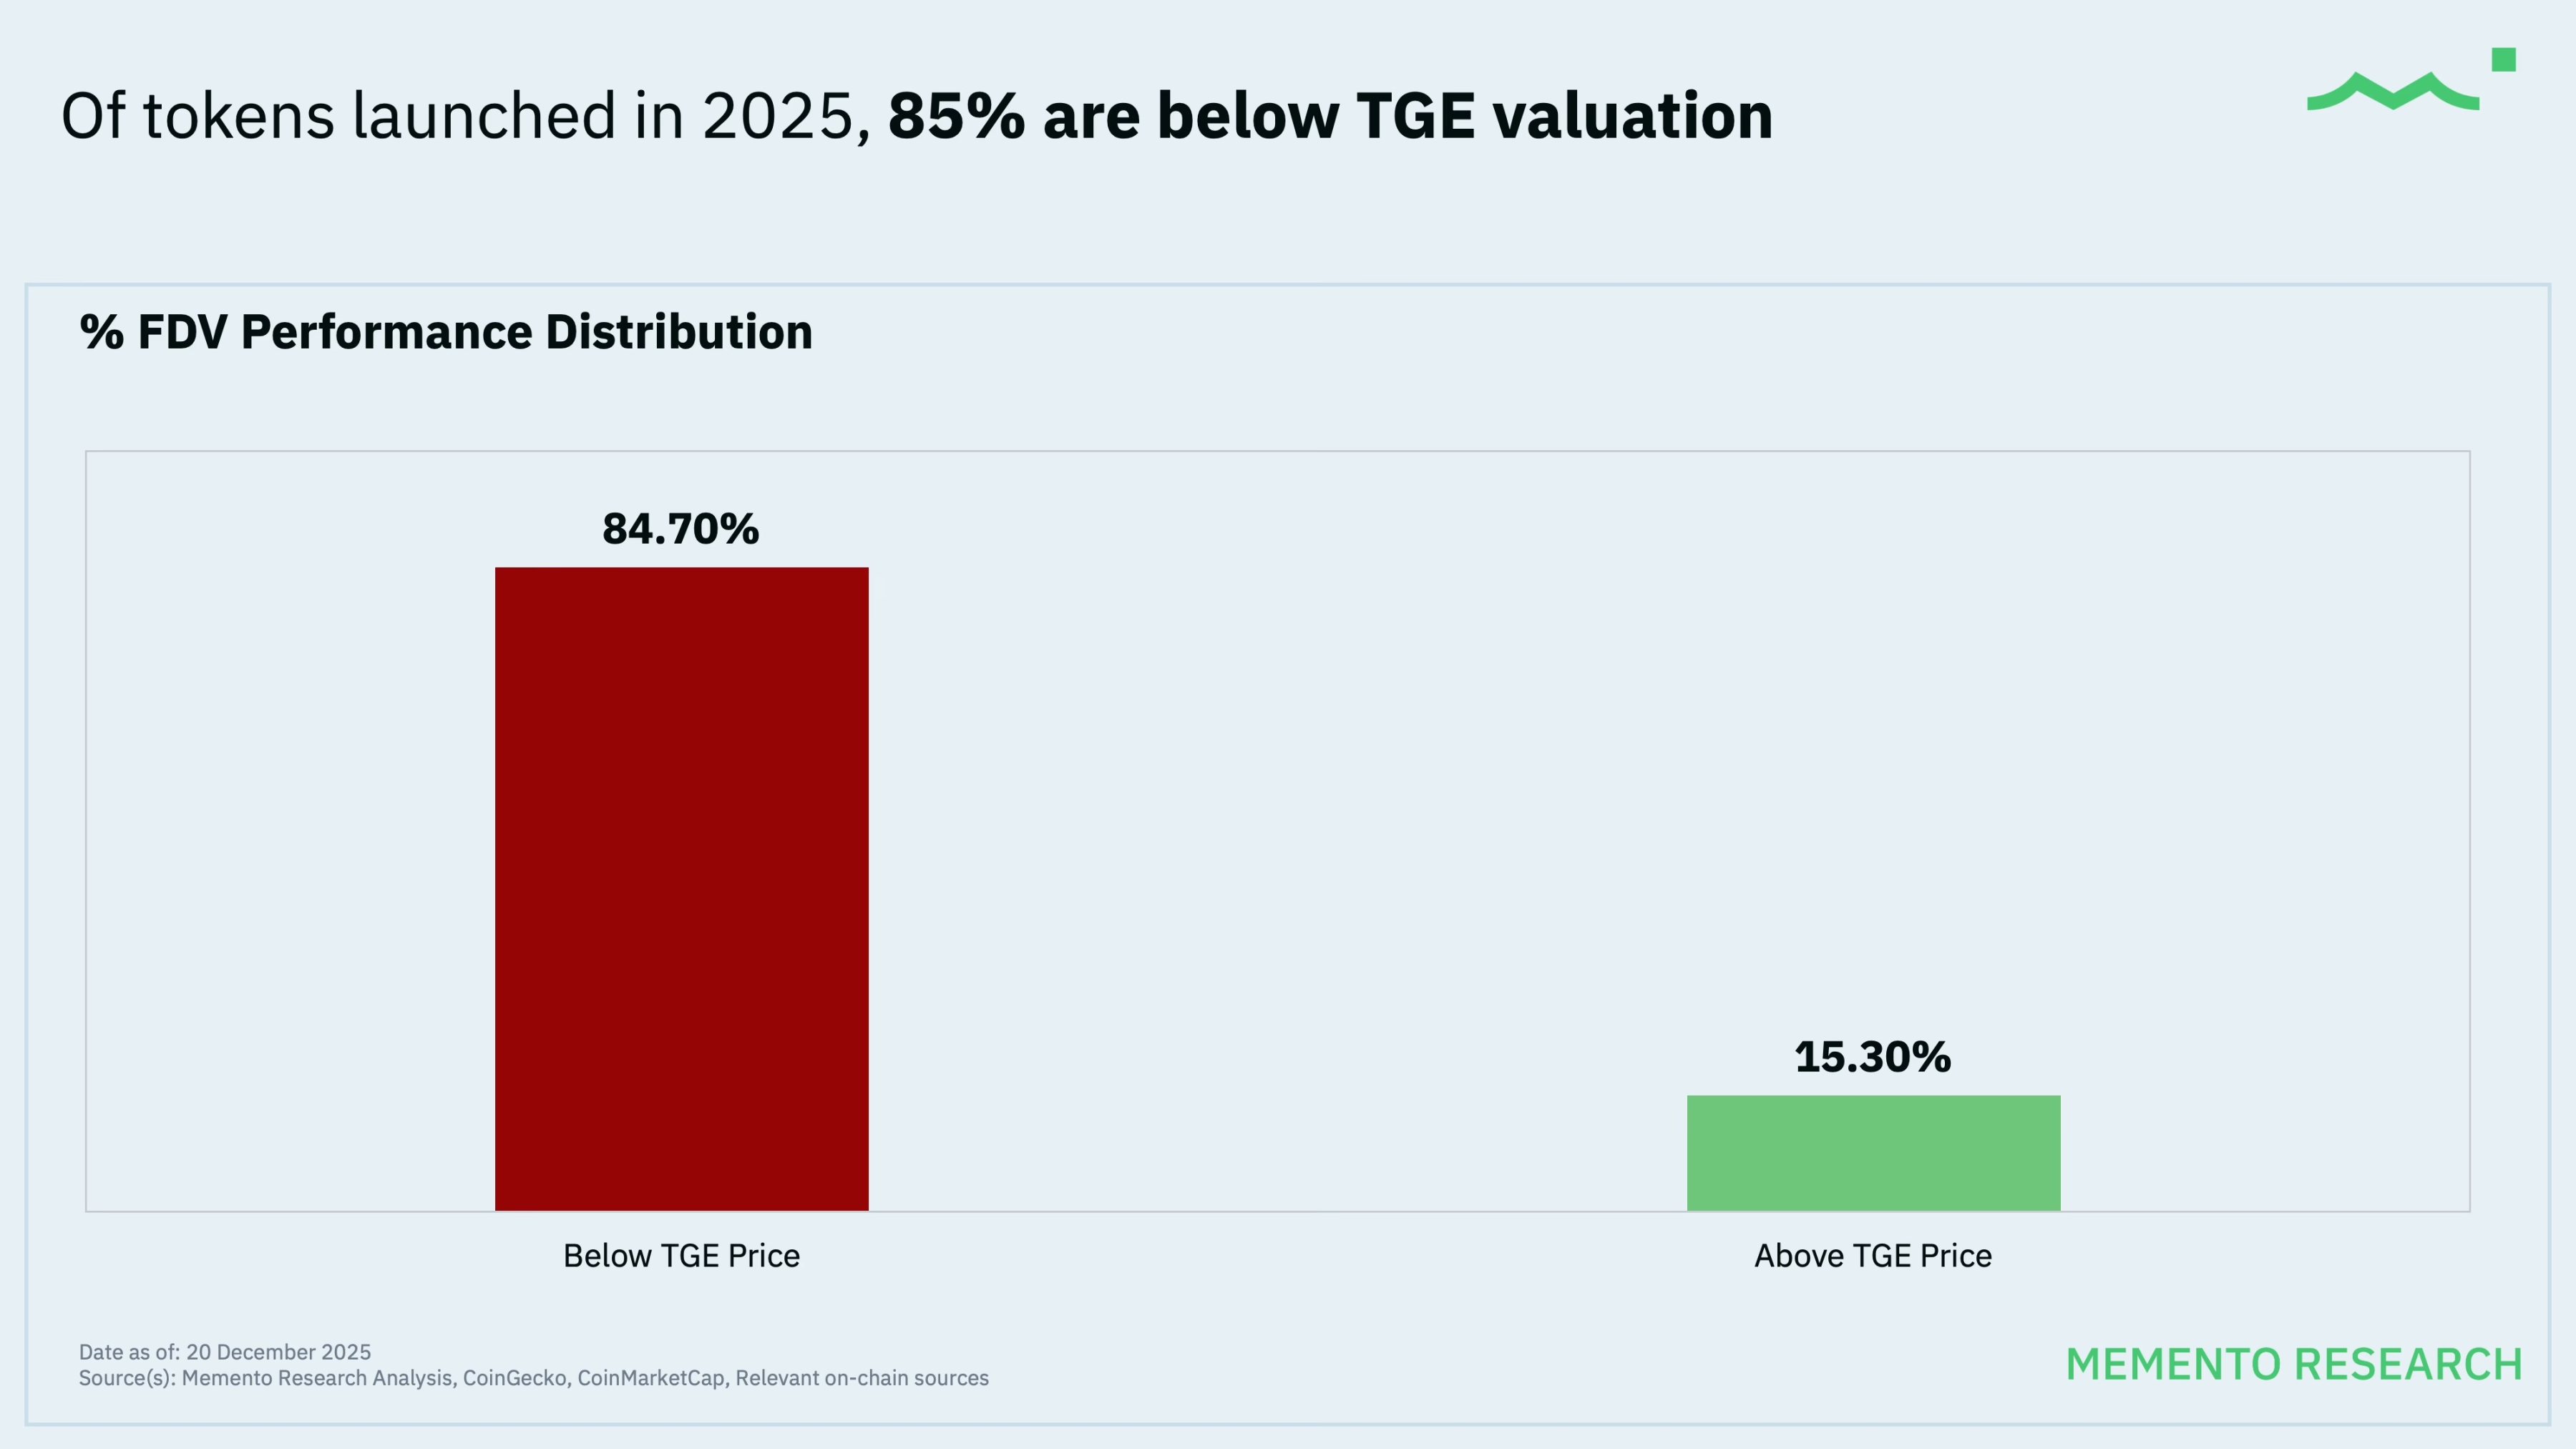
- 84,7% (100 von 118 Projekten) der Tokenpreise liegen unter dem Ausgabewert beim Token Generation Event (TGE), das heißt etwa vier Fünftel aller Projekte befinden sich im Verlustbereich;
- Median-Performance: Seit der Ausgabe ist die vollständig verwässerte Bewertung (FDV) um 71,1% gefallen, die Marktkapitalisierung (MC) um 66,8%;
- Der „Durchschnittswert“ verschleiert die brutale Realität: Während das gleichgewichtete Portfolio (berechnet nach FDV) um etwa 33,3% gefallen ist, beträgt der Rückgang beim FDV-gewichteten Portfolio satte 61,5% – das bedeutet, dass größere und gehypte Projekte noch schlechter abgeschnitten haben;
- Nur 18 von 118 Projekten (15,3%) verzeichneten einen Preisanstieg („grün“): Der Median der gestiegenen Token lag bei +109,7% (etwa das 2,1-fache), die übrigen 100 Projekte fielen („rot“) mit einem Medianverlust von 76,8%.
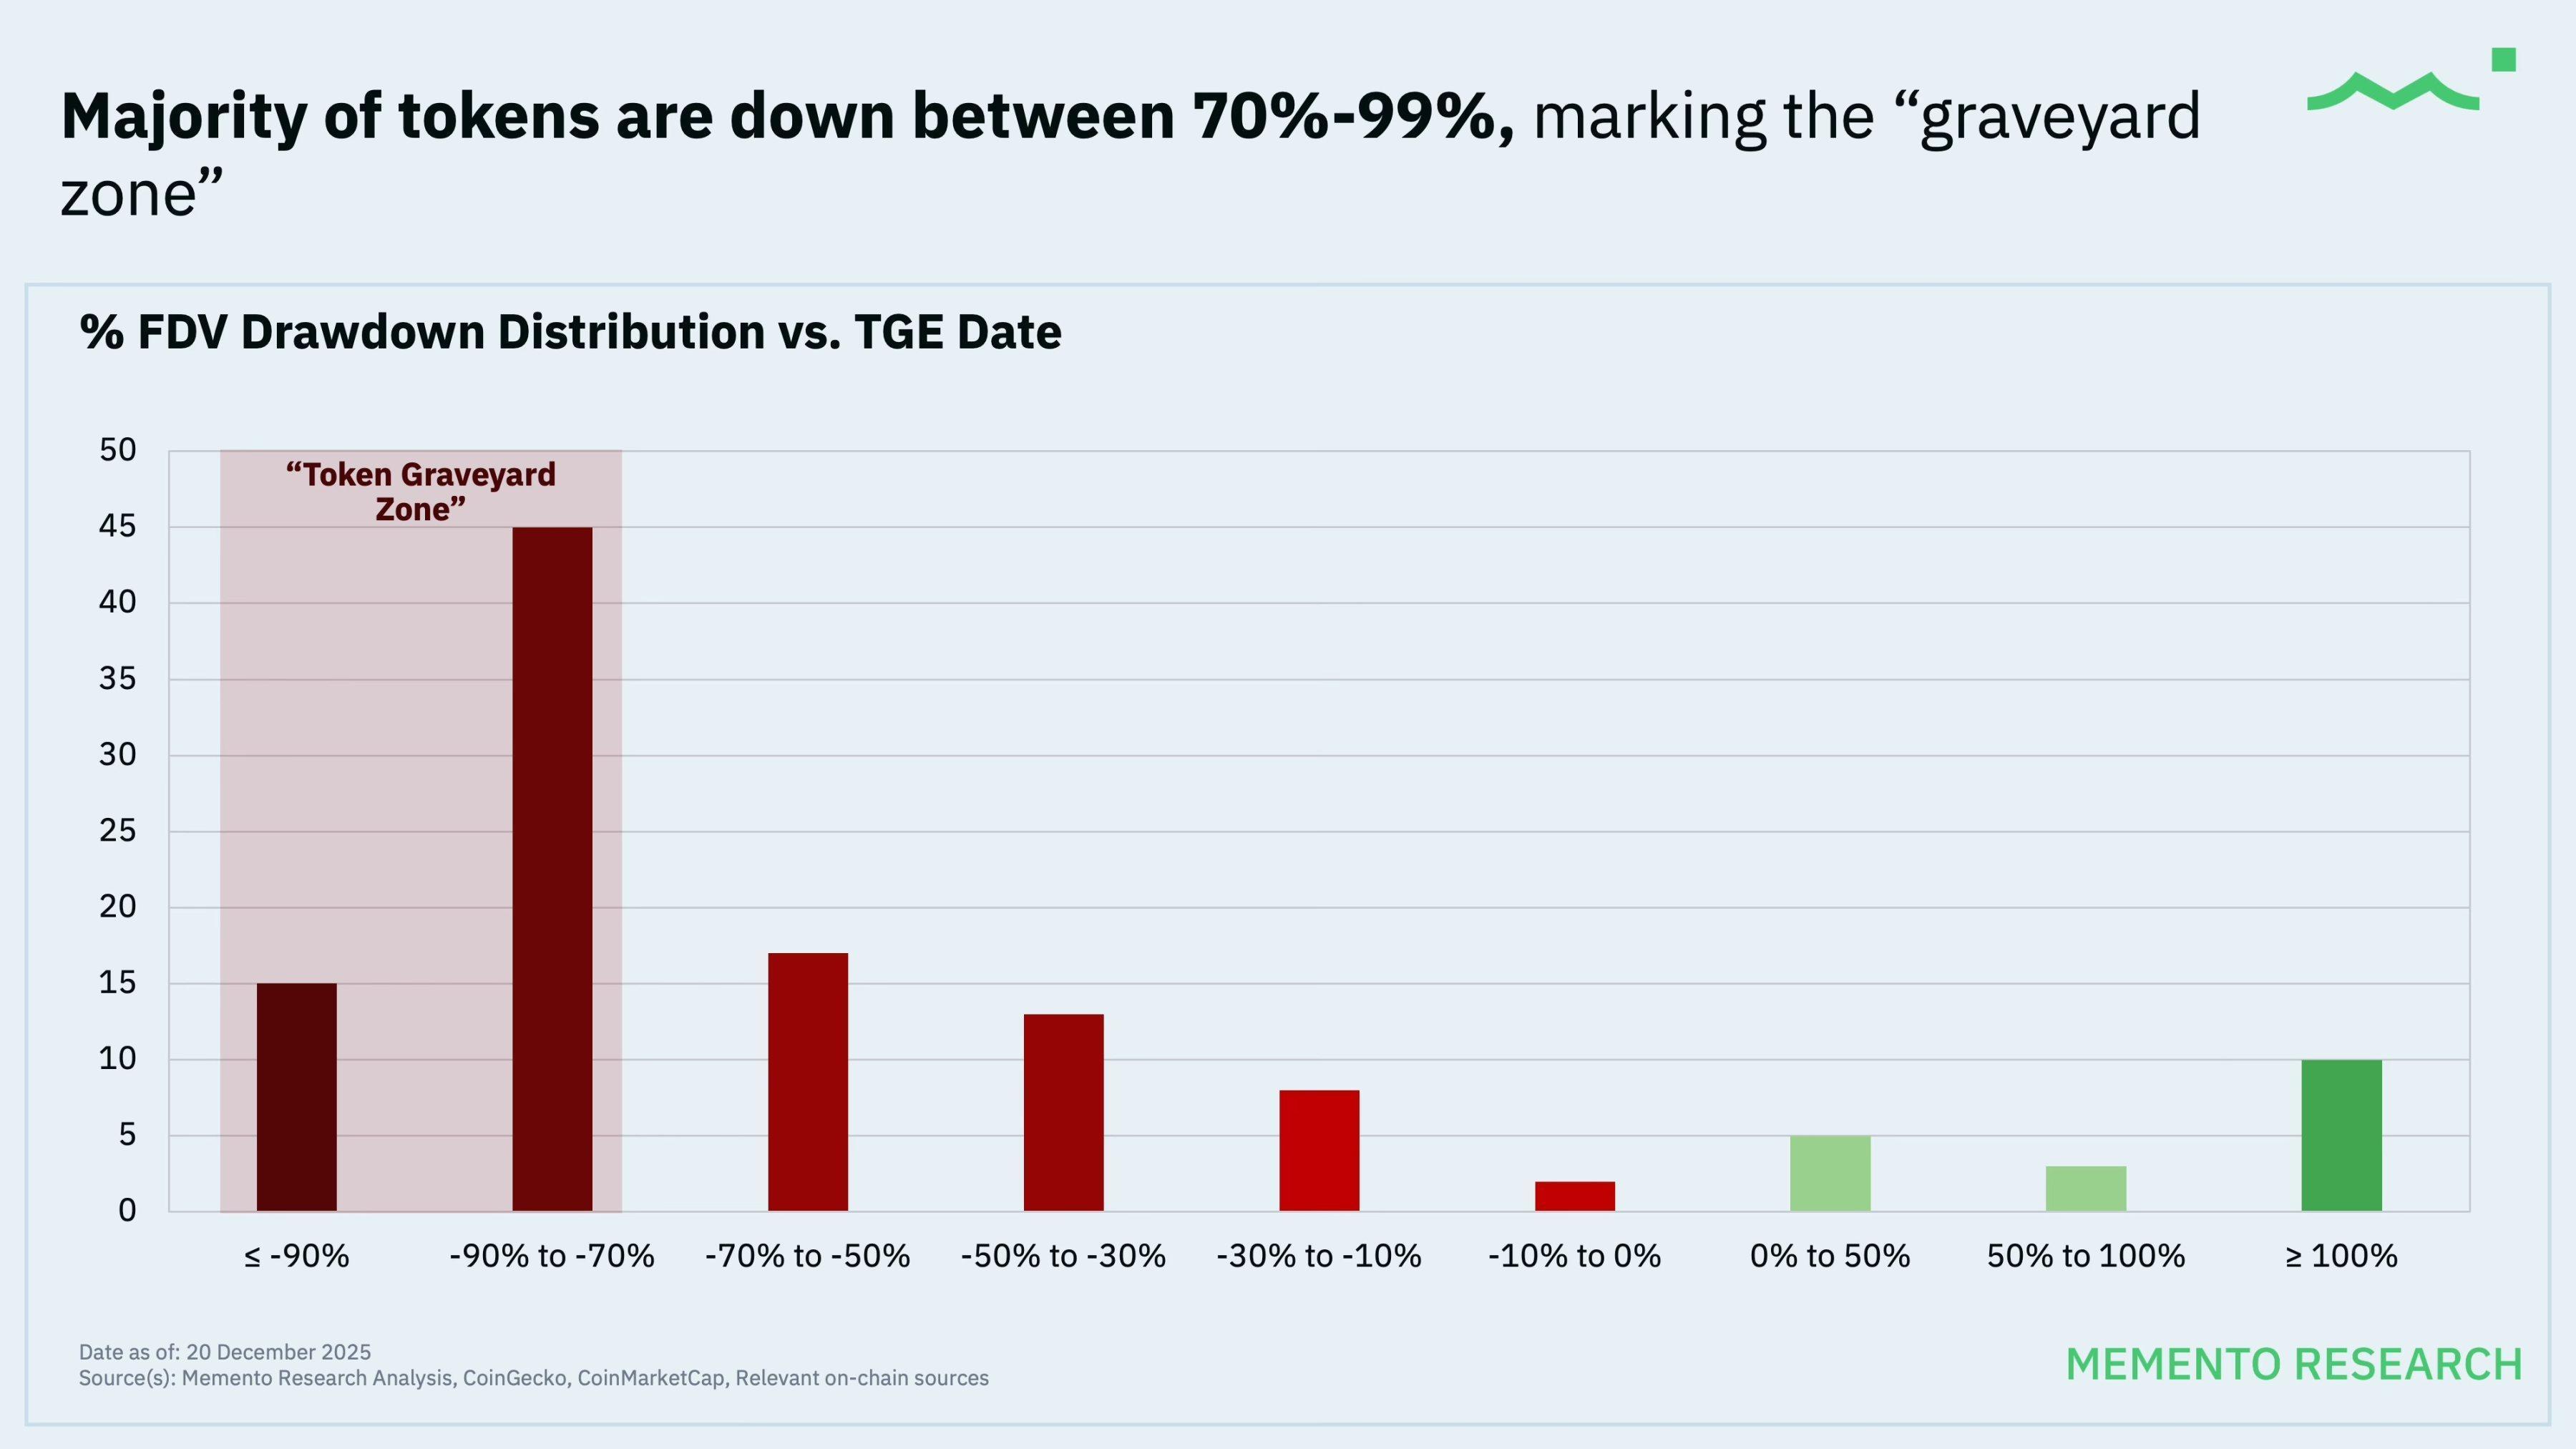
Verteilung der Rückgänge bei der vollständig verwässerten Bewertung (FDV)
Zusammenfassung der aktuellen Situation:
- Nur 15% der Tokenpreise liegen noch über dem Ausgabewert beim TGE;
- Bei 65% der Token-Launches ist der Preis um mehr als 50% gegenüber dem TGE gefallen, bei 51% der Projekte beträgt der Rückgang sogar über 70%.
Projekte und relative Performance nach Kategorie im Jahr 2025
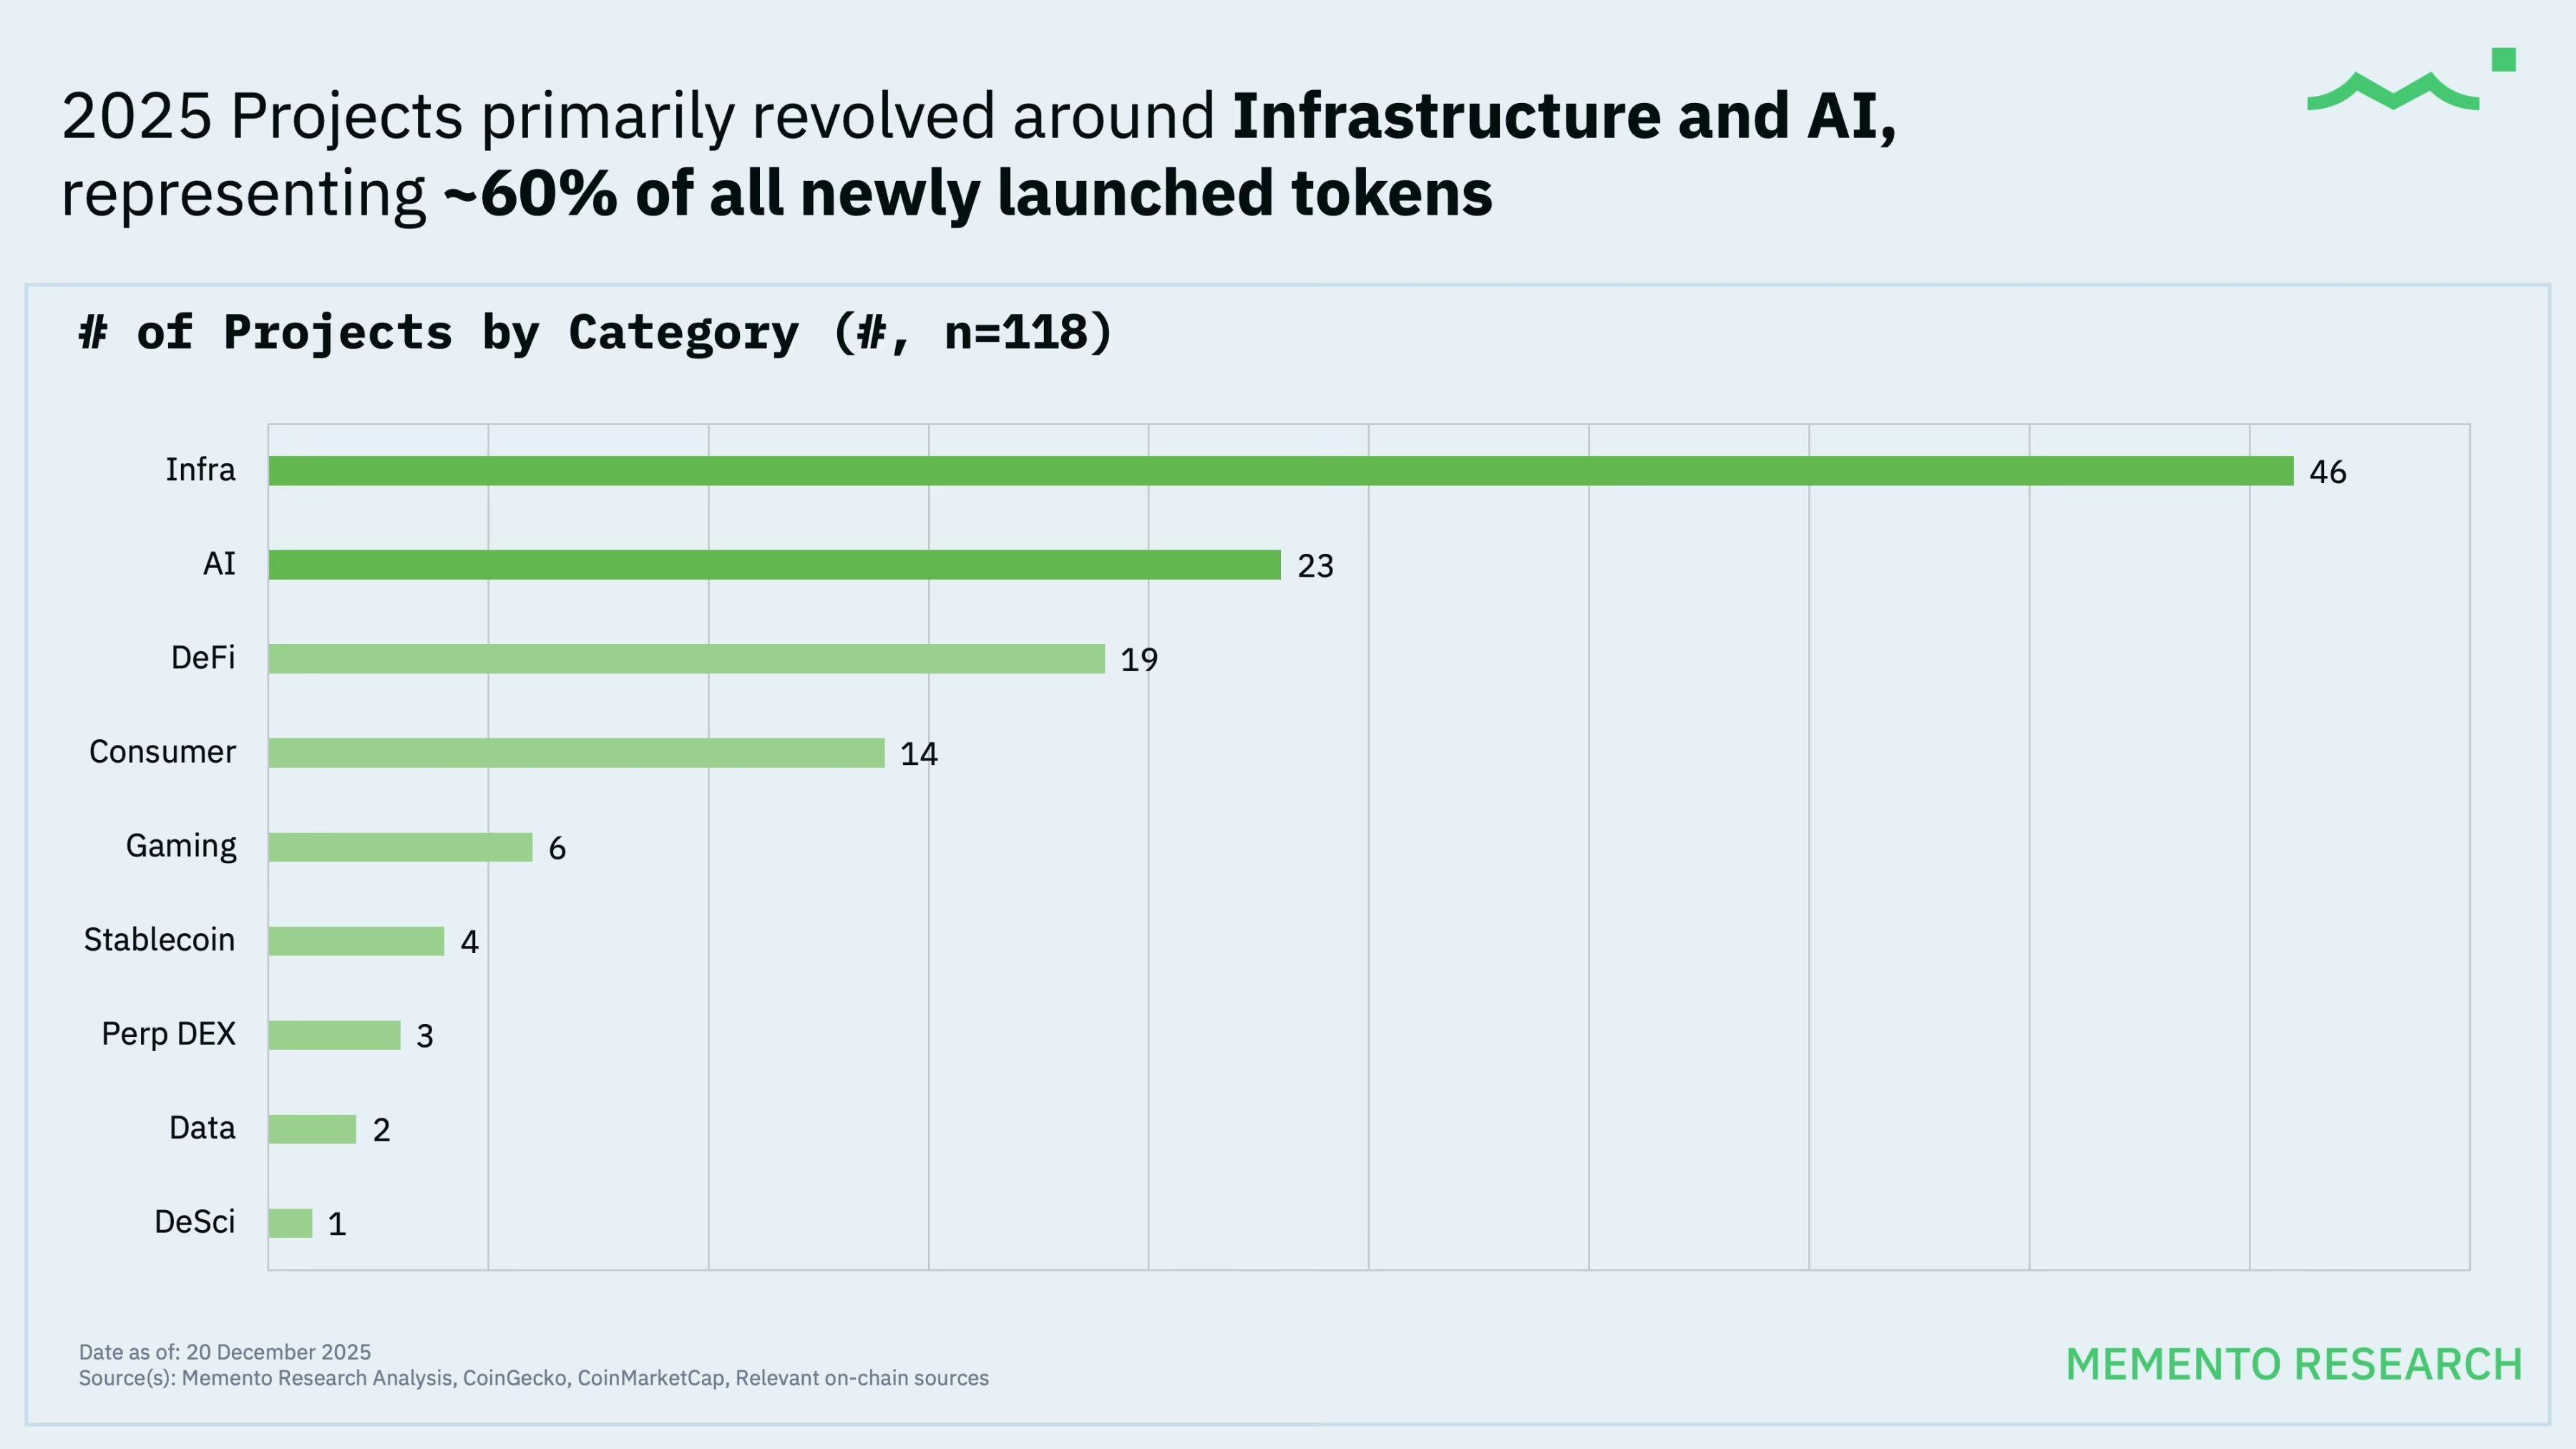
Die Token-Launches im Jahr 2025 konzentrierten sich hauptsächlich auf zwei Bereiche – Infrastruktur (Infra) und Künstliche Intelligenz (KI), diese beiden Kategorien machten 60% aller neuen Token aus. Allerdings unterscheiden sich der durchschnittliche und der Median-Ertrag der einzelnen Kategorien deutlich, was beachtenswert ist.
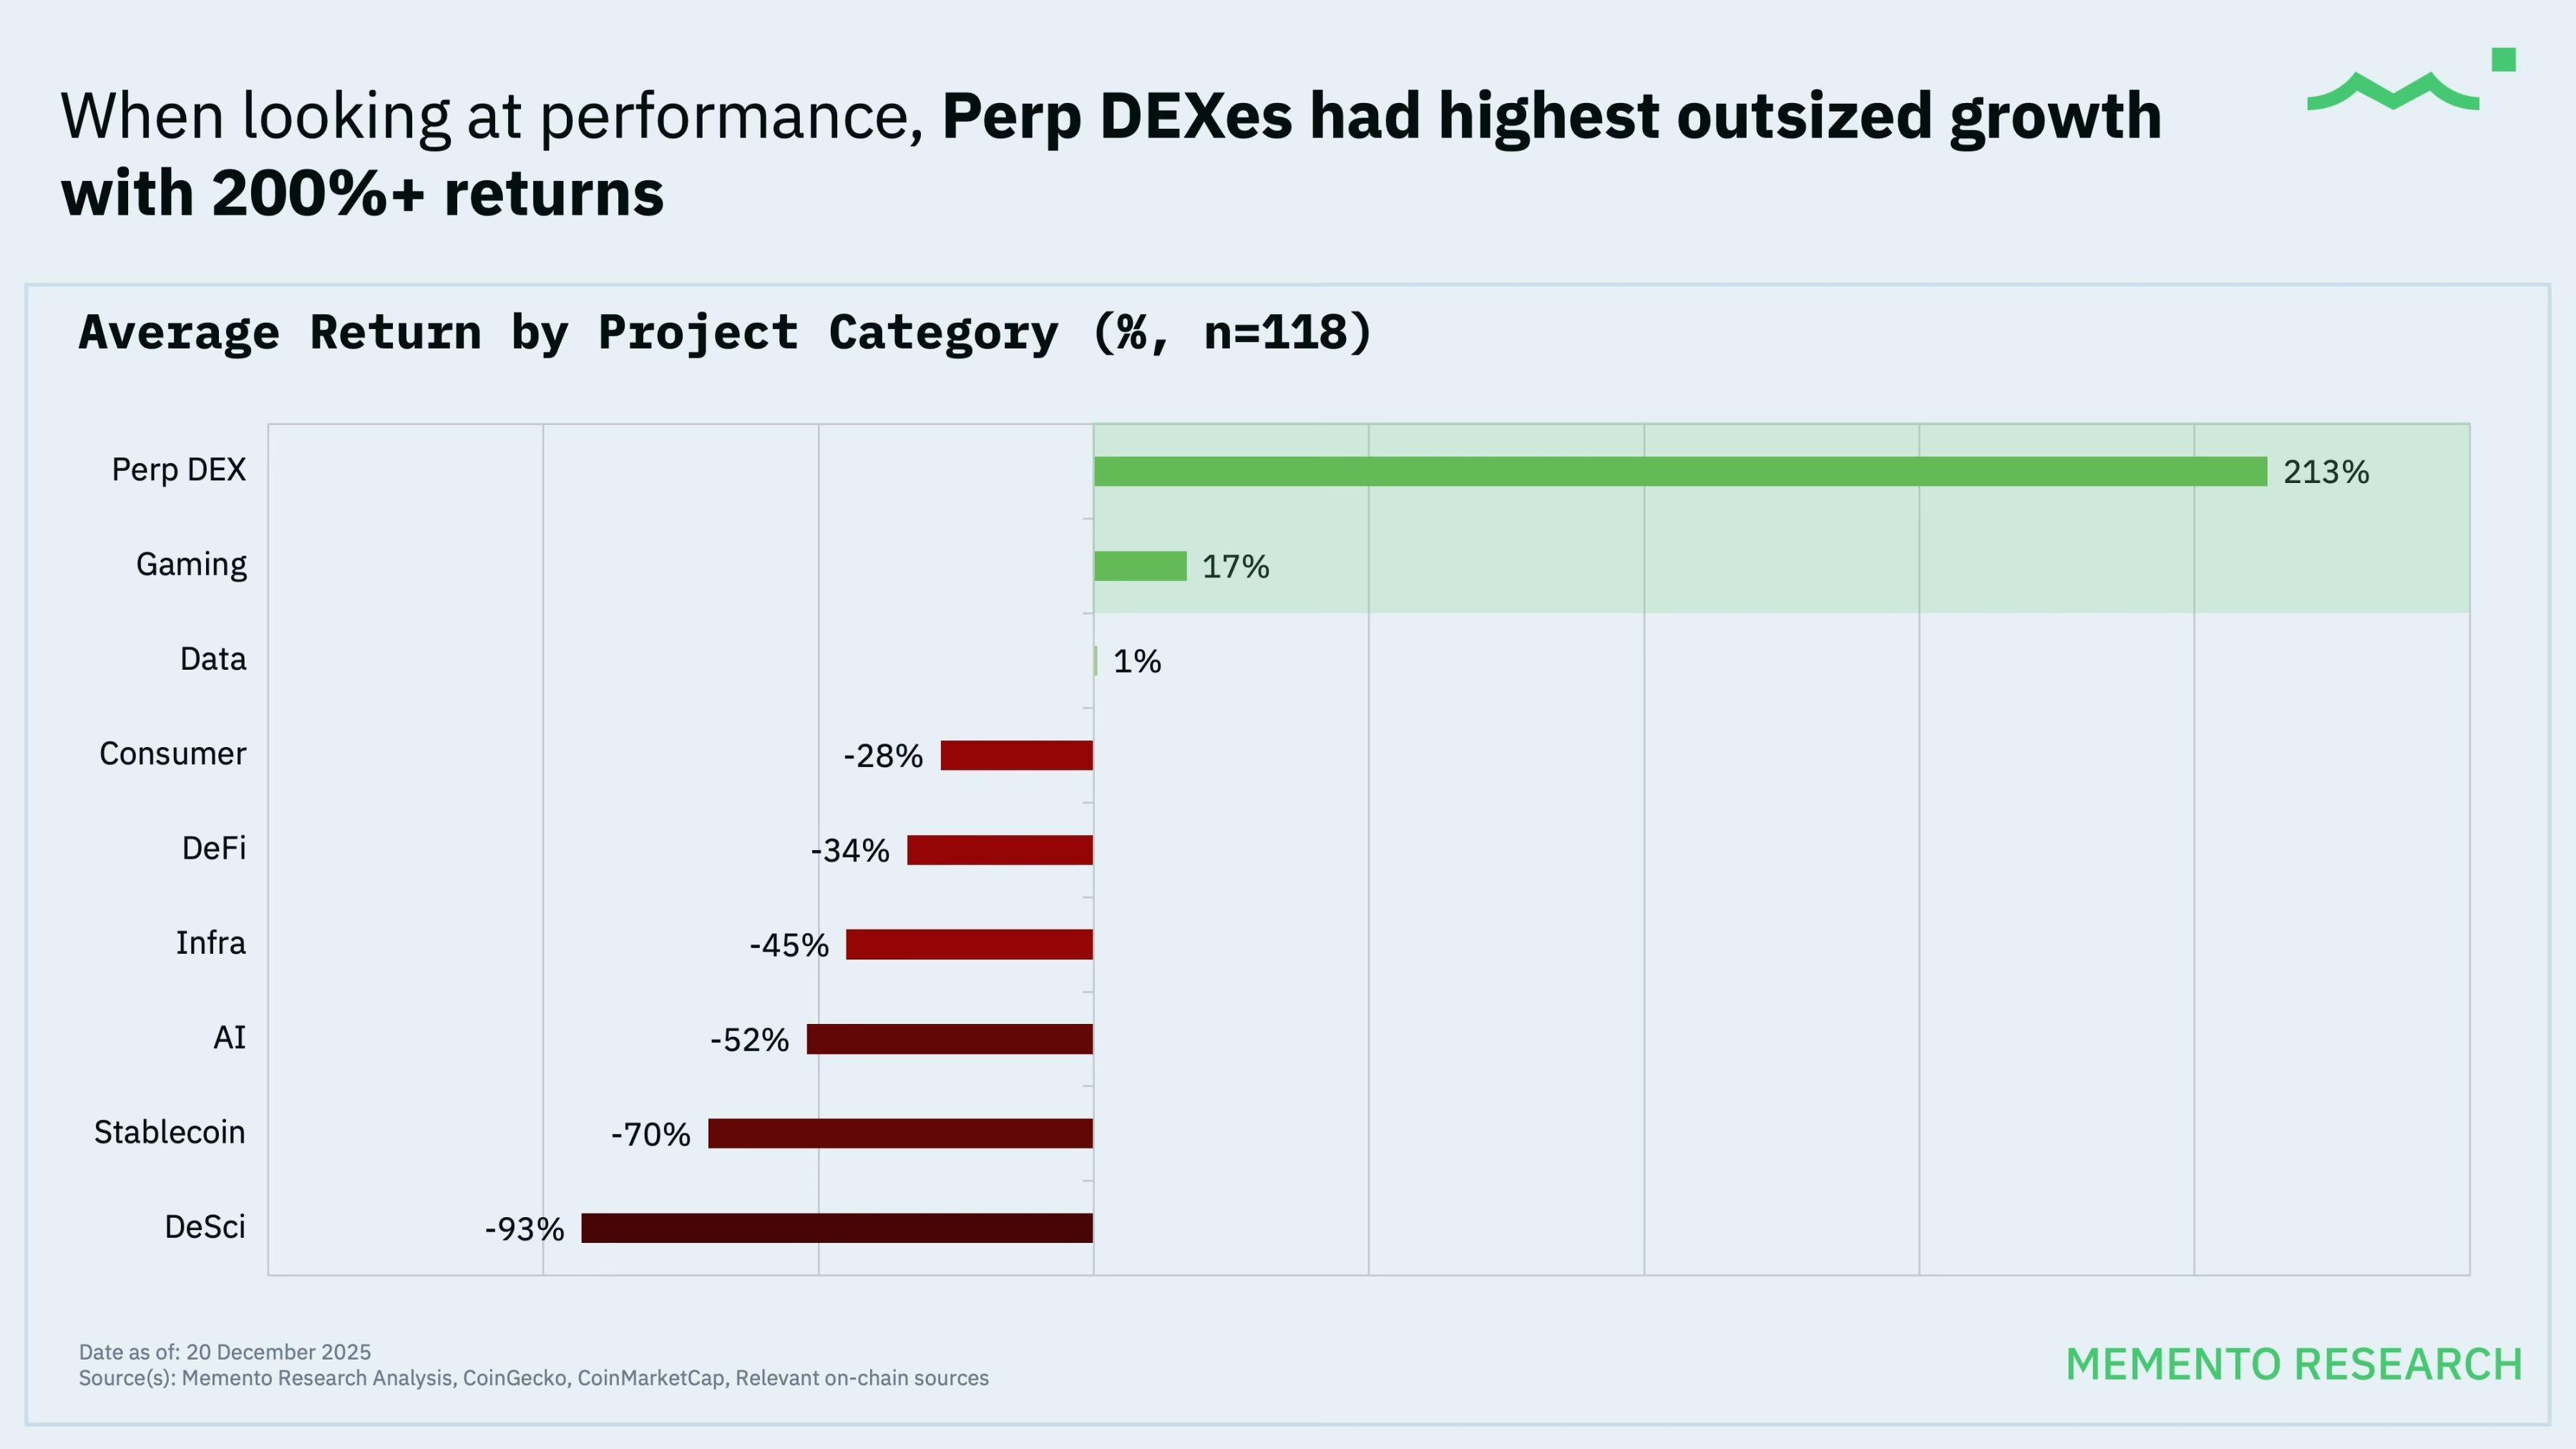
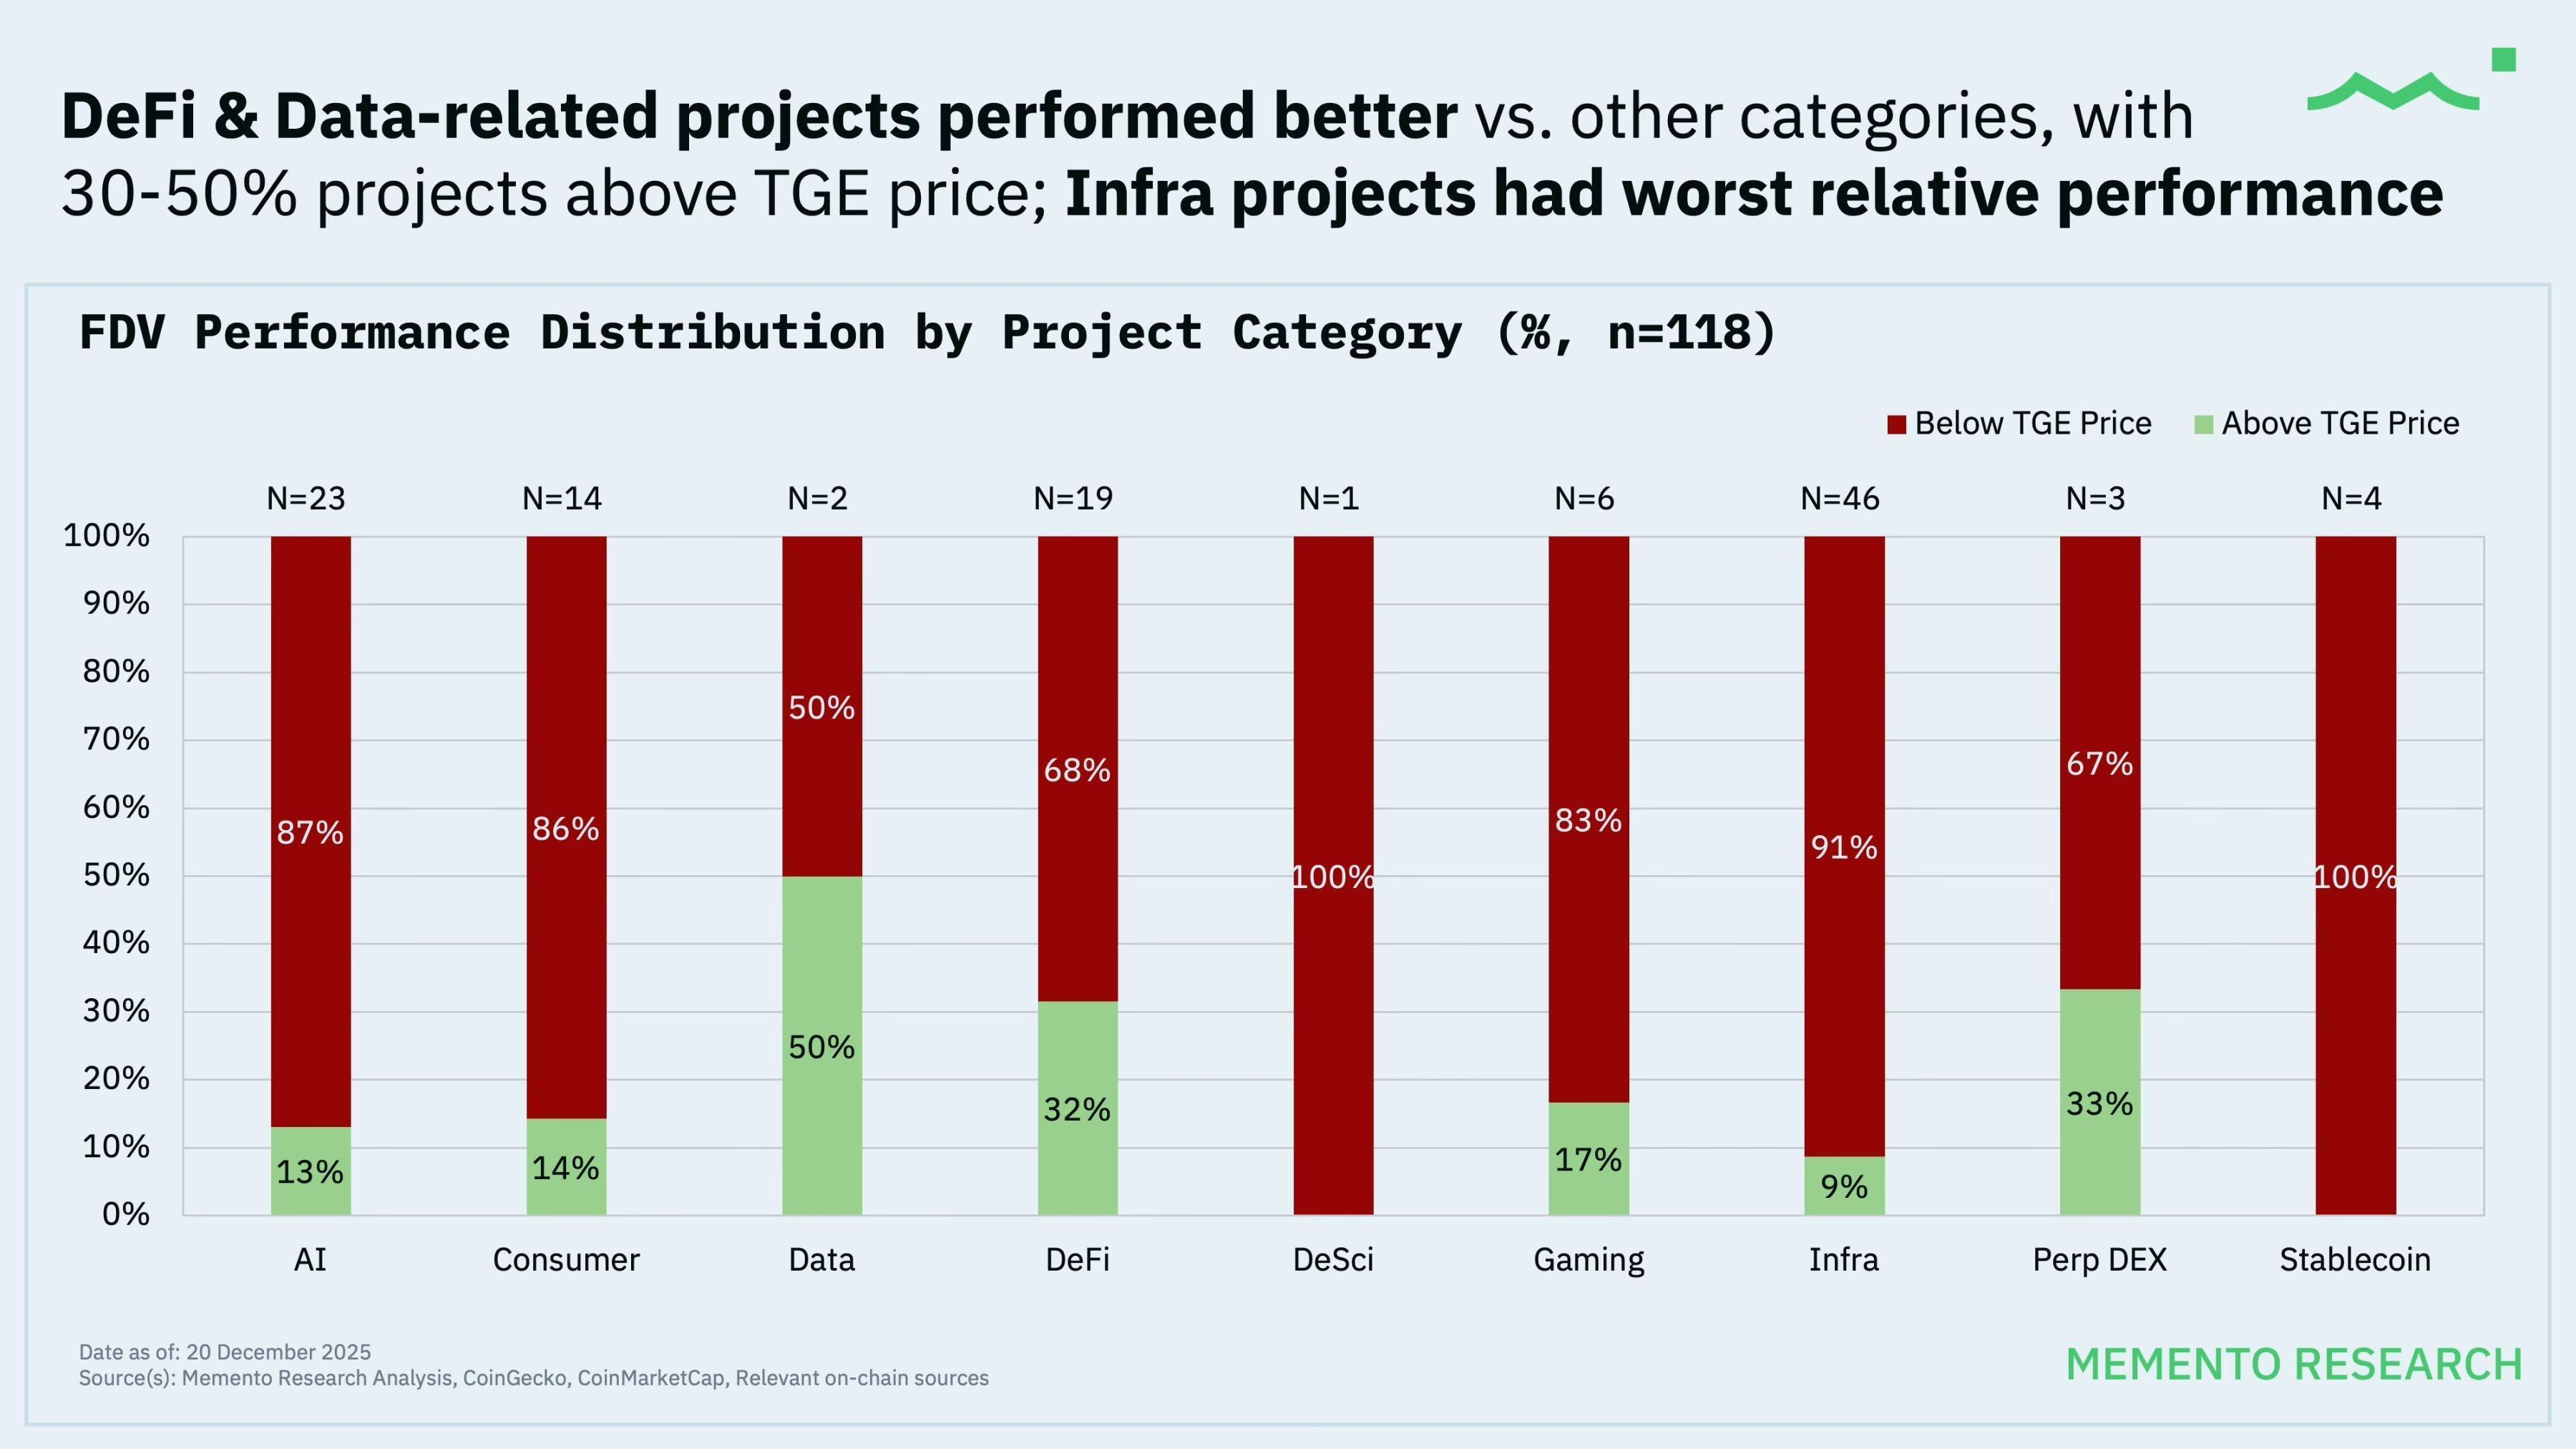
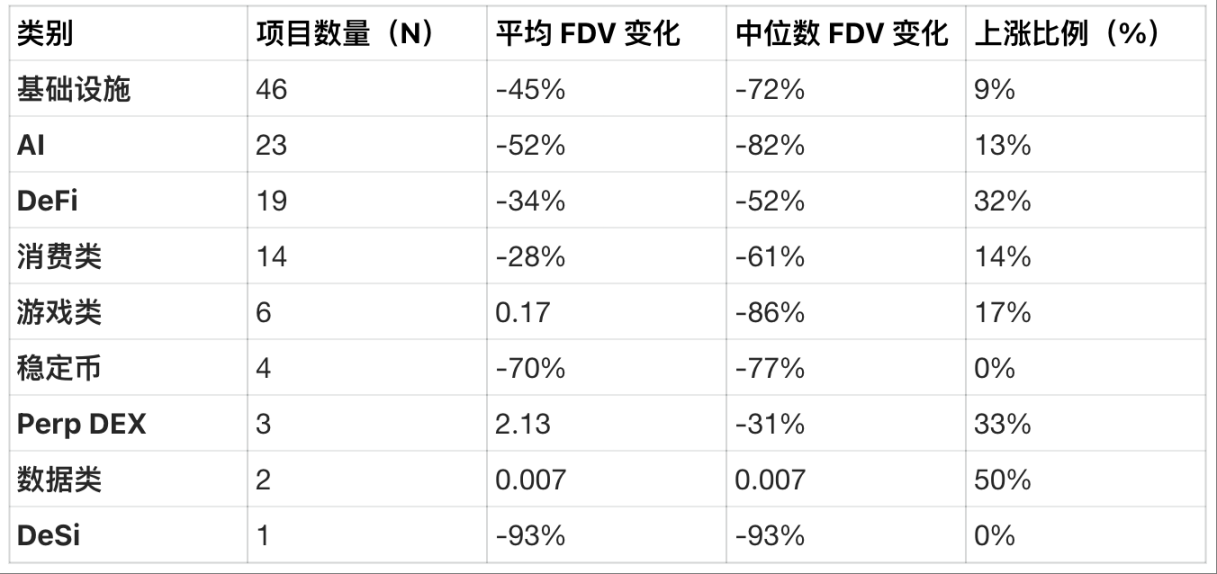
Dateninterpretation:
- Das Hauptthema 2025 war der Aufstieg der dezentralen Perpetual-Börsen (Perp DEX), angeführt von Hyperliquid, im vierten Quartal ging auch Aster erfolgreich an den Start. Obwohl die Stichprobengröße klein ist und der Median noch negativ, sind Perpetual DEXs (durchschnittlicher Anstieg 213%) der „einzige klare Gewinner“;
- Bei Gaming-Projekten ist die Stichprobe zu klein für aussagekräftige Schlüsse und stark von Ausreißern beeinflusst – das führt zu einem positiven Durchschnitt, aber einem Medianverlust von 86%;
- Dezentrale Finanzen (DeFi) sind der Bereich mit der höchsten „Trefferquote“ (32% der Projekte stiegen), hier handelt es sich eher um „Überlebende“, als dass es „Blockbuster-Projekte“ gab;
- Infrastruktur (Infra) und Künstliche Intelligenz (KI) sind überlaufen und wettbewerbsintensiv, die Performance ist schwach, der Medianverlust beträgt in beiden Bereichen 72% bzw. 82%.
Korrelation zwischen anfänglicher vollständig verwässerter Bewertung (FDV) und Projektperformance
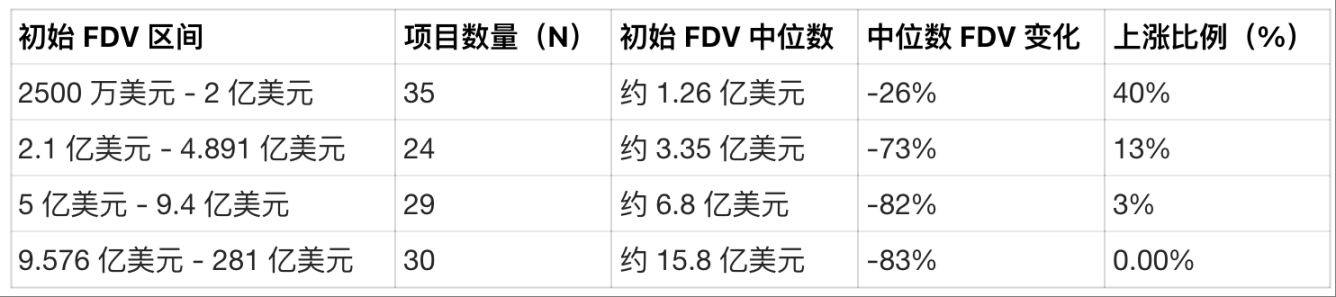
Die klarste Schlussfolgerung aus den Daten:
- Bei 28 Token-Launches lag die anfängliche vollständig verwässerte Bewertung (FDV) bei ≥1.1billions US-Dollar;
- Alle diese Projekte sind derzeit im Preis gefallen (Anstiegsquote 0%), der Medianverlust beträgt etwa 81%;
- Das erklärt auch, warum der FDV-gewichtete Index (Rückgang 61,5%) deutlich schlechter abschneidet als der gleichgewichtete Index (Rückgang 33,3%) – die schwache Performance großer Erstprojekte hat den Gesamtmarkt belastet.
Kernpunkte:
Die anfängliche Bewertung der Projekte wurde zu hoch angesetzt, weit über dem fairen Wert, was zu einer langfristig schlechten Performance und größeren Verlusten führte.
Rückblick und Ausblick auf das Jahr 2025
Aus den obigen Daten lassen sich folgende Schlussfolgerungen ziehen:
- Für die meisten Token ist das Token Generation Event (TGE) meist ein „schlechterer Einstiegszeitpunkt“, der Median der Preisentwicklung liegt bei etwa „minus 70%“;
- Das TGE ist nicht mehr das „Fenster für frühe Einsteiger“, für überhypte, aber fundamental schwache Projekte markiert das TGE sogar das „Preis-Top“;
- Projekte mit hoher anfänglicher FDV sind nicht „in ihre Bewertung hineingewachsen“, im Gegenteil, ihre Preise wurden stark nach unten korrigiert;
- Die Geschichte wiederholt sich: Die meisten TGE-Projekte konzentrieren sich auf den Infrastrukturbereich (aufgrund der aktuellen KI-Blase gibt es auch viele KI-Projekte), aber gerade diese Bereiche sind die „Hauptleidtragenden“ bei Verlusten;
- Wer in TGE-Projekte investieren möchte, „wettet im Grunde darauf, seltene Ausreißer zu finden“, denn die Grundwahrscheinlichkeit für eine gute Performance ist bei den meisten Projekten sehr gering.
Teilt man den Markt 2025 nach Quartilen der anfänglichen FDV ein, wird das Muster sehr deutlich: Token-Launches mit der niedrigsten, günstigsten FDV sind die einzige Kategorie mit einer nennenswerten Überlebensrate (40% der Projekte steigen), der Medianverlust ist hier mit etwa -26% relativ moderat; alle Projekte mit einer anfänglichen FDV über dem Mittelwert wurden hingegen fast ausnahmslos auf ein Tief umbewertet, der Medianverlust liegt zwischen -70% und -83%, und es gibt kaum Projekte mit Kursanstieg.
Daraus lässt sich aus diesem Datensatz eine zentrale Lehre ziehen: Das Token Generation Event (TGE) im Jahr 2025 war eine „Phase der Bewertungsanpassung“ – die meisten Tokenpreise fielen weiter, nur sehr wenige Ausreißer konnten steigen; je höher die FDV beim Erst-Listing, desto größer der spätere Kursverlust.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Anti-Terror-Einheiten auf den Straßen, der Louvre geschlossen! Frankreich erlebt am Wochenende eine neue Welle von Protesten, Unruhen drohen sich auf Europa auszubreiten.
Frankreich ist in eine neue Welle gewaltsamer Proteste geraten, 70.000 Sicherheitskräfte wurden eilig eingesetzt, in mehreren Städten gilt eine Ausgangssperre, und Macron hat Fehler im Umgang mit der Situation eingeräumt. Die Finanzmärkte haben bereits Alarm geschlagen – der Spread zwischen französischen und deutschen Staatsanleihen ist auf den höchsten Stand seit der Eurokrise gestiegen, der PMI ist unter die Wachstumsschwelle gefallen, Luxusboutiquen wurden verbarrikadiert, der Louvre wurde geschlossen und die Stadtverwaltung von Paris rechnet mit Verlusten in zweistelliger Millionenhöhe. Das Unruhefeuer droht sich zudem auf Europa auszuweiten.

Einst kauften sie wie verrückt, doch jetzt ist das „Arsenal“ um 51 Billionen Won geschrumpft! Südkoreanische Kleinanleger können nicht mehr kaufen.
Innerhalb von vier Monaten ist der „Ammunitionsvorrat“ südkoreanischer Privatanleger um 36,5 % gesunken und hat das Niveau zu Jahresbeginn erreicht. Obwohl Privatanleger kumuliert Netto-Käufe von über 75 Billionen Won aufweisen und weiterhin Käufe tätigen, ist der Zufluss von frischem Kapital versiegt und die Auffüllung verläuft deutlich langsamer als der Verbrauch. Hinzu kommt, dass der KOSPI im Monatsverlauf um fast 20 % eingebrochen ist, ausländische Investoren weiterhin Nettoverkäufe tätigen und Sorgen über Kreditrisiken im Zusammenhang mit KI bestehen. Ohne die Unterstützung durch privates Kapital dürfte der südkoreanische Aktienmarkt kurzfristig kaum eine nachhaltige Erholung erfahren.
Die Auflösung des „Konsenshandels“ und die Geburt eines neuen Konsenses! Goldman Sachs erklärt: Warum institutionelle Anleger derzeit große Positionen in KI abbauen
Die extrem überfüllten Trades des "Long AI, Short alles" werden schmerzhaft aufgelöst – der Markt gibt sich nicht mehr mit einer "Geldverbrennungs-Erzählung" zufrieden. Die hyperskalierenden Cloud-Anbieter müssen neben den Kapitalausgaben von 1,1 Billionen US-Dollar nun echte und sichtbare Einnahmen erzielen. Ein Stromdefizit von 40-50 Gigawatt, steigende Kapitalkosten und der makroökonomische Paradigmenwechsel vom "Überausgaben-Zeitalter" wandeln AI-Trades von Glaubensfragen zu einem harten Monetarisierungstest.

Die Investitionsausgaben für KI geraten in ein Dilemma: Eine Beschleunigung belastet den Cashflow, eine Verlangsamung gefährdet die Wachstumsgeschichte.
Nomura Securities ist der Ansicht, dass die KI-Investment-Story in einem inneren Widerspruch steckt: Wenn Hyperscale-Cloud-Anbieter ihre Investitionsausgaben beschleunigen, wird der freie Cashflow weiterhin verbraucht und die Nachhaltigkeit der Finanzierung wird in Frage gestellt; wenn sie verlangsamen, deutet dies darauf hin, dass die Nachfrage nach KI und die Gewinnerwartungen nicht erfüllt werden. Beide Wege führen zum Ausverkauf. Die im September durch die „KI-Agenten-Hysterie“ aufgebauten überfüllten Long-Positionen wurden durch negative Katalysatoren zu massiven Stop-Lossen gezwungen und breiteten sich auf US-Staatsanleihen, Wechselkurse und den Rohstoffmarkt aus, was zu einer systemischen Entschuldung führte.

Krypto-Preise
Mehr


