
Wenn der Anleihemarkt die Öl-Narrative übernimmt: Die Rendite der 10-jährigen US-Staatsanleihen und der WTI-Rohölpreis steigen auf den höchsten Stand seit 35 Jahren.

Vor dem Hintergrund eines sieben Monate andauernden Krieges, der wiederholt die wichtigste Öltransportroute der Welt bedrohte, sendet der Markt für Rohöl-Optionen derzeit ein ungewöhnliches Signal – seine Preisfindungslogik orientiert sich nicht mehr an Angebotserschütterungen, sondern am Schmerz des Anleihemarktes.
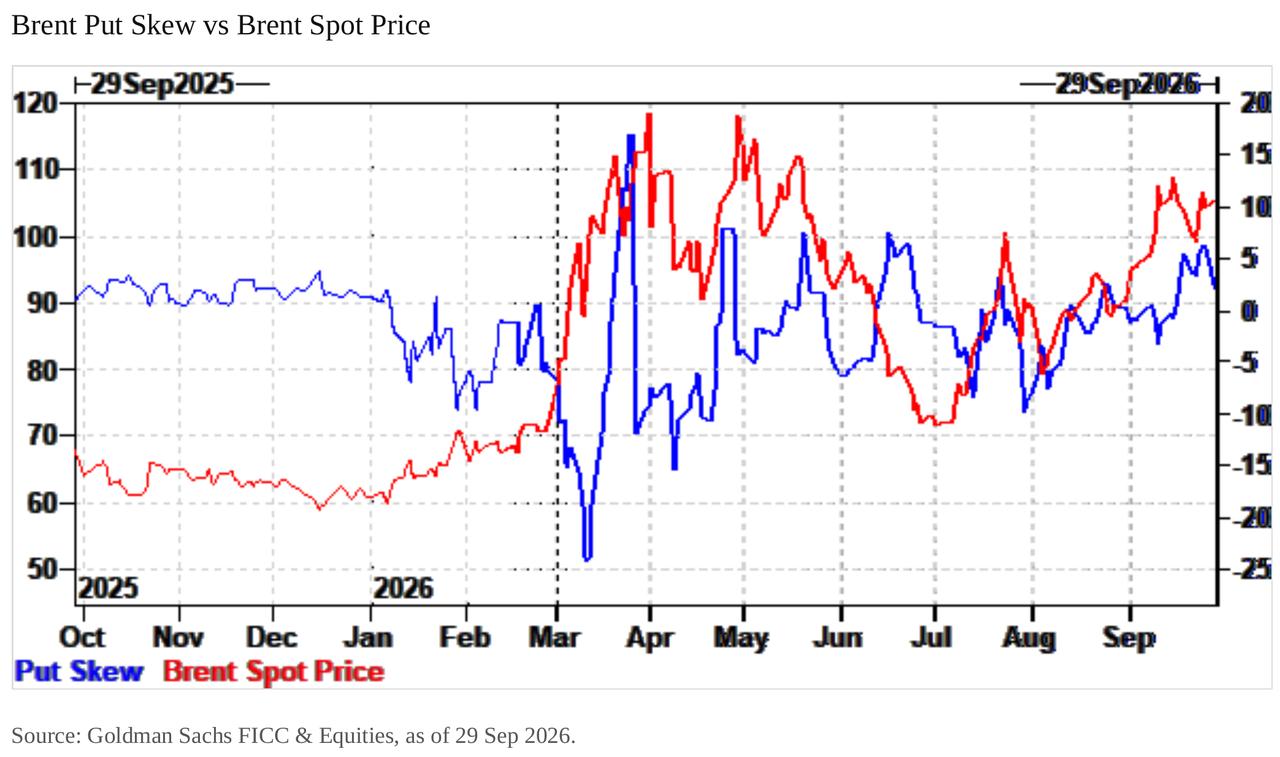
Laut dem jüngsten Bericht von Isabel Blaze, Analystin bei der FICC- und Aktien-Rohstoffgruppe von Goldman Sachs, zeigt der Brent-Rohöl-Optionsmarkt eine deutliche „Fehlausrichtung“: Das Put-Skew ist stark gestiegen, während das Call-Skew sogar unter das Vorkriegsniveau gefallen ist – die Preisbildung beider Flügel weicht erheblich voneinander ab.
Gleichzeitig weist ein weiterer Trader von Goldman Sachs darauf hin, dass die Korrelation zwischen WTI-Rohöl und der Rendite der 10-jährigen US-Staatsanleihen den höchsten Stand seit 35 Jahren erreicht hat, während die Aktien-Rendite-Korrelation auf das negativste Niveau seit 1960 gefallen ist. Diese Konstellation verändert grundlegend den Rahmen, in dem die Marktteilnehmer über die Entwicklung des Ölpreises nachdenken.
Die unmittelbare Marktbedeutung dieses strukturellen Wandels besteht darin: Das Risiko eines Ölpreisanstiegs wird derzeit kaum abgesichert, während sich das makroökonomische Portfolio-Exponierung gegenüber Zinsschwankungen implizit über Ölpositionen überträgt. Sobald sich die geopolitische Lage erneut zuspitzt, wird es zu einem doppelten Schock von Ölpreis und Anleihemarkt kommen, wobei die Rendite der 10-jährigen US-Staatsanleihen bereits auf dem hohen Niveau von 5,32 % liegt und der MOVE-Index auf das Niveau zu Beginn des Krieges zurückgekehrt ist.
Eigentlich sollten beide Flügel gekauft werden, aber nur ein Flügel wird bepreist
Im physischen Markt hat sich die Angebotsknappheit seit dem Höhepunkt Anfang September deutlich entspannt. Laut Goldman Sachs-Bericht passieren mehr Öltanker die Straße von Hormus, die Ost-West-Pipeline hat wieder ihr Niveau vor den Angriffen erreicht, der Exportfluss von Yanbu ist erneut in Betrieb und der Markt befindet sich in der saisonalen Nachfrageschwäche. Diese Faktoren sollten den Preis nach unten bewegen und eine ausgewogene zweifache Volatilitätskurve bewirken.
Doch am Optionsmarkt zeigt sich ein anderes Bild. Goldman Sachs-Daten zufolge ist das Put-Skew für Brent auf die Sommerhöchststände zurückgekehrt, während der 25-Delta-Risiko-Reversal-Indikator fast auf null gefallen ist (Stand 29. September bei 0,012) und damit praktisch auf dem ruhigen Niveau vor dem Herbst 2025-Krieg liegt. Mit anderen Worten: Im Basispreis besteht eine Kriegsprämie, während die Call-Optionen zum Vorkriegsniveau gehandelt werden – zwischen beiden besteht ein deutlicher Widerspruch.
Der Antrieb liegt nicht in Molekülen, sondern im Anleihemarkt
Finanzinvestoren kaufen derzeit ein Richtungsexponierung im Rohöl, der Antrieb liegt dabei nicht in der Angst vor Angebotsschocks, sondern in den Verlusten durch Zinsschwankungen im Portfolio.
Im Bericht von Goldman Sachs heißt es: „Unserer Einschätzung nach ist dieser neue Kapitalzufluss das Resultat von Portfolio-Schmerzen, die durch Zinsvolatilität verursacht wurden. Viele makroökonomische Portfolios sind so strukturiert, dass sie sich bei einem ruhigen Umfeld gut entwickeln, aber bei einem Ölpreisanstieg auf 130 US-Dollar erhebliche Verluste erleiden. Im Grunde wird Rohöl in Extremszenarien short gehandelt. Die jüngsten starken Zinsschwankungen haben diesen Schmerz auf Öl-Richtungspositionen ausgedehnt; sei es durch Short-Covering oder neue Absicherungspositionen, die Preisbewegung ist dadurch enger mit den Zinsen verknüpft.“
Diese Logik lässt sich wie folgt zusammenfassen: Typische Makro-Accounts halten Long-Anleihen, wetten auf Frieden und sind implizit short bei der Tail-Risiko von 130 US-Dollar Ölpreisen. Steigen die Renditen abrupt, besteht die Stop-Loss-Maßnahme darin, Rohöl zu kaufen. Die Goldman Sachs-Charts zeigen, dass Brent-Rohöl und die Rendite der 10-jährigen US-Anleihen seit Juli nahezu synchron verlaufen.
Der „Mini-Zinsschock“ vom 23. September trieb diesen Feedback-Kreislauf an die Spitze. Laut Bericht von BofA-Kreditstrategen stieg die 5-jährige US-Anleiherendite an diesem Tag um 17 Basispunkte – der größte Tagesanstieg seit fast zwei Jahren, während Brent-Rohöl gleichzeitig um 4 % stieg. Dies geschah nur eine Woche nach der Ankündigung von Fed-Präsident Warsh am 16. September, zum ersten Mal seit Juli 2023 die Zinsen anzuheben – am Folgetag erreichte die Rendite ein historisches Hoch.
Korrelation zeigt einen Bruch, aber die Makro-Positionen bleiben
Bemerkenswert ist, dass WTI-Rohöl seit dem 18. September von etwa 100 US-Dollar etwa 9 % auf 90,80 US-Dollar gefallen ist, während die Rendite der 10-jährigen US-Anleihen von etwa 5,00 % auf 5,32 % weiter stieg und damit die bis Ende August synchron verlaufende Bewegung durchbrach.
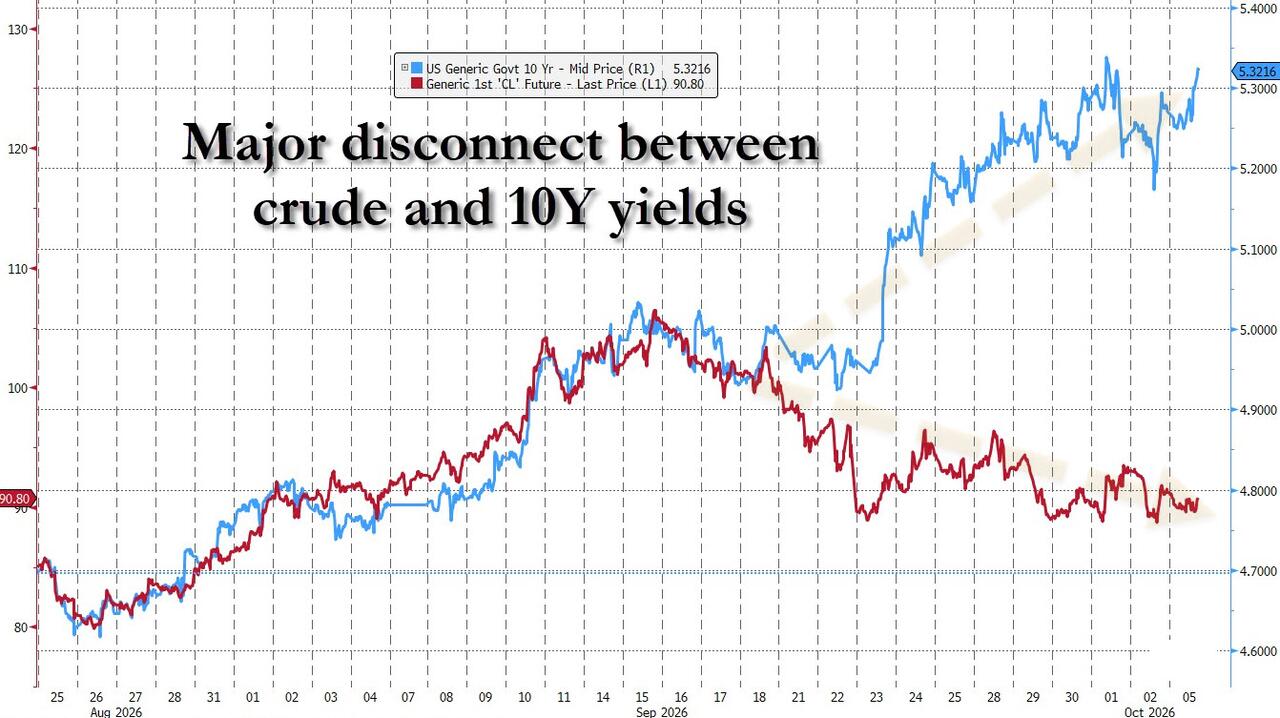
Diese Abweichung scheint auf den ersten Blick die Argumentation von Goldman Sachs zu erschüttern, tut sie aber tatsächlich nicht. Goldman Sachs betont, dass die synchronisierte Bewegung von August bis Mitte September die Grundlage für die rekordhohe Korrelation geschaffen hat. Die makroökonomischen Mittel, die aus der Absicherung gegen Zins-Schmerzen im Rohöl investiert wurden, halten immer noch ihre Positionen. Die Veränderung besteht darin, dass jetzt der weitere Anstieg der Zinsen nicht mehr auf eine Bestätigung durch steigende Ölpreise angewiesen ist.
Das BofA-Zinsteam um Mark Cabana beobachtete im „Global Rates Weekly“ ebenfalls diese Bruchstelle und stellte fest, dass „die Korrelation zwischen Zinsvolatilität und Rohstoffen abgenommen hat, da breitere Markteinflüsse stärker werden“, und verwies auf die ausgeweiteten Spreads von französischen Staatsanleihen, Peripherie-Anleihen der Eurozone und US-High-Yield-Anleihen. Mit anderen Worten: Der Anleihemarkt ist von der Nebenrolle zum Hauptakteur aufgestiegen.
Trader verkaufen Put-Optionen, Volatilität schläft
Die dritte Verzerrung kommt von der Marktstruktur selbst. Goldman Sachs stellt fest, dass trotz hoher Ölpreise am Geld die implizite Volatilität schwach bleibt und das Skew stark zurückgeschwungen ist.
Im Bericht heißt es: „Put-Optionen werden teurer, Call-Optionen billiger, beide sind unter das Vorkriegsniveau gefallen. Es gibt derzeit praktisch keine Nachfrage nach aufwärtsgerichteter Volatilität. Der einzige echte Kapitalfluss ist ein ungewöhnlich großes Volumen beim Kauf von Put-Optionen, wodurch die Händler strukturell short bei Puts sind, gegenüber scheinbar konzentrierten makroökonomischen Richtungspositionen. Diese strukturellen Shorts erzeugen einen negativen Vanna-Effekt – steigt der Markt, verringern die Händler ihre Shorts und die implizite Volatilität fällt; fällt der Markt, verstärken Händler ihre Shorts und die implizite Volatilität steigt. Der Nettoeffekt ist: Trotz andauernder geopolitischer Krise ist der Markt zurückgezogen in einen negativen Spot-Volatilitäts-Korrelationsmechanismus.“
Kurz gesagt, Rohöl wird derzeit gehandelt wie der S&P 500 Index: Bei sinkenden Preisen steigt die Volatilität, bei steigenden Preisen wird die Volatilität unterdrückt. Das steht im kompletten Gegensatz zum Verhalten eines Marktes bei Angebotsschocks. Goldman Sachs-Daten zeigen, dass die am Geld liegende implizite Volatilität derzeit im Bereich über 50 liegt – nur etwa ein Drittel des Niveaus vom März mit etwa 150, während der Brent-Ölpreis kaum unter dem Frühlingshoch liegt.
Rohöl-Volatilität wird zum neuen „schlafenden VIX“
Die Kernaussage des zweiten Traders von Goldman Sachs ist: Die Rohöl-Volatilität übernimmt die Rolle eines schlafenden VIX, während der MOVE-Index explosionsartig steigt – und das macht den Ölpreis-Anstieg zu einem unbepreisten Tail-Risiko.
Nach Daten von BofA ist der MOVE-Index im September auf 100 gestiegen – das ist der höchste Stand seit dem Ausbruch des Iran-Krieges im März – und die 1-Monats-x-10-Jahres implizite Renditevolatilität sprang nach dem Zinsschock am 23. September auf das höchste Niveau seit März.
Das hat entscheidende Bedeutung für den Rohölmarkt: Wenn makroökonomische Konten, wie von Goldman Sachs beschrieben, strukturell short bei Tail-Risiko von 130 US-Dollar Ölpreis sind und ihr Schmerzauslöser Zinsen statt Tanker sind, dann kommt es bei einer erneuten Zuspitzung der Lage zu einem doppelten Schlag – zum einen durch den Ölpreisschock selbst, zum anderen durch den daraus resultierenden Bondverkauf. Und aktuell bezahlt niemand für diesen Schutz.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen

McDonald's (MCD.US) steht in den USA vor einer Sammelklage! Dem Unternehmen wird vorgeworfen, ein KI-basiertes Preissystem eingesetzt zu haben, um die Menüpreise illegal zu manipulieren.
McDonald's steht vor einer Sammelklage vor einem Bundesgericht in Chicago. Dem Fast-Food-Riesen wird vorgeworfen, ein KI-basiertes Preissystem zu nutzen, um die Menüpreise zwischen seinen Franchise- und eigenen Restaurants illegal zu manipulieren.
Krypto-Preise
Mehr


