
MRVL strebt eine Verzehnfachung des Umsatzes in fünf Jahren an, AMD erlebt ein zweites Frühling mit CPU

Derzeit wird die gesamte Hardware-Architektur von AI-Datencentern neu gestaltet, und CPU, maßgeschneiderte Chips, optische Interconnects, Switches, Netzwerkkarten, Speicherinterfaces und Speichercontroller erleben zusammen mit den GPUs einen neuen Nachfrageboom.
Am 6. Oktober hat Marvell (MRVL) bei seinem Investorentag plötzlich die langfristigen Ziele stark angehoben. Das Unternehmen erwartet für das Geschäftsjahr 2028 einen Umsatz von etwa 20 Milliarden US-Dollar und für das Geschäftsjahr 2031 zwischen 70 und 90 Milliarden US-Dollar, der Mittelwert liegt bei rund 80 Milliarden US-Dollar.
Zum Vergleich: Marvell erzielte im Geschäftsjahr 2026 nur etwa 8,2 Milliarden US-Dollar Umsatz. Das bedeutet, das Unternehmen teilt Wall Street mit: Marvell hat in den kommenden fünf Jahren die Chance, von einem Chipunternehmen mit einem Jahresumsatz von über 8 Milliarden US-Dollar zu einem Giganten der AI-Infrastruktur mit einem Umsatzniveau von fast 80 Milliarden US-Dollar zu wachsen.
Auf der anderen Seite hat Citi die potenzielle Marktgröße des globalen CPU-Markts für das Jahr 2030 direkt auf 300 Milliarden US-Dollar erhöht, im Vergleich zu etwa 29 Milliarden US-Dollar für 2025. Das entspricht einer Verzehnfachung innerhalb von fünf Jahren, und Citi hat das Kursziel für AMD von 575 auf 800 US-Dollar angehoben.
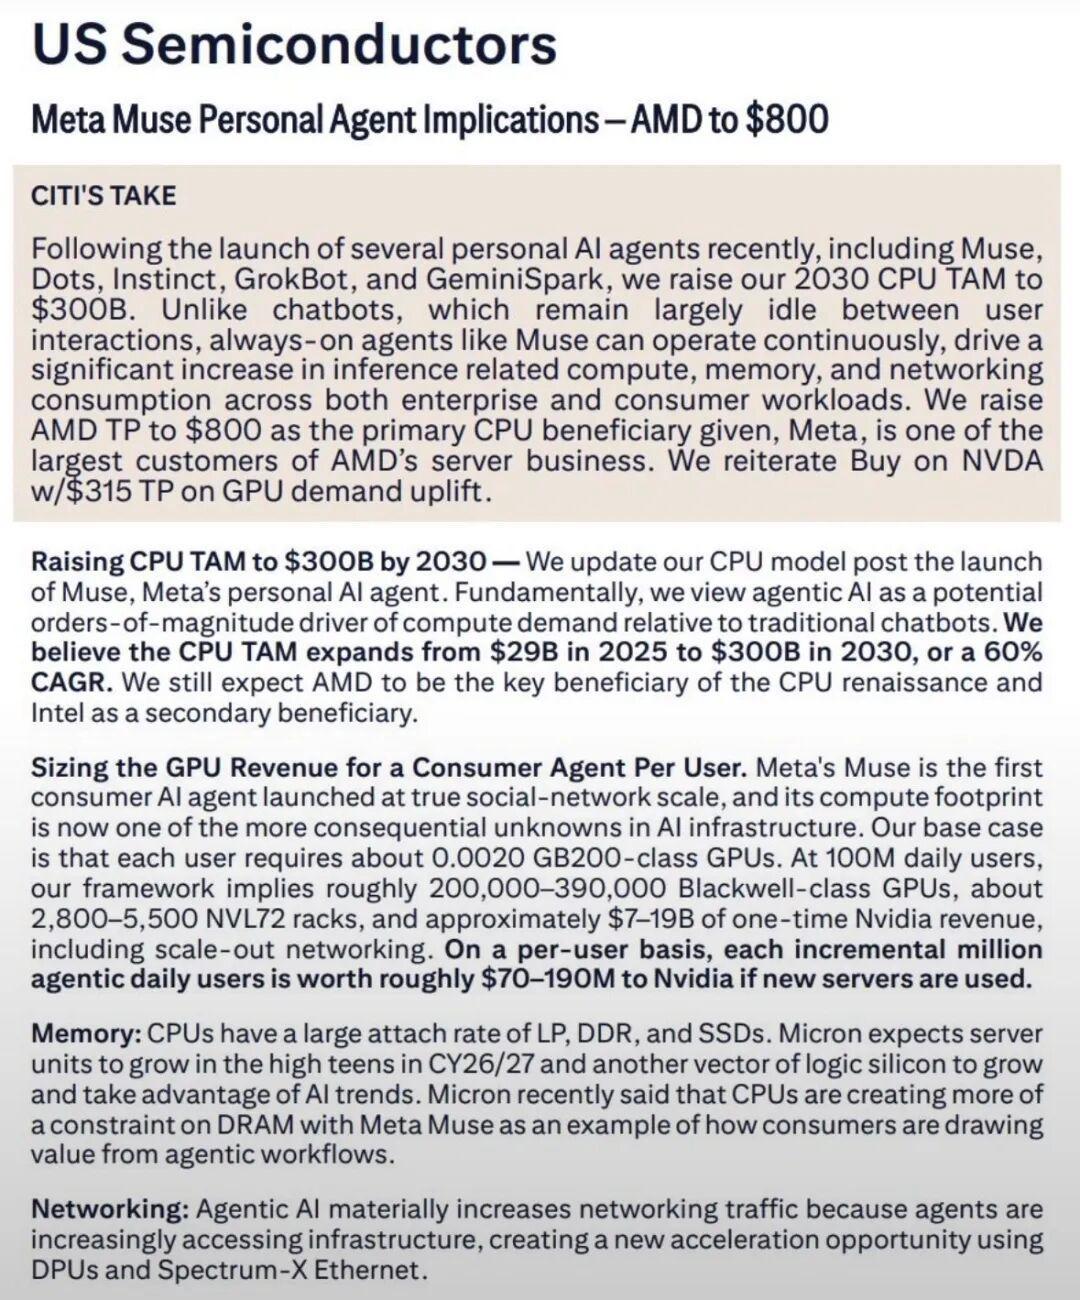
Oberflächlich betrachtet geht es einmal um Marvell und einmal um AMD, doch die Gründe dahinter sind identisch: AI bewegt sich vom ersten Stadium des „Modell-Trainings“ in die zweite Phase, in der AI tatsächlich anfängt zu arbeiten.
Der Unterschied zwischen beiden bestimmt, wohin im nächsten Zyklus der AI-Industriekette das Geld fließen wird.
In den vergangenen drei Jahren war das einfachste Geschäftsmodell der AI-Branche, GPUs zu kaufen. OpenAI, Meta, Google und Microsoft trainieren immer größere Modelle und benötigen immer mehr NVIDIA GPUs, wodurch GPUs zum größten Flaschenhals der gesamten AI-Branche wurden.
Doch mit Agentic AI, also dem Zeitalter der intelligenten AI-Agenten, verändert sich die Lage.
Traditionelle ChatGPT-artige Chatbots sind die meiste Zeit eigentlich untätig. Man fragt etwas, sie lassen das Modell einmal laufen und halten dann an. Ohne Anfrage wird keine neue Rechenleistung beansprucht.
Doch die neue Generation persönlicher AI-Agenten wie Meta Muse ist völlig anders. Sie verfügen über eigene virtuelle Maschinen und Browser, können für Nutzer Webseiten durchstöbern, Formulare ausfüllen, Kundendienstaufgaben erledigen, Termine buchen, verschiedene Software aufrufen und im Hintergrund kontinuierlich Aufgaben ausführen.
Anders gesagt: Ein AI-Nutzer betreibt nicht mehr nur gelegentlich ein großes Modell für ein paar Sekunden, sondern möglicherweise einen dauerhaft online arbeitenden „digitalen Mitarbeiter“.
Dies wird die interne Berechnungsmethodik von AI-Servern grundlegend verändern.
Citi liefert hierfür eine wichtige Kennzahl: Das Verhältnis von CPU- zu GPU-Anzahl liegt im traditionellen AI-Trainingsstadium bei etwa 1:8, im Inferenzstadium könnte es auf 1:4 steigen und im Agentic AI-Zeitalter vielleicht weiter in Richtung 1:1 oder sogar darüber hinaus.
Der Grund ist einfach: GPUs sind am besten für großflächige Matrizenberechnungen geeignet, doch wenn ein AI-Agent tatsächlich zu arbeiten beginnt, muss er neben dem Modellbetrieb viele Aufgaben abwickeln: Aufgaben koordinieren, Webseiten durchsuchen, Datenbanken auslesen, APIs aufrufen, Sicherheitsrechte verwalten, Betriebssystemprozesse ausführen, Speicher verwalten, Daten übertragen und die Zusammenarbeit verschiedener AI-Modelle orchestrieren.
Viele dieser Aufgaben sind nicht die Kernkompetenz der GPU, sondern müssen von CPU, Netzwerk und diversen spezialisierten Chips bewältigt werden.
Deshalb sieht Citi das CPU-TAM plötzlich bei 300 Milliarden US-Dollar.
Es geht dabei nicht darum, dass CPUs GPUs ersetzen würden – im Gegenteil. Mit jeder installierten GPU muss zukünftig im System auch mehr CPU, mehr DRAM, ein schnelleres Netzwerk und mehr Interconnect-Geräte im Rechenzentrum ergänzt werden.
Die AI-Branche verwandelt sich also von einem einfachen „GPU-Wettrüsten“ zu einem Wettlauf um die gesamte Server-Architektur.
Mit diesen Zahlen aus dem Marvell Investorentag wird verständlich, warum das Management seine langfristigen Ziele so extrem anheben konnte.
Marvell prognostiziert, dass das für das Unternehmen zugängliche Marktvolumen bis 2030 cirka 400 Milliarden US-Dollar erreichen wird. Bei der letzten Bekanntgabe lag dieses Volumen noch unter 100 Milliarden US-Dollar, das entspricht einer Vervierfachung innerhalb weniger Jahre.
Zu den wichtigsten Bereichen zählen:
Der Markt für maßgeschneiderte Chips wird voraussichtlich etwa 235 Milliarden US-Dollar erreichen, das größte potenzielle Segment für Marvell.
AI-Datencenter-Interconnects werden auf etwa 65 Milliarden US-Dollar geschätzt und gehören zudem zu den am schnellsten wachsenden Bereichen.
Switches und Speicher-Related-Markt werden auf etwa 85 Milliarden US-Dollar veranschlagt.
Kommunikations- und weitere Bereiche bieten weiteres Wachstumspotenzial von rund 15 Milliarden US-Dollar.
Bemerkenswert ist dabei nicht die Zahl von 400 Milliarden US-Dollar an sich, sondern die Verschiebung – Marvell sieht das stärkste Wachstum im Bereich AI-Datencenter zukünftig nicht mehr nur im Bereich Compute („Berechnung“), sondern immer stärker bei Connectivity („Verbindung“).
Viele Investoren erliegen dem Trugschluss, dass das wertvollste Asset in AI-Datencentern die GPU ist.
Tatsächlich wird, wenn ein AI-Cluster von einigen tausend GPUs auf hunderttausende oder gar Millionen XPU erweitert wird, zum größten Ingenieursproblem: Wie werden die Daten zwischen diesen Chips eigentlich übertragen?
Auch die schnellste GPU kann nur warten, wenn die Daten nicht rechtzeitig geliefert werden.
Deshalb stößt das AI-System auf immer kritischere physikalische Engpässe: zu geringe Bandbreite, zu hohe Latenz, zu hoher Energieverbrauch bei Kupferverbindungen und immer größere Distanzen bei der Datenübertragung.
Genau das ist der Markt, den Marvell am meisten anstrebt.
Marvell erwartet, dass aus dem mittleren Umsatzziel von 80 Milliarden US-Dollar für das Geschäftsjahr 2031 etwa 37,5 Milliarden aus dem Interconnect-Bereich stammen, etwa 30 Milliarden aus Custom Silicon, rund 10 Milliarden aus Switches und Speicher und die übrigen zirka 2,5 Milliarden aus traditionellen Kommunikationsbereichen.
Das heißt, das größte zukünftige Geschäft von Marvell besteht nicht aus AI-Berechnungschips selbst, sondern darin, die Chips im gesamten AI-Datencenter hochleistungsfähig miteinander zu verbinden.
Gerade dieser Aspekt wird vom Markt oft unterschätzt.
Investoren, die sich mit AI-Halbleitern beschäftigen, fragen traditionell: „Wer kann die NVIDIA-GPU herausfordern?“
Doch künftig muss die Frage vielleicht lauten: „Wie viele weitere Chips werden pro GPU oder XPU benötigt?“
Wenn die Antwort lautet, dass hinter jeder GPU auch CPU, NIC, Switch-Chip, optischer DSP, Retimer, Speichercontroller, Speichercontroller und diverse spezialisierte ASIC benötigt werden, dann existiert das größte Wachstumspotenzial der AI-Industriekette längst nicht nur bei GPU.
Genau darauf setzt Marvell.
Das Unternehmen liefert bereits maßgeschneiderte Chips an die vier großen US-Hyperscaler, und immer mehr Projekte drehen sich nicht mehr um die Herstellung eines großen XPU als Ersatz für NVIDIA GPU, sondern um das sogenannte XPU Attach, das heißt, immer mehr spezialisierte Chips werden rund um den AI-Beschleuniger ergänzt.
Das umfasst beispielsweise schnelle Netzwerkkarten, Speicherinterfaces, Speichercontroller, AI-Infrastrukturmanagement-Chips sowie Inferenzbeschleuniger-Chips.
Das Marvell-Management hat hierfür sogar eine sehr anschauliche Kalkulation präsentiert: Künftig könnten rund um jede XPU ein bis zwei spezialisierte Chips angeschlossen werden, wobei einzelne Produkte einen Wert von bis zu 1.000 US-Dollar erreichen könnten.
Wenn Cloud-Computing-Unternehmen jährlich Millionen AI-Chips einsetzen, kann ein zunächst unscheinbarer „kleiner Chip neben der XPU“ letztlich ein Marktvolumen im Milliardenbereich generieren.
Deshalb hat Marvell die Zielvorgabe für Custom-Bereich im Geschäftsjahr 2029 von über 10 Milliarden auf über 12 Milliarden US-Dollar angehoben und erwartet für 2031 rund 30 Milliarden US-Dollar in diesem Segment.
Noch wichtiger: Marvell liefert heute nicht einfach einen Chip für einen einzelnen Kunden.
Das Unternehmen stellt klar, dass sein maßgeschneiderter Geschäftsbereich bereits die vier großen US-Hyperscaler abdeckt und der Umsatz künftig noch mehr über verschiedene Kunden, XPU-Typen und XPU-Attach-Produkte verteilt sein wird.
Die Kooperation mit Google in diesem Jahr ist ein typisches Beispiel.
Die Kooperation umfasst nicht nur einen AI-Chip, sondern verschiedene Produkte wie AI-Inferenzbeschleuniger, Speichercontroller, Netzwerkinterfacecontroller, Speicherinterfacecontroller sowie Near-Memory-Compute.
Je nach Vertragsdesign kann das potenzielle Volumen für die Zusammenarbeit, sofern entsprechende Leistungskriterien erfüllt werden, bis zu 120 Milliarden US-Dollar erreichen.
Wichtig: Diese 120 Milliarden US-Dollar sind keine bereits unterschriebenen verbindlichen Bestellungen, daher dürfen sie nicht als aktuelle Marvell-Auftragsreserve interpretiert werden.
Trotzdem ist die zugrunde liegende Information signifikant: Google möchte eine so große potenzielle Beschaffungsmenge langfristig an Marvell binden – dies zeigt, dass große Cloudanbieter nicht nur einen einzelnen ASIC brauchen, sondern eine gesamte, auf AI-Infrastruktur abgestimmte Chip-Plattform.
German Stock Investment Network meint: Das ist der grundlegende Unterschied zu Marvell in der Vergangenheit.
Die zentralen Zweifel am Markt gegenüber Marvell bestanden darin: Ist das Unternehmen wirklich eine Plattform mit langfristigem AI-Wachstum oder profitiert es lediglich vorübergehend vom Investitionshoch kann wegen einiger ASIC-Projekte bei großen Kunden?
Beim diesjährigen Investorentag hat das Unternehmen diese Frage beantwortet.
Umsatz 8,2 Milliarden US-Dollar im Geschäftsjahr 2026, 20 Milliarden US-Dollar für 2028 und ein Ziel von 70 bis 90 Milliarden US-Dollar für 2031, mit Mittelwert 80 Milliarden US-Dollar. Sollte dies erreicht werden, entspricht das fast einer Verzehnfachung in fünf Jahren mit einer jährlichen Wachstumsrate von rund 58%.
Marvell hat zudem für das Geschäftsjahr 2031 über 30 US-Dollar Non-GAAP EPS als Ziel ausgegeben, während das Unternehmen für 2026 nur 2,84 US-Dollar vorgesehen hat.
Das ist kein normales Wachstum für einen klassischen Halbleiterhersteller, sondern eine Wette auf ein weiterhin stark expandierendes AI-Infrastrukturmarkt in den kommenden fünf Jahren.
Die wirklich entscheidende Frage lautet: Sind die Ziele von Marvell glaubwürdig?
Die Antwort: Die Richtung ist klar, doch Investoren sollten die Zahlen mit gesundem Skeptizismus betrachten.
Das größte Risiko resultiert zuerst aus dem Investitionsverhalten der Hyperscaler.
Das langfristige Marvell-Modell basiert auf weiter stark steigendem Kapitalaufwand für Datencenter weltweit. Bis 2030 erwartet das Unternehmen ein weltweites Datencenter-Investitionsvolumen von knapp 3 Billionen US-Dollar, wobei die zehn größten Hyperscaler ihren Anteil weiter ausbauen.
Solange Microsoft, Google, Meta, Amazon und andere AI-Giganten jährlich ihre Investitionen steigern, wächst auch der Marvell-Markt. Aber wenn in ein bis zwei Jahren die Rendite von AI-Investitionen sinkt und Hyperscaler den Ausbau der Datencentren abbremsen, wird Marvell deutliche Auswirkungen zu spüren bekommen.
Zweitens: Wettbewerb.
Im ASIC-Bereich bleibt Broadcom AVGO als größter Konkurrent, und im AI-Netzwerkmarkt existiert Konkurrenz durch NVIDIAs eigene Netzwerkprodukte und andere Anbieter im High-Speed-Interconnect.
Ein TAM von 400 Milliarden US-Dollar bedeutet nicht, dass Marvell den gesamten Umsatz abschöpfen kann – letztlich entscheidet der Marktanteil über den tatsächlichen Gewinn.
Drittens: Bewertung.
Wenn der Markt beginnt, bereits heute Umsätze für 2030 oder 2031 zu handeln, kann die Kursentwicklung das Gewinnwachstum überholen. Selbst wenn das Zukunftsbild der Firma wunderschön ist, kann die Aktie extreme Kursbewegungen erfahren, wenn der heutige Wert bereits das kommende Wachstum eingepreist hat.
Deshalb meint German Stock Investment Network: In dieser AI-Rallye sollten Investoren nicht einfach den „nächsten NVIDIA“ suchen.
Die wirklich tiefgreifende Veränderung besteht darin, dass AI vom Modelltraining in das Agent-Zeitalter übergeht, in welchem nicht nur mehr GPUs gefragt sind, sondern eine komplexere Infrastruktur im Datencenter.
GPU für Berechnung, CPU für Organisation und Koordination, DRAM für Speicherung, Netzwerk für Transport, optische Module und DSP für Entfernung und Bandbreite, Switch-Chip für Kommunikation zwischen tausenden XPUs, und maßgeschneiderte ASIC für effiziente, energiearme Ausführung spezieller Aufgaben.
Wenn AI von einem ab und zu genutzten Chatfenster zu einem rund um die Uhr arbeitenden digitalen Mitarbeiter wird, ändert sich der Hardwareverbrauch pro Nutzer grundlegend.
Deshalb traut Citi dem CPU-Markt für 2030 300 Milliarden US-Dollar zu und Marvell dem Umsatz von heute 8,2 Milliarden auf 70 bis 90 Milliarden für 2031.
Wenn diese AI-Investitionswelle bis etwa 2030 anhält, lohnt es sich, im nächsten Zyklus nicht zu fragen, wen man neben NVIDIA noch kaufen soll.
Entscheidend wird sein: Wie viele weitere Dollars fließen nach jedem GPU-Investment in CPU, Custom-Chips, optische Kommunikation, Netzwerk, Speicher und Storage?
Genau hier findet vermutlich im kommenden AI-Zyklus die größte Vermögensumverteilung statt.
Ab sofort ist die „Mein Beobachtungen“-Funktion online.
Gib den US-Aktiencode ein, den du beobachtest, und baue deinen eigenen Überwachungspool auf. Unser Quant-AI-System verfolgt kontinuierlich:
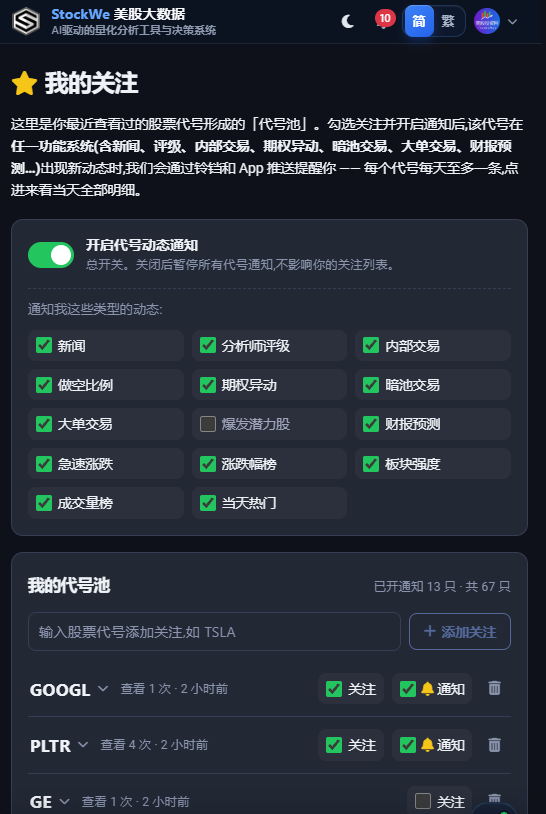
News, Analysten-Bewertungen, Insider-Trades, Short-Quoten, Optionsbewegungen, Dark-Pool-Trades, große Transaktionen, Bericht-Prognosen, schnelle Kursbewegungen und andere wichtige Dynamiken.
Wenn du z. B. NVDA beobachtest, erfährst du direkt, wie viele News es heute gab, ob Optionsbewegungen vorliegen, Veränderungen im Dark Pool oder bei großen Transaktionen – alles auf einen Klick.
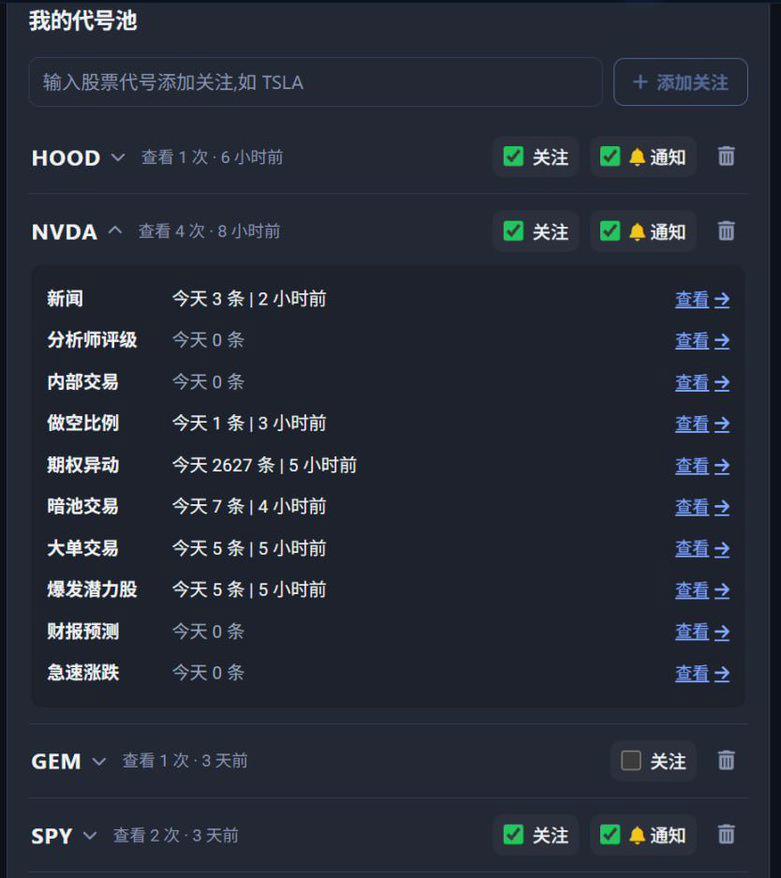
Wichtiger noch: Mit aktiviertem APP-Notification erhältst du sofort eine Benachrichtigung, sobald relevante Veränderungen bei beobachteten Aktien auftreten.
Früher musstest du die Informationen selbst suchen, heute kann das System die beobachteten Aktien für dich rund um die Uhr überwachen.
Für langfristige Aktionäre ist dies ein Frühwarnsystem für Einzelwerte;
Für Trader und Optionshändler ist es ein Echtzeit-Radar für Kursbewegungen.
Code eingeben – verpasse keine wichtigen Veränderungen mehr!
Über den Link zum Original kannst du die APP herunterladen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Weitere 40 Milliarden Dollar geliehen, SpaceX will Nvidia-Chips kaufen.
Nach der erfolgreichen Emission von Investment-Grade-Anleihen im Wert von 25 Milliarden US-Dollar im Juni plant SpaceX nun, weitere 40 Milliarden US-Dollar aufzubringen. Davon sollen 30 Milliarden US-Dollar durch die Ausgabe von Investment-Grade-Anleihen und 10 Milliarden US-Dollar durch Bankdarlehen beschafft werden, um großangelegte NVIDIA-Chipkäufe zu finanzieren. Elon Musk hat sich bereits für die Verwendung der NVIDIA Vera Rubin Architektur entschieden, Apollo wird die aktuelle Finanzierungsrunde leiten. Der immense Kapitalbedarf für KI-Infrastruktur steigt weiterhin stark an.
Der S&P 500 erreicht ein neues Rekordhoch, doch nur KI-bezogene Trades steigen.
Obwohl die US-Aktienmärkte neue Rekordhöhen erreicht haben, ist der Markt stark gespalten, und die Kursgewinne hängen weitgehend von den durch KI angetriebenen Technologieriesen ab. Unter dem makroökonomischen Druck der Zinserhöhungen der Federal Reserve, hohen Renditen von US-Staatsanleihen und hohen Ölpreisen werden die finanzstarken Technologiegiganten als sicherer Hafen für Kapital angesehen, was dazu führt, dass Small-Cap-Aktien und traditionelle Sektoren allgemein unter Druck stehen. Trotz technischer Risiken stützt diese enge Aufwärtsbewegung den Gesamtmarkt vorübergehend weiterhin.


Krypto-Preise
Mehr


