
Tesla (TSLA) Q3 Finanzbericht Vorschau: Nach übererwarteter Auslieferung, kann der anhaltende Gewinnverfehlungsdruck umgekehrt werden?
 Bitget2026/10/20 03:31
1. Investitionspunkte im Überblick
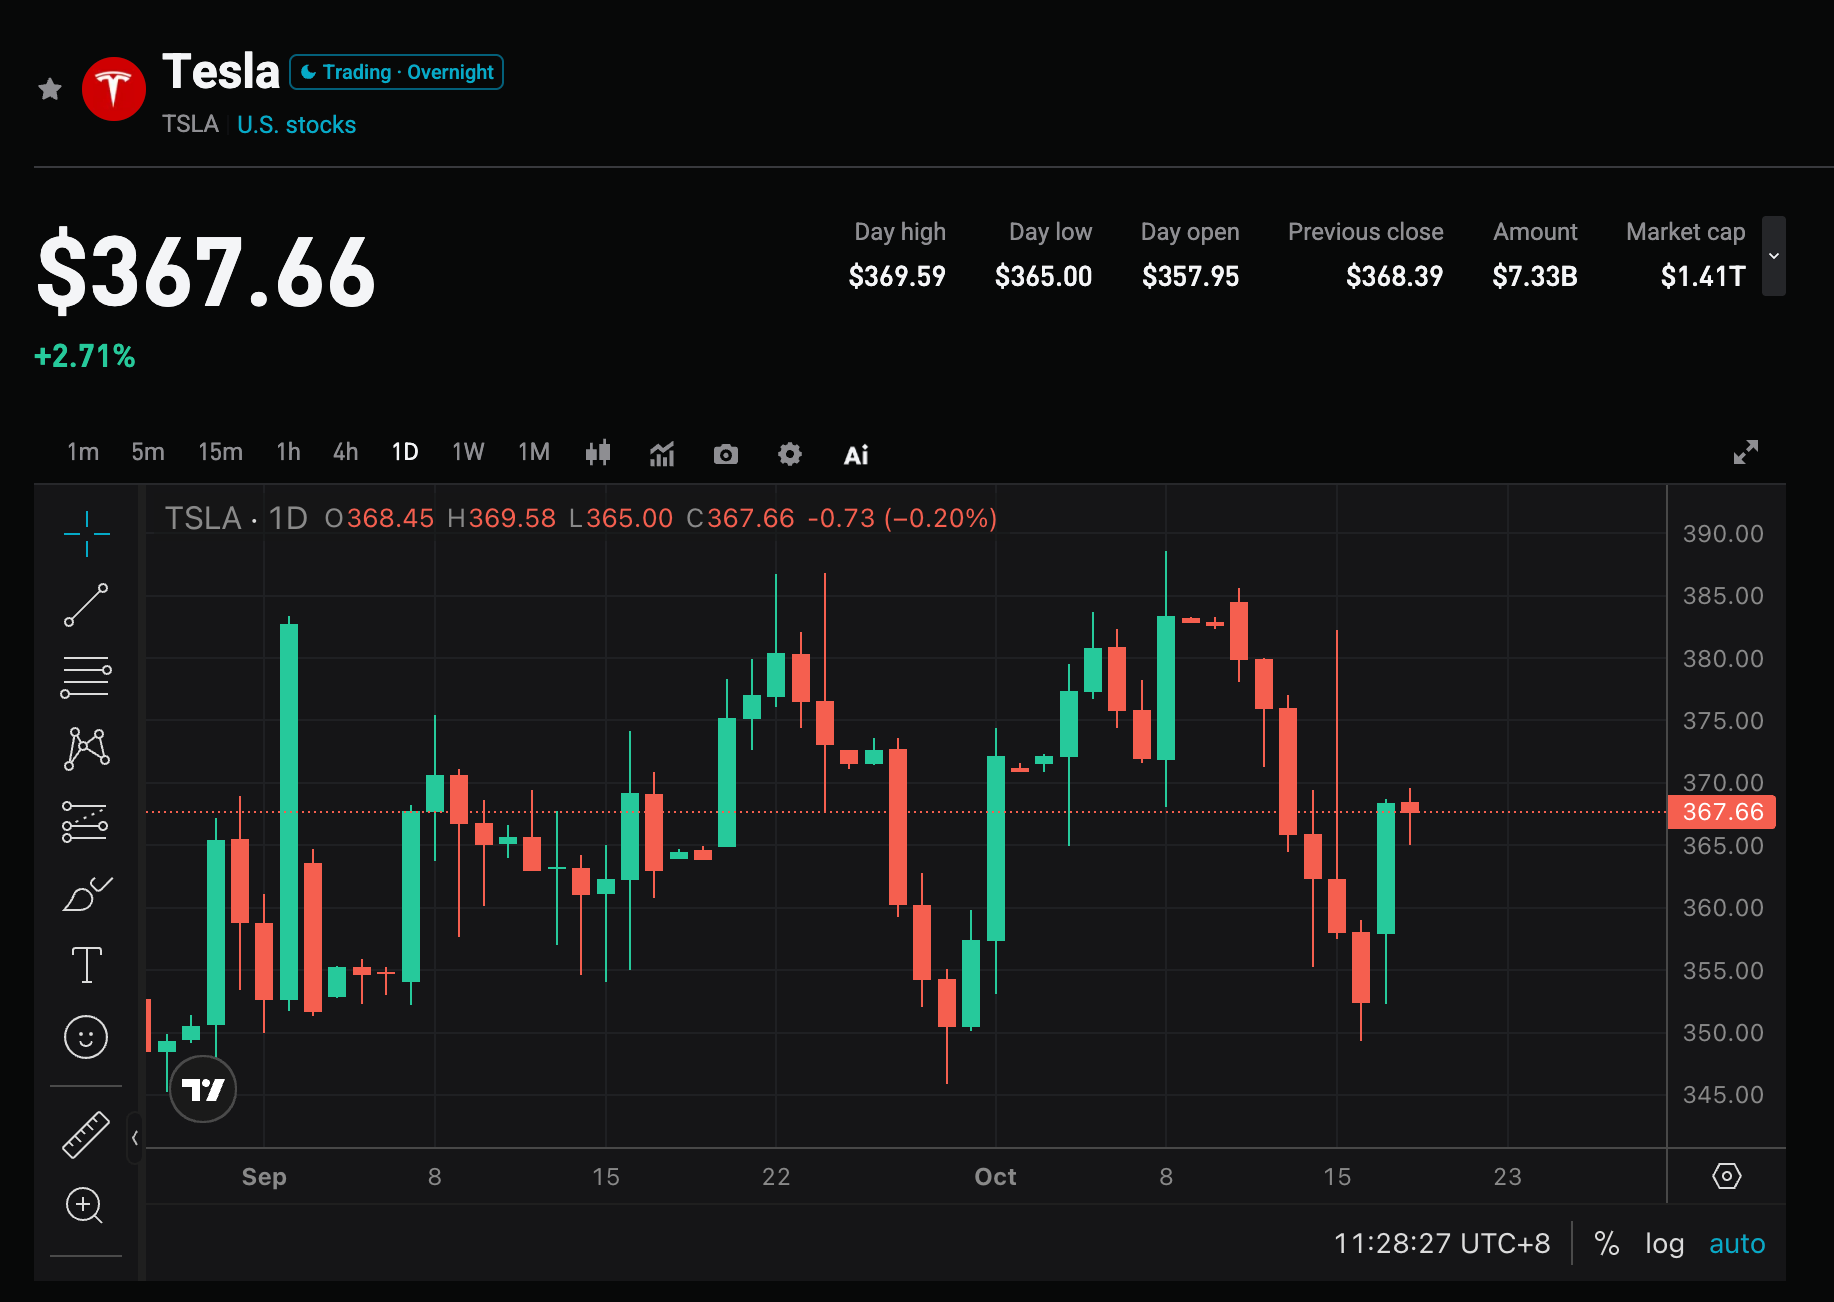
Tesla (TSLA.US) wird seine Ergebnisse für das dritte Quartal des Geschäftsjahres 2026 am 21. Oktober 2026 nach Börsenschluss veröffentlichen. Der Konsens von Wall Street erwartet einen Umsatz von ca. 27,8 bis 28,3 Milliarden USD (im Jahresvergleich nahezu unverändert oder leicht rückläufig), das bereinigte Ergebnis je Aktie liegt bei ca. 0,43 bis 0,45 USD (im Jahresvergleich Rückgang um ca. 10%-14%). Das Unternehmen hat zuvor bereits die Q3-Auslieferungen von 486.532 Fahrzeuge bekannt gegeben (im Jahresvergleich ca. -2,1%, aber über den Markterwartungen), Energiespeicher-Deployments 13,7 GWh (im Jahresvergleich ca. +9,6%).
Der Fokus dieses Berichts liegt nicht auf den bereits veröffentlichten Auslieferungszahlen, sondern darauf, ob die Bruttomarge des Automobilgeschäfts stabil bleibt, ob das Energiegeschäft weiterhin beiträgt, und ob die Fortschritte bei der Kommerzialisierung von Robotaxi/FSD die Bewertung stützen. Der Markt achtet zudem auf den freien Cashflow angesichts hoher Investitionsausgaben sowie auf die Aussagen des Managements zur Jahresprognose und zur AI-Erzählung.
2. Vier Hauptfokus-Punkte
Fokus 1: Nach übertroffenen Auslieferungen, kann Umsatz und EPS die Serie an Verfehlungen stoppen?
Die Q3-Auslieferungen liegen ca. 25.000 Fahrzeuge über dem Konsens, aber die Umsatzerwartungen sind weiterhin nahe oder leicht unter dem Vorjahr. In den letzten zehn Quartalen hat Tesla den Umsatz sechsmal verfehlt, EPS fünf bis sieben Mal, der Anteil der Übertreffen ist insgesamt gering. Wenn der Umsatz dieses Mal im höheren Bereich von 28,3 Mrd. USD liegt und das EPS 0,45 USD erreicht oder übertrifft, hilft dies das Image "gute Auslieferungen, aber geringer Gewinn" zu korrigieren; andernfalls verstärkt es die Sorge der Marktteilnehmer über weiterhin schrumpfende Margen.
Fokus 2: Bruttomarge im Automobilgeschäft und Produktmix
Das Automobilgeschäft bleibt das Hauptsegment, wobei der Umsatz voraussichtlich unter Druck steht. Der Markt beobachtet, ob sich die Bruttomarge gegenüber Q2 verbessert und wie Model 3/Y sowie andere Modelle (einschließlich Cybertruck) zum Gesamtbeitrag strukturiert sind. Rohstoffkosten, Preispolitik und Lagerabbau wirken sich direkt auf das Gewinnbild aus. Zeigt sich eine Stabilisierung der Bruttomarge, bietet dies Bewertungsunterstützung; ein weiterer Rückgang verstärkt Zweifel an Nachfrage und Preissetzung.
Fokus 3: Wachstum im Energiegeschäft und Service als Ausgleich
Das Energiespeichergeschäft zeigt seit mehreren Quartalen starke Ergebnisse, Q3-Deployments 13,7 GWh. Energie- und Serviceumsätze dürften zu den wichtigsten Ausgleichsfaktoren gehören; der Markt achtet darauf, ob das Wachstum und die Marge weiter positiv zum Gesamtergebnis beitragen. Ein anhaltend dynamisches Energiebereich-Wachstum kann den Druck im Automobilgeschäft teilweise kompensieren und Tesla als umfassendes Energie-Technologie-Unternehmen positionieren.
Fokus 4: Robotaxi, FSD und Investitionsausgaben
Im Q3 wurde ein Teil der Robotaxi-Betriebe gestartet. Der Markt verfolgt die bezahlten Kilometer, Entwicklungen beim FSD-Abonnement sowie Updates im Zeitplan der Kommerzialisierung. Die Investitionsausgaben werden dieses Jahr voraussichtlich über 25 Mrd. USD liegen, der freie Cashflow bleibt im Q3 voraussichtlich unter Druck. Die Frage, ob hohe Ausgaben sichtbare Umsätze im AI- und Autonomiebereich generieren, ist entscheidend für die langfristige Kursentwicklung.
3. Risiken und Chancen
Aufwärtskatalysatoren:
- Umsatz und EPS deutlich über Konsens, Anzeichen einer Verbesserung der Automobil-Bruttomarge.
- Starkes Wachstum im Energiegeschäft, Fortschritte bei Robotaxi/FSD-Kommerzialisierung über Erwartungen, Management hebt Jahresprognosen an.
- Das Management zeigt einen klareren Pfad und einen Zeitplan für hohe Investitionsausgaben.
Abwärtsrisiken:
- Umsatz oder EPS erneut verfehlt, Bruttomarge im Automobilbereich setzt Abwärtstrend fort.
- Freier Cashflow signifikant negativ, Investitionsausgaben weiter erhöht ohne entsprechende Umsatzerfolge.
- Fortschritte bei Robotaxi/FSD enttäuschend, hohe Bewertungsniveaus lösen Rücksetzer aus.
4. Tradingstrategie-Empfehlungen
Long-Logik: Verbesserungen bei Umsatz, EPS und Bruttomarge sowie positive Signale des Managements zu Robotaxi und Energiegeschäft könnten das Vertrauen in Teslas AI- und Autonomiebereich stärken und eine Bewertungs-Erholung unterstützen.
Short-Risiken: Bei weiterhin schwacher Profitabilität, verschlechtertem freien Cashflow oder stagnierendem Fortschritt im Autonomiebereich könnten Gewinnmitnahmen erfolgen, insbesondere angesichts hoher Volatilität im Techsektor.
Schlüsselkennzahlen:
- Gesamtumsatz und jährliches Wachstum
- Bereinigtes EPS und Automobil-Bruttomarge
- Energiegeschäftsumsatz und Deployment-Menge
- Freier Cashflow und Investitionsausgaben
- Robotaxi/FSD-Betriebskennzahlen und Jahresprognose
Handelsempfehlung: Bei über den Erwartungen liegenden Ergebnissen und positiver Prognose kann nach Kursrücksetzern ein Einstieg erwogen werden; bei unauffälligen Zahlen oder schwacher Prognose sollte auf kurzfristige Schwankungen geachtet und von Übertreibungen Abstand genommen werden. Positionsgröße und Stop-Loss sollten flexibel entsprechend der persönlichen Risikobereitschaft angepasst werden.
Haftungsausschluss: Die oben genannten Inhalte dienen nur zur Information und stellen keine Anlageberatung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
KI-Handel erleidet wiederholte Rückschläge! Halbleiterindex fällt während des Handels um über 6%, Meta verliert mehr als 7%, die gesamte Wertschöpfungskette der optischen Kommunikation bricht zusammen.
Meta hebt die Investitionsausgaben an, eine Verpflichtung zu zukünftigen Ausgaben in Höhe von 825 Milliarden löst Finanzierungsbedenken aus; Bei Lam Research sind die Lieferungen eingeschränkt, die Wachstumserwartungen für Halbleiterausrüstungsaktien werden neu bewertet; Ein Angriff auf Saudi-Arabien treibt den Brent-Ölpreis auf über 110 US-Dollar, wodurch Inflations- und Sicherheitsdruck zunehmen, was künftige Investitionskosten erhöhen und den Bewertungsspielraum verringern könnte. Aktien aus den Bereichen Chipdesign, -herstellung, -geräte und -speicher stehen allesamt unter Druck: Lam Research verliert im Tagesverlauf über 10 %, Marvell fast 9 %, AMD 8 %. Auch Aktien aus den Bereichen optische Kommunikation und AI-Infrastruktur geben stark nach: Coherent verliert im Tagesverlauf über 10 %, CoreWeave fast 9 %, Dell fast 8 % und SanDisk fast 7 %.
Metas zukünftige Ausgabeverpflichtungen steigen auf 825 Milliarden US-Dollar, Kreditrisikoindikator erreicht historischen Höchststand
Meta hat offengelegt, dass ihre zugesagten zukünftigen Ausgaben bis Ende September bei etwa 825 Milliarden US-Dollar liegen, was einen deutlichen Anstieg gegenüber den 700 Milliarden im Juli darstellt. Diese umfassen Mietverträge für Rechenzentren im Wert von 355,7 Milliarden sowie weitere Verträge für Cloud-Computing-Leistungen im Wert von 454,5 Milliarden US-Dollar. Die Ausfallversicherungsprämien (CDS) mit fünfjähriger Laufzeit stiegen auf etwa 119,3 Basispunkte – der höchste Wert seit dem Börsengang des Unternehmens – und die Anleihen schwächen sich im Vergleich zu US-Staatsanleihen deutlich ab. Auch die CDS von Oracle, Microsoft und Broadcom sind parallel gestiegen. Die Marktteilnehmer bleiben wachsam gegenüber den Schuldnerisiken im Technologiebereich.

Krypto-Preise
Mehr


