
Meta (META) Q3-Geschäftsbericht Vorschau: Monetarisierung und Cashflow-Prüfung angesichts großer KI-Ausgaben
 2026/10/20 03:39
1. Überblick über die wichtigsten Investitionspunkte
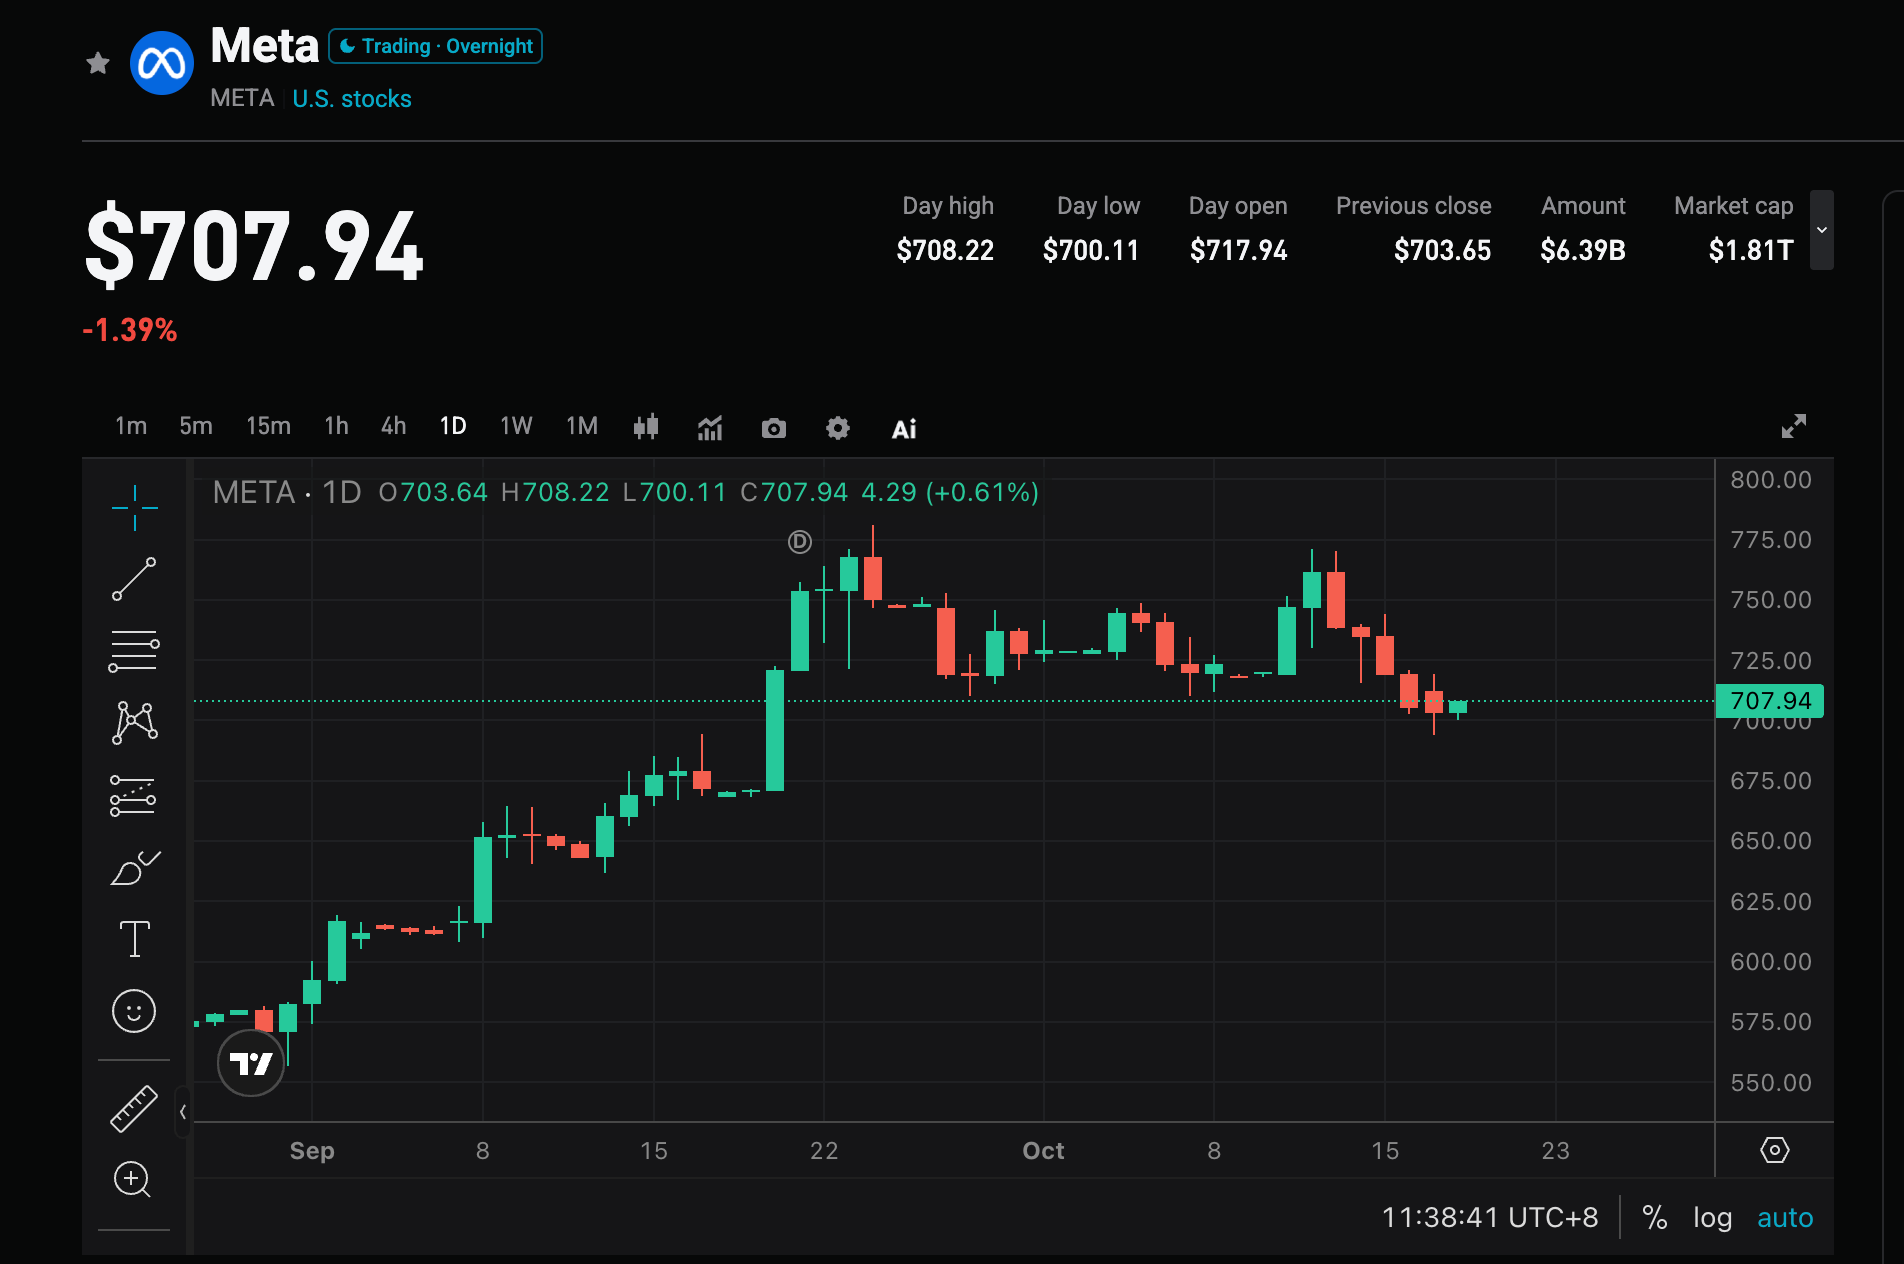
Meta Platforms (META.US) wird am 21. Oktober 2026 nach Börsenschluss in den USA die Ergebnisse des dritten Quartals des Geschäftsjahres 2026 veröffentlichen. Das Unternehmen erwartet einen Umsatz zwischen 61 und 64 Milliarden US-Dollar (etwa +19% bis +25% gegenüber dem Vorjahr); der Konsens an der Wall Street liegt bei etwa 63,3 bis 63,9 Milliarden US-Dollar (etwa +23% bis +25% gegenüber dem Vorjahr), das bereinigte Ergebnis je Aktie beträgt rund 5,9 bis 6,85 US-Dollar.
Der Kern der aktuellen Quartalszahlen liegt nicht darin, ob der Umsatz die Erwartungen erfüllt (die Prognose liegt im Bereich der Unternehmensprognose), sondern in der Frage, ob die hohen KI-Investitionen nachweislich in nachhaltiges Wachstum münden und ob der freie Cashflow deutlich negativ wird. Der Markt beobachtet zugleich die Widerstandsfähigkeit des Werbegeschäfts, das durch KI-Tools angetrieben wird, die Entwicklung von Muse AI und ob die Kapitalausgabenprognose für das Gesamtjahr unverändert bleibt.
2. Vier Hauptfokusbereiche
Fokus 1: Kann der Umsatz im oberen Bereich der Prognose liegen und das hohe Wachstum beibehalten werden?
Der Mittelwert der Unternehmensprognose entspricht einem Wachstum von etwa 22%, was eine Verlangsamung gegenüber den 28% im Q2 darstellt. Der Konsens für den Umsatz liegt bei über 63,3 Milliarden US-Dollar. Wird die obere Grenze der Prognose erreicht oder annähernd erreicht, bestätigt dies die Widerstandsfähigkeit der Werbenachfrage; bewegt sich der Wert nur an der unteren Grenze, könnten Befürchtungen über eine Wachstumsverlangsamung entstehen. Die Veränderung bei der Anzeigenanzahl sowie beim Preis pro Werbung bleibt der zentrale Treiber.
Fokus 2: Rückkehr der KI-Investitionen und Druck auf den freien Cashflow
Die erwarteten Investitionen für Q3 liegen bei rund 41 Milliarden US-Dollar, der freie Cashflow könnte auf etwa **-9,1 Milliarden US-Dollar** negativ werden. Der operative Cashflow im Q2 wurde bereits nahezu komplett durch Investitionen aufgezehrt, der freie Cashflow lag nur bei etwa 780 Millionen US-Dollar. Der Markt wird darauf achten, ob die Jahresprognose für Kapitalausgaben von 130 bis 145 Milliarden US-Dollar aufrechterhalten wird und wie sich das Management zu Investitionen und Renditepfad im Jahr 2027 äußert. Bleibt der Cashflow unter Druck und gibt es keine klaren Hinweise auf Monetarisierung, könnte dies die Bewertung belasten.
Fokus 3: Kommerzialisierung von Werbe-KI-Tools und Muse
KI-gesteuerte Werbeauswahl und -empfehlungen (einschließlich Advantage+) unterstützen weiterhin das Umsatzwachstum im Werbebereich. Nach dem jüngsten Launch von Muse AI stieg der Aktienkurs, der Markt interessiert sich für Nutzungszahlen, Nutzerfeedback und frühe Monetarisierungspfade (Abo oder E-Commerce). Können KI-Tools die Werbe-ROI weiter steigern, bieten sie eine fundamentale Unterstützung für die hohen Investitionen.
Fokus 4: Reality Labs und das gesamte Kostenmanagement
Reality Labs befindet sich weiterhin in der Investitionsphase und trägt nur begrenzt zum Umsatz bei. Der Markt beobachtet, ob das Ausmaß der Verluste kontrollierbar ist sowie wie sich die Gesamtkosten und Abschreibungsbelastungen auf die Gewinnmargen auswirken. Ist das Kostenwachstum im Rahmen und sind die Margen im Kerngeschäft stabil, können Sorgen über das "Verbrennen von Geld" entschärft werden.
3. Risiken und Chancen
Positive Katalysatoren:
- Umsatz nahe oder über dem oberen Prognoserand (rund 64 Milliarden US-Dollar), deutliche Erfolge der KI-Tools im Werbebereich.
- Das Management hält oder hebt die Prognose für Investitionen im Gesamtjahr an und liefert zugleich einen klareren Zeitplan für die Monetarisierung und Rendite von KI.
- Frühe Indikatoren für neue Produkte wie Muse sind positiv und stärken das Vertrauen des Marktes in den langfristigen Wert von KI.
Abwärtsrisiken:
- Der Umsatz liegt nur am unteren Ende der Prognose, der freie Cashflow ist deutlich negativ und es gibt keine Verbesserungszeichen.
- Die Investitionsprognose wird weiter angehoben oder die Aussagen des Managements zur Investitionsplanung für 2027 sind unklar, was Zweifel am Ertrag weckt.
- Die Verluste bei Reality Labs nehmen zu und Regulierungs- oder Rechtskosten belasten die Gesamtmarge.
4. Handlungsempfehlungen
Bullische Argumentation: Übertrifft der Umsatz die Erwartungen und das Management gibt einen positiven Ausblick zur Rendite der KI-Ausgaben, könnte das die Marktüberzeugung von Meta als Werbe-KI-Leader stärken und die Bewertung stützen – insbesondere angesichts der aktuellen Volatilität im KI-Handel.
Bärisches Risiko: Werden Cashflow-Probleme sichtbar, die Investitionsprognosen sind hoch und es gibt keine Monetarisierungsfortschritte, könnte dies Gewinnmitnahmen auslösen. Der Optionsmarkt preist bereits hohe Volatilität ein.
Schlüsselkennzahlen:
- Gesamtumsatz und Wachstumsrate gegenüber dem Vorjahr (Konsens über 63,3 Milliarden US-Dollar)
- Bereinigtes EPS und operative Gewinnmarge
- Investitionen und freier Cashflow
- Wachstum der Werbeeinnahmen und relevante KI-Kennzahlen
- Aktualisierung der Jahresprognose für Investitionen und Kosten
Handlungsempfehlung: Bei übertroffenen Erwartungen und kontrollierbaren Investitionsaussichten ist nach Kursrücksetzern eine Positionierung denkbar; bei schwachen Daten oder negativem Cashflow-Ausblick gilt erhöhte Vorsicht bezüglich kurzfristiger Volatilität – Hochstpreis-Käufe vermeiden. Positionsgröße und Stop-Loss sind individuell nach Risikobereitschaft zu wählen.
Haftungsausschluss: Die oben genannten Inhalte dienen ausschließlich zur Information und stellen keine Anlageberatung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Metas zukünftige Ausgabeverpflichtungen steigen auf 825 Milliarden US-Dollar, Kreditrisikoindikator erreicht historischen Höchststand
Meta hat offengelegt, dass ihre zugesagten zukünftigen Ausgaben bis Ende September bei etwa 825 Milliarden US-Dollar liegen, was einen deutlichen Anstieg gegenüber den 700 Milliarden im Juli darstellt. Diese umfassen Mietverträge für Rechenzentren im Wert von 355,7 Milliarden sowie weitere Verträge für Cloud-Computing-Leistungen im Wert von 454,5 Milliarden US-Dollar. Die Ausfallversicherungsprämien (CDS) mit fünfjähriger Laufzeit stiegen auf etwa 119,3 Basispunkte – der höchste Wert seit dem Börsengang des Unternehmens – und die Anleihen schwächen sich im Vergleich zu US-Staatsanleihen deutlich ab. Auch die CDS von Oracle, Microsoft und Broadcom sind parallel gestiegen. Die Marktteilnehmer bleiben wachsam gegenüber den Schuldnerisiken im Technologiebereich.

Nomura warnt: Das aktuelle KI-Kreditrisiko ähnelt dem der Internetblase und der Zeit vor der Lehman-Krise auf erstaunliche Weise – alles hängt vom Ölpreis ab
Nomura entwickelt einen „Zehnjahres-Kreditzyklus“-Rahmen und stuft die aktuelle AI-Technologie zusammen mit den französischen Staatsschulden-Turbulenzen als „zweite Schockwelle“ ein – historisch tritt nach diesem Stadium in etwa 1-2 Jahren die „dritte Schockwelle“ auf, die eine Rezession auslöst. Die zentrale Variable ist der Ölpreis: Steigen die Preise aufgrund überhitzter Nachfrage, gerät die Federal Reserve in ein Stagflationsdilemma und kann die Zinsen nicht senken, wodurch eine Eskalation der Krise kaum vermeidbar ist. Liegen die Ursachen jedoch hauptsächlich in geopolitischen Spannungen, bleibt für politische Anpassungen noch Spielraum.

Krypto-Preise
Mehr


