
Highlights des Q1-Geschäftsberichts für das Geschäftsjahr 2027 von Western Digital: Umsatz steigt im Jahresvergleich um 55 %, Non-GAAP EPS deutlich über den Erwartungen, Q2-Ausblick deutlich über Markterwartung, Quartalsdividende um 17 % erhöht, Aktienkurs fällt trotz Ergebnissen weiterhin stark.
 2026/10/23 03:37
🔥 US-Aktien-Trendradar ist jetzt online! 3 große Hauptthemen der US-Aktien + 6 ausgewählte Einzeltitel + 7 wichtige Ereignistage – Wo liegen diese Woche die Chancen bei US-Aktien? Klicken Sie auf den Link – Alles auf einen Blick: 22 Handelsrichtungen→
Kernpunkte
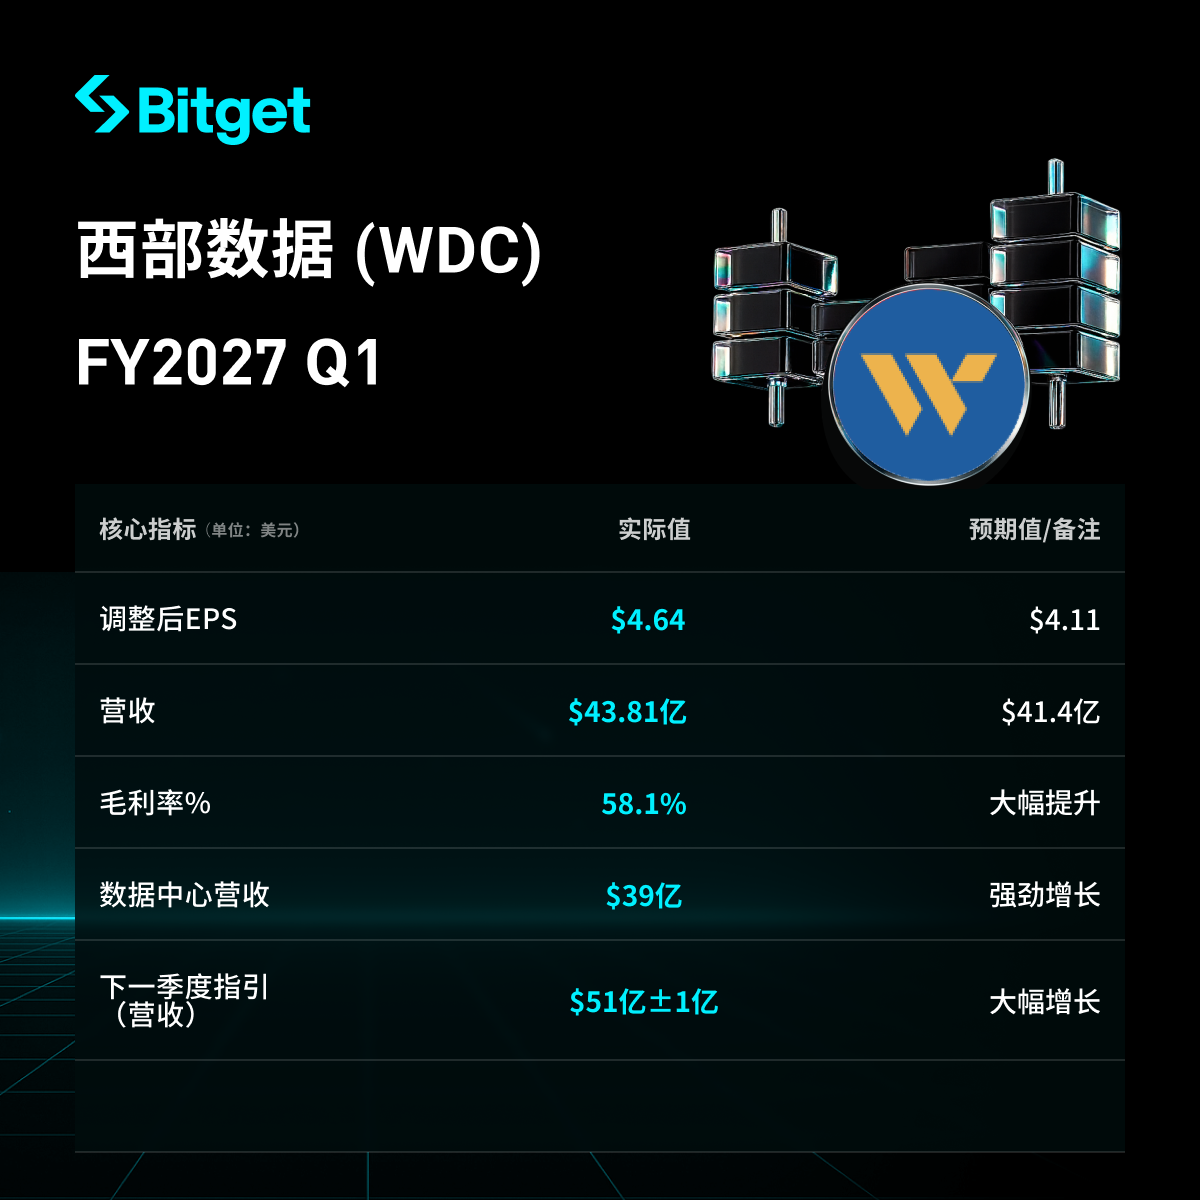
Western Digital (WDC) hat am 22. Oktober 2026 den Bericht zum ersten Quartal des Geschäftsjahres 2027 veröffentlicht (Stichtag: 2. Oktober 2026). Der Umsatz des Unternehmens erreichte 4,381 Milliarden US-Dollar, ein Plus von 55% gegenüber dem Vorjahr; das Non-GAAP verwässerte Ergebnis je Aktie (EPS) lag bei 4,64 US-Dollar, ein Zuwachs von 161% gegenüber dem Vorjahr – beide Werte übertrafen die Markterwartung deutlich (Umsatz ca. 4,14 Milliarden US-Dollar, EPS ca. 4,11 US-Dollar). Die Bruttomarge und die operative Marge haben sich deutlich ausgeweitet, der Free Cashflow ist stark und die Quartalsdividende wurde um 17% erhöht. Die Prognose für Q2 (Umsatz-Mittelwert 5,1 Milliarden US-Dollar, Non-GAAP EPS-Mittelwert 5,80 US-Dollar) übertrifft ebenfalls deutlich die Erwartungen der Analysten. Die Ergebnisse werden von der anhaltend starken Nachfrage nach Datenspeicherung (insbesondere Cloud und AI-bezogene Anwendungen) sowie durch verbesserte Produktpreise angetrieben. Dennoch sank der Aktienkurs nachbörslich und im Nachtgeschäft um über 6%-7%, was die breiten Bedenken des Marktes hinsichtlich möglicher Rotationen im AI-Sektor widerspiegelt.
Detaillierte Analyse
1. Gesamtumsatz und Ertragslage
- Quartalsumsatz: 4,381 Milliarden US-Dollar, ein Anstieg von 17% gegenüber dem Vorquartal (3,747 Milliarden US-Dollar) und 55% gegenüber dem Vorjahr (2,818 Milliarden US-Dollar), deutlich über der Markterwartung von ca. 4,14 Milliarden US-Dollar.
- GAAP verwässertes EPS: 4,63 US-Dollar, ein Anstieg von 51% gegenüber dem Vorjahr (3,07 US-Dollar); Non-GAAP verwässertes EPS: 4,64 US-Dollar, +161% gegenüber dem Vorjahr (1,78 US-Dollar), über der Markterwartung von ca. 4,11 US-Dollar.
- GAAP Bruttomarge: 57,8% (+1430 Basispunkte gegenüber dem Vorjahr, +370 Basispunkte gegenüber dem Vorquartal); Non-GAAP Bruttomarge: 58,1% (+1420 Basispunkte gegenüber Vorjahr, +370 Basispunkte gegenüber Vorquartal).
- GAAP operatives Einkommen: 2,046 Milliarden US-Dollar, operative Marge: 46,7% (+1860 Basispunkte gegenüber Vorjahr); Non-GAAP operatives Einkommen: 2,153 Milliarden US-Dollar, operative Marge: 49,1% (+1870 Basispunkte gegenüber Vorjahr).
- Operativer Cashflow: 1,604 Milliarden US-Dollar (fast doppelt so viel wie im Vorjahr mit 672 Millionen US-Dollar); Investitionsausgaben: 227 Millionen US-Dollar; Free Cashflow: 1,377 Milliarden US-Dollar.
- Bargeld und Äquivalente zum Quartalsende: 1,314 Milliarden US-Dollar (Rückgang zum Vorquartal mit 1,579 Milliarden US-Dollar), hauptsächlich durch Aktienrückkäufe von ca. 1 Milliarde US-Dollar und die Abwicklung von Wandelschulden in Höhe von 570 Millionen US-Dollar.
- GAAP Nettoeinkommen: 1,779 Milliarden US-Dollar; Non-GAAP Nettoeinkommen: 1,779 Milliarden US-Dollar. Hinweis: Das GAAP verwässerte EPS im Vorquartal (Q4 des Geschäftsjahres 2026) lag bei 8,21 US-Dollar, wurde aber durch einmalige Bewertungseffekte der Sandisk beeinflusst und ist daher nicht mit diesem Quartal vergleichbar.
| Umsatz (Millionen US-Dollar) | 4.381 | 3.747 | 2.818 | +17% | +55% |
| Non-GAAP Bruttomarge | 58,1% | 54,4% | 43,9% | +370bps | +1420bps |
| Non-GAAP operative Marge | 49,1% | 44,2% | 30,4% | +490bps | +1870bps |
| Non-GAAP verwässertes EPS | $4,64 | $3,56 | $1,78 | +30% | +161% |
2. Cloud-Geschäft (Kernbereich)
- Umsatz im Cloud-Bereich: 3,9 Milliarden US-Dollar, 88% des Gesamtumsatzes, +54% gegenüber Vorjahr.
- Treiber: Starke und anhaltende Nachfrage nach Nearline-HDD mit hoher Kapazität, getrieben durch Cloud-Expansion, AI-Modelltraining/-Inferenzen/-Agent-Workloads, sowie eine Erweiterung der Kundenbasis auf NeoCloud-Anbieter und AI-Frontier-Labore; vermehrte Nachfrage nach hochkapazitiven Produkten (einschließlich der neuen ePMR-Plattform in der Anfangsphase); verbesserte Preislage (durchschnittlicher ASP pro TB +28% gegenüber Vorjahr).
- Quartalauslieferung: 248 EB (Exabyte), +22% im Jahresvergleich, +8% im Quartalsvergleich. Der CFO betonte, dass das starke Wachstum der Datenkapazität und die verbesserte Preislage gemeinsam zu hervorragenden Finanzergebnissen geführt haben.
3. Sonstige Geschäftsbereiche
- Client-Umsatz: 320 Millionen US-Dollar, +119% gegenüber Vorjahr.
- Consumer-Umsatz: 193 Millionen US-Dollar, +19% gegenüber Vorjahr.
- Generell angetrieben durch den Bedarf an Datenspeicherung und verbesserte Preislage, wobei das Cloud-Geschäft weiterhin die absolute Hauptrolle spielt (88% Anteil).
4. Investitionsausgaben, Aktionärrendite und zukünftige Investitionen
- Q1-Investitionsausgaben: 227 Millionen US-Dollar; Free Cashflow: 1,377 Milliarden US-Dollar.
- Aktionärrendite: Aktienrückkäufe im Umfang von ca. 1 Milliarde US-Dollar, hinzu kommt die Dividende; insgesamt ca. 1,1 Milliarden US-Dollar an Aktionäre ausgeschüttet.
- Quartalsdividende um 17% erhöht auf 0,175 US-Dollar je Aktie (annualisiert 0,70 US-Dollar), bezogen auf den Schlusskurs vom Donnerstag (354,19 US-Dollar) entspricht das einer Dividendenrendite von ca. 0,2%; Auszahlung am 17. Dezember 2026 an Aktionäre mit Eintrag am 4. Dezember 2026. CEO Irving Tan betonte, dass dies das Vertrauen in das Geschäft und das Engagement für die Kapitalrückführung an Aktionäre zeige.
- Zukunftsinvestitionen: Fokus auf Produkte mit höherer Datendichte und HAMR-Fertigung; in den kommenden fünf Jahren wird ein CapEx von 4%-6% des Umsatzes erwartet, in den nächsten zwei Jahren eher im oberen Bereich (Investitionen in Köpfe, Medientechnologie und Fabrikautomation); kein Ausbau der Kapazität pro Einheit, sondern Erhöhung der Flächendichte; die ePMR-40TB-Plattform dürfte im Q2 ca. 30% und im Q3 ca. 50% der Nearline-Auslieferungen ausmachen; HAMR-Qualifizierung und Serienproduktion laufen planmäßig (H1 2027 Produktion). Zur Kompensation steigender Kosten bei DRAM/NAND usw. wird durch Wertschöpfungsmaßnahmen ein jährlicher Kostensenkungsplan pro TB verfolgt.
5. Prognose für Q2 Geschäftsjahr 2027
- Umsatz: 5-5,2 Milliarden US-Dollar (Mittelwert: 5,1 Milliarden), erwartet ein Zuwachs von 66%-72% gegenüber Vorjahr (Mittelwert etwa 69%).
- Non-GAAP Bruttomarge: 60%-61% (Mittelwert: 60,5%).
- Non-GAAP verwässertes EPS: 5,60-6,00 US-Dollar (Mittelwert: 5,80 US-Dollar).
- Betriebsausgaben: 400-410 Millionen US-Dollar; Nettozins und übrige Kosten ca. 15 Millionen US-Dollar; Steuerquote ca. 17%; durchschnittliche, verwässerte Aktienzahl ca. 380 Millionen.
- Im Vergleich zu den Erwartungen: Analysten rechneten mit einem Umsatz von ca. 4,57 Milliarden US-Dollar und einem EPS von ca. 4,84 US-Dollar, der Unternehmensmittelwert liegt deutlich darüber. CFO Kris Sennesael sagte, die Prognose gehe von einem Umsatz von 5,1 Milliarden US-Dollar, einer Non-GAAP Bruttomarge von 60,5% und einem Non-GAAP EPS von 5,80 US-Dollar aus.
| Umsatz | 5,1 Milliarden US-Dollar (5-5,2 Milliarden) | ca. 4,57 Milliarden US-Dollar | deutlich höher |
| Non-GAAP EPS | 5,80 US-Dollar (5,60-6,00) | ca. 4,84 US-Dollar | deutlich höher |
| Non-GAAP Bruttomarge | 60,5% (60%-61%) | — | — |
6. Markthintergrund und Anleger-Sorgen
- Zentrale Problematik: Obwohl die AI-Infrastruktur die Nachfrage nach Datenspeicherung und Produkte mit hoher Kapazität antreibt, Preise verbessert und Ergebnis wie Prognose beide deutlich übertrifft, bestehen am Markt weiterhin Zweifel an der Nachhaltigkeit der AI-bezogenen Investitionen sowie an den Bewertungen des Sektors.
- Marktherausforderungen: Die Nachfragesicht reicht bis 2030/31 (bei den sieben größten Kunden), das Angebot bleibt angespannt; Technologieumschwung (beschleunigtes ePMR, planmäßiges HAMR) und Erweiterung der Kundenbasis (NeoCloud, AI-Labore) sorgen für Unterstützung, während steigende Inputkosten bewältigt werden müssen.
- Reaktion der Anleger: Nach der Veröffentlichung sank der Aktienkurs nachbörslich um über 6,3% und im Nachtgeschäft fast 7%, Schlusskurs am Donnerstag 354,19 US-Dollar (nach kurzzeitigem Anstieg im Tagesverlauf). Der Gesamtmarkt rotiert von AI-Titeln (auch beeinflusst durch Investitionsdaten anderer Tech-Unternehmen), obwohl die Unternehmensbasis stark bleibt, Dividenden erhöht und Kapitalrückführungen aktiv erfolgen.
Haftungsausschluss: Dieser Artikel dient nur zur Information und stellt keine Anlageberatung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Bedenken über eine AI-Blase belasten die Aktienmärkte im asiatisch-pazifischen Raum, südkoreanische Aktien fallen zeitweise um 4 %, SK Hynix dreht ins Plus, Gold fällt im Tagesverlauf unter 4000.
Die Aktien von Samsung Electronics und SK Hynix fielen zeitweise um über 4 %. Anschließend drehte SK Hynix ins Plus, während Samsung Electronics weiterhin mehr als 2 % im Minus lag. Der Nikkei 225 Index fiel um fast 2 %. Die Rendite der japanischen 10-jährigen Staatsanleihen sank um 10 Basispunkte auf 2,78 %. Die sicheren Währungen Yen und Schweizer Franken erstarkten. Der Yen legte um 0,2 % zu, der Franken stieg um 0,1 %. Gold verzeichnete im Tagesverlauf einen Rückgang von 0,7 %, während der Silberpreis im Kassahandel zwischenzeitlich um bis zu 2 % fiel. Brent-Öl stieg auf den höchsten Stand seit fünf Monaten und erreichte 114 US-Dollar pro Barrel.
US-Aktien-Neueinführung: Anhaltendes, schnelles Wachstum der Einnahmen – drei Alpha-Variablen könnten die Neubewertung von POCH.US vorantreiben
Als Digital-Marketing-Agentur mit internationaler Ausrichtung steht Baoshi Technology vor der Frage, ob ihre Fundamentaldaten eine neue Bewertung tragen können.
Erstmals negativer Cashflow bei Meta (META.US), KI-Finanzierungsangst löst Neubewertung des Marktes aus
Der freie Cashflow von Meta ist von positiv auf negativ gesunken. In Kombination mit den Investitionsausgaben und dem Plan für stimmrechtslose Aktien hat dies im Markt Bedenken hinsichtlich eines Finanzierungsengpasses in der KI-Industriekette ausgelöst. Nvidia und Bernstein sind hinsichtlich ihrer Einschätzungen uneinig. Ausrüstungsaktien leiden darunter und der zentrale Konflikt verlagert sich von der Nachfrage hin zum Kapitalangebot.

Krypto-Preise
Mehr


