
Der Einbruch der US-Aktienmärkte am 5. November ist ein typischer Fall eines liquiditätsbedingten Marktschocks, der durch „aktive Verkäufe, die passive Verkäufe auslösen“ verursacht wurde.

Heute habe ich einen Artikel von Bloomberg gelesen, der den Kurssturz an den US-Börsen am Vortag analysiert: „Anatomy of a Selloff: Sudden Chain Reaction Rattles Wall Street“, dessen Inhalt sehr lesenswert ist.
Kernaussage: Der Absturz am US-Aktienmarkt am 5. November war nicht nur auf Skepsis gegenüber AI zurückzuführen, sondern stellt einen typischen Fall von „aktivem Verkauf, der passiven Verkauf auslöst“ und damit eine Liquiditätsschockwelle im Markt dar.
Normale Anleger verkauften zuerst, gefolgt von Hedgefonds, traditionellen Institutionen und quantitativen Handelssystemen. Das negative Gamma-Hedging der Optionshändler verstärkte den Kursrückgang weiter.
An diesem Tag wurden am US-Aktienmarkt etwa 3,7 Billionen US-Dollar an Marktkapitalisierung ausgelöscht, was jedoch nicht bedeutet, dass auch 3,7 Billionen US-Dollar an Cash aus dem Markt abflossen.
Es war ein äußerst seltenes Handelstag-Ereignis – innerhalb eines Tages wurden etwa 3,7 Billionen Dollar Marktwert vernichtet!
Ironischerweise wurde dieser Kurssturz nicht durch eine plötzliche schlechte Nachricht einer Firma verursacht, sondern durch Gewinnmitnahmen von Privatanlegern.
Die Verstärkung zum Schneeballsystem-Crash wurde aber erst durch die automatisierten Handelssysteme eingeleitet.
US-Stock-Investment-Webseiten fassen den Ablauf wie folgt zusammen:
Phase eins: Privatanleger verkaufen zuerst
Privatanleger waren die treibende Kraft hinter den ersten Verkaufswellen.
Laut Vanda Research war das Nettoverkaufsvolumen einzelner US-Aktien durch Privatanleger am 5. November das drittgrößte seit Aufzeichnungsbeginn.
Nur an zwei Handelstagen während der Panik im März 2020 durch die Corona-Pandemie war das Nettoverkaufsvolumen der Privatanleger höher.
Phase zwei: Hedgefonds und traditionelle Institute folgen mit Verkäufen
Nach dem Verkauf durch Privatanleger reduzierten Hedgefonds ihre Positionen und auch die klassischen Long-only Funds schlossen sich der Verkaufswelle an.
Ein Hauptmotiv dieser Fonds war, die seit 2026 erzielten Gewinne zu schützen und weitere Verluste durch Marktabschläge zu vermeiden.
Noch gravierender war, dass es an großen Käufern mangelte, die diese Verkäufe hätten abfangen können.
Das heißt: Es gab immer mehr Verkäufer, aber nicht genug Käufer-Liquidität.
Phase drei: Drei Arten systematischer Handelsstrategien lösen massive Verkäufe aus
Das ist der entscheidende Punkt, der den Kursverfall verstärkte.
Diese Strategien benötigen keinen Fondsmanager, der kurzfristig den Unternehmenswert beurteilt, sondern passen die Positionen automatisch anhand Preis, Volatilität oder vordefinierten Risikoregeln an.
1. CTA: Trendfolge-Fonds, 13 Milliarden Dollar
CTA (Commodity Trading Advisors) handelten ursprünglich mit Rohstoff-Futures, mittlerweile sind ihre Strategien auch im Aktienindex-Futures-Handel verbreitet.
Wenn der S&P 500 und der Nasdaq Schlüsseltechnische Niveaus unterschreiten, lösen die Trendfolgemodelle Verkaufssignale aus.
Vanda schätzt, dass durch diese Strategien etwa 13 Milliarden Dollar S&P 500 und Nasdaq-Futures verkauft wurden.
2. Volatilitätsgesteuerte Fonds (Volatility-Control Funds), 61 Milliarden Dollar
Diese Fonds passen ihre Aktienrisikopositionen dynamisch an, um das Portfolio-Risiko auf Zielniveau zu halten.
Bei plötzlichem Volatilitätsanstieg muss das Risiko reduziert werden.
Am 5. November stieg der VIX stark an. Nach Schätzung von Nomura Securities mussten diese Fonds etwa 61 Milliarden Dollar Aktienpositionen abbauen.
3. Leveraged ETFs, 47 Milliarden Dollar
Leveraged ETFs müssen ihre tägliche Hebelwirkung auf einem festgelegten Ziel halten – etwa zwei- oder dreifach.
Bei starken Kursrückgängen müssen positive Leveraged ETFs meist Aktien verkaufen oder Derivate-Positionen reduzieren, um das Gleichgewicht zu halten.
Nomura Securities schätzt, dass dieses Rebalancing vor Börsenschluss zusätzliche Verkaufsorders von etwa 47 Milliarden Dollar verursachen könnte.
Phase vier: Optionshändler erhöhen durch negatives Gamma-Hedging den Verkaufsdruck
Im Markt gibt es eine Kraft, die von normalen Anlegern leicht übersehen wird: Das dynamische Hedging der Optionshändler.
Wenn sich Optionshändler im Short-Gamma befinden:
- Bei Kursverlusten müssen mehr Aktien oder Index-Futures verkauft werden, um zu hedgen.
- Der Verkauf drückt die Kurse weiter nach unten.
- Weitere Kursrückgänge lösen noch mehr Hedging-Verkäufe aus.
Nomura schätzt, dass mit jedem weiteren Prozent Kursrückgang etwa 7 Milliarden Dollar zusätzlicher Verkaufsdruck entsteht.
So entsteht ein Teufelskreis am Markt:
Aktive Verkäufe von Privatanlegern und Institutionen
Kurse brechen technische Niveaus, der VIX steigt schnell
CTA verkaufen Futures
Volatility-Control Funds reduzieren Positionen
Leveraged ETFs rebalancieren
Negatives Gamma-Hedging verstärkt den Verkaufsdruck
Weitere Kursverluste lösen die nächste Verkaufsrunde aus
Die Beträge bedürfen besonderer Erwähnung: Die 13 Milliarden Dollar CTA stammen von Vanda als Schätzung des Handelsvolumens, die 61 und 47 Milliarden Dollar sind auf Nomura-Modellberechnungen zum Positionenabbau oder erwarteten Rebalancing zurückzuführen, und die 7 Milliarden Dollar pro Prozent Kursverlust sind eine Sensitivitätsabschätzung. Sie können nicht direkt addiert werden und lassen sich nicht ausschließlich als tatsächlich ausgeführte Verkäufe betrachten.
Originaltitel: Only Two VIX Spikes Have Started Calmer and Gone Further
Übersetzung: Seit 1990 gab es nur sehr wenige Fälle, in denen der VIX von einem so ruhigen Ausgangspunkt einen derart drastischen Tagesanstieg verzeichnet hat.
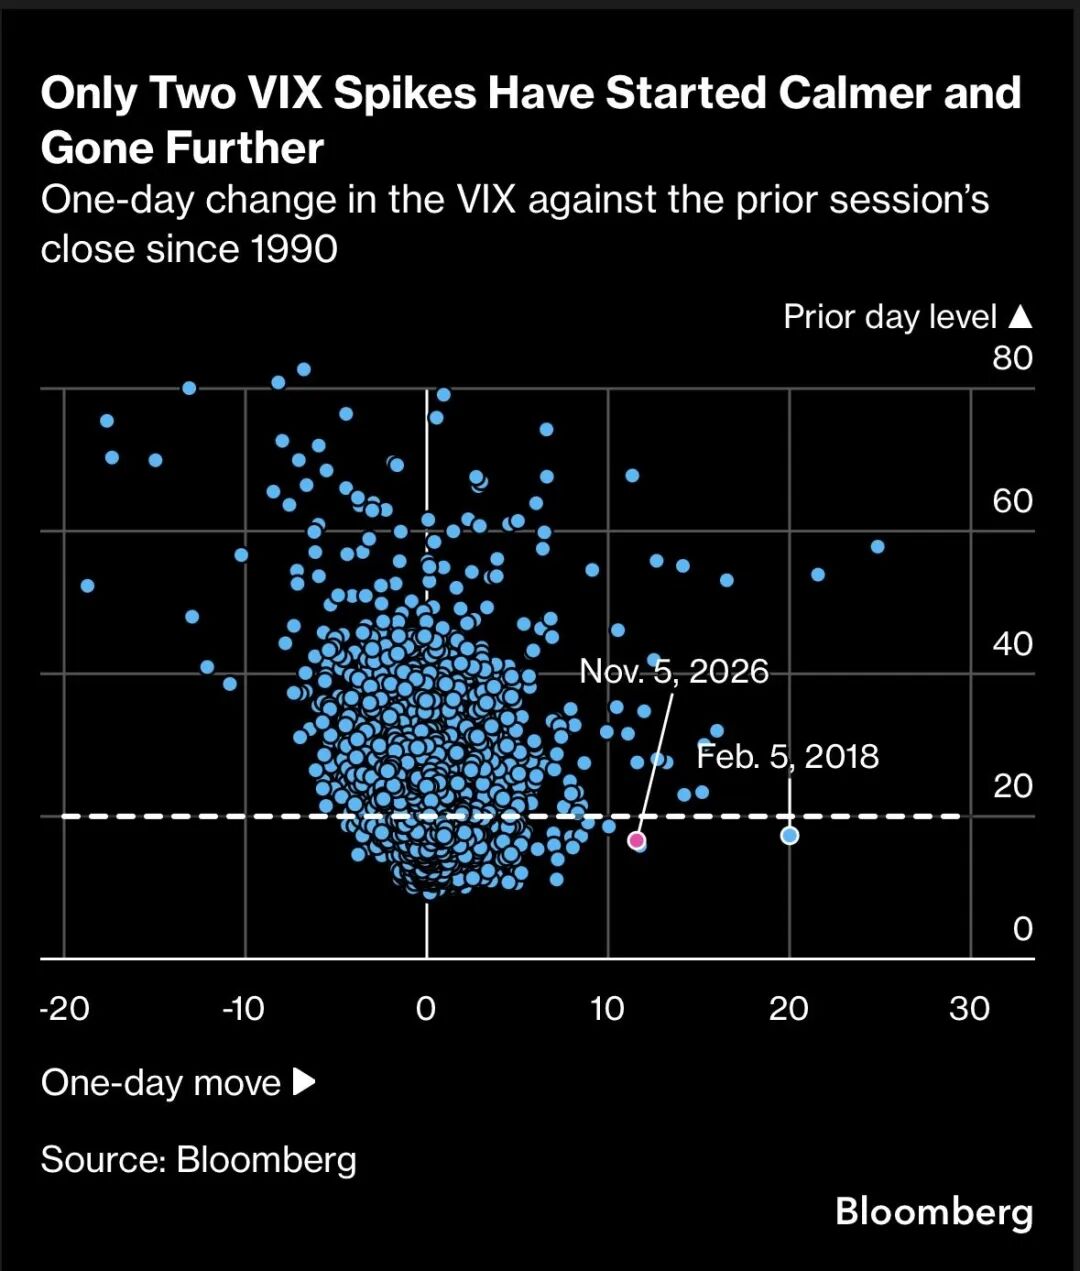
Die horizontale Achse zeigt die Punktveränderung des VIX an einem Tag, die vertikale Achse das VIX-Niveau am Vortag.
VIX am 4. November: 16,61
VIX am 5. November: 28,18
Tagesanstieg: +69,7%
Dies war der drittgrößte Tages-Prozent-Anstieg des VIX seit 1990, nur übertroffen von 5. Februar 2018 und 18. Dezember 2024.
Zentrale Analyse:
Normalerweise steigert sich das Marktrisiko schrittweise, auch der VIX steigt allmählich an.
Dieses Mal sprang der VIX aber von 16,61 direkt auf 28,18, was bedeutet, dass der Markt das Risiko innerhalb kürzester Zeit neu bewertet hat.
Warum ist das so gefährlich für den Markt?
Viele quantitative Strategien hatten wegen zuvor niedriger Volatilität deutlich größere Aktien-Exposures aufgebaut.
Der sprunghafte Anstieg zwingt sie, ihre Risiken zu reduzieren – dies ist die zweite Verkaufswelle, die sich mit der ersten, fundamental oder emotional getriebenen Verkaufswelle kombiniert.
Ein hoher Tagesanstieg des VIX bedeutet jedoch nicht zwangsläufig, dass das Panikniveau ein historisches Extrem erreicht hat: Ein absolutes Niveau von etwa 28 liegt noch deutlich unter den Extremwerten während der Corona-Pandemie 2020.
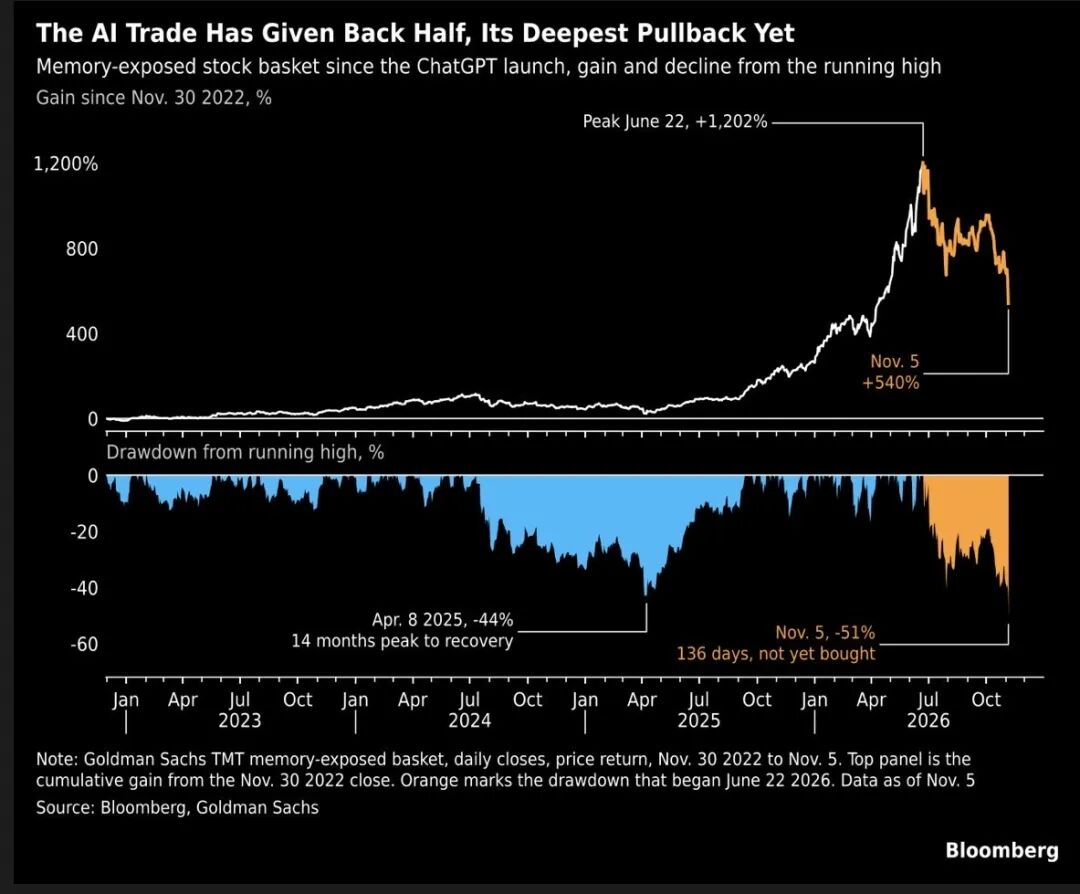
Originaltitel: The AI Trade Has Given Back Half, Its Deepest Pullback Yet
Übersetzung: Die AI-Investment-Strategien haben von ihrem Hoch über 50% verloren und damit den bislang tiefsten Rückgang in dieser Aufwärtsphase erlebt.
Das Diagramm zeigt ein von Goldman Sachs zusammengestelltes Aktienportfolio, das besonders sensibel auf die Nachfrage nach AI-Speicher reagiert – nicht den gesamten AI-Sektor und schon gar nicht den Nasdaq.
Goldman Sachs AI-Speicher-Aktienkorb: Gesamtrendite
Ausgehend vom 30. November 2022, wird das Hoch von 2026 mit dem Stand vom 5. November verglichen.
Ein häufiger Irrtum muss betont werden:
Ein Rückgang von +1202% auf +540% bedeutet nicht, dass alle Gewinne von 662% verloren wurden, sondern dass der Wert des Portfolios im Vergleich zum Hoch etwa 51% gefallen ist.
Im Vergleich zur Korrektur vom 8. April 2025 mit -44% ist diese Runde stärker und auch die Dauer ist bemerkenswert.
Die Original-Bloomberg-Berichte enthalten weitere wichtige Daten:
- Am 5. November fielen Aktienkörbe aus den Bereichen AI-Speicher, optische Kommunikation, Rechenzentren und AI-Halbleiter innerhalb eines Tages um ca. 12%–15%.
- Ausgenommen AI-Aktien sank der S&P 500 an diesem Tag etwa um 2,3%.
- Mehrere AI-Themen-Aktienkörbe verzeichneten die stärksten Tagesverluste seit dem Launch von ChatGPT.
Das zeigt, dass der Kursrückgang am 5. November nicht gleichmäßig den gesamten Markt traf, sondern besonders im zuvor stark gestiegenen und stark überfüllten AI-Sektor konzentriert war.
Die Originalerklärung, dass der Kurssturz von Gewinnmitnahmen der Privatanleger und einer Kettenreaktion ausgelöst wurde, ist nachvollziehbar, aber unvollständig.
Sie erklärt, wieso der Markt so schnell fiel, aber nicht, warum die Anleger plötzlich beschlossen zu verkaufen.
Bloomberg und Reuters erwähnen, dass nach den US-Midterm-Elections vom 3. November 2026, bei denen die Demokraten beide Kammern des Kongresses kontrollierten, der Markt begann, politische und regulatorische Risiken für den Ausbau von AI-Rechenzentren neu zu bewerten.
Am 4. November stiegen die Kurse zunächst, am 5. November begann die Neubewertung dieser Risiken. Gleichzeitig war das AI-Geschäft zuvor schon massiv überfüllt.
Daher teile ich den Kurssturz in drei Ebenen auf:
| Ebene | Haupttreibende Faktoren | Bedeutung für den Markt |
| Ebene 1: Katalysator | Politische Veränderungen, Neubewertung der AI-Infrastruktur-Risiken | Auslösung des aktiven Verkaufs |
| Ebene 2: Positionierung | Überfüllte AI-Positionen, Fonds sichern Gewinne | Verstärkung des aktiven Verkaufs |
| Ebene 3: Marktstruktur | CTA, Volatility-Control Funds, Leveraged ETFs, negatives Gamma | Verstärkung von Kursrückgang und Volatilität |
Wirklich alarmierend ist, ob Risikoebene eins eine anhaltende Verschlechterung erlebt.
Wenn nur die Ebenen zwei und drei eine Entschuldung verursachen, könnte sich der Markt nach Ablaufen des Verkaufsdrucks schnell erholen.
Bleibt jedoch die Neubewertung von AI-Kapitalaufwendungen und Unternehmensgewinnen (Ebene eins) bestehen, bedeutet das, dass auch nach Ende des mechanischen Verkaufsdrucks die Kurse nicht zwingend ihren Tiefpunkt erreicht haben.
Am Freitag, dem 6. November, erholte sich der Nasdaq 100 um fast 2%, aber der VIX blieb mit etwa 28 hoch, was zeigt, dass sich der Markt zwar etwas gefestigt hat, die Risikosorgen der Anleger aber nicht völlig verschwunden sind.
Ich empfehle, auf vier Signale besonders zu achten:
- VIX und Laufzeitstruktur. Ein Rückgang des VIX und eine Rückkehr zur normalen Volatilitätsstruktur zwischen kurzen und langen Laufzeiten weisen darauf hin, dass sich der Risikodruck im Markt entspannt.
- Ist das Positionsabbau-Programm der quantitativen Fonds beendet? Überwachen Sie CTA-Positionen, Volatilitätsstrategien und ETF-Rebalancing vor Börsenschluss.
- Relative Stärke der Kern-AI-Sektoren. Überwachen Sie MU, MRVL, NVDA sowie LITE, COHR und andere Speicher-, Halbleiter- und optische Kommunikationsaktien, ob sie zuerst die Verluste stoppen und nicht bloß dem Index folgen.
- Kreditrisiko von AI-Unternehmen. Laut Reuters stieg am 6. November der fünfjährige CDS-Spread von CoreWeave auf über 1.000 Basispunkte – das zeigt eine größere Aufmerksamkeit für das AI-Infrastrukturfinanzierungsrisiko. Allerdings war zu diesem Zeitpunkt noch kein systemisches Stress im US-Staatsanleihen- und Gesamtfinanzierungsmarkt erkennbar.
US-Stock-Investment-Webseiten berichten, dass der Kurssturz gleichzeitig zwei völlig unterschiedliche Kräfte enthält: Die Neubewertung der AI-Unternehmensbewertungen und politischen Erwartungen sowie die marktstrukturell ausgelöste Zwangsrisikoreduzierung.
Die beiden Aspekte haben unterschiedliche Investment-Bedeutung.
- Wenn die Zwangsenthebelung der Hauptgrund war, könnte nach Ende des Verkaufsdrucks eine kräftige Erholung der Qualitäts-AI-Aktien einsetzen.
- Wenn die Prognosen für AI-Kapitalaufwendungen, Projektfinanzierungen und Gewinne dauerhaft schlechter werden, bleibt eine Erholung nur eine temporäre Phase in einem längerfristigen Abwärtstrend.
Besonders hervorzuheben: Ein Rückgang von 51% beim Goldman Sachs Speicher-Aktienkorb ab dem Hoch ist weder Beweis für eine geplatzte AI-Blase noch ein klares Signal, jetzt einsteigen zu müssen.
Für mich ist aktuell weniger das Ausmaß des VIX-Anstiegs entscheidend als die Frage, ob nach Ende des mechanischen Verkaufsdrucks echte, aktive Käufer bereit sind, wieder in AI-Aktien einzusteigen.
Das ist der entscheidende Unterschied zwischen einer „Erholung nach einem Liquiditäts-Schock“ und einer „Neubewertung der AI-Branchenbewertungen“.
Werden Sie VIP bei US-Stock-Investment-Webseiten
Erhalten Sie exklusive Nachrichten von der Wall Street und Zugang zu quantitativen Research-Tools
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
20cm wendet das Blatt! Ist Applovins „Gaming-Grundlage“ weiterhin stabil?

Muss Musk nach der Wahl zur Rechenschaft gezogen werden? Deutsche Bank: Je angespannter die Rechenleistung, desto profitabler wird SpaceX; politische Risiken werden überschätzt.
Die Deutsche Bank ist der Ansicht, dass das politische Risiko von SpaceX vom Markt überschätzt wird – die wichtigsten Verträge werden von Bundesbehörden abgeschlossen, die Eingriffsmöglichkeiten des Kongresses sind äußerst begrenzt, und in den meisten Geschäftsbereichen gibt es keine alternativen Anbieter. Das unmittelbarste Risiko ergibt sich aus der harten Haltung des designierten Gouverneurs von Texas gegenüber Rechenzentren, doch eine Verknappung des Angebots an Rechenleistung könnte im Gegenteil die Preissetzungsmacht und die Einnahmen von SpaceX erhöhen.

Nach dem Absturz der US-Aktienmärkte: Cathie Wood bleibt optimistisch trotz zunehmender Sorgen – der Bullenmarkt ist noch nicht vorbei
Als der Nasdaq in den Korrekturbereich fiel, äußerte sich Cathie Wood: Gerade die vorherrschende Sorge am Markt gibt ihr mehr Vertrauen in die Fortsetzung des Bullenmarkts. Sie führt die aktuelle Korrektur auf Druck am Anleihenmarkt und Kontroversen um Investitionen in Künstliche Intelligenz zurück, betont jedoch, dass die technologische Revolution noch im Gange ist. Sie gab zudem bekannt, dass ARK die Gelegenheit genutzt hat, hochüberzeugte Positionen wie SpaceX weiter auszubauen. Sie erwartet, dass der Aktienmarkt auch 2027 weiterhin gut abschneiden wird.

Nach der „schwarzen Woche“ für Technologiewerte ruft die Wall Street zum „Bottom-Picking“ auf.
Morgan Stanley hat klar Stellung bezogen: „Die kommenden zwei bis drei Wochen sind der richtige Zeitpunkt für zusätzliche Investitionen.“ Ed Yardeni bezeichnet den aktuellen Rückgang als „Korrektur“ und nicht als Platzen einer Blase. Die führenden Wall-Street-Institutionen prognostizieren im Durchschnitt einen Endjahreszielwert für den S&P 500 von 7.973 Punkten. Die meisten Strategen sehen jedoch die zukünftige Entwicklung der KI-Politik weiterhin als größten Unsicherheitsfaktor.

Krypto-Preise
Mehr


