
La lógica detrás de este aumento en las acciones estadounidenses: IA + estímulos fiscales.

En los últimos dos años, la lógica detrás de la subida del mercado de valores estadounidense ha sido bastante sencilla:AI + estímulos fiscales.
Pero el problema es que una lógica sencilla suele esconder los riesgos más complejos.
El tema del AI ahora no es si participar o no, sino—
¿Quién está ganando con este ciclo de dinero? ¿Quién está soportando? ¿Quién todavía no ha sido valorado?
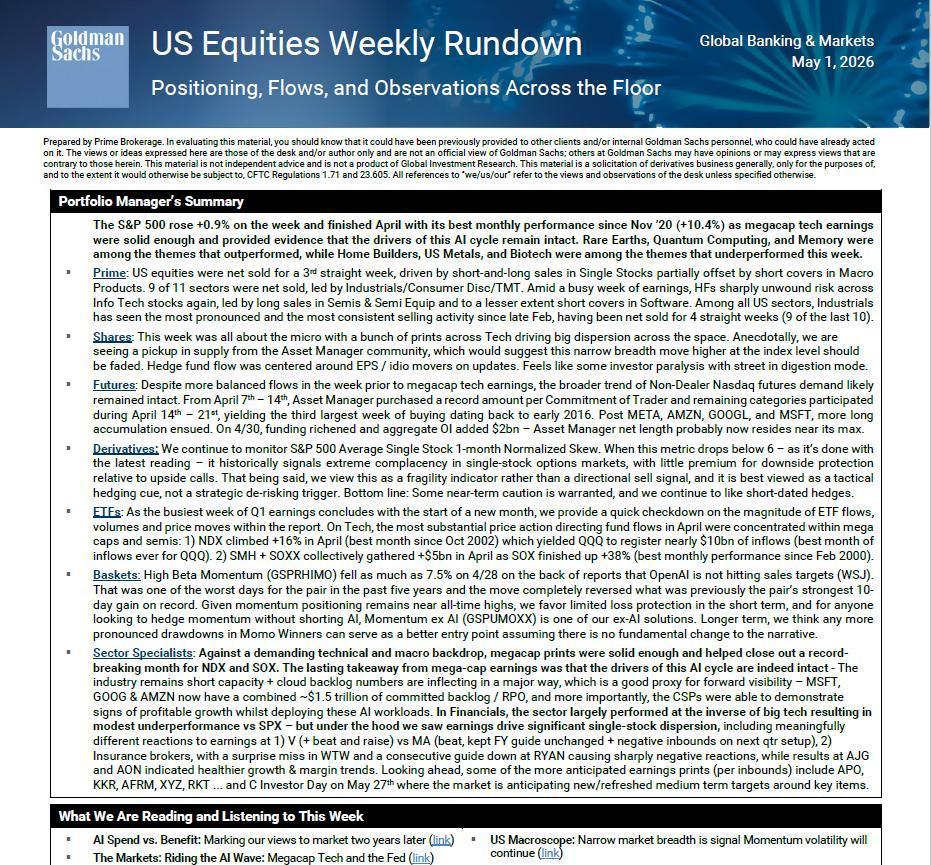
I. La lógica subyacente de este mercado alcista: no es tecnología, es "imprimir dinero + AI"
El estratega de Bank of America, Michael Hartnett, lo explicó de manera muy directa:
No es un mercado alcista ordinario, es un “Boom Loop” (ciclo de prosperidad).
La estructura central tiene dos puntos:
1) El gobierno gastando como loco
2) Las empresas invirtiendo fuertemente en AI
Los datos son sorprendentes:
- Gasto del gobierno estadounidense: desde 2020 +60%
- PBI nominal: Se estima que en 7 años pase de 20 billones a 35 billones (+75%)
- Inversión en AI: Aproximadamente el 75% del crecimiento del PBI en el primer trimestre de 2026 provendrá de AI
¿Qué significa esto?
La economía estadounidense ha entrado esencialmente en una fase de “expansión impulsada por políticas”.
¿Por qué suben las acciones?
No es por la explosión de ganancias, sino porque:
- Hay más dinero en circulación
- AI ha creado una historia convincente
II. El verdadero riesgo no está en AI, está en las tasas de interés
Bank of America ha señalado una “línea vital” muy relevante para el mercado:
Rendimiento de bonos estadounidenses a 30 años: 5%
El rendimiento del bono estadounidense a 30 años del 5% está definido como la "línea Maginot", y se espera que ese nivel se mantenga.
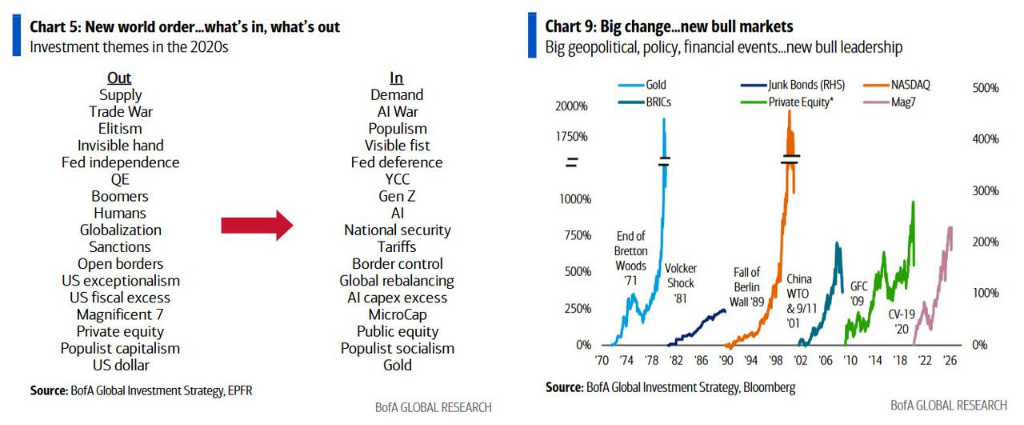
Incluso utilizaron una palabra muy fuerte:
“Si se supera, se abre la puerta al fin del mundo”
¿Por qué es tan importante?
Porque todo el sistema de inversión en AI ahora depende, en esencia, de:
Usar los flujos de caja futuros para sostener las valoraciones actuales
Si las tasas suben, ocurren tres cosas:
1) Se comprimen las valoraciones
2) Aumenta el costo de financiamiento
3) El gasto de capital se vuelve insostenible
En la historia, el final de varias burbujas (Japón 1989, EE.UU. 1999) estuvo acompañado por:
Subidas rápidas de tasas de 200-300 puntos básicos
III. El problema central de AI: ¿Quién está ganando dinero? ¿Quién está quemando dinero?
El informe de Goldman Sachs es, en realidad, el balde de agua fría más importante del mercado.
Se puede resumir en una frase:
AI está caliente, pero el dinero todavía no ha llegado.
1) Proveedores de nube: están "quemando dinero arriesgando todo"
Cinco grandes empresas de nube:
- Microsoft
- Amazon
- Google
- Meta
El total de CapEx este año:
> 600.000 millones de dólares
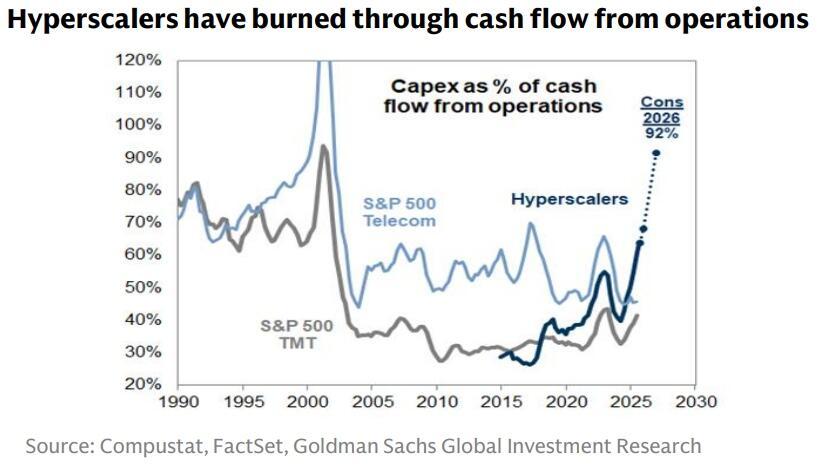
El problema está en que:
Este dinero básicamente consume todo el flujo de caja operativo
En otras palabras:
AI no es un “motor de ganancias”, sino una “máquina devoradora de efectivo”
Incluso empiezan a aparecer:
- Emisión de deuda para financiar centros de datos
- Expansión con flujo de caja negativo
2) Semiconductores: Se llevan todas las ganancias de la primera etapa
La cadena actual de AI está muy desequilibrada:
| GPU / semiconductores | Ya están ganando dinero |
| Proveedores de nube | Están quemando dinero |
| Clientes corporativos | ROI incierto |
Esto históricamente es muy inusual.
El ciclo normal sería:
El cliente gana dinero → Expansión → El sector upstream sigue ganando
Pero ahora es:
El upstream gana mucho → El downstream todavía no gana
3) Estructura del mercado: extremadamente concentrada
Goldman Sachs ha dado una señal de alto riesgo:
- El 60% del crecimiento de ganancias del S&P 500 proviene de dos empresas (NVDA + MU)
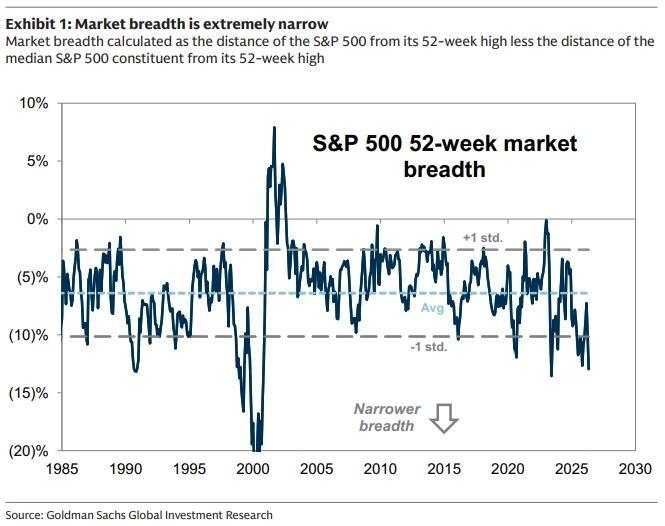
- El posicionamiento en momentum está cerca del máximo de cinco años
El factor momentum subió 25% este año, el net exposure de los hedge funds y el apalancamiento total están cerca de máximos de cinco años.
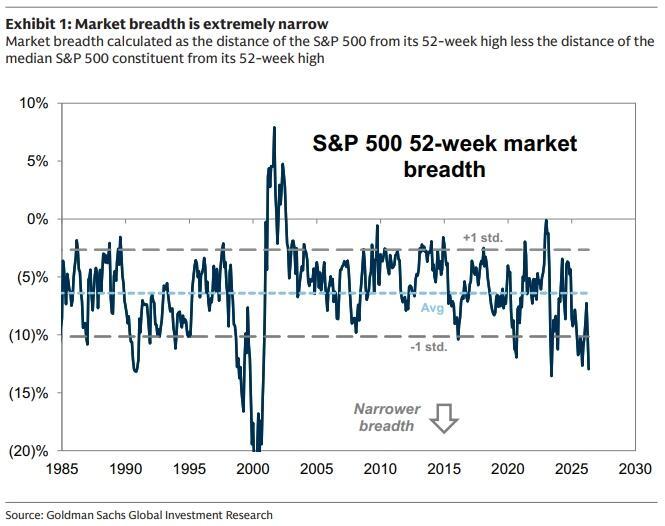
Esto significa:
No es un mercado alcista general, es “un puñado de acciones arrastrando el índice”
IV. El verdadero desacuerdo: ¿AI ya completó su subida?
Aquí surge la escisión más importante del mercado:
Goldman Sachs vs SemiAnalysis
Punto de vista Goldman Sachs (más conservador)
Lógica central:
- La primera etapa de AI (infraestructura) ya está plenamente valorada
- El ROI empresarial aún no está claro
- Los operadores de nube tienen presión en su flujo de caja
Conclusión:
Subponderar semiconductores, sobreponderar operadores de nube (operar el regreso a la media)
Punto de vista SemiAnalysis (extremadamente optimista)
Ellos ven otra cosa:
AI está pasando de ser una herramienta a ser un medio de producción
Ejemplo extremo:
- Una empresa gasta en tokens AI: 10 millones de dólares al año
- Representa el 30% del costo de empleados
Esto significa:
AI empieza a reemplazar humanos, no sólo asistirlos
Cambio aún más clave:
Agentic AI (AI tipo agente)
Antes:
- Herramienta de preguntas y respuestas
Ahora:
- Escribe código
- Elabora modelos financieros
- Analiza datos
- Ejecuta tareas automáticamente
Esto trae tres cambios:
1) Aumenta el valor de los tokens
2) Mejoran los márgenes brutos de las empresas de modelos
3) Los usuarios están dispuestos a pagar de manera constante
V. ¿Quién ganará? El punto central es sólo una variable
Si simplificamos toda la discusión, queda sólo una pregunta:
¿El "pool" de ganancias que crea AI es suficientemente grande?
Escenario 1: el pastel no es lo suficientemente grande (gana Goldman Sachs)
- El ROI empresarial sigue sin ser claro
- Los operadores de nube recortan CapEx
- Los valores de semiconductores caen
Resultado:
Las acciones tecnológicas se diferencian, el mercado entra en una fase de volatilidad o ajuste
Escenario 2: el pastel sigue creciendo (gana SemiAnalysis)
- AI entra en los procesos centrales de las empresas
- Explota la demanda de tokens
- Las empresas de modelos obtienen ganancias
Resultado:
Toda la cadena industrial de AI sigue subiendo
VI. El verdadero estado del mercado actual (la conclusión más clave)
Si me preguntás en qué etapa estamos ahora:
La respuesta es:
Entre ambas
Estructura muy típica:
- Usuarios más fuertes: ya empezaron a gastar de manera frenética
- Empresas comunes: todavía experimentando
La senda de acción del mercado de capitales será:
1) Primero operar el “cambio marginal” (usuarios más fuertes)
2) Luego esperar la “validación masiva” (ganancias empresariales)
VII. Lo verdaderamente importante a nivel de inversión (te doy la conclusión)
De ahora en más el mercado ya no preguntará:
“¿AI es bueno o no?”
Sino seis preguntas mucho más concretas:
1) ¿Puede seguir subiendo el valor de los tokens?
2) ¿Las empresas de modelos pueden ganar dinero?
3) ¿El CapEx de los operadores de nube puede convertirse en ingresos?
4) ¿NVDA puede seguir subiendo los precios?
5) ¿HBM/procesos avanzados seguirán siendo escasos?
6) ¿Qué software empresarial puede dominar la entrada?
VIII. Inversión en acciones de EE.UU. Un resumen en una sola frase sobre este ciclo
No es un típico mercado alcista tecnológico.
Esto es:
Un mercado alcista de “adelanto y sobreconsumo” impulsado por expansión fiscal y narrativa de AI
El problema actual no es si existe o no una burbuja,
Sino:
¿Cuándo el flujo de caja alcanzará la valoración?
Te dejo una herramienta más útil para hacer juicios
Si sólo vas a mirar un indicador, que sea este:
Rendimiento de bono americano a 30 años + ROI de empresas de AI
- Si suben tasas → riesgo para todo el mercado
- Si el ROI se realiza → AI pasa a la segunda fase
Las grandes oportunidades suelen aparecer cuando:
El mercado pasa de “contar historias” a “calcular ganancias".
Por ahora, aún no llegamos a ese punto.
Pero ya estamos muy cerca.
Más artículos destacados
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Premio Nobel advierte: la crisis de deuda de Francia podría ser "demasiado grande para ser rescatada" y la zona euro enfrenta una crisis "explosiva"
La deuda de Francia ha alcanzado los 3,6 billones de euros, equivalente al 119% de su PIB, el nivel más alto desde la creación del euro. Paul Krugman, ganador del Premio Nobel de Economía en 2008, advirtió que Francia está en el camino de la "insostenibilidad fiscal", y que posiblemente ya ha pasado de ser "demasiado grande para caer" a "demasiado grande para ser rescatada", situándose en una posición peligrosa. Su pertenencia a la zona euro podría provocar una "crisis explosiva de la deuda" y tener un impacto devastador en la integración europea.

Edición actualizada 4-Delta Air Lines advierte que, debido al impacto de los precios del combustible en las ganancias, la capacidad aérea se restringirá aún más
Delta Air Lines redujo su previsión de ganancias anuales debido a que se espera que el costo del combustible aumente a 6.000 millones de dólares. El CEO afirmó que las tarifas de los pasajes ya subieron aproximadamente un 20% este año y que la resistencia de los pasajeros es limitada. Analistas advierten que la capacidad de mantener precios altos hasta 2027 es clave para mejorar los márgenes de ganancia. El artículo incluye declaraciones de la conferencia de resultados y comentarios de analistas. Chicago, 9 de octubre (Reuters) - Delta Air Lines anunció el viernes que, debido al fuerte aumento en los costos de combustible, se vio obligada a recortar en casi una cuarta parte su previsión de ganancias para 2026, a pesar de la fuerte demanda de viajes y el incremento en el precio de los pasajes. Por eso, la industria aérea podría tener que restringir aún más el crecimiento de vuelos el próximo año para proteger la rentabilidad. Esta advertencia resalta los crecientes desafíos para las aerolíneas estadounidenses. Si bien la fuerte demanda y el limitado aumento de asientos les permitió subir considerablemente sus tarifas para compensar el mayor costo del combustible, aumentar demasiado los vuelos para captar más demanda puede intensificar la competencia y dificultar mantener precios altos y proteger el margen de ganancia. La empresa, con sede en Atlanta, ahora espera que su gasto anual en combustible aumente alrededor de 6.000 millones de dólares respecto al año pasado, unos 2.000 millones más que lo proyectado en julio, debido a que la guerra en Irán llevó los precios del combustible de aviación a nivel mundial a subir rápidamente. Las aerolíneas de todo el mundo se preparan para un impacto prolongado del precio del combustible. El CEO de Ryanair, Michael O'Leary, señaló el jueves que los altos precios podrían prolongarse entre 12 y 18 meses, lo que presiona a las empresas a subir tarifas y controlar costos. "En un entorno de altos costos, solo crecer no resuelve el problema," dijo el CEO de Delta, Ed Bastian, en una llamada sobre los resultados y el panorama de la empresa. Indicó que la industria ya tomó medidas para limitar la capacidad, pero que el año que viene deberá tomar más acciones para mantener la rentabilidad. Bastian informó que Delta ya subió sus tarifas un 20% este año y que los pasajeros mostraron poca resistencia. Se mostró confiado en que, incluso si el costo del combustible disminuye, los precios más altos se mantendrán. Delta ajustó su previsión anual de ganancias por acción a entre 5,10 y 5,60 dólares, comparado con el rango de 6,50 a 7,50 proyectado en julio. Según LSEG, el punto medio del nuevo rango es menor a la expectativa promedio de los analistas de 5,46 dólares. La utilidad ajustada por acción del tercer trimestre fue de 1,72 dólares, 4 centavos menos de lo pronosticado por analistas. A media rueda, las acciones de Delta caían 1,7%, United Airlines un 1,4% y American Airlines y Southwest alrededor de 1% cada una. Delta logra amortiguar en parte el alza del combustible gracias a que controla una refinería cerca de Filadelfia, la cual se espera que genere más de 700 millones de dólares en ganancias este año. Aun así, la compañía prevé que su costo de combustible por galón suba de 3,61 dólares en el tercer trimestre a 4,25 dólares en el cuarto trimestre. Delta anticipa ganancias ajustadas por acción para el cuarto trimestre entre 1,15 y 1,65 dólares, con un promedio de 1,40, en línea con la previsión promedio de 1,39 dólares de los analistas. Aumento de precios de los pasajes Datos oficiales muestran que, en los primeros ocho meses de 2026, el gasto en combustible de las aerolíneas estadounidenses alcanzó los 42.900 millones de dólares. Aunque el consumo de combustible bajó levemente, el monto es 13.200 millones mayor que el mismo período del año anterior. Según la Oficina de Estadísticas Laborales de EE.UU., la fuerte demanda y el limitado incremento de asientos impulsaron un aumento interanual del 25% en las tarifas aéreas entre abril y agosto. Analistas de Melius Research aseguran que, aunque los costos de combustible suben, la capacidad de Delta para subir precios permitió mantener las ganancias estables en la segunda mitad del año. Sin embargo, advierten que la mejora de sus márgenes ha sido difícil durante años. "Si los precios pueden mantenerse o subir en 2027, eso es clave para mejorar los márgenes," escribieron en su informe. Con el aumento esperado de la capacidad del sector en el cuarto trimestre, este desafío podría ser mayor. Analistas de Deutsche Bank prevén que la recuperación del costo de combustible vía ingresos disminuirá en el cuarto trimestre, y que no se normalizará totalmente hasta principios de 2027. Bastian remarcó que la baja rentabilidad sectorial es otra razón para limitar la expansión de la capacidad. Contó que Delta será cautelosa con sus planes de capacidad para 2027 mientras los precios del combustible no se estabilicen, y que probablemente l
Los grandes bancos de Wall Street revelarán sus resultados financieros la próxima semana: los ingresos por operaciones bursátiles podrían acercarse a 19.000 millones de dólares, y el "todos ganan" podría ser cosa del pasado.
Las expectativas compiladas por Bloomberg muestran que los ingresos por operaciones de acciones de los cinco principales bancos estadounidenses para el tercer trimestre se acercarán a los 19 mil millones de dólares, pero se espera que los ingresos de operaciones de renta fija caigan a su punto más bajo del año y que la actividad de fusiones y adquisiciones también se enfríe. Al mismo tiempo, las herramientas de optimización de efectivo impulsadas por IA podrían provocar la fuga de depósitos, generando preocupación en el mercado por las acciones bancarias. Los analistas consideran que, aunque la rentabilidad de cada banco podría diferenciarse aún más, la preocupación del mercado por el impacto de la IA podría estar siendo exagerada.
Precios de las criptos
Más


