
Previsione dei risultati finanziari del Q3 di Bloom Energy (BE): verifica dell'alta crescita guidata dai data center AI e volatilità delle opzioni
 2026/10/22 06:30
🔥 Radar dei titoli caldi del mercato azionario USA ora online! 3 temi principali delle azioni USA + 6 titoli selezionati + 7 eventi chiave nel calendario: quali sono le opportunità di questa settimana nel mercato USA? Clicca il link per vedere a colpo d'occhio 22 direzioni operative→
1. Sintesi dei punti chiave d'investimento
Bloom Energy pubblicherà i risultati del terzo trimestre fiscale 2026 il 22 ottobre 2026 dopo la chiusura dei mercati USA. Le previsioni di consenso di Wall Street stimano ricavi di circa 1,07 miliardi di dollari (+106% su base annua, rispetto ai circa 519 milioni dello stesso periodo dello scorso anno), un utile per azione rettificato di circa 0,69 dollari (+360% su base annua, contro 0,15 dollari).
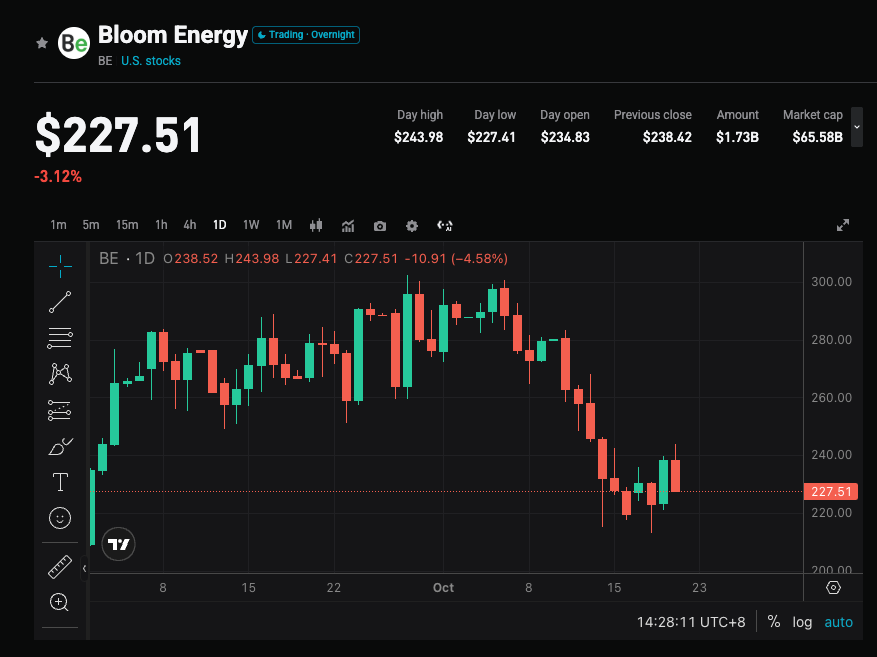
Il mercato delle opzioni prezza un'implicita volatilità di circa 10,7% (calcolata sul recente prezzo di chiusura di circa 222 dollari, range approssimativo 197-248 dollari). Da inizio anno, il titolo è già salito di circa il 166%, con il mercato che osserva con attenzione se la domanda di celle a combustibile a ossidi solidi (SOFC) per i data center AI possa continuare a tradursi in ricavi e profitti, e se la guidance per l'intero anno potrà essere nuovamente rivista al rialzo.
2. Quattro punti chiave di attenzione
Punto 1: Domanda dei data center AI e concretizzazione dei grandi clienti
L'esplosione della potenza di calcolo AI ha creato dei colli di bottiglia nella consegna di energia di rete e turbine a gas, rendendo le celle a combustibile on-site di Bloom una soluzione alternativa per implementazioni rapide. L'azienda ha già ricevuto validazione dai principali operatori cloud statunitensi e ha avviato cooperazioni di portata gigawatt con clienti come Oracle; la cornice di finanziamento di Brookfield è stata estesa fino a un massimo di 25 miliardi di dollari. Il mercato osserverà da vicino gli ordini e i ritmi di consegna di questo trimestre e se il contributo dei clienti di grandi dimensioni continuerà a crescere, per verificare se la domanda passa dal livello “tematico” a una monetizzazione di scala.
Punto 2: Espansione produttiva e incremento del prezzo medio di vendita
L'azienda sta portando la capacità produttiva annuale a 2GW (circa un raddoppio rispetto ai livelli precedenti), e contenuti di sito più avanzati potrebbero spingere il prezzo medio di vendita verso l’alto. Istituzioni come Truist prevedono una domanda annua robusta tale da sostenere ricavi e profitti, mentre Baird vede un potenziale ulteriore se la capacità crescerà fino a 6GW, 8GW o addirittura 10GW. I risultati finanziari mostreranno se la salita della capacità procede senza intoppi e quale sarà il contributo dell’ottimizzazione della struttura di prodotto ai margini lordi.
Punto 3: Redditività e tendenza “sorprese positive + revisioni in rialzo”
L’azienda da diversi trimestri supera le attese sia sui ricavi che sull’EPS: nel Q2 ha registrato ricavi di circa 1,07 miliardi di dollari (in forte crescita su base annua) e un EPS rettificato di circa 0,78 dollari. La guidance annuale è già stata rivista a 3,9-4,2 miliardi di dollari di ricavi e un EPS rettificato di 2,55-2,85 dollari. Il mercato vuol vedere se anche questo trimestre supererà nettamente il consenso e se la guidance annuale sarà ancora rivista, per confermare la sostenibilità della crescita accelerata e non solo una tantum da picchi di consegna.
Punto 4: Digestione della valutazione e volatilità implicita sulle opzioni
Dopo la forte salita del titolo dall’inizio dell’anno la valutazione risulta elevata, con un consensus target price di Moderate Buy intorno a 297 dollari (implicando un potenziale rialzo del 28-33%). Storicamente la volatilità assoluta media successiva ai risultati delle ultime quattro trimestrali è stata circa 12,95% (tre casi su quattro con salita del titolo). La volatilità implicita del 10,7% nelle opzioni indica possibili movimenti forti e bidirezionali a breve termine; le dichiarazioni sul ritmo di consegne e crescita produttiva nella seconda parte dell’anno saranno decisive per il sentiment.
3. Rischi e opportunità coesistono
Catalizzatori al rialzo:
- Ricavi e EPS rettificato nettamente oltre il consenso (soprattutto ricavi prossimi o superiori a 1,1 miliardi di dollari), con revisione al rialzo della guidance per l’anno.
- Nuovi ordini di grandi clienti o dettagli sui progetti da gigawatt superiori alle attese, e una tabella di marcia per l’espansione produttiva più aggressiva.
- Margine lordo che rimane medio-alto (in passato margine lordo non-GAAP intorno al 30%+), mostrando effetti di scala e costante controllo sui costi.
Rischi al ribasso:
- Risultati solo in linea con le attese o leggermente inferiori, guidance annuale invariata o formulata in modo cauto, che porterebbero prese di profitto dopo la forte rivalutazione.
- Alta concentrazione dei clienti (in passato alcuni clienti rappresentavano quote elevate di ricavi), rallentamento delle consegne o ordini al di sotto delle attese.
- Salita produttiva o colli di bottiglia nella supply-chain che impattano le consegne, amplificati dalla volatilità complessiva delle tech stock.
4. Raccomandazioni di strategia operativa
Logica Long: Se ricavi e utili superano nettamente le attese e il management rivede al rialzo la guidance annuale, annunciando anche progressi su capacità produttiva e clienti, il posizionamento di Bloom come fornitore chiave di soluzioni energetiche AI potrebbe essere rafforzato, con ulteriore Up-side sulla valutazione.
Rischio Short: Qualora i dati risultassero appena in linea con il consenso, la guidance fosse cauta o mancassero dettagli significativi sui grandi clienti, la combinazione di valutazioni elevate e volatilità sulle opzioni potrebbe innescare vendite di breve termine, soprattutto dopo il rally recente del titolo.
Dati chiave:
- Ricavi totali e crescita su base annua/sequenziale
- Performance di EPS rettificato e margine lordo
- Se la guidance su ricavi ed EPS annuali è rivista al rialzo
- Avanzamento dell'espansione della capacità e andamento dei clienti/ordini di grandi dimensioni
Raccomandazioni operative: In caso di risultati sopra le attese e guidance positiva, valutare opportunità di accumulo su eventuali correzioni; se i dati risultano deboli o la guidance fiacca, attenzione al rischio di volatilità a breve, evitando di entrare su prezzi già elevati. La volatilità implicita delle opzioni è alta, quindi attenzione alla gestione della posizione e degli stop-loss rispetto al proprio profilo di rischio.
Disclaimer: Il contenuto sopra riportato è solo a scopo informativo e non costituisce consiglio d’investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
L'attività SI accelera, consolidando la tendenza di crescita! UBS punta SpaceX (SPCX.US) a 230 dollari
UBS ritiene che SpaceX continui a soddisfare le elevate aspettative del mercato e che questa tendenza durerà. UBS assegna a SpaceX una valutazione "Buy" con un prezzo obiettivo di 230 dollari per 12 mesi.
Musk sostiene pubblicamente la fusione tra SpaceX (SPCX.US) e Tesla (TSLA.US), ma gli addetti ai lavori temono cambiamenti nelle trattative
Questa settimana Elon Musk ha espresso pubblicamente il suo sostegno alla potenziale fusione tra SpaceX e Tesla, ma queste dichiarazioni hanno messo a disagio i membri interni coinvolti nelle discussioni. Temono che tali commenti possano attirare l'attenzione degli azionisti e ritardare il processo di negoziazione per diverse settimane.
Analisi: come SpaceX-Tesla fusa affronterà le sue problematiche in Cina
Prezzi delle criptovalute
Altro


